
O canário na mina de carvão do crédito privado: da Blue Owl à ilusão dos produtos semilíquidos

Em 18 de fevereiro, a Blue Owl, uma das principais gestoras globais de ativos alternativos, anunciou que seu instrumento de crédito privado para varejo, OBDCII, irá encerrar permanentemente o cronograma de resgates trimestrais, passando a devolver o capital aos investidores de forma parcelada através da recuperação de empréstimos, venda de ativos e dividendos especiais. Ao mesmo tempo, para fornecer a liquidez prometida aos investidores e quitar dívidas, a Blue Owl anunciou a venda combinada de cerca de US$ 1,4 bilhão em ativos de empréstimos diretos entre três veículos BDC (OBDCII, o fundo BDC listado OBDC e o fundo de receita tecnológica OTIC), sendo que o OBDCII venderá aproximadamente US$ 600 milhões, equivalente a cerca de 34% de seu portfólio de investimentos.
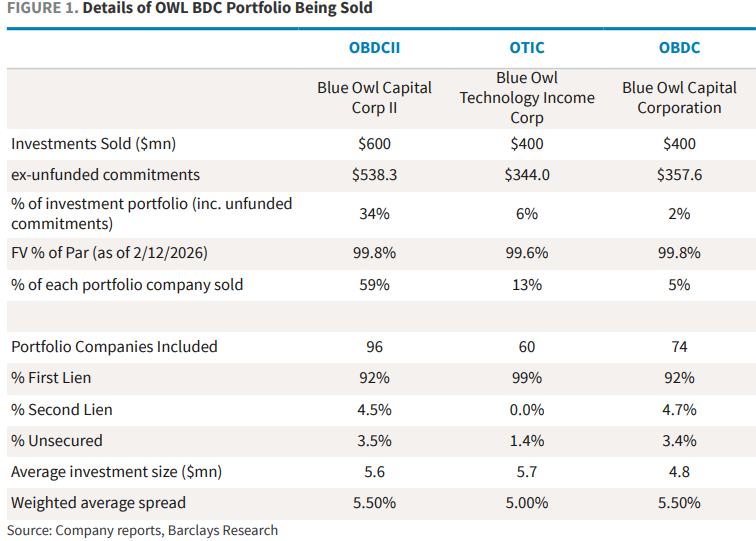
Devido a essas notícias, o mercado reagiu fortemente. Em 19 de fevereiro, as ações da Blue Owl chegaram a cair quase 10% durante o pregão, atingindo o nível mais baixo em dois anos e meio, encerrando o dia com uma queda de 5,9%. O sentimento de pânico rapidamente se espalhou por todo o setor de gestão de ativos alternativos, com as ações de concorrentes como Ares, Apollo, Blackstone e KKR caindo, em média, entre 3% e 6%. Na Europa, CVC e Partners Group também registraram queda.
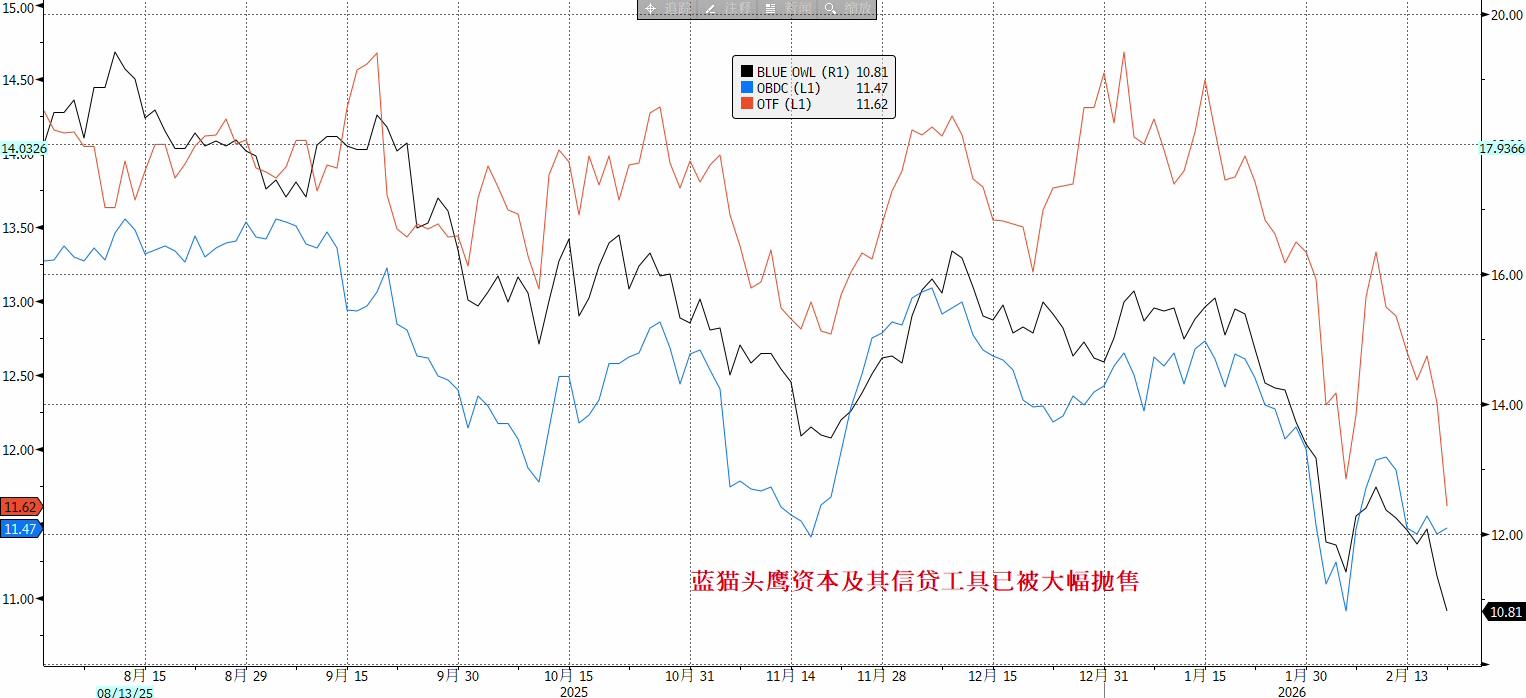
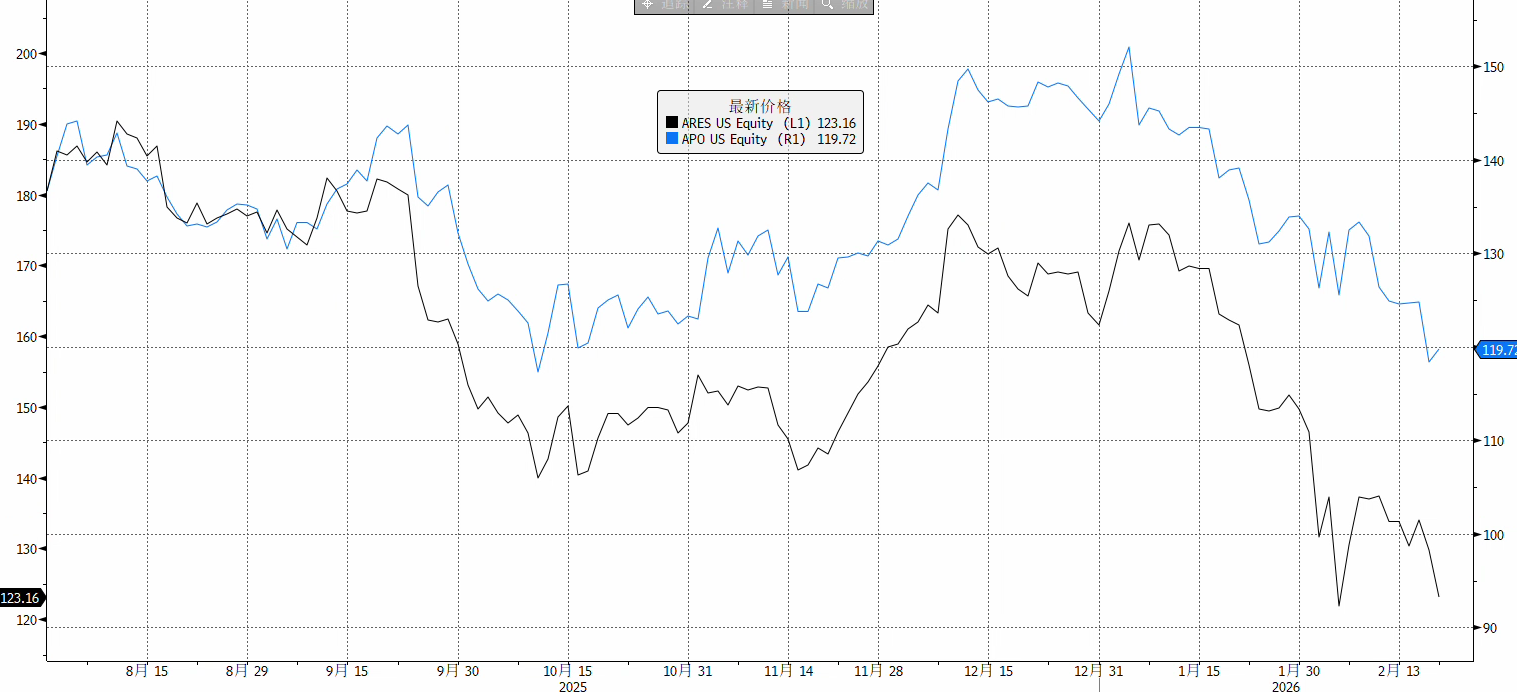
Ainda mais impactante, em 21 de fevereiro, o fundo hedge Saba fez uma oferta pública para adquirir participações relacionadas à Blue Owl em BDCs a um preço com desconto de 20% a 35% em relação ao valor patrimonial líquido mais recente, colocando em questão a justeza da avaliação contábil do fundo. Embora a oferta não seja obrigatória, o seu significado simbólico é claro: abriu-se um fosso evidente entre o preço de liquidez que o mercado secundário está disposto a oferecer e o NAV divulgado pelo gestor. Ao mesmo tempo, os preços dos títulos estruturados vinculados à Blue Owl despencaram, com um papel emitido pelo Citi caindo abaixo de 50% do valor de face.
De modo geral, o caso Blue Owl está longe de ser apenas um erro de gestão de liquidez de uma empresa, pois expôs a ilusão dos produtos semilíquidos no mercado de crédito privado, que alcançou US$ 3 trilhões nos últimos anos. Este episódio pode se tornar o “canário da mina de carvão” do setor de crédito privado, servindo como uma possível repetição do evento de agosto de 2007, quando o BNP Paribas congelou fundos — prenúncio da crise financeira global.
Crise de confiança no modelo de produtos semilíquidos
O caso Blue Owl toca no elo mais frágil do crédito privado: a sustentabilidade do modelo de produtos semilíquidos. Este tipo de produto promete resgates periódicos (como trimestrais) para investidores de varejo, mas tem como base empréstimos não públicos com vencimento de 5 a 10 anos. O problema central está em:
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Pressão de 5% dos títulos do Tesouro dos EUA sobre ativos globais, enquanto títulos do Tesouro australiano criam oportunidades? Gigante de renda fixa Pimco alerta que expectativas de aumento de juros são muito agressivas
A Pimco, Pacific Investment Management Company, tem uma postura construtiva em relação aos títulos australianos e acredita que o mercado está superestimando as expectativas de aumento de juros. A Pimco afirma que o ciclo de alta dos juros na Austrália já está "totalmente precificado" e que as fissuras na economia começaram a aparecer, tornando os títulos australianos atraentes, especialmente no segmento da curva de rendimentos de 5 a 10 anos.
Apenas algumas ações estão em alta! Goldman Sachs alerta: a amplitude das ações dos EUA é a pior desde a bolha da internet em 2000, enquanto a volatilidade dos títulos apresenta uma divergência rara
Flood, sócio da Goldman Sachs, acredita que as principais empresas de IA estão sustentando o desempenho dos índices, enquanto o preço mediano das ações já caiu 16% em relação ao pico. Mais raro ainda, Garrett, chefe de negociação de derivativos da Goldman Sachs, alerta que o índice de volatilidade dos títulos MOVE está em um nível percentil extremamente alto, enquanto o VIX permanece baixo. Jonathan Krinsky, estrategista da BTIG, aponta que o total de alavancagem dos fundos de hedge aumentou, mas a alavancagem líquida diminuiu, demonstrando a contradição de "aumentar exposição sem aumentar direção," e adverte: "Algo terá que ceder."
Trump rejeita proposta de negociação do Irã, bolsas e títulos globais sob pressão, preço do petróleo sobe mais de 2%, ouro cai abaixo de 4200
Trump recusou a mais recente proposta do Irã para reabrir o Estreito de Hormuz, e o impasse diplomático no Oriente Médio rapidamente reverteu o otimismo do mercado visto na última sexta-feira. O Brent subiu mais de 2%, o ouro caiu abaixo de 4.200 dólares e a prata caiu mais de 4%; as bolsas da Ásia-Pacífico recuaram amplamente, com o KOSPI da Coreia do Sul caindo mais de 2%; o mercado global de títulos ficou sob pressão, com o rendimento dos títulos do Tesouro dos EUA de 2 anos subindo para 4,90%. O foco do mercado agora se volta para os dados de inflação PCE e o relatório de emprego não-agrícola desta semana.
Preços de criptomoedas
Mais


