
Opinião: o ouro será primeiro derrubado para 3500, depois impulsionado pelas políticas para 7500?

Portal de Câmbio em 27 de outubro—— Alguns participantes do mercado acreditam que, durante um verdadeiro processo de desalavancagem, o ouro poderia inicialmente ser vendido junto com outros ativos de risco, e as ações de mineradoras de ouro podem sofrer quedas ainda maiores; essa visão utiliza os valores de 3500 dólares e 7500 dólares por onça como referências para cenários extremos, destacando a segunda fase após a resposta de políticas.
Alguns participantes do mercado acreditam que, durante um verdadeiro processo de desalavancagem, o ouro seria vendido inicialmente junto com outros ativos de risco e as ações de mineradoras de ouro poderiam sofrer perdas mais agudas; essa análise utiliza os valores de 3500 dólares e 7500 dólares por onça como referências em cenários extremos, destacando a segunda fase após respostas de políticas.
Visão de mercado: queda antes da alta, não é uma aposta unidirecional
Recentemente, a volatilidade dos ativos de risco aumentou, com ações de tecnologia e ativos especulativos sob pressão, e ouro e mineradoras caindo juntos. Comentários em mercados internacionais avaliam que isso não refuta a lógica de alta no longo prazo, sendo apenas a primeira fase do choque de liquidez causado pela desalavancagem. Essa análise separa claramente o movimento em duas etapas: primeiro queda, depois alta; a queda é condicional e a alta depende da resposta das políticas. Ao discutir cenários extremos de colapso, menciona os preços de 3500 e 7500 dólares por onça como referência para essa simulação, e não como sugestão operacional.
Primeira fase: venda do que é possível, mineradoras mais vulneráveis
De acordo com essa visão, numa desalavancagem efetiva, os investidores não vendem o que gostariam, mas sim o que conseguem vender; chamadas de margem, redução de alavancagem e busca por caixa levam até mesmo ativos de boa qualidade a serem liquidados indiscriminadamente. O ouro não é imune, e as ações de mineradoras, por sua natureza de alavancagem operacional, são ainda mais líquidas que o ouro físico, tornando-se mais suscetíveis à venda e possíveis quedas percentuais maiores que as do ouro. Essa análise chega a considerar recuos de 20%, 30% ou mais nas mineradoras durante uma liquidação ampla do mercado, ressaltando que isso não significa o fim da lógica de alta no longo prazo.
Segunda fase: resposta de políticas é a variável-chave
Para essa análise, o ponto central não é a venda inicial, mas sim o que ocorre após. O sistema financeiro é altamente dependente de crédito barato e liquidez abundante, e pressões sobre dívida federal, déficit e desembolso de juros tornam os formuladores de políticas mais inclinados a intervir do que a manter uma política restritiva diante de eventos de crédito, desordem no mercado de títulos, quedas profundas nas bolsas ou crises de liquidez. Se o Federal Reserve responder com cortes de juros, compra de ativos e instrumentos de liquidez, o ouro poderia passar rapidamente do piso da desalavancagem para 7500 dólares/onça ou até mais; e as mineradoras, devido à alavancagem operacional, teriam ainda maior potencial de alta, desde que os fundamentos do balanço, custo de produção e gestão estejam sólidos. Essa visão reconhece não saber onde está o fundo, qual será a queda ou o momento de reversão, e não aconselha comprar antecipadamente no meio da queda.
Análise técnica: oscilação fraca, pressão de médio prazo persiste
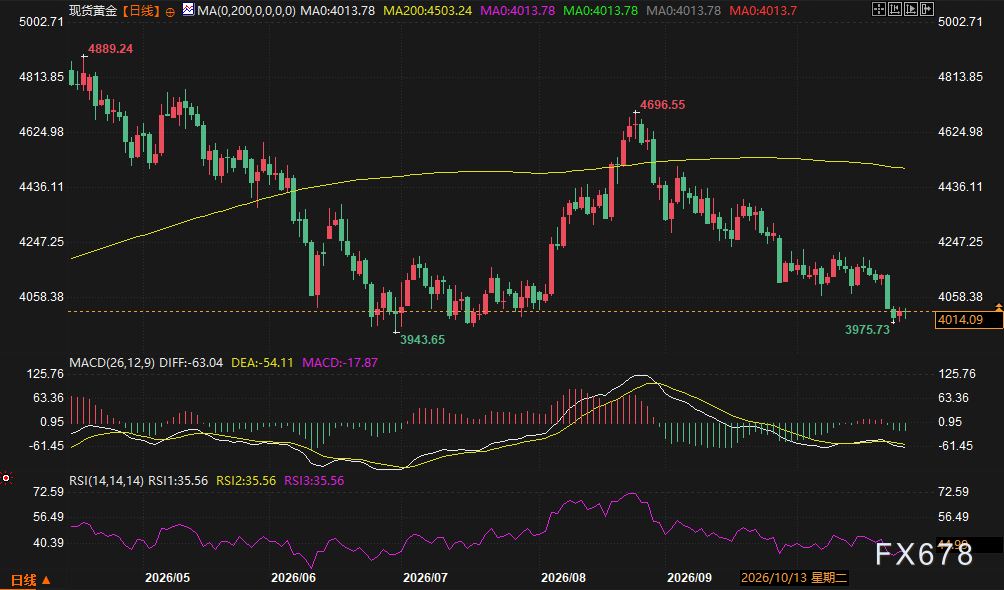
No gráfico diário, após atingir topo, o ouro recuou e o repique não superou a máxima anterior, enfraquecendo novamente e atualmente oscila próximo ao patamar psicológico e à região de mínima anterior. Os preços estão próximos da média móvel de 20 dias, ainda bem abaixo da média anual, que serviu de forte resistência durante o repique anterior, mantendo a tendência de baixa de médio prazo. O MACD está abaixo da linha zero com as barras verdes estreitando, mostrando fraqueza porém com redução da pressão de queda; o RSI está em zona neutra a levemente baixista, sem entrar em sobrevenda. No curto prazo não há direção clara, e as discussões de mercado se concentram em saber se a região de suporte em torno do número inteiro e da mínima anterior irá segurar, observando também possíveis repiques próximos à média de 20 dias; a análise técnica não respalda mudanças de lógica de longo prazo em função de quedas diárias simultâneas.
Perguntas e Respostas
Pergunta: 3500 e 7500 são projeções base?
Resposta: Não. Esses valores são utilizados apenas como referência para cenários extremos: 3500 para uma queda severa em caso de desalavancagem brusca, 7500 para possíveis altas em caso de afrouxamento agressivo das políticas; a análise deixa claro que não sabe onde estará o fundo ou o momento da virada.
Pergunta: Por que as mineradoras podem cair ainda mais primeiro?
Resposta: Mineradoras têm alavancagem operacional, são mais líquidas que o ouro físico e, portanto, mais fáceis de serem vendidas durante desalavancagem; mas essa alavancagem pode também amplificar os ganhos na fase de resposta de políticas, desde que a estrutura de custos e balanço estejam saudáveis.
Pergunta: Qual é a condição essencial para que haja primeiro queda e depois alta?
Resposta: O ponto-chave não é a venda em si, mas se essa venda irá provocar uma resposta de política suficientemente forte. Se o Federal Reserve continuar restritivo por mais tempo, ou se a queda prejudicar os fundamentos das mineradoras, a alta pode demorar mais ou nem acontecer.
Pergunta: A análise técnica atual favorece qual direção?
Resposta: O gráfico diário ainda mostra fraca oscilação após recuo de máximas, preços próximos à média de 20 dias, bem abaixo da média anual; MACD abaixo da linha zero e barras verdes estreitando, RSI levemente baixista, sem estar sobrevendido; curto prazo indefinido e pressão de médio prazo persiste.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like

Quando a narrativa da IA começa a vacilar, os riscos ignorados pelo mercado há muito tempo começam a emergir silenciosamente.
Citadel Securities alerta que a venda de ações indica que a paciência dos investidores com os retornos da IA está se esgotando, e as altas taxas de juros tornam os problemas de retorno dos investimentos em infraestrutura ainda mais urgentes. Os gastos de capital com IA tornaram-se uma espada de dois gumes. Pressões fiscais, tarifárias, energéticas e geopolíticas se acumulam, colocando o Federal Reserve em um dilema. O relatório afirma que os riscos têm sido ocultados por narrativas de IA e crescimento durante muito tempo, e a margem de tolerância do mercado já é extremamente limitada.

"Já vimos esse padrão antes!" Grande trader de posições vendidas explica em detalhes: Por que apostar contra a nova estrela de IA, CoreWeave
Os três traders que serviram como modelos para "The Big Short" fundaram a Seawolf Capital, que estabeleceu uma posição vendida em CoreWeave. Eles acreditam que o alto consumo de capital, a vida útil econômica incerta das GPUs e a expansão da oferta de chips concorrentes colocam o modelo de negócio em risco. O mais importante é que CoreWeave precisará continuar levantando dezenas de bilhões de dólares no futuro; caso o custo de financiamento aumente ou o acesso ao capital seja dificultado, o negócio terá dificuldades para se manter. Esta aposta não significa uma visão negativa sobre o setor de IA, mas sim uma aposta em sua capacidade de captar recursos e no custo de capital.

O mercado de ações do Reino Unido enfrenta um "grande teste do orçamento" durante a recuperação: aumento de impostos, rendimento dos títulos do governo e pressão sobre o consumo afetam o nervosismo do mercado
À medida que investidores globais voltam a confiar no mercado britânico, o orçamento de outono, que será divulgado nesta quarta-feira, será um grande teste para o mercado de ações do país.

Crypto prices
More


