
Previsão do relatório financeiro do Q3 da Microsoft: Liberação da capacidade do Azure e validação da monetização da IA
 2026/10/27 04:47
🔥 Radar de Destaques das Ações dos EUA já disponível! 3 das principais linhas do mercado americano + 6 ações selecionadas + 7 calendário de grandes eventos. Onde estão as oportunidades esta semana nas ações dos EUA? Clique no link para conferir em um só gráfico 22 direções de negociação→
1. Resumo dos pontos-chave de investimento
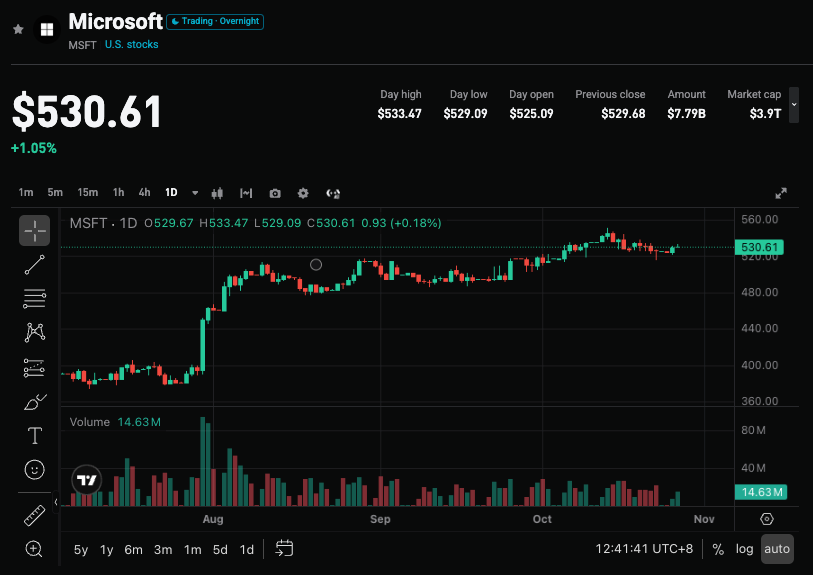
Microsoft (MSFT.US) divulgará os resultados do terceiro trimestre do ano fiscal de 2026 (FY2027 Q1) após o fechamento do mercado dos EUA em 28 de outubro de 2026. O consenso de Wall Street prevê receitas de cerca de 89,9 a 91,2 bilhões de dólares (+16%~17% YoY), lucro líquido de 35,2 a 35,8 bilhões de dólares (+27,5% YoY), crescimento do Azure 45%~46% e despesas de capital de 50 a 51,5 bilhões de dólares. Recentemente, o preço das ações atingiu um novo recorde histórico, beneficiado pela melhora do guidance e entrada de capital. O mercado está altamente atento se o Azure poderá acelerar após a liberação de capacidade, ao progresso da monetização de IA e à resiliência do fluxo de caixa livre e guidance para o próximo trimestre em meio a altos gastos.
2. Quatro principais pontos de atenção
Ponto 1: O crescimento do Azure em nuvem pode se recuperar com a liberação de capacidade?
O Azure continua sendo o principal motor de crescimento da nuvem inteligente. O crescimento esteve longo tempo estagnado entre 38%-40%, principalmente porque parte das novas GPUs foi priorizada para o Copilot e P&D interna. Nesta temporada, houve uma clara flexibilização da oferta: cerca de 31 novos data centers adicionados em um único trimestre, cerca de 88 ao longo do ano, com capacidade adicional de aproximadamente 1GW, e o ciclo de entrada de GPU na principal região foi reduzido em quase 50%, acelerando a monetização no trimestre. Wall Street espera crescimento acelerado, chegando a 47% ou até próximo de 50%; a projeção do autor é de 46%-47%. Se alcançado, validará a resiliência da demanda e o alívio das restrições de oferta; se ficar em torno de ou abaixo de 45%, poderá reforçar as preocupações de desaceleração.
Ponto 2: Progresso da monetização de IA e contribuição dos negócios de produtividade
As ferramentas de produtividade continuam sendo a principal fonte de receita e lucro, com margem operacional em torno de 60%. O número de assinaturas pagas do M365 Copilot já ultrapassou 30 milhões (20 milhões no último trimestre, com crescimento mais que dobrado na comparação sequencial), e o número de grandes clientes aumentou mais de sete vezes ano a ano; o GitHub conta com 50 milhões de usuários totais, mais de 4,7 milhões assinaturas pagas (+75% YoY). Após a mudança total para cobrança por uso, a receita do Copilot aumentou mais de 60% sequencialmente e o ARR já ultrapassou 1 bilhão de dólares. Uma monetização mais rápida que o esperado ajuda a aliviar preocupações sobre a dependência do Azure, mas é preciso observar se a taxa de penetração continuará se convertendo em receita e lucro de alta qualidade.
Ponto 3: Despesas de capital, fluxo de caixa livre e pressão de depreciação
Wall Street prevê despesa de capital neste trimestre entre 50 e 51,5 bilhões de dólares, e cerca de 240 bilhões de dólares para o ano fiscal 27. A empresa revisou levemente para baixo a estimativa de gastos e prometeu FCF positivo, mas altos gastos combinados com extensão do prazo de depreciação (de 15 para 25 anos em edifícios de data centers) podem melhorar visualmente os relatórios, enquanto ainda há riscos de impairment e leasing fora do balanço (aproximadamente 329,1 bilhões de dólares em compromissos de leasing ainda não iniciados). O FCF pode cair para menos de 10 bilhões de dólares ou até menos. O foco está migrando de “expansão agressiva” para alocações mais precisas, mas o ciclo de retorno e saúde do fluxo de caixa seguem como pontos críticos de avaliação.
Ponto 4: Guidance para o próximo trimestre e perspectivas anuais
O mercado espera receita para o próximo trimestre (26Q4/27FYQ2) entre 95,5 a 96 bilhões de dólares e guidance para o crescimento do Azure entre 44%~47%. O autor prevê que as receitas estejam dentro desse intervalo, mas o Azure pode ser um pouco conservador. O consenso de backlog de pedidos é cerca de 720 bilhões de dólares — se esse número aumentar, a visibilidade será reforçada. Caso o guidance para gastos anuais ou Azure divergir de forma relevante das expectativas (especialmente o mercado desejando um crescimento próximo a 50%), isto impactará diretamente o humor e ritmo de reavaliação dos múltiplos.
3. Riscos e oportunidades
Catalisadores de alta:
- Crescimento do Azure atinge ou supera 47%, comprovando o efeito positivo da liberação de capacidade.
- Receitas totais e lucro líquido ficam acima do consenso, monetização do Copilot/GitHub surpreende positivamente e guidance trimestral ou anual é revisado para cima.
- Backlog cresce de forma expressiva, despesas de capital são alocadas eficientemente e FCF supera as previsões mais pessimistas.
Riscos de baixa:
- Crescimento do Azure apenas dentro do esperado ou abaixo de 45%, ou guidance conservador para o próximo trimestre, reforçando preocupações sobre oferta/demanda.
- Despesas de capital superiores ao previsto e FCF significativamente pressionado ou próximo de zero, levantando dúvidas sobre o ciclo de retorno.
- Monetização de IA desacelera, ou riscos ligados a depreciação/leasing são ressaltados, afetando a avaliação da empresa.
4. Sugestões de estratégia de negociação
Lógica de compra: Se o Azure acelerar de forma clara, os resultados superarem expectativas e a gestão demonstrar otimismo quanto à monetização e liberação de capacidade, o preço das ações pode manter força e consolidar sua posição de liderança em IA e produtividade.
Riscos de venda: Se os dados-chave apenas cumprirem expectativas, guidance do Azure abaixo do desejado pelo mercado, ou FCF e despesas gerarem preocupações, o contexto de alta avaliação pode gerar realização de lucros.
Dados principais:
- Total de receita, lucro líquido e crescimento ano a ano
- Crescimento do Azure e guidance para o próximo trimestre
- Nível de despesas de capital e fluxo de caixa livre
- Progresso das assinaturas/ARR do Copilot e backlog de pedidos
Sugestão operacional: Quando resultado e guidance superarem as expectativas, vale observar oportunidades de posicionamento após correções; se os dados forem mornos ou guidance mais fraco, fique atento à volatilidade de curto prazo e evite perseguir altas. Ajuste o tamanho da posição e stops conforme sua própria tolerância ao risco.
Aviso de isenção de responsabilidade: O conteúdo acima é apenas para referência e não constitui conselho de investimento.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Receita da Novartis (NVS.US) no terceiro trimestre cresce 4% em comparação ao ano anterior, desvalorização da linha de longo prazo impacta o lucro líquido.
A Novartis (NVS.US) publicou o relatório financeiro do terceiro trimestre de 2026 nesta terça-feira.
Goldman Sachs(GS.US) refuta quatro aumentos de juros: o excesso de inflação é causado por fatores temporários, encerramento em dezembro
O relatório de pesquisa do Goldman Sachs aponta que o FOMC de outubro não aumentará os juros, sendo dezembro a última vez, com a taxa final em 3,25%-3,5%. O desvio de 1,1% no núcleo do PCE é explicado por tarifas, energia e fatores de IA, e o aperto das condições financeiras equivale a aproximadamente uma alta de juros; o mercado precifica quatro aumentos, o que é considerado excessivamente agressivo.
As rachaduras começam a aparecer na bolha da IA: com uma onda de vendas de 20 bilhões, é hora de liquidar ou comprar na baixa?
Ações de tecnologia sofreram vendas líquidas de 20 bilhões de dólares, com o custo de financiamento subindo 120 pontos-base. O Goldman Sachs alertou para uma volatilidade anormal, enquanto o JPMorgan apontou o risco de transmissão de crédito da Nvidia. Uma janela de compra pode ocorrer em novembro.
Por que a Anthropic precisa urgentemente de um IPO? Investimentos privados não conseguem sustentar uma conta de 750 bilhões em poder computacional.
Anthropic foi forçada a recorrer ao mercado aberto devido ao esgotamento do financiamento privado e ao compromisso de poder computacional de até 750 bilhões de dólares. Apesar de enfrentar perdas e controvérsias em relação à segurança, o IPO previsto para novembro é considerado um ponto de virada crucial na cadeia de financiamento da corrida armamentista em IA.
Crypto prices
More


