
Previsão de resultados do Q3 da Google: Forte crescimento do negócio de nuvem e discrepâncias nos investimentos de capital
 2026/10/27 04:38
🔥 O radar das principais ações dos EUA já está disponível! 3 temas principais do mercado americano + 6 ações selecionadas + 7 eventos importantes no calendário. Onde estão as oportunidades no mercado americano esta semana? Clique aqui para ver os 22 principais caminhos de negociação em uma imagem→
1. Resumo dos pontos de investimento
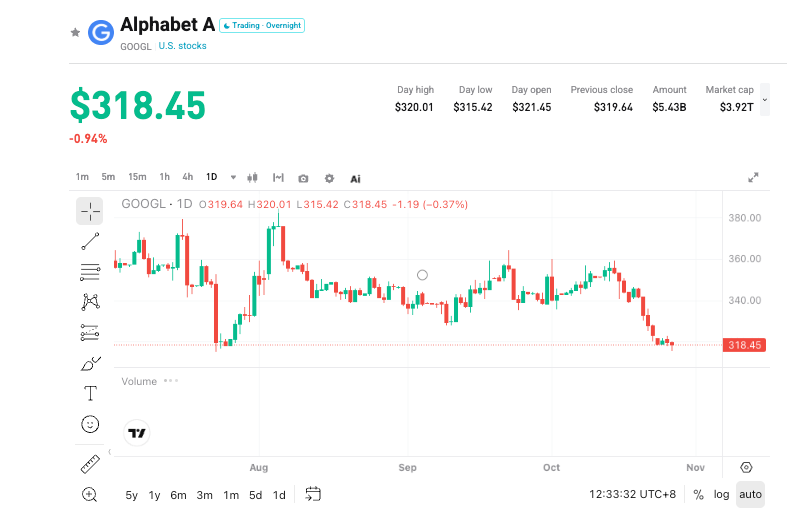
Alphabet (GOOGL.US) divulgará os resultados do terceiro trimestre do ano fiscal de 2026 em 28 de outubro de 2026, após o fechamento do mercado americano (sincronizado com a Microsoft). O mercado espera uma receita total de US$ 127-130 bilhões (aprox. +25% YoY), lucro líquido de US$ 37-38 bilhões (queda significativa em relação ao trimestre anterior devido ao fim do reconhecimento dos grandes ganhos em investimentos acionários segundo o GAAP). Espera-se que a receita da Google Cloud atinja US$ 29-30,5 bilhões (+90%-100% YoY), margem operacional de 35,5%-37%; despesas de capital de US$ 50-52 bilhões (aprox. +110% YoY), e fluxo de caixa livre possivelmente negativo em **US$ -15 bilhões ou menos. O preço das ações tem oscilado recentemente em torno de US$ 320**, próximo ao nível de custo da Berkshire. O principal ponto de atenção deste resultado são os negócios em nuvem (incluindo TPU) e sua capacidade de alto crescimento para compensar a desaceleração dos anúncios e a pressão sobre o fluxo de caixa.
2. Quatro pontos de foco principais
Foco 1: Resiliência do núcleo de anúncios e dispersão pelo AI
Os anúncios ainda representam 75%-77% da receita, sendo a base do negócio. O mercado espera receita publicitária de US$ 83,2-84,4 bilhões (+12,5%-13% YoY), com cerca de US$ 65 bilhões provenientes do mecanismo de busca (crescimento desacelerando para cerca de +15%) e anúncios do YouTube em US$ 11,2-11,6 bilhões (+10%-11%). A fatia do mecanismo de busca permanece estável em 89,3%, com a dos navegadores entre 73%-75%, sem impactos visíveis no curto prazo. No entanto, o progresso da Gemini está atrasado (apelidado no mercado de "Doubao americano"), o alto efeito de base e a divisão com concorrentes continuam sendo preocupações, sendo necessário observar especialmente as mudanças de tráfego sequenciais e aquisição de usuários.
Foco 2: Continuidade do alto crescimento da Google Cloud e hardware TPU
O negócio de nuvem é atualmente o motor de crescimento mais rápido, englobando receitas da Google Cloud e do hardware proprietário TPU. A expectativa é de receita acima de US$ 29 bilhões, com algumas instituições apostando acima de US$ 30 bilhões e lucro operacional superior a US$ 10 bilhões (ou até um recorde de US$ 11 bilhões). As obrigações restantes (RPO) atingiram US$ 514 bilhões (acima da expectativa de US$ 480 bi), com mais da metade dos pedidos do próximo ano prestes a serem convertidos, um potencial de receita acima de US$ 250 bilhões. O lançamento do TPU V9 foi bem recebido, com previsão de aumento de entregas acima de 80%, podendo superar 6 milhões de unidades ao ano. A primeira superação da receita dos US$ 30 bi na nuvem será um forte indicativo positivo.
Foco 3: Orientações de capex e fissuras no fluxo de caixa
A orientação para despesas de capital em 2026 é de cerca de US$ 200 bilhões, com US$ 50 bilhões estimados neste trimestre e US$ 70 bilhões previstos para o quarto trimestre. Para o próximo ano, o mercado espera predominantemente US$ 300-350 bilhões em aceleração contínua. Os gastos de concorrentes geralmente decepcionaram, havendo possibilidade de Google reduzir ou apresentar orientação conservadora para o próximo ano (positivo para aplicação, negativo para hardware). O fluxo de caixa operacional não cobre os gastos, exigindo uso de reservas ou emissão de dívida, com o fluxo de caixa livre tendendo a piorar para **US$ -15 a -18 bilhões**. Riscos de dívida e financiamento do AI tornaram-se foco do mercado.
Foco 4: Forte queda sequencial do lucro líquido GAAP e pressão sobre a avaliação
Com o fim dos ganhos em investimentos acionários, o lucro líquido GAAP pode cair quase 60% em relação ao trimestre anterior. Embora o motivo seja conhecido pelo mercado, a elevação forçada do múltiplo de avaliação ainda pode resultar em vendas. A rentabilidade ajustada, atualização do RPO na nuvem, projeções de despesas anuais e futuras e as expectativas de publicidade da administração serão pontos de inflexão para o sentimento do mercado.
3. Riscos e oportunidades coexistem
Catalisadores de alta:
- A receita do negócio em nuvem supera US$ 30 bilhões, RPO revisado para cima acima de US$ 550 bilhões e margem operacional acima das expectativas.
- A receita total se aproxima ou supera US$ 130 bilhões, com resiliência na publicidade e forte rentabilidade ajustada.
- Despesas de capital ligeiramente abaixo do esperado ou orientação conservadora para o próximo ano, aliviando preocupações com fluxo de caixa e dívida.
Riscos de baixa:
- Crescimento dos anúncios abaixo do esperado, queda na fatia de busca ou aumento da dispersão causada por AI.
- Despesas de capital acima do esperado, orientação agressiva para o próximo ano, agravando o fluxo de caixa livre.
- Lucro líquido GAAP significativamente abaixo do previsto, somando-se a um ambiente de avaliação elevada e volatilidade nas ações de tecnologia.
4. Recomendações de estratégia de negociação
Lógica de compra: Se o negócio em nuvem (incluindo TPU) superar significativamente as expectativas e o RPO for revisado para cima, com os anúncios estáveis e gastos sob controle, pode fortalecer a confiança do mercado na Google como líder de infraestrutura de AI e sustentar a recuperação de avaliação.
Riscos para venda: Se os dados principais apenas atenderem ou ficarem abaixo das expectativas, desaceleração dos anúncios ou pressão excessiva de gastos/fluxo de caixa, isso pode desencadear realização de lucros.
Dados-chave:
- Receita total e crescimento anual
- Receita da Google Cloud, margem de lucro e RPO
- Desempenho e quota dos anúncios (Busca/YouTube)
- Despesas de capital e fluxo de caixa livre
- Orientações para o ano completo/próximo ano e lucro GAAP vs ajustado
Recomendações de operação: Se o resultado superar as expectativas e as orientações para nuvem forem positivas, considere aproveitar oportunidades de entrada após correções; caso os dados sejam medianos ou a pressão de gastos se destaque, atenção ao risco de volatilidade de curto prazo, evitando compras em pico. Ajuste posições e stops conforme sua tolerância ao risco.
Isenção de responsabilidade: o conteúdo acima é apenas para referência, não constitui aconselhamento de investimento.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Receita da Novartis (NVS.US) no terceiro trimestre cresce 4% em comparação ao ano anterior, desvalorização da linha de longo prazo impacta o lucro líquido.
A Novartis (NVS.US) publicou o relatório financeiro do terceiro trimestre de 2026 nesta terça-feira.
Goldman Sachs(GS.US) refuta quatro aumentos de juros: o excesso de inflação é causado por fatores temporários, encerramento em dezembro
O relatório de pesquisa do Goldman Sachs aponta que o FOMC de outubro não aumentará os juros, sendo dezembro a última vez, com a taxa final em 3,25%-3,5%. O desvio de 1,1% no núcleo do PCE é explicado por tarifas, energia e fatores de IA, e o aperto das condições financeiras equivale a aproximadamente uma alta de juros; o mercado precifica quatro aumentos, o que é considerado excessivamente agressivo.
As rachaduras começam a aparecer na bolha da IA: com uma onda de vendas de 20 bilhões, é hora de liquidar ou comprar na baixa?
Ações de tecnologia sofreram vendas líquidas de 20 bilhões de dólares, com o custo de financiamento subindo 120 pontos-base. O Goldman Sachs alertou para uma volatilidade anormal, enquanto o JPMorgan apontou o risco de transmissão de crédito da Nvidia. Uma janela de compra pode ocorrer em novembro.
Por que a Anthropic precisa urgentemente de um IPO? Investimentos privados não conseguem sustentar uma conta de 750 bilhões em poder computacional.
Anthropic foi forçada a recorrer ao mercado aberto devido ao esgotamento do financiamento privado e ao compromisso de poder computacional de até 750 bilhões de dólares. Apesar de enfrentar perdas e controvérsias em relação à segurança, o IPO previsto para novembro é considerado um ponto de virada crucial na cadeia de financiamento da corrida armamentista em IA.
Crypto prices
More


