
BlackRock otimista com perspectiva de longo prazo para o ouro: dívidas e déficits corroem o poder de compra das moedas fiduciárias; ações de mineradoras podem amplificar alta do preço do ouro

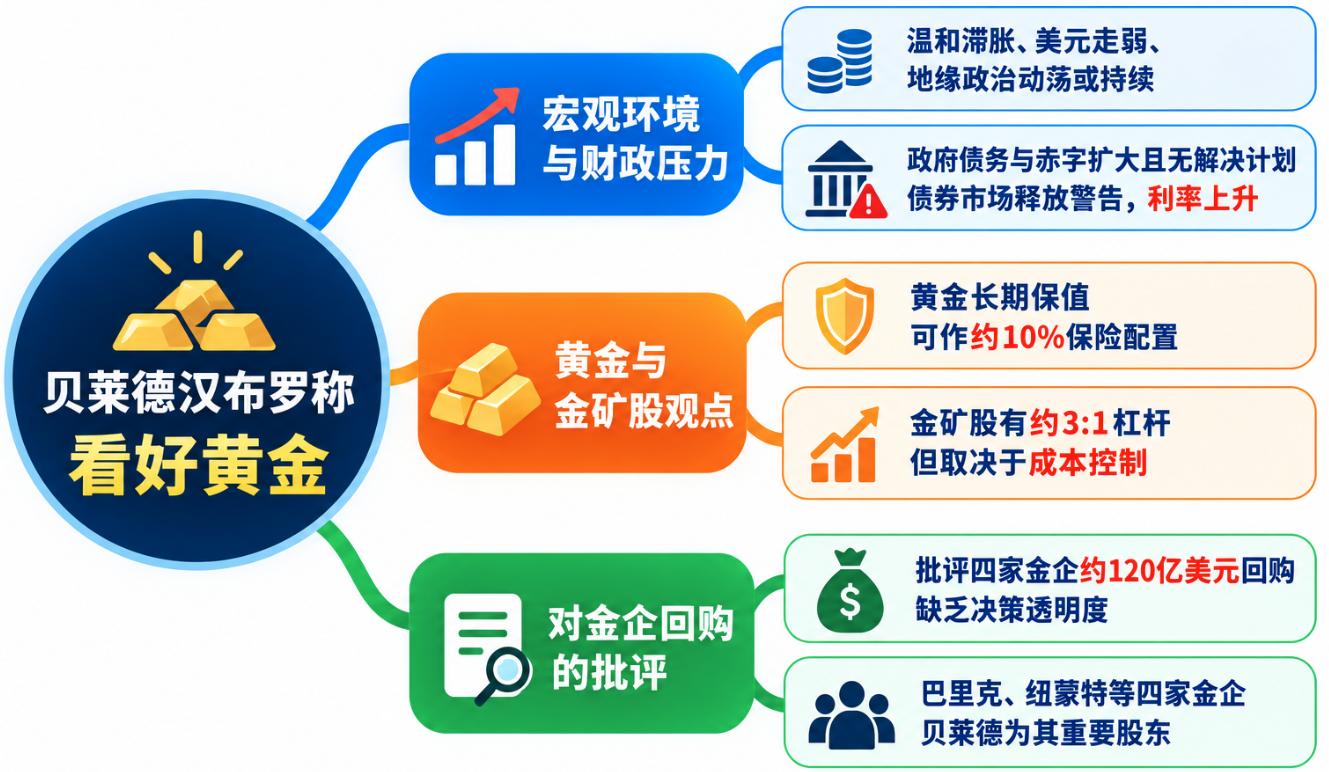
Evy Hambro, chefe global de Temas e Setores de Investimento da BlackRock, afirmou em entrevista à MoneyWeek que o atual ambiente de mercado, marcado por uma leve estagflação, enfraquecimento do dólar e instabilidade geopolítica, pode persistir. Ele acredita que o mercado de títulos, especialmente o de títulos governamentais, está emitindo sinais claros de aumento de pressão fiscal.
Hambro destacou que as dívidas dos governos são enormes, o déficit fiscal anual continua a crescer e os governos ainda não apresentaram planos eficazes para resolver esses problemas. Isso não só aumenta a pressão de financiamento, como também leva os investidores a reavaliar os riscos de manter títulos do governo e moedas fiduciárias.
Ele disse: “Acredito que isso vai continuar. Se olharmos para o futuro e tentarmos entender o que está acontecendo no mercado, para mim é muito claro, pelo menos para alguns: O mercado de títulos, especialmente o de títulos governamentais, está emitindo sinais de alerta. Eles estão dizendo que a situação não é saudável. As taxas de juros estão subindo, enquanto a dívida já é extremamente alta. Os déficits fiscais anuais que os governos precisam financiar continuam aumentando, o que coloca enorme pressão sobre todo o sistema financeiro.”
Na visão de Hambro, a preocupação dos investidores com o poder de compra da moeda é um dos fatores que impulsionam o movimento de capital para ativos físicos.
Ele disse: “As pessoas dizem que, há dez anos, ou até antes, uma libra, um dólar ou um euro comprava muito mais do que hoje, e elas não querem assumir esse risco. Esse é um dos fatores.”
Ele também criticou a ineficiência de parte dos gastos públicos, argumentando que, quando governos apresentam déficits consecutivos sem uma estratégia clara de pagamento, os investidores podem exigir juros mais elevados para compensar os riscos potenciais.
Hambro afirmou: “Esses governos carregam déficits enormes e dívidas elevadas, sem nenhum plano para resolver o problema, e a situação parece se deteriorar ainda mais. Se quiserem o meu dinheiro, terão que pagar juros muito maiores do que antes.”
O ouro se torna um importante ativo de proteção contra riscos de dívida e moeda
Diante do aumento da dívida governamental, ampliação do déficit fiscal e queda do poder de compra da moeda, Hambro acredita que os ativos físicos podem proteger o poder de compra no longo prazo.
Ele disse: “Os ativos físicos podem ser infraestrutura, commodities ou ouro. No longo prazo, esses ativos protegem o poder de compra. Quando comecei neste setor, há mais de 30 anos, o cobre custava US$ 0,60 por libra; hoje, está em US$ 6. Na época, o ouro era US$ 400 por onça, hoje ultrapassa US$ 4.000.”
Hambro ressaltou que o valor de longo prazo do ouro não depende exclusivamente de ciclos de taxas de juros. Ele acredita que o ouro é capaz de preservar valor por períodos longos, mesmo que o desempenho varie em diferentes fases.
Ele disse: “Os entusiastas do ouro costumam brincar que, há dois mil anos, uma onça de ouro sempre comprou um terno masculino. Então, o ouro é em grande parte um ativo capaz de armazenar valor de forma duradoura. Historicamente, às vezes ele performa muito bem, outras não; há períodos em que superou as expectativas, e outros em que ficou aquém. Mas, no geral, a longo prazo, o ouro tem sido um ativo excelente. Acho que as pessoas estão redescobrindo isso.”
Hambro observou também que a forma de os investidores alocarem ouro está mudando. Nos anos 1990, gestores de patrimônio normalmente destinavam uma parcela de ouro aos portfólios dos clientes, mas essa prática foi desaparecendo no início do século XXI. Hoje, o ouro volta a ganhar destaque, ainda que a proporção geral permaneça baixa.
Ele disse: “O pessoal costuma dizer que a alocação em ouro deve ser em torno de 10%, porque essencialmente ele é um seguro. Se você não fizer um seguro e der problema, a perda será enorme. Se pagar o seguro todos os anos e nada acontecer por dez anos seguidos, pode achar que jogou dinheiro fora. Mas, no dia que houver um problema, você recupera tudo.”
Na opinião de Hambro, o papel do ouro no portfólio é semelhante ao de um seguro, e não de superar outros ativos a cada momento. O investidor pode passar por períodos de baixo desempenho do ouro, mas pode realizar lucros de outros ativos para manter sua alocação de ouro.
Ele acrescentou: “Ter ouro no portfólio necessariamente passa por fases de desempenho inferior. Se o ouro não estiver subindo, você pode realizar parte dos lucros em ativos que foram excepcionalmente bem — que muitas vezes representam nove ou dez vezes o valor da sua posição em ouro, ou até mais. Depois, pode reinvestir parte desses lucros em ouro, mantendo o nível de proteção do portfólio.”
Hambro acredita que os sinais de alerta do mercado de títulos estão lembrando os investidores da importância da diversificação de ativos, evitando a dependência excessiva de uma única classe.
Ele disse: “Diversifique. Não coloque todos os ovos numa única cesta. Afinal de contas, como a dívida governamental será absorvida? A maneira menos dolorosa é deixar que a inflação reduza seu valor real. Isso significa que governos e bancos centrais talvez não estejam tão comprometidos em atingir metas de inflação quanto deveriam. Na verdade, eles nunca conseguiram alcançar essas metas de maneira consistente.”
Ele acrescentou: “Para mim, isso é muito claro. Acredito que o preço do ouro refletirá as dores sentidas nos outros setores. Se tudo piorar, o ouro refletirá; se melhorar, o ouro também reagirá a essa melhora. E é difícil imaginar que a situação atual vá melhorar drasticamente em pouco tempo.”
Ações de mineradoras de ouro oferecem alavancagem; o controle de custos é fundamental
Além do ouro físico, Hambro está otimista com as empresas de mineração de ouro. Ele acredita que as ações de mineradoras oferecem oportunidades de investimento alavancado, mas essa vantagem depende da gestão de custos e das margens de lucro das mineradoras.
Hambro afirmou que, historicamente, existe uma relação aproximada de 3:1 entre os preços das ações de mineradoras de commodities e o preço da própria commodity, sendo esse padrão ainda mais forte com o ouro.
Ele disse: “Historicamente, a relação entre as ações de produtores de commodities e o preço dessas commodities, especialmente ouro, é tipicamente de cerca de 3 para 1. Ou seja, a cada variação de 1% no preço da commodity, o valor da ação tende a variar cerca de 3%. Essa relação foi bastante estável ao longo dos anos.”
Ele comparou essa relação a uma opção e acredita que a manutenção da alavancagem das mineradoras depende do controle de custos operacionais. Se os custos aumentarem mais do que o preço do ouro, as margens de lucro diminuem e o efeito de alavancagem das ações perde força.
Hambro lembrou que já ocorreu de as ações de mineradoras caírem, mesmo com a alta do ouro, justamente devido à pressão dos custos. Mas, nos últimos anos, essa relação foi restabelecida.
Ele disse: “Fico satisfeito em ver que, nos últimos anos, essa relação foi totalmente restabelecida. E não só este ano, mas nos últimos anos: as commodities apresentaram um desempenho excelente, e o retorno das ações relacionadas também foi bastante expressivo. O mesmo ocorreu com o cobre e muitos outros setores de commodities.”
Ele acredita que a inflação de custos das mineradoras não avançou tão rápido quanto o aumento do ouro, ampliando as margens e impulsionando o retorno das ações do setor.
Ao escolher um instrumento de investimento em ouro, Hambro enfatizou que o investidor deve considerar seu próprio perfil de risco. Para quem deseja um retorno vinculado diretamente ao preço do ouro, sem o risco operacional das mineradoras, ele recomenda ETFs de ouro físico; para quem deseja maior volatilidade, as ações de mineradoras podem ser mais indicadas.
Ele disse: “Sempre me perguntam como se deve obter exposição ao ouro. Depende do quanto você aceita de risco. Se quer apenas acompanhar o preço do ouro, deve escolher um ETF de ouro, e deve ser lastreado por ouro físico. Se quer um pouco mais de emoção, pode investir em algumas mineradoras. Se quiser um efeito de alavanca maior, então diretamente nas mineradoras.”
Hambro lembrou ainda que o ouro em barra não paga dividendos, tampouco gera valor por si só, enquanto as mineradoras podem gerar fluxo de caixa, dividendos e criar valor adicional via fusões e aquisições.
Ele afirmou: “Sempre fui otimista com mineradoras de ouro, pois o ouro não paga dividendos nem cresce por si só. As mineradoras, por outro lado, distribuem dividendos e podem criar valor extra por meio de fusões. Se você diversificar bem e gerenciar os riscos, seu retorno pode bem superar o simples aumento do preço da commodity.”
No entanto, a alavancagem das mineradoras não é garantida. Se os custos saírem do controle, as margens caírem ou houver problemas operacionais, as ações podem não acompanhar a alta do ouro.
Hambro critica plano de recompra de US$ 12 bilhões e questiona alocação de capital de gigantes da mineração
O otimismo de Hambro com as mineradoras não significa que ele concorda com todas as decisões de alocação de capital do setor.
Na semana passada, durante o FT Mining Summit do Financial Times, ele criticou empresas de mineração líderes por lançarem planos de recompra de ações sem processos decisórios robustos, chamando esses movimentos de “alocação de capital imprudente”.
Hambro disse: “Nos últimos 18 meses, algo nos decepcionou bastante: a alocação de capital imprudente das empresas de ouro em recompras de ações. Vimos essas empresas gastarem enormes somas em recompras sem um processo decisório realmente adequado.”
Ele comparou especialmente a decisão de recompra com a de construir uma nova mina. Hambro observou que, ao decidir investir US$ 1 bilhão em uma mina, a pesquisa feita é ampla; mas, para uma recompra do mesmo valor, nem sempre o mesmo rigor é aplicado.
Ele disse: “Se observar o quanto uma empresa pesquisa antes de investir US$ 1 bilhão em uma nova mina, verá que o estudo é bem mais detalhado do que quando decide gastar US$ 1 bilhão em recompra de ações.”
Atualmente, quatro grandes mineradoras anunciaram planos de recompra totalizando cerca de US$ 12 bilhões: Barrick Mining, Newmont, AngloGold Ashanti e Gold Fields.
Hambro também criticou a falta de transparência desses planos. Ele acredita que as empresas devem explicar as métricas de avaliação por trás das decisões de recompra e esclarecer por que escolheram recomprar em determinados patamares de preços.
Ele disse: “Ficamos desapontados ao ver que, quando as ações estão no pico, as empresas anunciam grandes recompras. Mas, quando o ouro cai para US$ 4.000 por onça, suspendem as recompras, com as ações 40% mais baratas. Que tipo de cálculo foi feito na decisão inicial?”
Para ele, ao invés de se comprometer com planos fixos, as mineradoras deveriam preservar mais flexibilidade financeira para investir quando surgirem oportunidades realmente atrativas.
Hambro também fala em nome da posição da BlackRock. A BlackRock é um dos principais acionistas dessas mineradoras, detendo 12% da Newmont, 10% da AngloGold Ashanti e 6% da Gold Fields.
Portanto, suas críticas às recompras envolvem tanto a governança do setor quanto a avaliação de grandes investidores institucionais sobre a eficiência da alocação de capital das mineradoras e se a gestão realmente considera os interesses de longo prazo dos acionistas.
Dívida e déficit fiscal sustentam lógica de longo prazo do ouro, volatilidade de curto prazo persiste
Apesar das críticas à alocação de capital das mineradoras, Hambro segue otimista com o ouro no longo prazo. Ele acredita que o tamanho da dívida pública mundial e a ampliação dos déficits, sem planos críveis dos governos para solucioná-los, continuarão impulsionando investidores para ativos físicos.
Hambro declarou: “Ao olhar o cenário global, vemos governos carregando dívidas enormes, muitos deles com déficits fiscais contínuos. Não há planos convincentes apresentados, apenas a repetição das velhas práticas. Isso, para mim, significa que o poder de compra das moedas continuará caindo.”
Ele acredita que as pressões fiscais podem se manifestar em inflação, tornando o ouro um dos principais beneficiados nesse ambiente.
Hambro disse: “O resultado final é a alta do preço dos ativos físicos, e o ouro provavelmente será um dos maiores beneficiados.”
No entanto, ele reconhece que o preço do ouro pode apresentar volatilidade no curto prazo. Ajustes constantes nas expectativas sobre política monetária, juros e crescimento econômico podem afetar as decisões de compra ou venda dos investidores.
Ele disse: “Esses fatores trazem volatilidade no curto prazo, mas a longo prazo a tendência ainda é favorável.”
Na visão de Hambro, o fundamento da valorização do ouro está no fato de que a questão da dívida mundial e dos déficits fiscais ainda não foi resolvida, enquanto reservas oficiais e carteiras privadas voltam a valorizar o papel dos ativos físicos. As mineradoras podem oferecer maior potencial de retorno se o ouro subir e os custos forem controlados.
Mas, para as mineradoras, a capacidade de controlar custos, alocar capital de forma criteriosa e tornar transparentes suas decisões de recompra de ações e investimentos é essencial para garantir retornos sólidos aos acionistas.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Goldman Sachs mantém classificação "Comprar" para Lam Research (LRCX.US): resultados do terceiro trimestre atendem às expectativas, previsão de WFE para 2027 ultrapassa US$ 200 bilhões
O Goldman Sachs mantém a classificação "comprar" para a Lam Research, com preço-alvo de 380 dólares.
Crypto prices
More


