
Relatório financeiro do terceiro trimestre de 2026 da Tesla: armazenamento prejudica a receita, que fica abaixo das expectativas, mas fluxo de caixa livre torna-se positivo, EPS supera previsões e margem de lucro bruto melhora!
 2026/10/22 04:33
🔥 Radar de Tendências das Ações dos EUA já disponível! 3 principais temas do mercado de ações dos EUA + 6 ações selecionadas + 7 calendário de grandes eventos, onde estão as oportunidades nas ações americanas esta semana? Clique no link para ver em uma imagem só 22 direções de trading→
Pontos-chave:
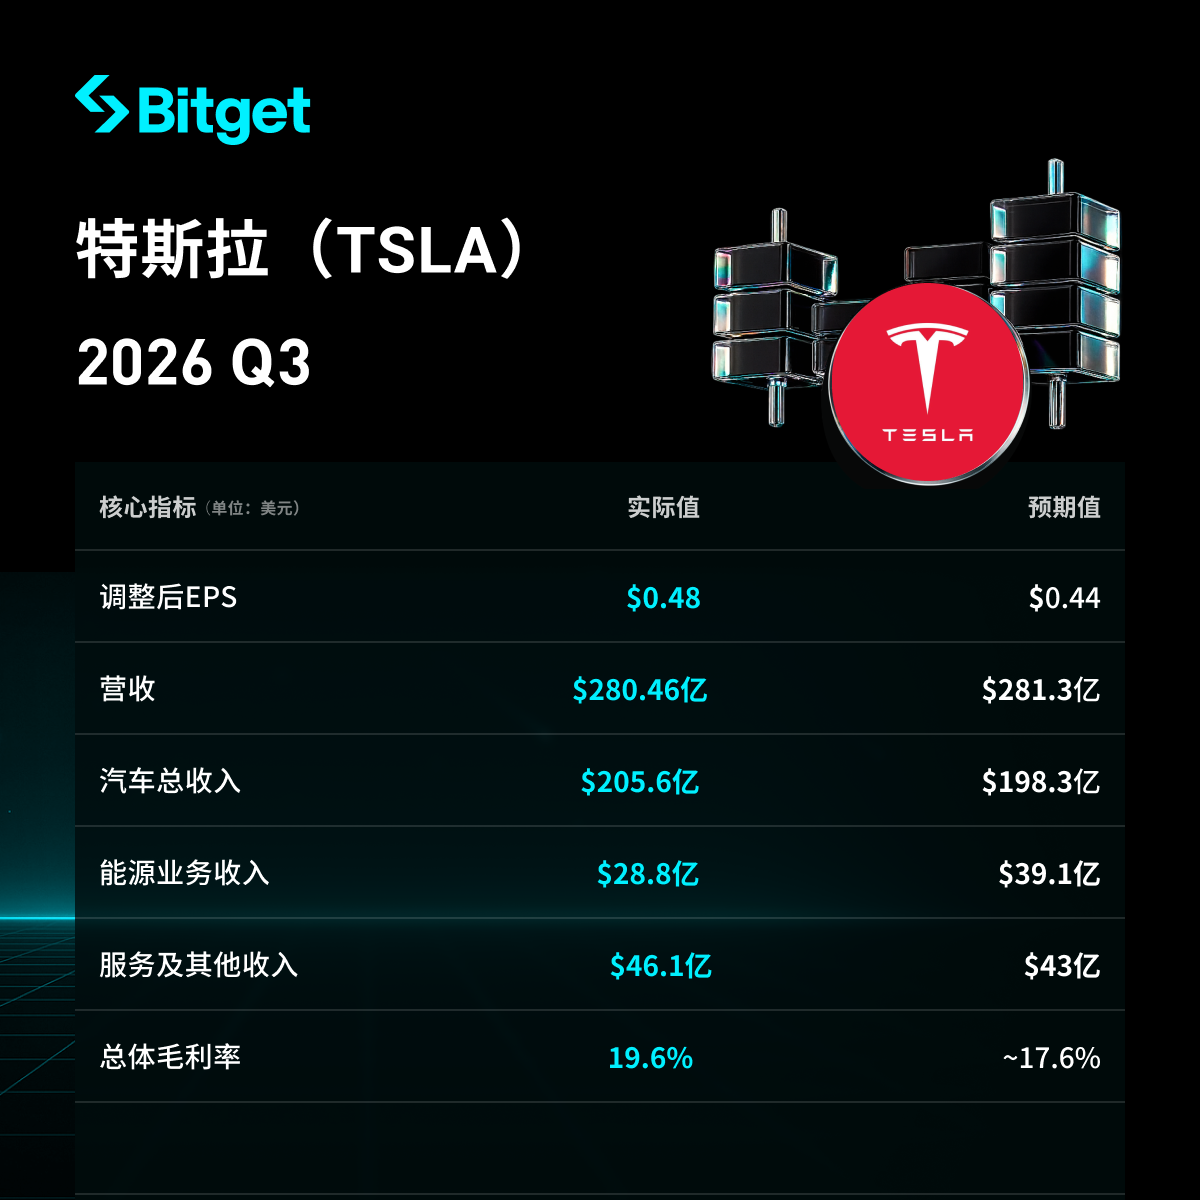
Tesla apresentou uma receita total de 28,046 bilhões de dólares no terceiro trimestre de 2026, crescimento anual praticamente nulo, levemente abaixo da expectativa dos analistas de 28,13 bilhões de dólares, com uma leve queda de cerca de 0,7% em relação ao segundo trimestre (28,236 bilhões de dólares); os segmentos de automóveis e serviços superaram as estimativas, mas a receita de geração e armazenamento de energia caiu 16% ano a ano, ficando bem abaixo do esperado, sendo o principal fator para a receita não ter atingido as expectativas. O EPS ajustado ficou em 0,48 dólar, acima da previsão de 0,44 dólar (cerca de 9% acima), mas caiu 4% em relação ao ano anterior; o EPS GAAP foi de 0,22 dólar, queda de 44% ano a ano. O lucro líquido GAAP foi de 787 milhões de dólares, queda de 43% ano a ano. A margem bruta total recuperou para 19,6%, acima da expectativa e melhorando em relação ao trimestre anterior. Fluxo de caixa livre ficou positivo em 1,531 bilhão de dólares, muito melhor que a expectativa de valor negativo, fluxo de caixa operacional de 6,263 bilhões de dólares. O volume de entregas foi de 486.500 veículos, queda de 2% ano a ano, a capacidade implantada de armazenamento energético atingiu 13,7 GWh, aumento de 10% em relação ao mesmo período do ano anterior, número de assinaturas ativas do FSD chegou a 1,74 milhão, acima do esperado. O preço das ações subiu mais de 2% após o pregão, mas depois caiu, com o mercado concentrando-se na recuperação da margem de lucro, fluxo de caixa livre positivo e avanços no FSD/Robotaxi, enquanto preocupa-se com a receita abaixo do esperado, queda do lucro GAAP, enfraquecimento das entregas de veículos e fraqueza do segmento de armazenamento de energia.
- Desempenho geral de receita e lucro
- Receita total de 28,046 bilhões de dólares, crescimento anual praticamente nulo, levemente abaixo da previsão de 28,13 bilhões de dólares, queda próxima de 0,7% em relação ao segundo trimestre de 28,236 bilhões de dólares.
- EPS ajustado de 0,48 dólar, acima do previsto de 0,44 dólar (cerca de 9% acima), queda de 4% ano a ano; EPS GAAP de 0,22 dólar, queda de 44% ano a ano.
- Lucro líquido GAAP de 787 milhões de dólares, queda de 43% em relação ao ano anterior; lucro líquido ajustado de 1,697 bilhão de dólares.
- Margem bruta total de 19,6%, acima das expectativas (quase 2 pontos percentuais acima), recuperando de 16,8% no segundo trimestre e aumentando cerca de 160 pontos-base ano a ano (18,0% no mesmo período do ano passado).
- Fluxo de caixa livre positivo em 1,531 bilhão de dólares, revertendo para positivo e muito acima da expectativa de negativo 4,99 bilhões de dólares (retornando do negativo de 1,092 bilhão no segundo trimestre); fluxo de caixa operacional de 6,263 bilhões de dólares.
- Caixa, equivalentes de caixa e investimentos de curto prazo totalizaram 45,447 bilhões de dólares ao final do período, aumento de 1,9 bilhão em relação ao trimestre anterior.
- Capex de 4,732 bilhões de dólares, abaixo da expectativa de 7,77 bilhões de dólares.
- Desempenho do segmento de automóveis
- Receita do segmento de automóveis de 20,56 bilhões de dólares, queda de 3% ano a ano, mas acima da estimativa do mercado de 19,83 bilhões de dólares.
- Volume de entregas de 486.500 veículos, queda de 2% ano a ano; produção de 464.400 veículos, aumento de 4% ano a ano. Modelo 3/Y entregou 478.200 veículos, queda de 1% ano a ano; outros modelos entregaram 8.295 veículos, queda de 48% ano a ano.
- Estoque global de veículos de 11 dias, abaixo dos 15 dias do segundo trimestre.
- Margem bruta GAAP no segmento de automóveis de 18,5%; margem bruta do segmento de automóveis excluindo créditos regulatórios de 18,1%, superior ao segundo trimestre (16,3%) e ao mesmo período do ano passado (15,4%).
- Receita de créditos regulatórios de 113 milhões de dólares, queda de 73% ano a ano (417 milhões de dólares no mesmo período do ano passado).
- Desempenho dos demais segmentos
- Receita de serviços e outros de 4,61 bilhões de dólares, aumento de 33% ano a ano, acima do esperado de 4,3 bilhões de dólares.
- Receita de geração e armazenamento de energia de 2,88 bilhões de dólares, queda de 16% ano a ano, muito abaixo da previsão de 3,91 bilhões de dólares (em parte devido a reembolsos relacionados a tarifas para clientes), principal razão para a receita não ter alinhado às expectativas.
- Capacidade de armazenamento de energia implantada de 13,7 GWh, aumento de 10% ano a ano (ligeiramente acima dos 13,5 GWh do segundo trimestre), taxa de pedidos e backlog alcançaram recorde histórico; margem bruta do segmento de energia em cerca de 33% (melhoria significativa em relação ao 20% do segundo trimestre).
- Assinaturas ativas do FSD em 1,74 milhão, acima da expectativa de 1,57 milhão (quase 11% acima), aumento de 67% ano a ano; taxa de escolha do FSD em novos veículos na América do Norte acima de 75% (quase 20 pontos percentuais acima do segundo trimestre).
- Robotaxi acumulou quase 2 milhões de milhas rodadas sem supervisão, crescimento de 8 vezes em relação ao trimestre anterior. Optimus já iniciou a produção das primeiras unidades com padrão de qualidade de produção em massa na linha de alta produção na Califórnia.
- Capex e planos futuros
- Capex do trimestre de 4,732 bilhões de dólares, abaixo da expectativa de 7,77 bilhões de dólares.
- A empresa revisou a previsão de Capex anual de 25 bilhões para cerca de 20 bilhões de dólares, enfatizando o gerenciamento das despesas por meio de implantação de capital mais eficiente, com financiamento majoritariamente por fluxo de caixa operacional.
- Os principais campos de investimento incluem linha de montagem do Optimus, computação de IA, produção do Cybercab e fábrica de chips Terafab vinculada à SpaceX. O objetivo é atingir 400 MW de poder de treinamento de IA inteligente até o final do ano.
- Megafactory do Texas já começou a produção, com capacidade planejada de 50 GWh.
- Perspectivas para o próximo trimestre e visão anual
- O artigo não apresenta detalhes claros das orientações para o Q4 em termos de receita ou lucro.
- A meta de Capex anual foi ajustada para cerca de 20 bilhões de dólares (antes era 25 bilhões); caso a meta anterior fosse mantida, o Q4 necessitaria de aproximadamente 12 bilhões, mas este valor foi de fato revisado para baixo.
- A empresa destacou que a demanda supera significativamente a produção, os pedidos e backlog de armazenamento de energia atingiram recordes, e o progresso do FSD e Robotaxi segue avançando.
- Cenário de mercado e preocupações dos investidores
- A principal questão está na receita abaixo do esperado devido ao fraco resultado do segmento de armazenamento de energia, queda nas entregas de veículos ano a ano, grande redução nos créditos regulatórios e queda acentuada no lucro GAAP devido ao maior investimento; Ao mesmo tempo, a recuperação da margem de lucro, EPS ajustado acima do esperado e fluxo de caixa livre positivo (principalmente devido à contenção de gastos) junto com o progresso no FSD e Robotaxi oferecem suporte.
- Os investidores se preocupam com receita aquém das expectativas, queda no lucro GAAP, entregas de veículos enfraquecidas, segmento de armazenamento de energia mostrando fraqueza e pressão futura sobre o Capex (apesar de ter ficado abaixo do esperado neste trimestre e revisado para baixo no ano), além de estarem atentos ao retorno de longo prazo nos investimentos em IA, robótica e direção autônoma. As ações subiram mais de 2% após o pregão e depois caíram, acumulando queda de cerca de 14% no ano.
Isenção de responsabilidade: O conteúdo deste artigo é apenas para referência e não constitui recomendação de investimento.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Nomura alerta: o risco de crédito atual da IA é surpreendentemente semelhante à bolha da Internet e à crise da Lehman, tudo depende do preço do petróleo
A Nomura construiu uma estrutura de "ciclo de crédito de dez anos", qualificando a atual tecnologia de IA e a turbulência de crédito soberano da França como a "segunda onda de choques" — historicamente, cerca de 1-2 anos após o término desta fase, eclodirá uma "terceira onda de choques" que desencadeará uma recessão. A variável central é o preço do petróleo: se o aumento de preços for causado por excesso de demanda, o Federal Reserve ficará preso a um dilema de estagflação, incapaz de cortar as taxas de juros, tornando inevitável uma escalada da crise; se o principal motivo forem fatores geopolíticos, ainda haverá algum espaço para ajustes de políticas.

Perda de 80,7 bilhões de dólares em meio ano, aposta em poder computacional de 750 bilhões de dólares: por que a probabilidade de falência da Anthropic é precificada em apenas 17%?
Os argumentos que sustentam uma baixa probabilidade de falência incluem: o crescimento da receita ainda está em um nível elevado; investidores estratégicos como Google e Amazon têm fortes motivos para manter a operação da empresa; o IPO em si proporcionará um novo canal de captação de capital; e a maior parte dos 80,7 bilhões de dólares em prejuízo líquido refere-se a itens não monetários, não gerando pressão imediata sobre o caixa.
 VIPEstratégia semanal Tesla

VIPEstratégia semanal SpaceX
Crypto prices
More


