
Relatório financeiro do terceiro trimestre de 2026 da Meta: receita supera expectativas, cresce 26% para 64,6 bilhões de dólares; Muse AI ultrapassa dez milhões de usuários, impulsionando uma nova narrativa de crescimento da IA!
 2026/10/22 04:58
🔥 Radar de Tendências das Ações dos EUA já está disponível! 3 grandes temas principais das ações americanas + 6 ações selecionadas + 7 eventos importantes no calendário – onde estão as oportunidades nas bolsas americanas esta semana? Clique e veja todos os 22 direcionamentos de investimento em um gráfico→
Pontos principais:
Meta faturou 64,6 bilhões de dólares no terceiro trimestre, um aumento anual de 26%, superando as expectativas do mercado, impulsionado principalmente pelo desempenho forte da publicidade. Devido a cerca de 9,9 bilhões de dólares em custos legais e altos investimentos em infraestrutura de IA, a margem operacional caiu para 20% e o fluxo de caixa livre tornou-se negativo. O recém-lançado agente de IA pessoal Muse rapidamente superou 10 milhões de usuários nos EUA e Canadá, com destaque para o cenário de compras; a gestão posiciona o produto como motor de crescimento para um ARPU mais alto no longo prazo, e anunciou nova categoria de ações sem direito a voto para apoiar a expansão de IA. As ações subiram entre 2-5% após o fechamento, com o mercado focando mais na orientação de receita e narrativa do Muse do que na pressão de lucro de curto prazo.
Análise detalhada
1. Desempenho geral de receita e lucro
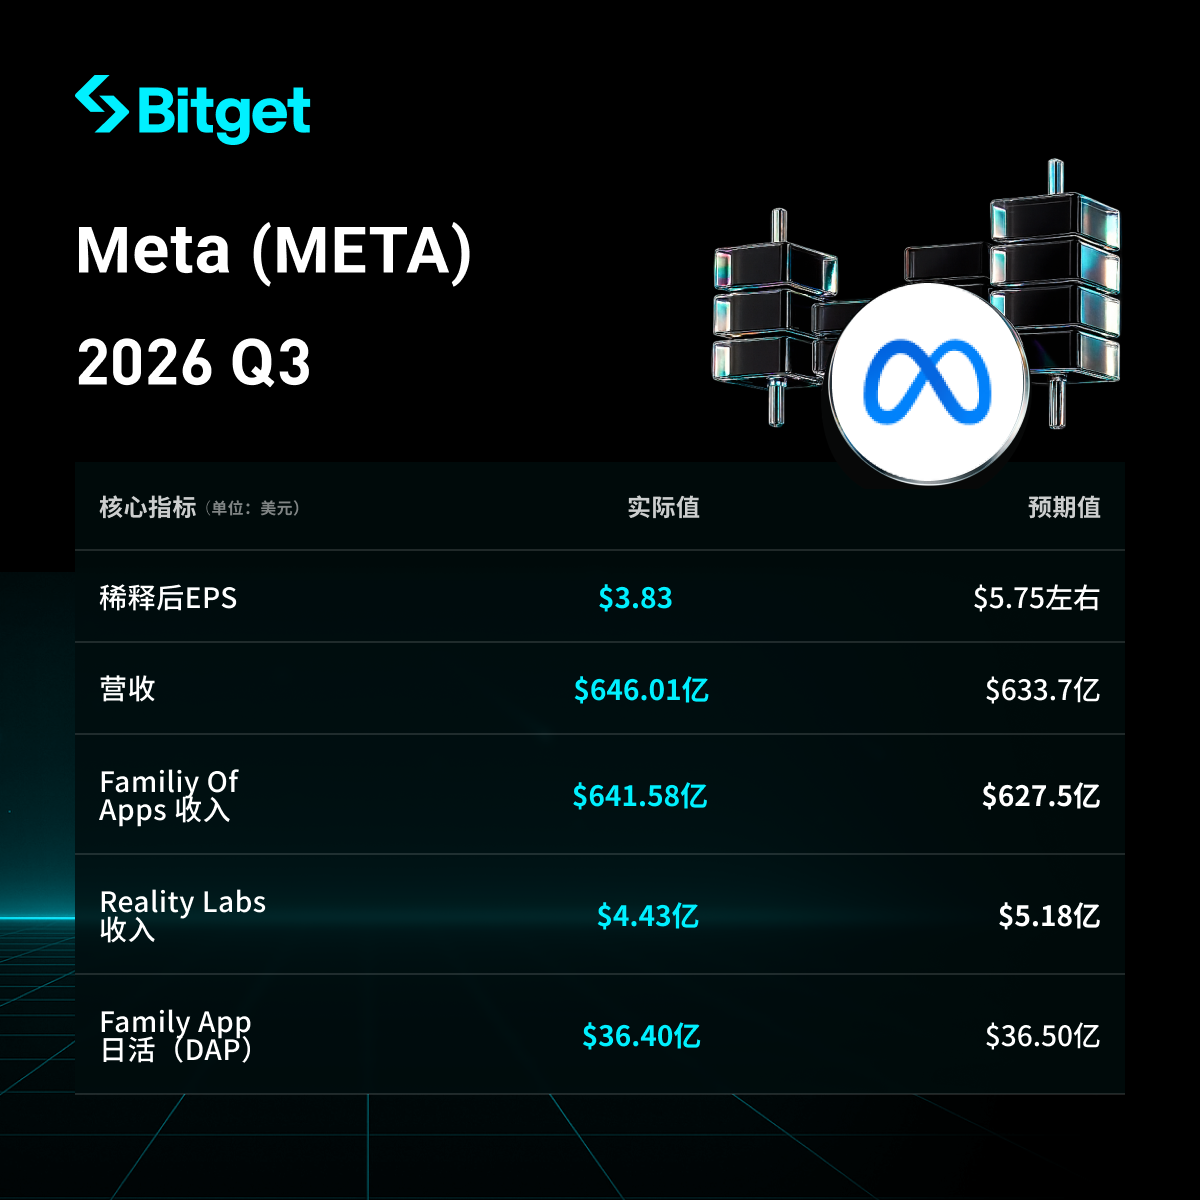
- Receita trimestral de 64,601 bilhões de dólares, aumento anual de 26% (em base relatada e moeda constante), superando a expectativa do mercado de cerca de 63,37 bilhões de dólares segundo LSEG.
- Lucro diluído por ação GAAP de 3,83 dólares (incluindo 9,89 bilhões de dólares em custos legais relacionados a ações de vários procuradores estaduais); excluindo esse impacto e os impostos, lucro diluído ajustado por ação foi de 7,40 dólares.
- Renda operacional de 12,988 bilhões de dólares, queda anual de 37%; margem operacional de 20% (40% no ano anterior). Excluindo custos legais, a renda operacional seria cerca de 22,88 bilhões de dólares, com margem em torno de 35%.
- Lucro líquido de 9,86 bilhões de dólares, crescimento anual de 264% (base de comparação baixa devido a custos fiscais elevados no ano anterior).
- Fluxo de caixa operacional de 32,786 bilhões de dólares; fluxo de caixa livre negativo em 2,12 bilhões de dólares (positivo em 10,63 bilhões de dólares no ano anterior), devido principalmente ao aumento de despesas de capital.
- Volumetria de anúncios cresceu 10% ano a ano, preço médio por anúncio subiu 14% no mesmo período, indicando demanda publicitária e melhor desempenho das recomendações de IA.
- Total de funcionários foi de 66.775, uma queda de 15% na comparação anual.
2. Desempenho do agente Muse IA
- Desde o lançamento, no início de setembro, mais de 10 milhões de usuários nos EUA e Canadá configuraram o agente pessoal Muse (em cerca de 6 semanas); cerca de 25% destes usam diariamente, aumentando a retenção.
- Compras são o uso mais comum: mais de 25% dos usuários participantes compraram via o agente IA, com ticket médio acima de 200 dólares; a atividade do conector Plaid superou as expectativas do setor.
- A gestão afirma que o Muse já atingiu market fit, entrando em operação em larga escala, com meta de atender bilhões de usuários; plano para construir capacidade de computação para suportar mais de 1 bilhão de usuários.
- Atualmente, devido ao “custo computacional muito elevado”, o produto opera no negativo; espera-se ganhos de eficiência de mais de 10 vezes no próximo ano, tornando-o lucrativo em escala.
- Monetização: grátis para a maioria dos usuários, receita vinda de taxas sobre transações, subscrições de modelos premium/token, serviços empresariais e APIs; expectativa de ARPU (receita média por usuário) de longo prazo superior ao dos apps familiares (nos EUA, ARPU anual de algumas centenas de dólares).
- Lançamento simultâneo do Muse Wonder (primeiro modelo avançado) e expansão de habilidades para pequenas empresas (integração com Shopify, QuickBooks, etc., auxiliando na otimização de publicidade e operações); integração planejada aos óculos Meta e lançamento de VM confidencial e outras funções de privacidade.
3. Desempenho de outros departamentos de negócios
- Apps Familiares (Family of Apps): Receita de cerca de 64,2 bilhões de dólares (incluindo cerca de 63,1 bilhões em receita publicitária, alta anual de 26%); usuários ativos diários (DAP) de 3,64 bilhões, aumento de 3% no ano. Recomendações via IA aumentaram engajamento (tempo assistindo Reels cresceu), ferramentas de anúncios gerados por IA já utilizadas por quase 10 milhões de anunciantes.
- Outras receitas: Cerca de 1,1 bilhão de dólares, alta anual de 59% (inclui mensagens e assinaturas pagas do WhatsApp, etc).
- Reality Labs: Receita de 443 milhões de dólares, queda anual de 6% (queda de vendas do Quest, parcialmente compensada por crescimento dos óculos de IA); prejuízo operacional de cerca de 4,13 bilhões de dólares no trimestre. Estima-se prejuízo de 18 a 19 bilhões de dólares no ano e redução para cerca de 15 bilhões em 2027, com foco estratégico em IA e óculos.
4. Despesas de capital e plano de investimentos em IA
- CapEx do terceiro trimestre (incluindo leasing/locações) foi de 34,9 bilhões de dólares, dedicado principalmente a servidores, data centers e infraestrutura de rede.
- Orientação anual de despesas de capital entre 135 e 145 bilhões de dólares (limite mínimo anterior: 130 bilhões).
- Principais áreas de investimento: capacidade computacional de IA (para escalar o Muse e recomendações dos negócios principais), construção de data centers; anúncio de criação de uma nova classe de ações ordinárias classe C sem direito a voto (vigente a partir de janeiro de 2027, equivalente a um split 2:1), para apoiar financiamento, remuneração de funcionários e aquisições, mantendo o controle de Zuckerberg.
- A gestão projeta que os investimentos em IA sustentarão forte crescimento do core business até 2027 e liberarão novas oportunidades de receita.
5. Orientações para o próximo trimestre (Q4 2026)
- Orientação de receita entre 73 e 76 bilhões de dólares, mediana de cerca de 74,5 bilhões, acima da expectativa do mercado (cerca de 73,7 bilhões); supõe-se vento contrário cambial de cerca de 1%, ano a ano.
- Orientação de despesas anuais entre 175 e 179 bilhões de dólares (incluindo custos legais); excluindo custos legais do Q3, renda operacional anual será maior que em 2025.
- Orientação de taxa tributária para o quarto trimestre entre 15%-17%.
- Orientação de perda anual do Reality Labs de 18-19 bilhões de dólares e cerca de 15 bilhões para 2027.
| Receita | 64,6 bilhões USD (+26%) | 73-76 bilhões USD | - |
| CapEx | 34,9 bilhões USD | - | 135-145 bilhões USD |
| Despesas | 51,6 bilhões USD | - | 175-179 bilhões USD |
| Prejuízo Reality Labs | ~4,1 bilhões USD | - | 18-19 bilhões USD (2027 cerca de 15 bi) |
6. Contexto de mercado e preocupações dos investidores
- Ponto principal: O negócio de publicidade e recomendações de IA continuam crescendo, mas o aumento dos investimentos em capacidade de computação reverteu o fluxo de caixa livre e comprimiu margens; Muse oferece uma nova narrativa com base em crescimento inicial e dados de compras, mas o alto custo computacional e a monetização são distantes.
- Desafios de mercado: custos legais impactaram pontualmente o lucro; Muse está limitado aos EUA e Canadá e precisa ganhar eficiência em escala; Reality Labs mantém prejuízo elevado mesmo com previsão de redução, ainda sendo um fator de consumo de caixa. Investidores focam se o ARPU do Muse excederá os aplicativos existentes a longo prazo, se a eficiência computacional pode realmente melhorar 10x, e a sustentabilidade do crescimento até 2027.
- Resposta dos investidores: Receita acima das expectativas, orientação forte para o quarto trimestre e destaque do Muse impulsionaram as ações entre 2-5% após o fechamento, com o mercado priorizando o potencial de crescimento diante das pressões de fluxo de caixa de curto prazo.
Disclaimer: O conteúdo deste artigo é apenas para referência e não constitui qualquer conselho de investimento.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Nomura alerta: o risco de crédito atual da IA é surpreendentemente semelhante à bolha da Internet e à crise da Lehman, tudo depende do preço do petróleo
A Nomura construiu uma estrutura de "ciclo de crédito de dez anos", qualificando a atual tecnologia de IA e a turbulência de crédito soberano da França como a "segunda onda de choques" — historicamente, cerca de 1-2 anos após o término desta fase, eclodirá uma "terceira onda de choques" que desencadeará uma recessão. A variável central é o preço do petróleo: se o aumento de preços for causado por excesso de demanda, o Federal Reserve ficará preso a um dilema de estagflação, incapaz de cortar as taxas de juros, tornando inevitável uma escalada da crise; se o principal motivo forem fatores geopolíticos, ainda haverá algum espaço para ajustes de políticas.

Perda de 80,7 bilhões de dólares em meio ano, aposta em poder computacional de 750 bilhões de dólares: por que a probabilidade de falência da Anthropic é precificada em apenas 17%?
Os argumentos que sustentam uma baixa probabilidade de falência incluem: o crescimento da receita ainda está em um nível elevado; investidores estratégicos como Google e Amazon têm fortes motivos para manter a operação da empresa; o IPO em si proporcionará um novo canal de captação de capital; e a maior parte dos 80,7 bilhões de dólares em prejuízo líquido refere-se a itens não monetários, não gerando pressão imediata sobre o caixa.
 VIPEstratégia semanal Tesla

VIPEstratégia semanal SpaceX
Crypto prices
More


