
Os títulos do Tesouro dos EUA já atingiram o fundo? Chefe de mesa de negociação da Goldman Sachs: Títulos de longo prazo "ainda completamente ignorados"

O mercado de títulos do Tesouro dos EUA está enfrentando uma sobreposição de múltiplas pressões. Os rendimentos dos títulos de longo prazo continuam subindo, os compradores ainda não entraram no mercado e a divergência entre títulos e ações está se tornando cada vez mais evidente.
Rich Privorotsky, chefe da mesa de operações do Goldman Sachs, afirmou abertamente que os títulos do Tesouro dos EUA de longo prazo “ainda não despertaram nenhum interesse”. Apesar dos dados mais recentes do PCE terem ficado abaixo do esperado, reduzindo levemente a possibilidade de aumento dos juros em outubro, isso teve impacto quase nulo sobre os rendimentos dos títulos de longo prazo — as expectativas de alta de juros de curto prazo já estão praticamente precificadas e a verdadeira pressão agora está concentrada no extremo da curva de rendimentos.
Ao mesmo tempo, as expectativas de volatilidade para os títulos de longo prazo já se desvincularam claramente da ansiedade observada no mercado de taxas de curto prazo, e Privorotsky resume: “Esse estado de coisas precisa urgentemente de calma”.
A rápida alta dos rendimentos também está acionando múltiplos sinais de alerta baseados em dados históricos. Florian Roger, do BNP Paribas CIB, afirma que já considera 5,5% como o ponto crítico em que os rendimentos dos títulos do Tesouro americano de 10 anos passam a exercer pressão significativa sobre o mercado de ações: “Estamos muito próximos, e quando isso ocorrer, as avaliações das ações começarão a parecer excessivas”.
Simon White, estrategista macroeconômico da Bloomberg, alerta que os investidores não devem se iludir com avaliações aparentemente baixas — do ponto de vista histórico dos próprios títulos do Tesouro, seus rendimentos talvez ainda não tenham atingido o fundo do poço.
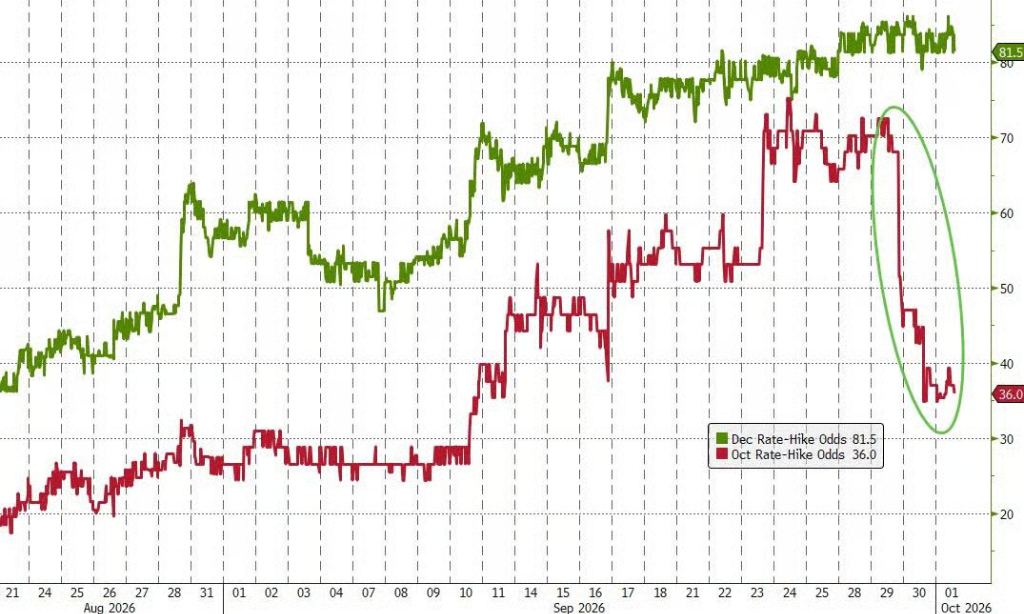
Falta de compradores nos títulos do Tesouro de longo prazo, recuperação do mercado ainda não chegou
O rendimento dos títulos do Tesouro de 10 anos já subiu para 5,34%, mas esse nível ainda não estimulou uma demanda significativa. Embora, sob vários ângulos, a avaliação dos títulos americanos já pareça relativamente atraente, o sentimento de cautela ainda predomina no mercado.
A análise de Simon White, da Bloomberg, mostra que, ao comparar o rendimento dos títulos de 10 anos do Tesouro dos EUA com a média do PIB nominal americano e o rendimento dos títulos alemães de 10 anos — excluindo períodos excepcionais como pandemia e crise financeira global — os movimentos históricos dos dois indicadores são altamente compatíveis, e atualmente o rendimento dos Treasuries já está claramente acima dessa média.
Ao mesmo tempo, o rendimento de 10 anos supera o valor justo construído a partir do ritmo mundial de altas de juros dos bancos centrais, curva de rendimentos, preço do petróleo e taxas de juros políticas em mais de 60 pontos-base, mas tanto compradores estrangeiros quanto domésticos ainda não entraram de forma significativa.
A relação valor relativo ações-renda fixa também emite um sinal semelhante. O prêmio de risco das ações, medido pela diferença entre o rendimento por ação dos últimos 12 meses e o rendimento dos títulos do Tesouro de 10 anos, caiu para o menor nível em mais de 20 anos, indicando que a atratividade relativa das ações em comparação aos títulos está em seu ponto mais baixo na história. Mesmo considerando os lucros futuros, esse indicador está próximo do ponto mais baixo histórico em 2025.
White destaca que, ajustando-se o rendimento pela retirada do prêmio de prazo, é possível fazer uma comparação mais justa; sob esse critério, os Treasuries ainda possuem certa atratividade, mas a vantagem já diminuiu.
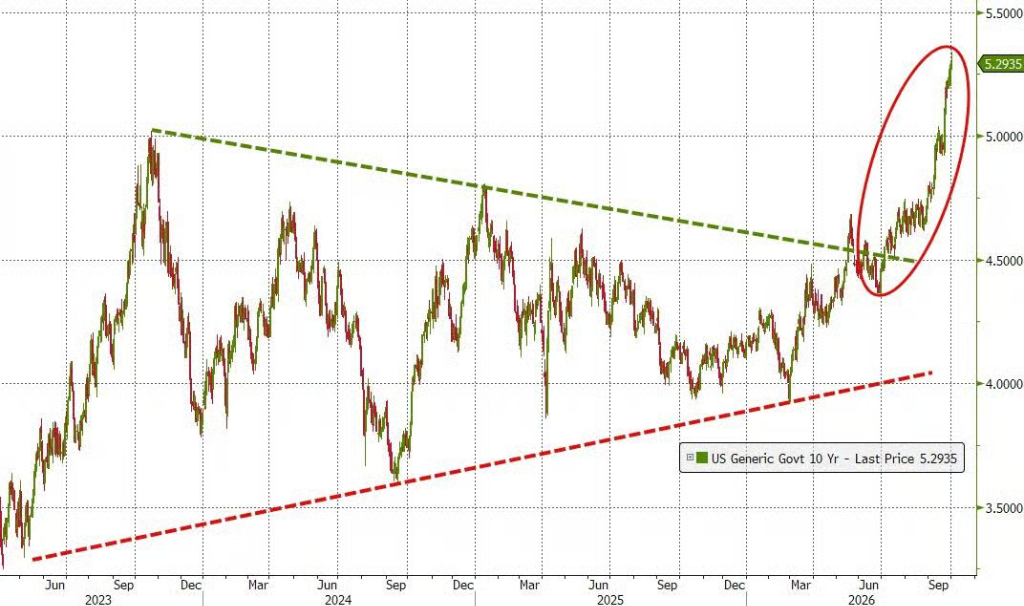
Retorno à média histórica mostra que ainda não há sobrevenda suficiente
Embora os indicadores de avaliação acima mostrem que os títulos do Tesouro dos EUA estão relativamente subvalorizados, outra estrutura de análise mais simples usada por White — retorno total anual dos Treasuries em relação à média histórica — emite um sinal mais cauteloso.
Esse modelo mostra que os retornos anuais dos Treasuries oscilam em torno da média no longo prazo, muitas vezes ocorrendo um excesso de ajuste para baixo durante fases de queda. No momento, os retornos anuais dos títulos americanos caíram para perto da média de tendência, mas os dados históricos sugerem que esse patamar não significa necessariamente que o fundo já foi atingido. Com base em mais de 50 anos de dados, nos casos em que os retornos dos últimos seis meses caíram e chegaram perto da média, cerca de três quartos das vezes os retornos caíram ainda mais três meses depois.
A direção do rendimento real também apoia essa avaliação. O atual aumento do rendimento nominal é guiado principalmente pelo rendimento real, enquanto o breakeven de inflação permanece moderado. Um indicador líder de rendimento real de 10 anos desenvolvido por White — que integra liquidez excedente, agressividade dos aumentos de juros dos bancos centrais globais e taxas do Fed — mostra que o rendimento real ainda tem espaço para subir. O ciclo de antecipação desse indicador sobre o rendimento real é de cerca de três a quatro meses.
Pressão fiscal e risco de liquidez não podem ser ignorados
Os potenciais compradores ainda precisam enfrentar a grave situação fiscal dos EUA antes de entrar no mercado.
Entre os principais mercados emergentes e economias desenvolvidas, o déficit fiscal dos EUA como proporção do PIB é um dos maiores do mundo, atrás apenas de Brasil, Polônia, Hungria e Colômbia. Excluindo os juros, o déficit fiscal estrutural dos EUA também lidera o ranking mundial, empatado com o Reino Unido, indicando uma pressão fiscal que não pode ser ignorada.
Com o rendimento subindo continuamente, o risco de mercado pode ainda ser reforçado por um círculo vicioso. O aumento do rendimento eleva a volatilidade, afetando exigências de margem e limites de exposição ao risco dos títulos, sendo que, historicamente, o aumento da volatilidade normalmente acompanha uma deterioração na liquidez do mercado de Treasuries.
White destaca ainda que, quando o rendimento de 10 anos persiste acima de 5,25% a 5,50%, a correlação histórica entre títulos do Tesouro e ações frequentemente se torna positiva por longos períodos, enfraquecendo ainda mais o apelo dos Treasuries como instrumento de hedge de carteira.
Expectativa de intervenção do governo aumenta, mas não é motivo para comprar
Diante de tantas pressões, a expectativa por intervenção política também cresce no mercado. Segundo informações, o Departamento do Tesouro dos EUA contratou nesta semana o estrategista-chefe de mercados da Jefferies, David Zervos, como consultor — uma escolha que pode não ser mera coincidência. Zervos declarou, em entrevista, que o Tesouro está recuperando o controle sobre a gestão de prazos da dívida e enfatizou “a necessidade de monitorar de perto como esse processo avança”.
No entanto, White alerta que, embora a expectativa de intervenção do governo aumente o risco de posições vendidas, ela não constitui uma razão suficiente para comprar. Se o mercado começar a esperar que o governo “garanta” o setor, pode entrar numa situação difícil, em que é arriscado tanto montar posições vendidas quanto se sentir seguro em posições compradas; os investidores ainda precisam manter cautela.
O dilema central do mercado de Treasuries, hoje, é: a avaliação já melhorou, mas múltiplas restrições técnicas, fiscais e de liquidez ainda não foram eliminadas, e ainda é preciso mais evidências para confirmar se o rendimento já está realmente próximo do fundo.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Banco Central da Índia resgata a rupia esgotando reservas: reservas estrangeiras caem abruptamente em 50 bilhões de dólares, dívida futura em dólar de 200 bilhões se torna uma bomba-relógio
O capital estrangeiro vendeu ações indianas líquidas no valor de 31 bilhões de dólares este ano, e o controle administrativo está acelerando a demanda de hedge para o mercado offshore de NDF, enquanto o efeito da intervenção continua enfraquecendo. O risco mais fatal é que o diferencial de rendimento entre os títulos do governo da Índia e dos EUA de 10 anos despencou de 600 pontos base em 2013 para apenas 200 pontos base, quase rompendo a tradicional linha de defesa das taxas de juros. A Índia enfrenta um dilema: persistir pode esgotar o espaço de política enquanto, se tentar restaurar o diferencial por meio do aumento dos juros, o crescimento econômico será sufocado.

Enquanto Starlink desafia o poder de precificação das operadoras de telecomunicações, AT&T (T.US) vende negócios no México por US$ 2 bilhões e foca na demanda por conectividade com IA
AT&T concordou em vender seu negócio no México para Televisa e Fintech por US$ 2 bilhões. A transação está prevista para ser concluída no primeiro trimestre de 2027, aguardando aprovação dos órgãos reguladores do México.


Sinais dovish impulsionam recuperação, mercados acionários da Ásia-Pacífico se recuperam, mercado sul-coreano sobe mais de 1% com chance de encerrar sequência de cinco quedas, Taiyo Yuden salta 7%
Na quarta-feira, o índice MSCI Ásia-Pacífico subiu 0,2%, recuperando-se ligeiramente da baixa registrada na terça-feira, a menor desde agosto. O índice KOSPI da Coreia do Sul chegou a subir mais de 2%. SK Hynix e Samsung Electronics registraram alta superior a 3% durante o pregão, mas depois recuaram. O Nikkei 225 ampliou seus ganhos para 0,53%. O gigante de MLCC Taiyo Yuden liderou o setor de hardware de IA, enquanto Fujikura avançou quase 4%. O rendimento dos futuros de títulos do Tesouro americano de 10 anos permaneceu em 5,21%, um aumento de 0,5 ponto-base em relação à terça-feira.

Crypto prices
More


