
JP Morgan: o risco oculto do mercado de ações dos EUA: a alavancagem está de volta

Olá a todos, sou You Dou.
Quando o mercado sobe, as pessoas tendem a mudar facilmente sua percepção de risco.
Logo após uma rodada de ajustes, o foco é sempre perder menos. Quando o mercado volta a subir, as preocupações passam a ser: será que minha posição está leve demais? Devo recomprar as ações que vendi antes? Devo aumentar a alavancagem para recuperar os lucros perdidos?
Em 30 de setembro, o J.P. Morgan lançou um relatório chamado "Flows & Liquidity", com o subtítulo "Equity vulnerabilities", que pode ser entendido como "Vulnerabilidades do mercado acionista".
O relatório discute um problema frequentemente mascarado pela alta dos preços: após o desinvestimento e redução de alavancagem em junho e julho, parte das posições e alavancagens retornaram ao mercado. E parte dessa alavancagem talvez nunca tenha saído de fato.
Após a leitura, minha maior dúvida foi: por que esses dois fenômenos podem ocorrer simultaneamente?
Desalavancagem em junho e julho: quem realmente reduziu?
No final de julho, o J.P. Morgan avaliou que o processo de desalavancagem iniciado em junho avançou mais rápido que o esperado, e que o excesso de posições e alavancagem acumulado anteriormente já tinha sido amplamente absorvido.
Mas dois meses depois, eles perceberam que alguns indicadores de superaquecimento voltaram a surgir.
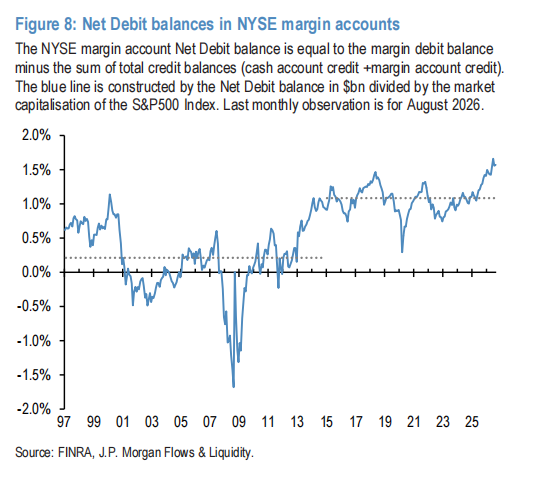
Um ponto que merece atenção são as contas de margem.
O relatório utiliza o saldo líquido do endividamento nas contas de margem em relação ao valor de mercado total do S&P 500 para observar o nível de alavancagem dos investidores individuais americanos. Essa métrica desconta o saldo credor de caixa nas contas e, portanto, não deve ser confundida com o valor total de débito por margem noticiado nos jornais.
Até agosto, esse indicador continuava em um patamar muito alto.O J.P. Morgan considera que a desalavancagem em junho e julho teve pouco ou nenhum efeito sobre a alavancagem nas contas de margem.
Aqui cabe precisão: essas contas incluem tanto pessoas físicas quanto instituições. O J.P. Morgan acredita que a maioria são investidores individuais, por isso utiliza como um proxy de alavancagem do investidor retail. Não é uma pesquisa detalhada de cada conta individualmente.
Mas a diferença sugerida é clara:passar por uma desalavancagem no mercado não significa que todos os tipos de participantes realmente reduziram seu grau de alavancagem.
Alguns recursos já ajustaram sua exposição ao risco, outros continuam com alto nível de dívida dentro do mercado. Apenas observar os índices não revela essas diferenças.
Os recursos que se afastaram também estão voltando a aumentar sua exposição.
A alavancagem das contas de margem não recuou de modo significativo, e ao mesmo tempo, parte das instituições voltou a aumentar o risco.
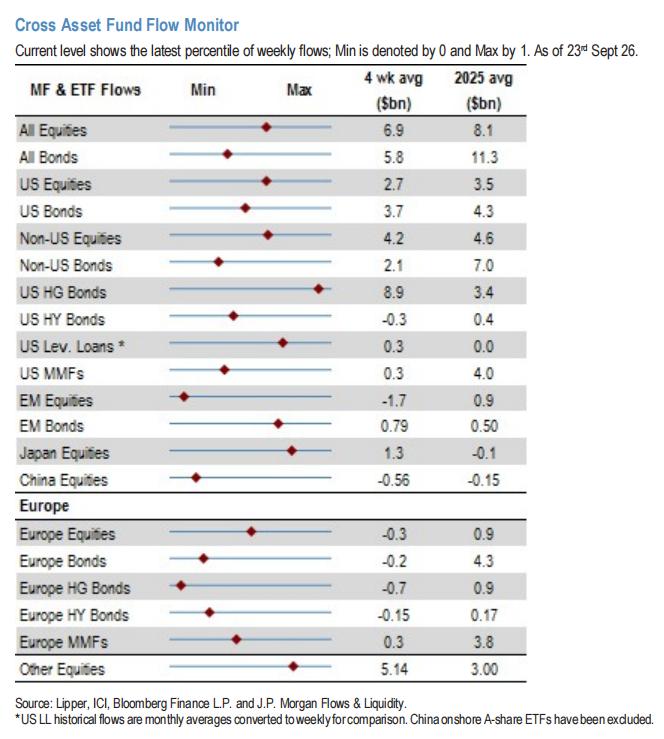
O relatório mostra que a posição somada de gestoras de ativos e fundos alavancados em futuros de ações dos EUA já se recuperou, aproximando-se das máximas do ano.
O indicador sintético de posições em ações também voltou, em setembro, para níveis próximos às máximas anteriores. Mas, segundo o J.P. Morgan, esse indicador pode já ter atingido o topo em setembro. Não se pode interpretar “retornar às máximas” como “todos continuam comprando agressivamente”.
Os fundos de trading de tendência mostraram evolução semelhante. De acordo com o sinal de momentum do J.P. Morgan, trend followers como CTAs podem estar reconstruindo posições compradas no Nasdaq e em índices asiáticos de tecnologia, mas ainda estão longe dos níveis extremos anteriores.
Os ETF alavancados oferecem outra perspectiva interessante.
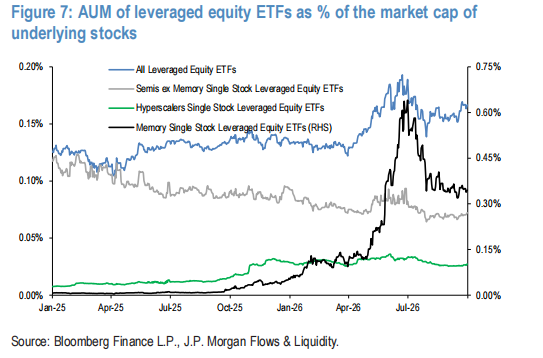
O relatório acompanha o volume de ativos em ETF alavancados de ações em relação ao valor de mercado dos respectivos ativos subjacentes. Após um fundo no final de julho, esse indicador voltou a subir nas semanas recentes, recuperando cerca de 70% do intervalo entre a mínima de abril e a máxima de junho.
Esse 70% se refere à posição dentro do intervalo observado, e não ao domínio dos ETF alavancados sobre o mercado como um todo.
A preocupação do J.P. Morgan é que, se esse indicador continuar subindo, os ETF alavancados poderão novamente ser fonte de desalavancagem e volatilidade excessiva.
Reunindo todas essas pistas, a estrutura de mercado fica mais clara: parte dos recursos mantém sempre alta alavancagem, enquanto outra parte aumentou exposição ao risco após ajustar posições. Mesmo assim, de forma geral, o J.P. Morgan considera que o sobreaquecimento das posições e da alavancagem hoje é menor do que foi em junho e julho.
No meu entendimento, isso torna o mercado mais sensível à volatilidade: se participantes distintos precisarem reduzir exposição simultaneamente, o motivo da venda pode não ser fundamentos das empresas, mas sim limitações de risco de cada um.
O impulso da alta também se esgota em algum momento.
O relatório também aborda a recompra de posições vendidas.
No início de setembro, a proporção de ações vendidas de SPY em circulação bateu mínimas históricas, mas desde então parece ter atingido um fundo. ETF de semicondutores, como SMH e DRAM, que tinham grande proporção de vendas a descoberto, também normalizaram esse indicador.
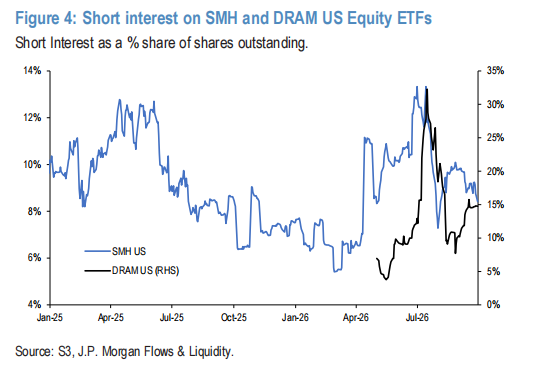
O J.P. Morgan acredita que a força impulsionada pela recompra dos vendidos já se dissipou em grande parte.
Quando vendidos encerram suas apostas, precisam recomprar os ativos. Essa demanda faz subir os preços, mas não significa necessariamente que haja novo dinheiro motivado pelo valor de longo prazo.
Quando a recomposição se esgota, o mercado precisa de novas fontes de compradores para sustentar o movimento.
Obviamente, isso não prova que o mercado vai cair logo, nem que baixa proporção de vendidos seja sinal direto de topo. O importante é que uma das forças que sustentaram a alta não necessariamente continuará com igual intensidade.
Mesmo com esses riscos, por que o J.P. Morgan ainda acredita em tecnologia?
Esse é outro ponto valioso do relatório.
Mesmo alertando sobre o risco de posições e alavancagem, o J.P. Morgan continua acreditando nos fundamentos das áreas de tecnologia e inteligência artificial.
Eles apresentam três motivos.
Primeiro, os preços de armazenamento continuam subindo, sustentando as empresas do setor.
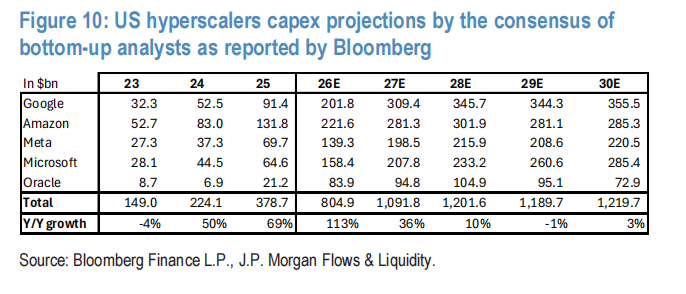
Segundo, analistas seguem revisando para cima as projeções de capex para grandes provedores de nuvem. O relatório soma Google, Amazon, Meta, Microsoft e Oracle: a projeção combinada para 2026 subiu de cerca de 758 bilhões de dólares em 1º de julho para cerca de 805 bilhões; para 2027, de 925 bilhões para aproximadamente 1,1 trilhão de dólares.
Esses números são projeções de analistas, não compromissos de gastos já confirmados pelas empresas, nem equivalem exclusivamente a despesas com IA. Eles mostram, porém, que o mercado segue ampliando as expectativas de investimentos em infraestrutura.
Terceiro, preços de locação de capacidade computacional, representados pelos GPU Hopper da Nvidia, têm mostrado sinais de melhora. O J.P. Morgan vê isso como suporte para monetizar investimentos em IA, além de contrariar o receio de rápida obsolescência ou grande depreciação dos equipamentos.
Por isso, a conclusão deles é que, mesmo que haja novo choque de desalavancagem semelhante ao de junho e julho, o bull market de tecnologia pode não ser interrompido.
Essa é uma análise do J.P. Morgan — não é uma garantia para o futuro.
Para mim, o alerta mais valioso do relatório é olhar para o desempenho operacional das empresas e para as posições de mercado de maneira integrada.
A demanda por IA pode continuar crescendo, os investimentos das empresas podem aumentar, e ainda assim, os preços das ações podem oscilar fortemente devido a posições lotadas e desalavancagem do mercado.
O progresso operacional das empresas e a resiliência dos investidores frente à volatilidade são fatores que afetam o preço.
Se interpretarmos a alta como “risco eliminado”, facilmente ignoramos essa camada de risco.
Ao entrar no quarto trimestre, o insight que levo deste relatório é: ao analisar uma tendência de mercado, além de perguntar o que aconteceu com as empresas, pergunte também como os participantes estão posicionados.
Quem está alavancado? Que posições já estão próximas das máximas? Se a volatilidade subir de repente, quem pode virar de comprador para vendedor?
Essas questões podem não nos ajudar a acertar a data do próximo ajuste, mas sim a entender por que uma tendência de mercado com fundamentos sólidos também pode de repente se tornar difícil de manter.
Estar confiante com o futuro de uma empresa e conseguir suportar a volatilidade durante o processo de investimento são duas questões que exigem igual atenção.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
A prosperidade superficial das ações americanas não consegue esconder a fraqueza interna! O S&P 500 está a menos de 2% do recorde histórico, enquanto as ações de pequenas empresas, bancos e setor de serviços públicos sofreram fortes quedas.
À medida que o rendimento dos títulos do Tesouro dos EUA de 10 anos chegou a 5,34%, atingindo o nível mais alto desde 2002, Wall Street está discutindo intensamente quando a onda de venda no mercado de títulos irá realmente impactar o aparentemente resiliente mercado de ações dos Estados Unidos.
Expectativas de aumento de juros pelo Federal Reserve em outubro esfriam! Autoridades sugerem que não há necessidade de agir com urgência e o boom dos investimentos em IA pode se tornar o principal risco de inflação no próximo ano
Vários altos funcionários do Federal Reserve enviaram sinais esta semana, sugerindo que, apesar da inflação nos Estados Unidos continuar alta e a possibilidade de novos aumentos nas taxas de juros no futuro, o Fed não tem pressa em tomar medidas em outubro.
Segundo notícias, a Anthropic pode iniciar seu IPO já em meados de novembro, com uma avaliação de até 2 trilhões de dólares, planejando estrear no mercado de ações dos EUA antes do Dia de Ação de Graças.
Segundo fontes familiarizadas com o assunto, a empresa de inteligência artificial Anthropic está buscando iniciar sua oferta pública inicial (IPO) já em meados de novembro e visa estrear oficialmente no mercado de ações dos EUA antes do feriado de Ação de Graças em 26 de novembro.
Anthropic avança para a oferta pública: rumores de IPO com avaliação de 2 trilhões antes do Dia de Ação de Graças, evento para investidores em 14 de outubro
Segundo relatos, a Anthropic pode iniciar a roadshow já em novembro, buscando concluir a oferta pública de ações antes do feriado de Ação de Graças dos EUA, em 26 de novembro. No dia 14 de outubro, será realizado um Dia do Investidor Pré-IPO com potenciais investidores, para o qual já foram enviados convites a um grupo de investidores institucionais. Alguns desses potenciais investidores acreditam que a avaliação razoável da empresa pode chegar a entre 1,8 e 2 trilhões de dólares.
Crypto prices
More


