
Destaques do relatório financeiro do quarto trimestre do ano fiscal de 2026 da Micron Technology: receita de 54,23 bilhões de dólares, aumento de 379% em relação ao ano anterior; EPS não-GAAP de 33,42 dólares, acima do esperado; projeção mediana para o primeiro trimestre chega a 61,5 bilhões de dólares, estabelecendo novo recorde.
 2026/10/01 02:03
🔥 Radar de Hotspots das Ações Americanas está disponível! 3 principais setores do mercado de ações dos EUA + 6 ações selecionadas + 7 eventos importantes no calendário, onde estão as oportunidades esta semana? Clique aqui para ver todos 22 direções de negociação→
Pontos principais:
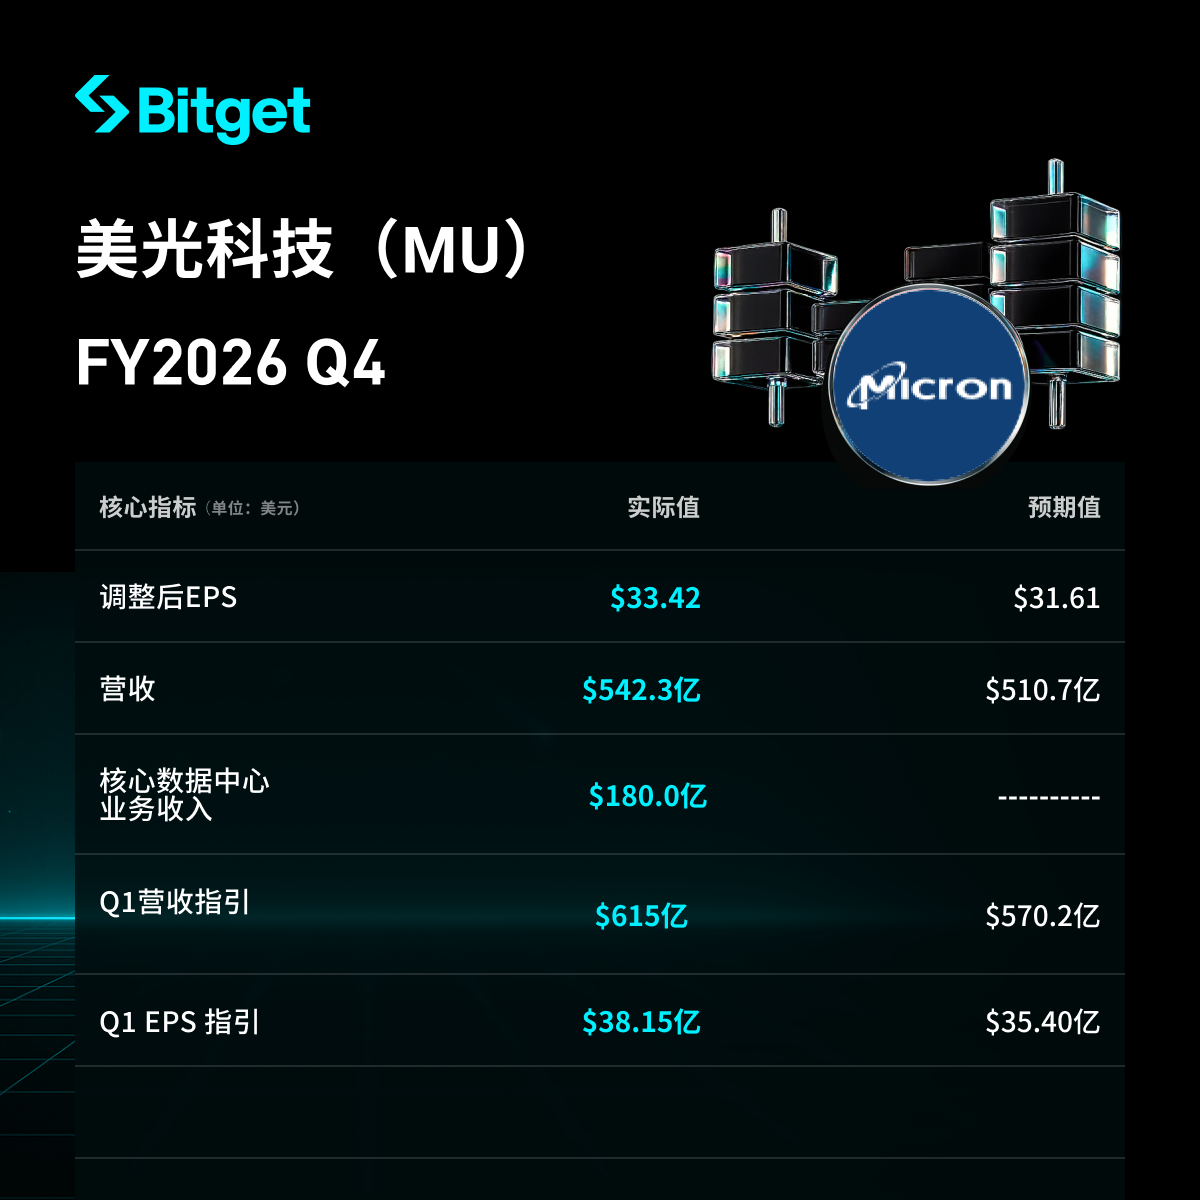
Micron divulgou em 30 de setembro de 2026 os resultados do quarto trimestre e do ano fiscal de 2026 encerrado em 3 de setembro de 2026. A receita do 4T foi de 54,229 bilhões de dólares, um aumento de 31% em relação ao trimestre anterior e 379% em relação ao ano anterior, marcando o sexto trimestre consecutivo de novo recorde de receita; o EPS diluído não-GAAP foi de 33,42 dólares, com receita, margem bruta e EPS todos superando o limite superior das orientações da empresa. A receita anual foi de 133,19 bilhões de dólares, um crescimento de 256% ano a ano. O valor médio estimado para o 1T do ano fiscal de 2027 é de 61,5 bilhões de dólares em receita e EPS não-GAAP de 38,15 dólares, ambos acima das expectativas do mercado. O preço das ações após o fechamento oscilou na faixa de 1040–1078 dólares, fechando próximo de 1065,11 dólares, refletindo divergência. Os fatores de impulso são a demanda por armazenamento relacionado a IA, aumento de preços de DRAM/NAND, além de maior visibilidade proporcionada por acordos estratégicos com clientes (SCA).
1. Desempenho geral de receita e lucro
- Receita do 4T: 54,229 bilhões de dólares; trimestre anterior: 41,456 bilhões de dólares; mesmo período do ano passado: 11,315 bilhões de dólares; variação trimestral +30,8%, anual +379%.
- Lucro líquido GAAP: 37,701 bilhões de dólares, EPS diluído de 32,87 dólares; mesmo período do ano anterior: lucro líquido de 3,201 bilhões de dólares, EPS de 2,83 dólares.
- Lucro líquido não-GAAP: 38,398 bilhões de dólares, EPS diluído de 33,42 dólares; trimestre anterior: 25,11 dólares (+33% t/t), ano anterior: 3,03 dólares.
- Expectativas de consenso: LSEG para EPS não-GAAP de 31,61 dólares, receita de 51,07 bilhões de dólares; Bloomberg, 31,83 dólares e 51,49 bilhões de dólares. A empresa superou em cerca de 1,6–1,8 dólar e 2,7–3,2 bilhões de dólares, respectivamente.
- Margem bruta GAAP: 86,8%; margem bruta não-GAAP: 87,0%, aumento de 210 pontos base t/t. No ano anterior, a margem bruta não-GAAP era de 45,7%.
- Lucro operacional não-GAAP: 44,636 bilhões de dólares, margem operacional de 82,3%, aumento de 110 pontos base t/t e cerca de 47 pontos percentuais a/a; lucro operacional GAAP de 43,751 bilhões de dólares, margem de 80,7%.
- Fluxo de caixa operacional no 4º trimestre: 43,97 bilhões de dólares (trimestre anterior: 25,39 bilhões de dólares; ano anterior: 5,73 bilhões de dólares); despesas de capital líquidas de 10,77 bilhões de dólares; fluxo de caixa livre ajustado de 33,2 bilhões de dólares.
- Saldo final de caixa, investimentos líquidos e caixa restrito de 73,48 bilhões de dólares; dívida de 5,2 bilhões de dólares e caixa líquido de 68,3 bilhões de dólares. Pagamento antecipado em caixa de clientes, ao final do trimestre: 12,7 bilhões de dólares, 12,3 bilhões recebidos no 4T, registrado em atividades de financiamento, mas não em fluxo de caixa livre.
- Estoque final de 10,4 bilhões de dólares, 129 dias de estoque, aumento de 9 dias t/t; a empresa informou que a oferta permanece extremamente restrita e prevê queda dos dias de estoque nos próximos trimestres.
- O Conselho declarou dividendo trimestral de 0,15 dólar por ação, a ser pago em 29 de outubro de 2026, com data de registro em 14 de outubro.
- Ano fiscal: receita de 133,188 bilhões de dólares contra 37,378 bilhões no ano anterior, alta de 256%; lucro líquido não-GAAP de 86,758 bilhões de dólares, EPS de 75,52 dólares (+811% a/a); margem bruta não-GAAP de 81,1%, melhorando cerca de 40 pontos percentuais ante 2025; fluxo de caixa operacional de 89,68 bilhões de dólares, fluxo de caixa livre ajustado de 62,31 bilhões, despesas de capital líquidas de 27,37 bilhões.
2. Desempenho de DRAM e NAND
- Receita de DRAM atingiu 39,8 bilhões de dólares, alta de 343% a/a, representando 73% da receita; crescimento de 27% t/t. O volume de vendas aumentou um dígito médio t/t e os preços aumentaram mais de dez por cento devido à oferta restrita de DRAM no setor.
- Receita de NAND atingiu 14,1 bilhões de dólares, alta de 526% a/a, representando 26% da receita; crescimento de 42% t/t. Volume aumentou cerca de 10% t/t, preço cerca de 30% t/t.
- Receita com SSDs para data centers alcançou quase 10 bilhões de dólares, mais de 10 vezes o volume do ano passado, representando mais de dois terços da receita de NAND.
- A receita de HBM cresce mais rápido que o total da empresa. A empresa já fechou acordos para a maioria do fornecimento de bits de HBM do ano calendário de 2027, com aumentos de preço significativos a/a e a diferença de margem em relação à DRAM tradicional diminuindo; a HBM4 está em desenvolvimento e, em colaboração com a Nvidia, desenvolve o primeiro HBM4E personalizado do setor (NVHBM) para a próxima geração de GPUs e a plataforma NVLink Fusion.
- A receita anual de DRAM superou 100 bilhões de dólares; receita de data center foi quatro vezes maior que no ano anterior.
3. Desempenho dos outros segmentos de negócios
| Data Center Core (CDBU) | 18,002 bilhões de dólares | 33% | +56% | aprox. 11,4x (ano anterior: 1,577 bilhão) | 90% (trimestre anterior: 87%) | 85% (trimestre anterior: 83%) |
| Armazenamento em Nuvem (CMBU) | 16,283 bilhões de dólares | 30% | +18% | +258% (ano anterior: 4,543 bilhões) | 83% (trimestre anterior: 83%) | 76% (trimestre anterior: 78%) |
| Móvel e Cliente (MCBU) | 13,114 bilhões de dólares | 24% | +14% | +249% (ano anterior: 3,760 bilhões) | 90% (trimestre anterior: 87%) | 88% (trimestre anterior: 86%) |
| Automotivo e Embarcado (AEBU) | 6,824 bilhões de dólares | 13% | +47% | +376% (ano anterior: 1,434 bilhão) | 84% (trimestre anterior: 79%, +470 pontos base) | 79% (trimestre anterior: 75%) |
- O crescimento do CDBU foi impulsionado tanto pelo preço quanto pelo volume, sendo o segmento de maior incremento do trimestre.
- A margem bruta do CMBU permaneceu estável, mas a margem operacional caiu 2 pontos percentuais t/t.
- As margens brutas de MCBU e AEBU aumentaram graças ao reajuste de preços.
- As despesas operacionais não-GAAP foram de 2,6 bilhões de dólares, um aumento de 1,1 bilhão t/t, devido principalmente ao aumento de salários de incentivo global e 300 milhões em investimentos comunitários.
4. Despesas de capital e acordos com clientes
- Despesas de capital líquidas do 4T de 10,77 bilhões de dólares; anual, 27,37 bilhões de dólares. Materiais oficiais não apresentaram comparação de despesas de capital com Samsung e SK Hynix no mesmo período.
- A previsão para o 1T do ano fiscal de 2027 é de despesas de capital de aproximadamente 11,5 bilhões de dólares; para a 1ª metade do ano fiscal de 2027, cerca de 25 bilhões; no segundo semestre, ainda maior. Investimentos em construção devem crescer mais que os em equipamentos.
- A empresa aumentou o plano de despesas de capital para o ano fiscal de 2027, com o acréscimo focado em construção para acelerar a oferta de salas limpas até o final de 2028 e além. A administração afirma que, mesmo considerando novas salas limpas na indústria, ainda não há um horizonte claro para reequilíbrio oferta-demanda dado o crescimento da demanda dos clientes.
- Foram assinados 26 acordos estratégicos com clientes. Obrigações restantes (RPO) em torno de 150 bilhões de dólares, considerando apenas acordos com estrutura de preços definida; acordos são take-or-pay. O compromisso financeiro total relacionado é de 32 bilhões de dólares, na maioria adiantamentos em caixa; estima-se que esses acordos cubram mais de 35% da receita até 2030; a receita real durante o período dos acordos deve ser significativamente maior do que os RPO correspondentes.
5. Orientação de resultados para o 1T do ano fiscal de 2027
| Receita | 61,5 bilhões de dólares ±1,5 bilhão | 61,5 bilhões de dólares ±1,5 bilhão |
| Margem Bruta | Aprox. 85,95% | Aprox. 86,25% |
| Despesas Operacionais | Aprox. 2,31 bilhões de dólares | Aprox. 2,06 bilhões de dólares |
| EPS Dil. | 37,84 dólares ±1,00 dólar | 38,15 dólares ±1,00 dólar |
- Orientação baseada em cerca de 1,15 bilhão de ações diluídas. Valor médio da receita representa cerca de +13% t/t acima dos 54,229 bilhões do 4T.
- Em relação às expectativas: LSEG prevê receita de 57 bilhões, EPS não-GAAP de 35,40 dólares; Bloomberg, receita de cerca de 56,77 bilhões. O valor médio supera em cerca de 4,5 bilhões (receita) e 2,75 dólares (EPS) essas estimativas.
- A empresa prevê novo recorde em 2027, com aumento sequencial de receita a cada trimestre; margem bruta do 1T é o “piso” e aumenta nos demais, mas o ritmo de aumento de preço desacelera. Despesas operacionais devem crescer cerca de 2,5 bilhões, principalmente em P&D e remuneração de incentivo.
6. Contexto de mercado e preocupações de investidores
- A questão central é que o treinamento e inferência de IA impulsionam a demanda por HBM, DRAM de servidor e SSD de data center, enquanto a oferta não consegue acompanhar. O CEO Sanjay Mehrotra afirma que a oferta e demanda por armazenamento serão ainda mais apertadas nos anos fiscais de 2027 e 2028 em comparação com 2026, sem perspectiva clara de reequilíbrio.
- O principal motor dos ganhos de DRAM e NAND nesta temporada é o preço, não o volume: o embarque de DRAM cresceu apenas digito médio, enquanto o preço cresceu acima dos dez por cento; NAND, volume cerca de +10% t/t e preço cerca de +30% t/t. O pico do ciclo depende da sustentação dos aumentos de preço.
- A margem bruta já está em 87%. Para o 1T, a orientação é de margem não-GAAP de 86,25%, um pouco abaixo do 4T — posição definida pela empresa como piso do ano fiscal de 2027. Se o aumento de preço desacelerar ou houver mudança no mix de produtos, a sustentabilidade da margem alta será a principal dúvida do mercado.
- O adiantamento de clientes e as RPOs melhoram a visibilidade dos resultados, mas os 12,7 bilhões de dólares recebidos precisam ser devolvidos no futuro, não podendo ser considerados caixa permanente.
- O aumento das despesas de capital e o acréscimo de cerca de 2,5 bilhões em despesas operacionais pressionam parte da flexibilidade do fluxo de caixa livre. As ações subiram cerca de 500%-550% no último ano e 275% este ano; após o fechamento, caíram para 1040 dólares e depois voltaram para 1078 dólares, mostrando que mesmo “superando expectativas” já não é suficiente para valorização unilateral ante expectativas tão elevadas.
Aviso Legal: O conteúdo deste artigo é apenas para referência e não constitui nenhuma recomendação de investimento.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Quem se posiciona primeiro diante da inflação, beneficia-se! Fundos de dívida globais disputam títulos públicos da Austrália e Alemanha, enquanto o Federal Reserve e o Banco da Inglaterra são considerados “seguidores”.
Os fundos globais de títulos estão recompensando aqueles que agiram cedo em relação à inflação.
O relatório financeiro da Micron (MU.US) "explodiu", mas o preço das ações oscilou: o superciclo de armazenamento está longe do topo, por que o mercado não está mais animado?
O valuation atual da Micron, com um múltiplo de aproximadamente 7 vezes o P/L futuro, reflete tanto as preocupações do mercado com a desaceleração do crescimento quanto pode conter um valor de longo prazo subestimado.
A divergência na avaliação da IA está aumentando! IPO da Anthropic: o fervoroso Silicon Valley propõe US$ 2 trilhões, enquanto a racional Wall Street reconhece apenas US$ 1,5 trilhão
A discussão sobre a avaliação do IPO da Anthropic está expondo o abismo de precificação entre o Vale do Silício e Wall Street. Os investidores de risco do Vale do Silício continuam apostando alto no crescimento da IA, com alguns bancos de investimento discutindo avaliações iniciais em torno de US$2 trilhões; já as instituições do mercado aberto de Wall Street focam em altas taxas de juros, despesas de capital em poder computacional e pressão contínua de financiamento, tendendo a uma avaliação de US$1,5 trilhão.
Crypto prices
More


