
Instituições de Wall Street alertam: o Federal Reserve cometeu o “pecado original”, e o rendimento dos títulos do Tesouro dos EUA de 10 anos pode caminhar para 8%

Enquanto a tempestade no mercado global de títulos se intensifica, Steven Blitz, economista-chefe dos EUA da TS Lombard, emitiu um alerta: o Federal Reserve está repetindo erros históricos ao afrouxar a política monetária cedo demais, antes que a inflação esteja totalmente controlada, este "pecado original" impulsionará a taxa dos Treasuries de 10 anos para eventualmente atingir 8% nos próximos anos.
Na quarta-feira, a taxa dos Treasuries de 10 anos já subiu para 5,30%, atingindo o nível mais alto desde 2002, e a maioria das instituições de Wall Street discute se 6% será o próximo patamar. Mas Blitz, em seu mais recente relatório "Repetição do Pecado Original", acredita que esse ponto de vista é "limitado demais" — 5,75% é apenas um degrau intermediário, sendo 8% o objetivo de longo prazo, que exercerá pressão substancial sobre o mercado de ações e finalizará a mentalidade de "comprar na baixa" que os investidores cultivam há décadas.
A lógica central deste julgamento é: a combinação de políticas fiscais e monetárias expansionistas elevará o centro da inflação e dos rendimentos em cada ciclo econômico, e a ecologia política dos EUA dificulta a reversão desse cenário no curto prazo. Blitz afirmou claramente que, apenas em 2029, os EUA podem demonstrar uma verdadeira vontade política de combater a inflação, "mas não apostaria nisso".
"Pecado Original": Afrouxamento Prematuro, A História se Repete
Blitz define o "pecado original" da política monetária como: flexibilizar antes que uma recessão tenha eliminado totalmente a inflação, "como morder de novo a mesma maçã".
Em sua narrativa, o "culpado" da vez é o ex-presidente do Federal Reserve, Powell. No final do ano passado, diante do arrefecimento do mercado de trabalho mas com recuperação dos lucros corporativos, Powell optou por cortar os juros — Blitz aponta que essa decisão ocorreu exatamente dois meses antes das eleições presidenciais de 2024, o que, objetivamente, foi um "presente político" para o governo Biden. Blitz reconhece que Powell sofreu "enorme pressão" do governo e de vários interessados em seu cargo, incluindo membros do FOMC, que queriam que Powell "fechasse os olhos e afrouxasse ainda mais".
Agora, Trump, a secretária do Tesouro Bessent e a conselheira econômica Bessent querem que o novo presidente do Federal Reserve, Walsh, execute políticas expansionistas no novo ciclo, "abrindo e fechando os olhos". Walsh, na reunião de setembro, elevou a meta dos Fed Funds em 25 pontos-base, para a faixa de 3,75%-4,00%, uma decisão aprovada por unanimidade. A reação de Blitz: "Por que não 50 pontos-base?"
"A Recessão que não Ocorreu": Expansão Fiscal Interrompe os Ajustes
Blitz define 2025 como "a recessão que não aconteceu". Após cerca de 22 meses de inclinação invertida na curva de rendimento, o emprego privado não-agrícola, excluindo o setor de saúde, está em declínio, e o crescimento econômico real deveria estar desacelerando — mas isso nunca se concretizou.
Os motivos são dois: primeiro, o tamanho excessivo da expansão fiscal; segundo, o Federal Reserve começou a cortar juros logo após a recuperação dos lucros empresariais. As políticas tarifárias também contribuíram para esse movimento.
Blitz cita duas regras clássicas de Wall Street: primeiro, lucros corporativos lideram o emprego, e o emprego lidera a inflação; segundo, o ano de menor inflação geralmente é o primeiro ano da recuperação. Isso significa que 2026 será um "bom ano"; apesar dos impactos das tarifas e dos preços do petróleo, a inflação subjacente realmente caiu. Mas de agora em diante, se o mercado de ações colaborar, os altos lucros empresariais impulsionarão novas contratações, elevando a inflação subjacente em 2027.
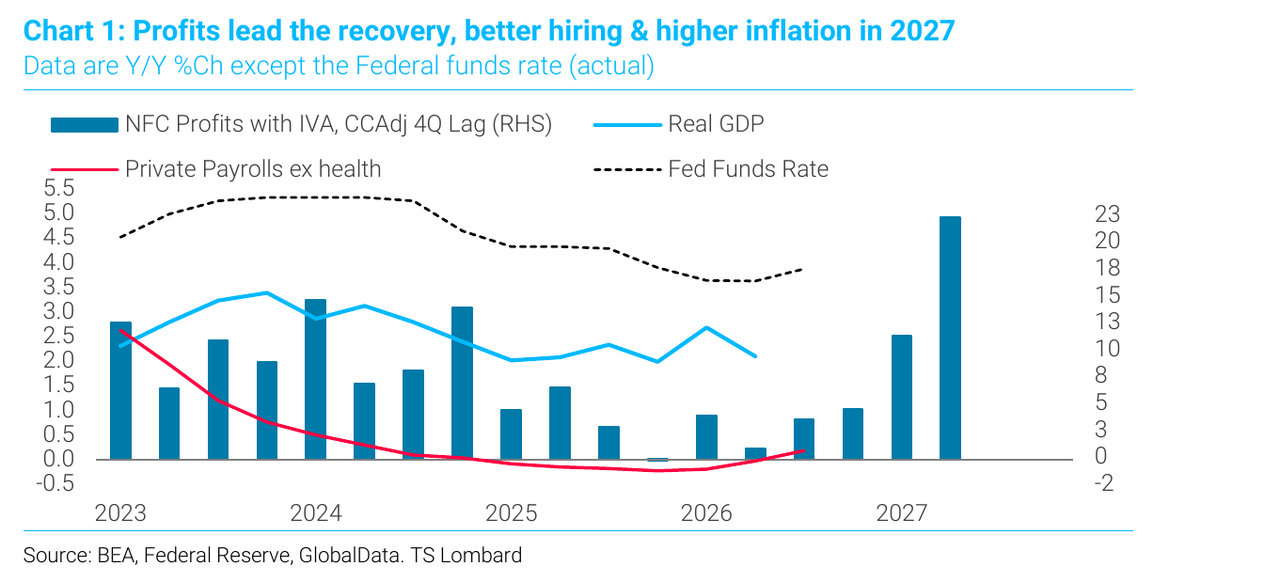
Ele também observa que, nos dados do PCE subjacente de agosto divulgados esta semana, o número aparentemente "abaixo do esperado" só ocorreu porque a leitura real de 0,247% foi arredondada para 0,2%, e as revisões de base mascararam toda a série. Ao mesmo tempo, a inflação supercore subiu 0,4% no mês, "outros serviços" atingiram a maior alta histórica, e os custos educacionais também subiram recorde. A taxa dos Treasuries de 10 anos então apagou todos os ganhos após a divulgação do PCE.
Spread de Swap: O Mercado Precifica o Risco Fiscal
A parte mais singular da análise de Blitz está na sua leitura do spread de swap. Ele acredita que o real motor por trás do aumento dos rendimentos é o "excesso de oferta de dívida soberana" — governos de mercados desenvolvidos precisam constantemente rolar suas dívidas, enquanto a expansão do déficit fiscal é mais rápida que o crescimento do PIB nominal, e os bancos centrais deixam de ser os compradores marginais.
O sinal mais direto vem do spread de swap: investidores cada vez mais preferem receber taxas flutuantes SOFR em títulos de 10 anos em vez de deter títulos soberanos com cupom fixo. Essa tendência já existe nos EUA desde 2012, mas após a pandemia, se espalhou globalmente — spreads de swap no Reino Unido e França estreitaram bastante, e o caso da Alemanha está ficando próximo ao equilíbrio.
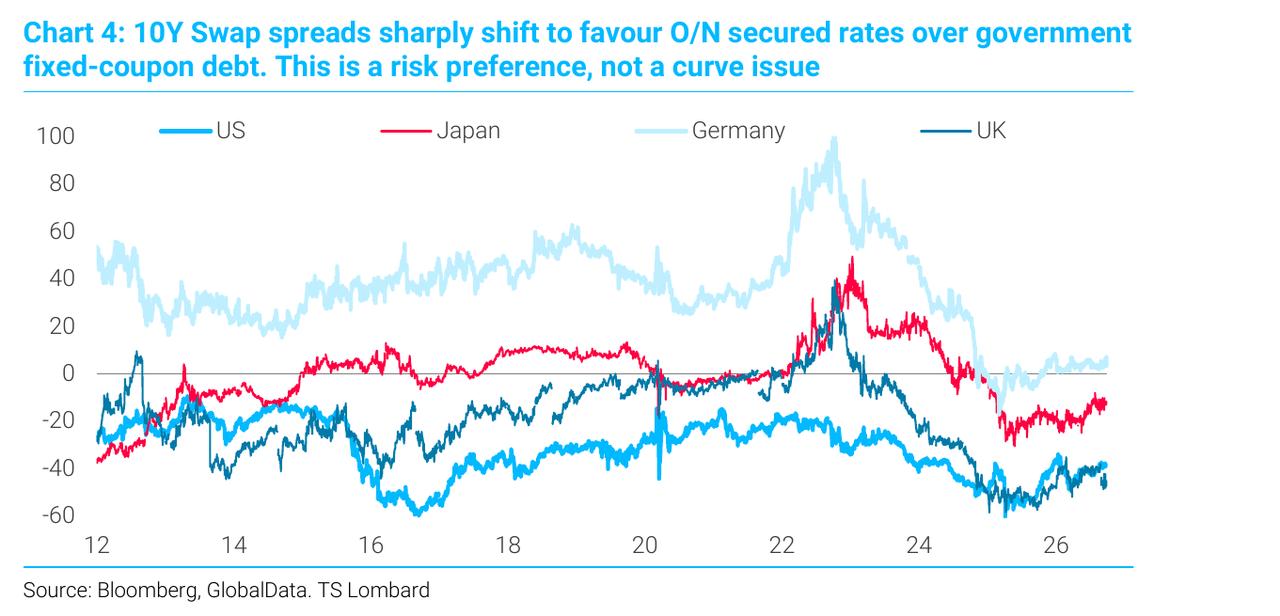
Blitz enfatiza: esta é uma "questão de apetite por risco, não de curva". França e Alemanha compartilham o mesmo banco central, e o Banco da Inglaterra normalmente segue o Banco Central Europeu, mas os spreads de swap dos dois países divergem. O mercado está precificando risco fiscal, não taxa de juros política ou caminho da inflação.
Ele construiu um modelo para o spread de swap de 10 anos dos EUA, que mostra que, mesmo excluindo o formato da curva de rendimento e as restrições regulatórias dos balanços dos bancos, a preferência do mercado por Treasuries americanos está em declínio ano após ano.
Por que 8%: Combinação de Política e Lógica Política
A principal conclusão de Blitz é: a combinação de política monetária expansionista e política fiscal expansionista elevará o piso da inflação e dos rendimentos em cada ciclo, até que haja uma vontade política genuína de conter a inflação, mesmo que isso tenha custos para o crescimento de curto prazo.
Ele resume essa divergência como "Hamilton versus Jackson" — o primeiro representa a gestão econômica pelo banco central, o segundo representa o caminho das políticas governamentais. "O populismo que escolherá o próximo presidente tende a Jackson". Ele resume a política americana nos últimos dez anos: "Conservadores em temas sociais, liberais em temas fiscais."
A natureza do aumento dos rendimentos é igualmente crítica. Blitz observa que, até então, o aumento dos rendimentos foi impulsionado principalmente pelas taxas reais, o que reprimiu o mercado de ações, mas evitou uma venda do dólar. Mas se o principal motor passar a ser o prêmio de expectativa de inflação, "as ações podem se sair bem, e os vendedores do dólar viverão sua era", quando "o tão esperado mercado de urso do dólar finalmente começará de fato".
A variável decisiva é que a taxa de poupança líquida dos EUA já caiu para zero, "sem sinais de melhora". Neste contexto, Blitz faz sua afirmação: "Eventualmente veremos a taxa dos Treasuries de 10 anos atingir 8%".
O que vai 'Quebrar' Antes
Blitz não projeta o colapso de nenhum ativo específico. O que ele prevê que vai quebrar é uma mentalidade — a "firme crença" do mercado de que a inflação retornará a 2% e a lógica reflexiva de que "apostar em ações e títulos sempre traz retorno". Para uma geração de investidores acostumados com 40 anos de queda de taxas e habituados a comprar na baixa, essa será uma grande mudança de paradigma.
Vale ressaltar que Blitz não está sozinho. Segundo notícias, o chefe de delta hedge da Goldman Sachs, Rich Privorostsky, disse esta semana que os movimentos das taxas de juros "já são sérios demais para serem ignorados", ainda que "o mercado de ações demonstre uma resiliência impressionante".
Além disso, o Tesouro dos EUA não é impotente diante do movimento das taxas. O Rabobank chegou a chamar o plano ampliado de recompra de títulos de agosto pelo Tesouro de "controle leve da curva de rendimentos", alertando que "taxas mais altas pioram a perspectiva fiscal, elevando o prêmio de prazo, o que, por sua vez, empurra os rendimentos ainda mais para cima". A recompra "quebra este ciclo, mas pode não ser suficiente para interrompê-lo".
A avaliação de Blitz: um governo que se recusa a aceitar uma recessão não pode determinar o teto dos rendimentos por vontade própria.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Segundo notícias, a Anthropic pode iniciar seu IPO já em meados de novembro, com uma avaliação de até 2 trilhões de dólares, planejando estrear no mercado de ações dos EUA antes do Dia de Ação de Graças.
Segundo fontes familiarizadas com o assunto, a empresa de inteligência artificial Anthropic está buscando iniciar sua oferta pública inicial (IPO) já em meados de novembro e visa estrear oficialmente no mercado de ações dos EUA antes do feriado de Ação de Graças em 26 de novembro.
Anthropic avança para a oferta pública: rumores de IPO com avaliação de 2 trilhões antes do Dia de Ação de Graças, evento para investidores em 14 de outubro
Segundo relatos, a Anthropic pode iniciar a roadshow já em novembro, buscando concluir a oferta pública de ações antes do feriado de Ação de Graças dos EUA, em 26 de novembro. No dia 14 de outubro, será realizado um Dia do Investidor Pré-IPO com potenciais investidores, para o qual já foram enviados convites a um grupo de investidores institucionais. Alguns desses potenciais investidores acreditam que a avaliação razoável da empresa pode chegar a entre 1,8 e 2 trilhões de dólares.

Os rendimentos dos títulos do Tesouro dos EUA pressionam, o índice de ações bancárias permanece em uma faixa de ajuste, e Citigroup cai quase 5% durante o pregão.
Durante o pregão de quinta-feira, o índice bancário KBW atingiu o menor nível em quatro meses, recuando 14% em relação ao pico de meados de agosto. Analistas destacaram que, em setembro deste ano, o desempenho do setor financeiro em relação a outros setores foi o pior para o período desde 1990. Outros analistas ressaltaram que o mercado está excessivamente preocupado com a ameaça dos agentes de IA, possíveis impactos das eleições intermediárias nos EUA e a alta das taxas de juros. A temporada de resultados dos grandes bancos começa em 13 de outubro, tornando o desempenho dos lucros uma verificação crucial.
Crypto prices
More


