
Especialistas: O ouro está prestes a entrar na maior alta das últimas décadas? Pressão sobre as moedas fiduciárias aumenta e o próximo alvo do preço do ouro pode ser US$ 5.000

Relatório Huotong 1 de outubro—— O estrategista da WisdomTree, Shah, acredita que, embora o ouro esteja sendo pressionado no curto prazo pelo aumento dos rendimentos dos títulos, fortalecimento do dólar e política monetária restritiva, o mercado está ignorando as pressões sobre as moedas fiduciárias, a insustentabilidade da dívida soberana e o suporte da psicologia inflacionária. Ele prevê que o preço do ouro se estabilize acima de 4.000 dólares este ano e que, nos próximos 12 meses, possa se aproximar dos 5.000 dólares.
Nitesh Shah, chefe de Pesquisa de Commodities e Macroeconomia da WisdomTree, acredita que o mercado de ouro ainda está lutando contra o aumento dos rendimentos dos títulos e o aperto da política monetária global, mas os investidores podem estar excessivamente focados nos ventos contrários de curto prazo, negligenciando o que pode se tornar um dos ambientes mais favoráveis para o metal precioso em décadas. O cerne desse contexto é a crescente pressão sobre o sistema de moedas fiduciárias, e o papel do ouro como ativo alternativo está sendo reconsiderado pelo mercado. Em outras palavras, a volatilidade atual do ouro não significa o fim da história; a verdadeira grande narrativa pode estar apenas começando.
Ventos contrários de curto prazo persistem, mas não contam toda a verdade
Shah reconhece que o aumento das taxas de juros, rendimentos elevados dos títulos e o fortalecimento do dólar continuam sendo obstáculos de curto prazo significativos para o ouro. O ouro parece estar em confronto com o mercado de títulos há vários anos seguidos. Tradicionalmente, a relação entre ouro e rendimentos dos títulos pode ser restabelecida em períodos mais curtos, mas essas correlações costumam falhar quando os rendimentos oscilam fortemente. Assim, as pressões do mercado de títulos em curto prazo realmente reprimem o desempenho do ouro, mas não explicam totalmente a lógica de longo prazo do metal. Se os investidores olharem apenas para as mudanças nas taxas e rendimentos de curto prazo, podem subestimar o papel do ouro em meio às grandes transições macroeconômicas.
A psicologia inflacionária é mais intensa que os modelos, ouro se alinha à percepção popular
Enquanto isso, Shah observa que uma inflação persistente continua a fornecer um importante suporte subjacente ao ouro. Embora as expectativas inflacionárias básicas do mercado estejam relativamente ancoradas e as taxas de equilíbrio pareçam estáveis, os consumidores já se acostumaram aos altos preços e aos choques inflacionários recorrentes. Ao conversar com pessoas comuns nas ruas, elas acreditam que a inflação está elevada e permanecerá assim por bastante tempo, sem crer que os preços voltarão logo à meta de 2%. As pessoas já se habituaram a ondas de aumentos de preços mais frequentes.
Shah acredita que o mercado de ouro está psicologicamente mais próximo do consumidor comum do que dos investidores cujas expectativas inflacionárias permanecem ancoradas. Essa diferença psicológica significa que o ouro reflete não apenas a inflação prevista nos modelos, mas também a percepção real das pessoas sobre a perda contínua do poder de compra da moeda.
Dilema dos bancos centrais: alta de juros não resolve choque de oferta
Shah acrescenta que os bancos centrais enfrentam o problema de que o aumento das taxas de juros não resolve muitos dos choques de oferta que impulsionam a inflação atual. Os bancos centrais podem, de fato, restringir a demanda via elevação de juros, mas a política monetária não consegue mitigar as interrupções geopolíticas nos mercados globais de commodities. Segundo ele, pressões adicionais pelo lado da oferta, como possíveis impactos climáticos, podem manter a inflação elevada. Apesar dessas pressões obrigarem os bancos centrais a manter políticas restritivas no curto prazo, a grande narrativa do ouro não termina aí. A política monetária pode conter a demanda, mas dificilmente conserta cadeias de suprimentos, conflitos geopolíticos ou problemas estruturais em energia e alimentos – fatores que podem manter a inflação recorrente.
Dívida soberana insustentável, mercado de títulos é a grande história do ouro
Shah aponta que a grande narrativa do ouro está se desenrolando no mercado de títulos, já que o mundo enfrenta o aumento insustentável da dívida soberana. A dívida do governo dos EUA já aumenta há vários anos, sendo irreal esperar que o rendimento dos títulos públicos permaneça anormalmente baixo por tempo indefinido, especialmente com o Fed diminuindo gradualmente sua enorme carteira acumulada desde a crise financeira global.
Ele diz que a questão da dívida ser insustentável é um tema há mais de cinco anos para discutir o mercado de ouro. Os investidores prestam demasiada atenção ao impacto negativo dos juros de curto prazo mais altos, mas não dão atenção suficiente ao efeito do aumento dos déficits fiscais e à deterioração da sustentabilidade da dívida. No curtíssimo prazo, rendimentos mais altos são negativos para o ouro; mas no médio prazo, as mesmas pressões podem representar “um dos cenários mais otimistas para o ouro desta década”, ou até mais tempo. Ele descreve isso como uma batalha entre a moeda fiduciária e o “quase-moeda” físico, enxergando aí um argumento muito forte para o ouro.
Perspectiva de preço: construtiva no curto prazo, mirando próximo de 5.000 dólares em um ano
No momento, o ouro ainda precisa enfrentar rendimentos mais altos dos títulos, taxas de juros elevadas e um dólar forte, aspectos que Shah qualifica como ventos contrários de curto prazo. Apesar dessas pressões, ele mantém uma visão construtiva sobre o preço.
Ele afirma que espera que o preço do ouro se mantenha acima de 4.000 dólares por onça no restante deste ano.
Ele acrescenta que, devido à incerteza econômica persistente, espera que o ouro possa se aproximar dos 5.000 dólares por onça nos próximos 12 meses, à medida que o arrefecimento da inflação reduza os rendimentos dos títulos e enfraqueça o dólar.
Shah diz que o ouro ainda tem uma narrativa positiva para o próximo ano, mas alerta que, se os ventos contrários do mercado de títulos persistirem e o consenso do mercado se mostrar equivocado, os preços podem ficar relativamente estáveis.
Resumo: o verdadeiro teste do ouro não está nas taxas de curto prazo, mas na credibilidade das moedas fiduciárias
No geral, Shah não nega as pressões de curto prazo sobre o ouro, mas alerta o mercado para não se concentrar em excesso nos rendimentos dos títulos, taxas de juros e dólar forte. O que realmente importa é a ancoragem da psicologia inflacionária, a persistência dos choques de oferta, a insustentabilidade da dívida pública e o desgaste contínuo da credibilidade das moedas fiduciárias. Se essas forças continuarem em ação, o ouro pode deixar de ser apenas um refúgio de curto prazo para se tornar uma das mais importantes apostas macroeconômicas das últimas décadas. A perspectiva do ouro para o próximo ano ainda é positiva, embora o caminho não deva ser linear; se os ventos contrários do mercado de títulos persistirem, o ouro pode entrar em um movimento lateral. Porém, no médio prazo, as pressões sobre as moedas fiduciárias e a lógica da dívida ainda podem abrir um espaço maior para o ouro.
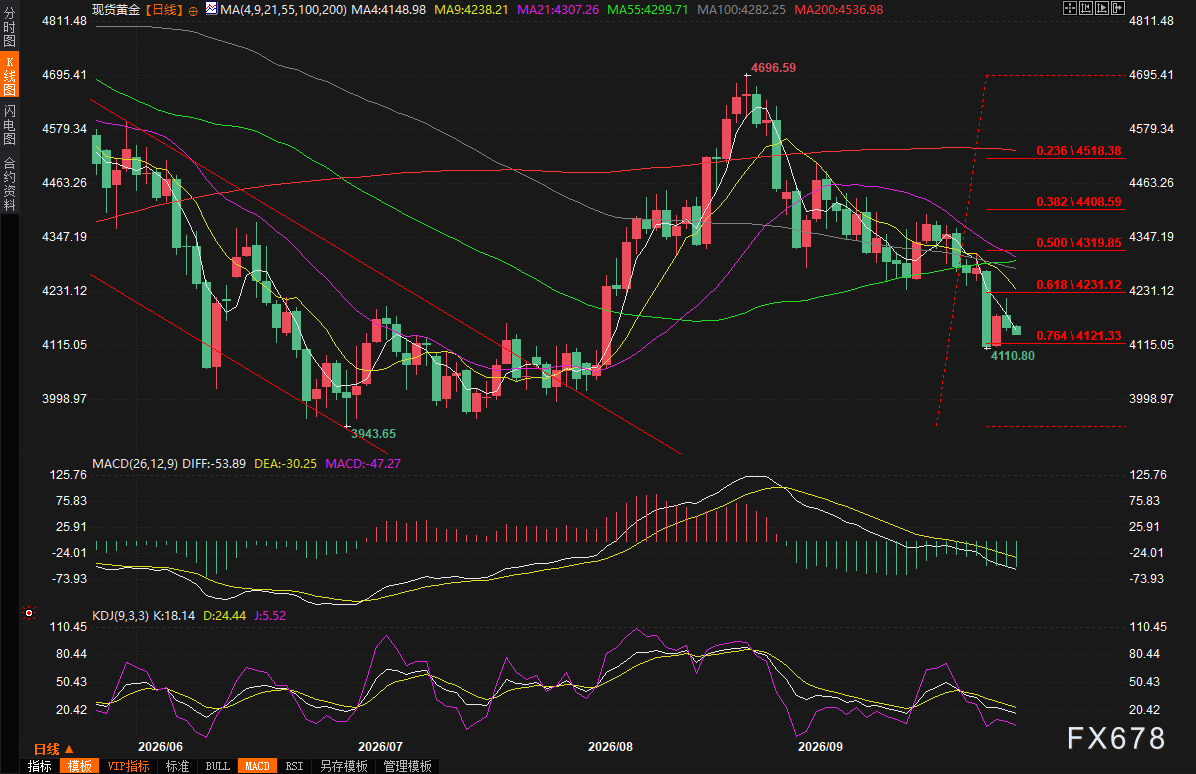
(Gráfico diário do ouro à vista, fonte: EasyHuotong)
Horário do Leste Asiático 08:57, ouro à vista cotado a 4.143,14 dólares por onça.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Retorno ao “Pânico do Taper” de 2013! O “referencial global de precificação de ativos” sobe 50 pontos-base em um mês, algo raro
O mercado de títulos do Tesouro dos EUA está passando pelo pior declínio mensal em quatro anos — o rendimento dos títulos de 10 anos disparou mais de 50 pontos base em setembro, ultrapassando 5,3%, o maior nível desde 2002. Vendas forçadas continuam surgindo, formando um ciclo vicioso: compradores marginais estão ausentes, ferramentas de política são ineficazes, e o Goldman Sachs alertou que o "limite de velocidade" mensal foi quebrado, com padrões históricos apontando para fortes impactos no mercado de ações. Essa turbulência pode marcar o fim da era global de baixas taxas de juros.
Crypto prices
More


