
PCE esfria inesperadamente + revisão do PIB: Rendimentos dos títulos do Tesouro dos EUA despencam, ouro dispara US$10 em curto prazo — que sinal isso revela?

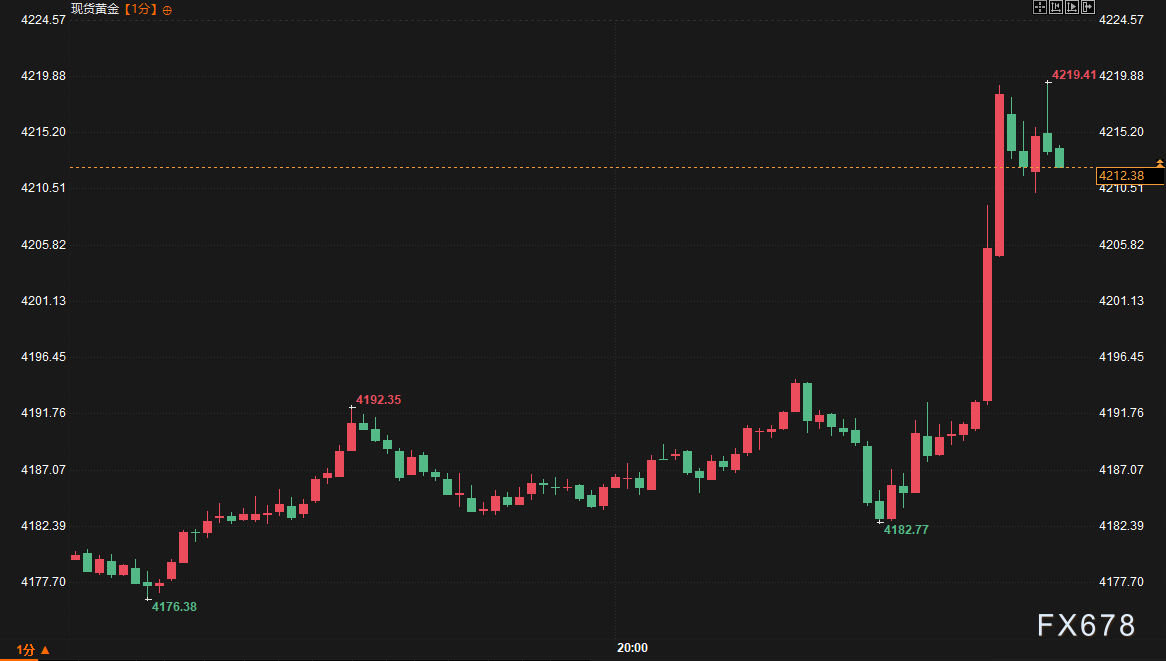
Portal Financeiro 30 de setembro—— Na quarta-feira (30 de setembro), às 20h30 do horário da Ásia Oriental, o Departamento de Comércio dos EUA divulgou simultaneamente o Índice de Preços de Despesas de Consumo Pessoal (PCE) de agosto e o valor final do PIB do segundo trimestre. O núcleo do PCE de agosto subiu apenas 0,2% em relação ao mês anterior e 3,0% em relação ao ano anterior; o PCE geral subiu 0,3% em relação ao mês anterior e 3,4% em relação ao ano anterior; o valor final do PIB do segundo trimestre foi revisado para 2,2% e o consumo final foi elevado para 3,8%. Após a divulgação dos dados, o ouro à vista subiu mais de 10 dólares no curto prazo, atingindo 4.205 dólares/onça, e a prata à vista também registrou alta.
Na quarta-feira (30 de setembro), às 20h30 do horário da Ásia Oriental, o Departamento de Comércio dos EUA divulgou simultaneamente o Índice de Preços de Despesas de Consumo Pessoal (PCE) de agosto e o valor final do PIB do segundo trimestre. O mercado esperava que o núcleo do PCE subisse 0,3% no mês e 3,3% no ano, o PCE geral subisse 0,4% no mês e 3,7% no ano; a expectativa para o valor final do PIB anualizado do segundo trimestre era de manutenção em 1,5%. O resultado real foi significativamente diferente: o núcleo do PCE de agosto subiu apenas 0,2% no mês e 3,0% no ano; o PCE geral subiu 0,3% no mês e 3,4% no ano; o valor final do PIB do segundo trimestre foi revisado para 2,2% e o consumo final foi elevado para 3,8%.
Após a divulgação dos dados, o ouro à vista subiu mais de 10 dólares no curto prazo, atingindo 4.205 dólares/onça, e a prata à vista também registrou alta; o rendimento do Tesouro americano de 10 anos caiu cerca de 5 pontos base para 5,205%, enquanto o rendimento de 2 anos caiu 4,57 pontos base; os índices futuros de ações subiram em todo o quadro.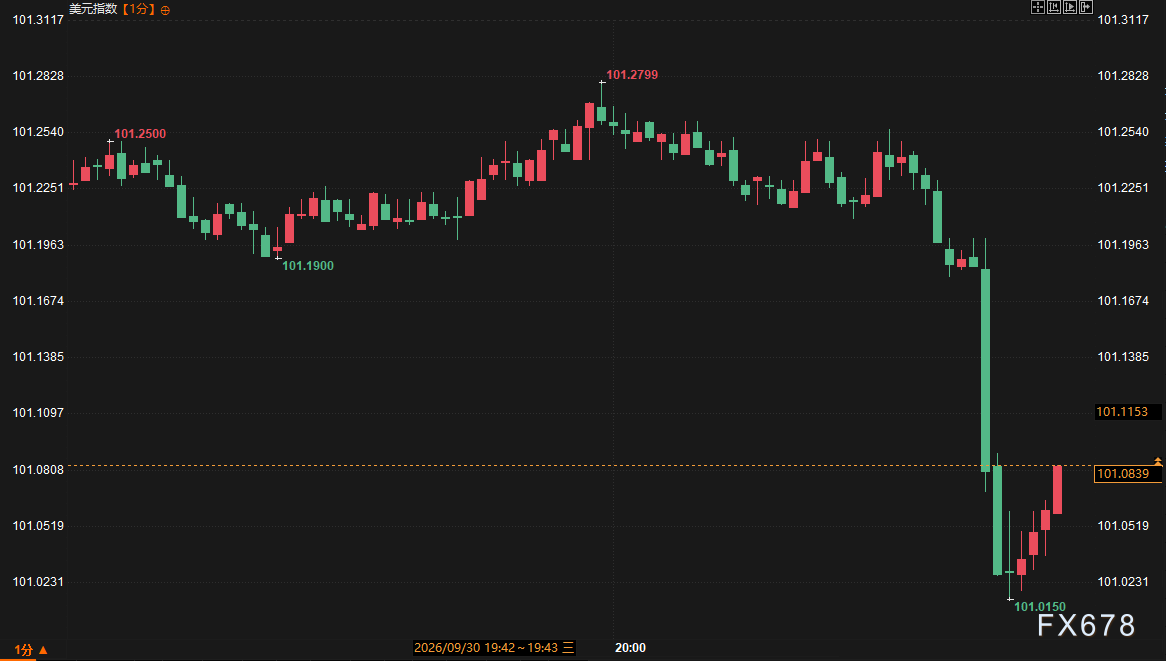
Análise de Conectividade Profunda
No aspecto fundamental, os indicadores de inflação ficaram todos abaixo do esperado, com destaque para o núcleo do PCE anual atingindo o menor patamar desde fevereiro, o que alivia diretamente a preocupação do mercado com um aperto monetário adicional do Federal Reserve no curto prazo. Ao mesmo tempo, a revisão para cima do PIB e o fortalecimento do consumo mostram que a resiliência econômica persiste, formando uma combinação de “arrefecimento da inflação + crescimento sólido”. Em cenários históricos semelhantes, quando a inflação central recua inesperadamente enquanto os dados de crescimento não são fracos, os rendimentos dos títulos americanos geralmente caem primeiro, beneficiando simultaneamente ativos de risco e metais preciosos. Nos preços mais recentes, em comparação com picos anteriores, o rendimento de 10 anos recuou rapidamente do nível elevado visto antes dos dados, e o ouro rompeu a faixa de consolidação de curto prazo.
Antes da divulgação, muitas instituições enfatizavam que revisões metodológicas poderiam pressionar a leitura anual, mas a variação mensal ainda era a chave, com uma expectativa geral de inflação persistente; os investidores individuais focavam mais nas potenciais oscilações do ouro e das ações americanas. Após a divulgação, a perspectiva institucional virou rapidamente ao chamado “combinação canário” — o arrefecimento da inflação abre espaço para monitoramento de política, enquanto o crescimento forte limita um afrouxamento excessivo; os investidores individuais concentraram-se na explosão de curto prazo do ouro e na liberação de sentimentos com a queda dos rendimentos, mostrando diferença clara de expectativas. Os futuros de taxas de juros de curto prazo subiram, com operadores reduzindo as apostas de alta dos juros em outubro, corroborando a queda dos rendimentos no mercado e a alta dos índices futuros de ações. Quanto aos metais preciosos, ouro e prata ganharam suporte no curto prazo; ativos sensíveis a juros também foram beneficiados, mas os impactos positivos ou negativos sobre setores correlatos ainda dependem de dados futuros.
Perspectiva de Tendências
Projetando a lógica do mercado, a desaceleração dos dados de inflação ajuda a conter a pressão de alta dos rendimentos, sustentando o ouro em uma faixa de relativa força, com potencial para prolongar o ímpeto de recuperação dos futuros de ações americanas ao longo do pregão. No entanto, a revisão para cima do crescimento no segundo trimestre e a robustez do consumo indicam que o dinamismo econômico ainda não arrefeceu significativamente, podendo limitar o espaço para queda dos rendimentos, dependendo de dados subsequentes de emprego e preços de serviços. A tendência geral ocorrerá ao redor do “período de observação do caminho da política”, com a volatilidade de curto prazo de metais preciosos e índices de ações ainda liderada pelo movimento dos rendimentos.
Leitura Adicional
O núcleo do PCE é o indicador de inflação preferido pelo Federal Reserve; resultados inferiores ao esperado geralmente reduzem a urgência de elevação dos juros, levando a uma queda nas expectativas de juros reais, o que favorece o apelo relativo do ouro, ativo sem rendimento. A alta de mais de 10 dólares do ouro após a divulgação reflete essa transmissão.
O arrefecimento da inflação impulsiona a queda dos rendimentos, enquanto a revisão para cima do crescimento limita a magnitude da queda. Nesta divulgação, os rendimentos dos títulos de 10 e 2 anos caíram juntos, indicando foco maior do mercado nos sinais de inflação, mas, se próximos dados de emprego vierem fortes, os rendimentos podem voltar a subir sob pressão.
Antes da divulgação, instituições focavam nos riscos metodológicos e na persistência da inflação mensal, enquanto investidores individuais estavam atentos às oscilações do ouro e dos índices de ações; após a divulgação, instituições destacaram a “janela de observação política de crescimento sólido + arrefecimento da inflação”, enquanto investidores individuais debateram a explosão de curto prazo dos mercados e liberação de emoções.
Os gastos subiram 0,9% no mês, enquanto a renda subiu apenas 0,2%, com a taxa de poupança caindo, indicando que a resiliência do consumo persiste, mas a sustentabilidade depende de os próximos dados de renda e emprego conseguirem dar suporte.
Os futuros de taxas de juros de curto prazo mostram que as expectativas de alta de juros em outubro caíram ainda mais, dando ao mercado espaço para observar, mas o crescimento e os dados de consumo ainda sugerem que não haverá uma mudança rápida da política, sendo os próximos dados de payroll e inflação de serviços fundamentais para confirmação.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Os rendimentos dos títulos do Tesouro dos EUA pressionam, o índice de ações bancárias permanece em uma faixa de ajuste, e Citigroup cai quase 5% durante o pregão.
Durante o pregão de quinta-feira, o índice bancário KBW atingiu o menor nível em quatro meses, recuando 14% em relação ao pico de meados de agosto. Analistas destacaram que, em setembro deste ano, o desempenho do setor financeiro em relação a outros setores foi o pior para o período desde 1990. Outros analistas ressaltaram que o mercado está excessivamente preocupado com a ameaça dos agentes de IA, possíveis impactos das eleições intermediárias nos EUA e a alta das taxas de juros. A temporada de resultados dos grandes bancos começa em 13 de outubro, tornando o desempenho dos lucros uma verificação crucial.
JP Morgan: o risco oculto do mercado de ações dos EUA: a alavancagem está de volta
O número de demissões corporativas nos EUA em setembro atingiu o menor nível para o período em quatro anos, mas a disposição para contratar caiu para o nível mais baixo em quinze anos no mesmo período.
De acordo com um relatório da Challenger, Gray & Christmas, o número de demissões anunciadas por empresas nos Estados Unidos em setembro caiu quase 20% em relação ao ano anterior, enquanto o número de demissões no setor de tecnologia aumentou 77% em relação ao mês anterior. O número de vagas de emprego pretendidas pelas empresas em setembro caiu 23% em comparação ao mesmo período do ano passado. No mesmo dia, foi divulgado que o número de pedidos iniciais de auxílio-desemprego na semana passada nos EUA caiu para 197 mil, ficando próximo do menor nível desde 1969.

A escassez de fornecimento de NAND pode continuar até 2028! A Citigroup está otimista quanto à demanda de IA impulsionando o aumento dos preços dos chips de armazenamento e reafirma a classificação de "compra" para SanDisk (SNDK.US)
O Citi Research afirmou que os resultados do quarto trimestre fiscal recentemente divulgados pela Micron Technology confirmam ainda mais a tendência de oferta restrita no mercado de memória flash NAND. Espera-se que este cenário de desequilíbrio entre oferta e demanda no setor possa persistir até 2028, o que deve oferecer suporte aos preços dos chips de memória.

Crypto prices
More


