
Altas taxas de juros pressionam fortemente o preço do ouro, mas os ETFs continuam aumentando suas posições! O ouro pode apresentar três cenários completamente diferentes até o final do ano

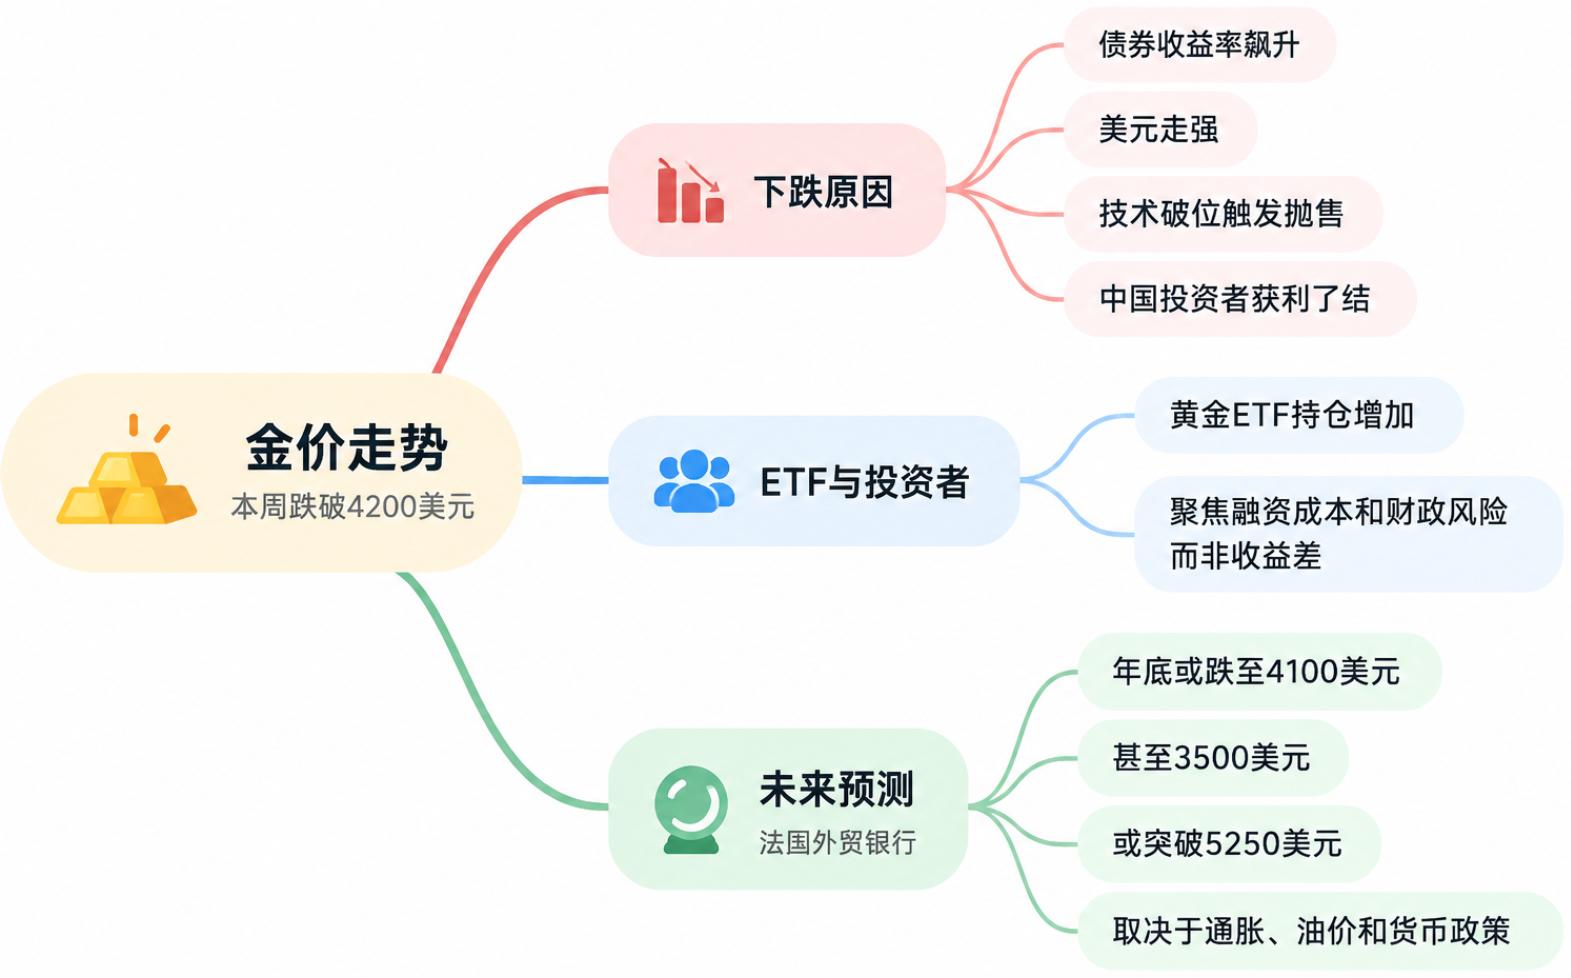
O preço do ouro caiu abaixo de 4.200 dólares por onça no início desta semana, desencadeando uma nova rodada de vendas devido à disparada dos rendimentos dos títulos, fortalecimento do dólar e uma quebra técnica de suporte. Ao mesmo tempo, as participações em ETF de ouro continuam aumentando, indicando que alguns investidores ainda não saíram deste mercado.
Ole Hansen, chefe de estratégia de commodities do Saxo Bank, afirmou que a principal contradição enfrentada atualmente pelo ouro é que o aumento das taxas de juros está reduzindo a atratividade de manter ativos sem rendimento, mas ao mesmo tempo taxas mais altas estão aumentando a pressão sobre os sistemas financeiro e fiscal.
Hansen observou que o rendimento real dos títulos do Tesouro dos EUA a 10 anos já subiu para próximo de 2,85%, o maior patamar em 18 anos, e que o mercado de taxas de juros de curto prazo atualmente projeta que o Federal Reserve aumentará as taxas mais três vezes até abril do próximo ano, em incrementos de 25 pontos base cada.
“A fraqueza do ouro reflete a disparada dos rendimentos dos títulos, o fortalecimento do dólar e vendas técnicas após a quebra de suporte, que podem ter sido amplificadas por investidores chineses realizando lucros antes do feriado da Semana de Ouro.” escreveu Hansen.
Fluxos de capitais em ETF tornam-se suporte chave
Atualmente, o ouro ainda oferece um sinal oposto ao das taxas de juros: mesmo com o rendimento real subindo continuamente, as participações em ETF de ouro continuam a crescer.
Hansen acredita que isso demonstra que alguns investidores estão mais atentos aos riscos financeiros e fiscais decorrentes de custos de financiamento elevados, em vez de simplesmente comparar a diferença de rendimento entre ouro e títulos.
“A questão fundamental é se essa demanda pode ser sustentada. Por isso, o foco continuará nos fluxos de capitais para ETFs, especialmente entre aqueles investidores que parecem menos sensíveis às taxas de juros e mais preocupados com as consequências financeiras de custos de empréstimos persistentemente altos.”, disse ele.
No entanto, taxas ainda mais altas também estão pressionando o mercado de crédito corporativo. Hansen destacou que já há sinais de pressão nas partes mais fracas do crédito corporativo americano, com o spread dos títulos de nota C expandindo-se significativamente e a diferença em relação à dívida de grau B atingindo níveis anteriormente associados a desacelerações econômicas importantes.
A diferença entre os títulos de alto rendimento dos EUA e os títulos do Tesouro ampliou-se ainda mais em 12 pontos base na sexta-feira passada, chegando a 294 pontos base, o valor mais alto desde abril.
Se as pressões de financiamento continuarem a crescer, investidores podem precisar vender os ativos mais líquidos para cobrir chamadas de margem e outras necessidades de caixa. Hansen acredita que, devido ao grande tamanho e alta liquidez do mercado de ouro, ele pode acabar servindo como fonte para levantamento de caixa.
“A pressão financeira e fiscal provocada por rendimentos mais altos pode fortalecer o argumento para o investimento de longo prazo em ouro, enquanto uma grave contração de liquidez pode inicialmente desencadear vendas e pressionar o preço.” disse ele.
Baixa volatilidade das ações dos EUA oferece amortecimento temporário ao ouro
Joy Yang, chefe global de gestão de produtos de índices na MarketVector Indexes, também acredita que o ouro tem demonstrado alguma resiliência recentemente.
Em entrevista à Kitco News, ela afirmou que, apesar do aumento acentuado nos rendimentos dos títulos do Tesouro, a volatilidade do mercado de ações continua baixa. O VIX está em torno de 15 recentemente, enquanto o ouro mantém suporte inicial acima de 4.150 dólares por onça.
“Acredito que essa resiliência do ouro também reflete a baixa volatilidade do mercado de ações.” disse Yang.
Ela acredita que tanto investidores em ações quanto em ouro estão observando se a inflação alta vai persistir e se o mais recente choque dos preços do petróleo terá continuidade. Alguns investidores podem estar usando o ouro como hedge para esses riscos.
Desde setembro, os fluxos de capital para ETFs de ouro continuam robustos. Segundo Yang, isso reflete uma mudança na percepção de alguns investidores: o ouro não é mais apenas um ativo competindo com títulos em termos de rendimento, mas também está sendo usado para proteger contra riscos macroeconômicos mais amplos.
Contudo, essa demanda não significa que o ouro não pode continuar caindo. Yang destaca que, se o mercado realmente entrar numa fase de corrida por liquidez, os investidores em ETF de ouro também podem vender suas participações, fazendo com que o ouro acompanhe as ações numa retirada de capitais.
Ela não acredita que o ouro voltará aos níveis de preço mais baixos das últimos anos, mas sim que a incerteza provocada por dívida, geopolítica, sanções e choques de oferta pode manter o ouro em uma faixa estruturalmente mais alta.
“Não vejo uma grande ruptura, mas também não acredito que o ouro voltará aos níveis do ano passado ou de dois anos atrás.” disse Yang.
Natixis: preço pode cair para 4.100 dólares até o final do ano, ou romper 5.250 dólares
Bernard Dahdah, analista de metais preciosos da Natixis, apresentou uma faixa de preço ainda mais ampla.
O último relatório da instituição apresenta três cenários: o preço do ouro caindo para 4.100 dólares no final do ano, podendo chegar a 3.500 dólares em um caso extremo, ou rompendo 5.250 dólares caso a inflação caia rapidamente e force o Federal Reserve a mudar de política.
Isto marca uma mudança em relação à avaliação feita pela Natixis no final de agosto. Naquela época, Dahdah elevou a meta do ouro para o final do ano para 5.000 dólares, principalmente baseando-se na demanda de proteção advinda da instabilidade da dívida dos EUA e do mercado de títulos.
Mas, no último mês, a correlação entre ouro e preços do petróleo voltou a ser negativa. Segundo a Natixis, um preço mais alto do petróleo aprofunda a pressão inflacionária, aumentando as expectativas de mais alta de juros pelo Federal Reserve e elevando o custo de oportunidade de manter ouro.
O banco também observa que a correlação entre ouro e rendimento dos títulos do Tesouro americano a 10 anos reapareceu desde o fim de agosto, enquanto a relação entre ouro e o Índice Dólar tem se mantido relativamente estável desde o início do ano.
Mesmo com a queda do preço, as participações em ETF de ouro lastreado continuam aumentando. Dahdah afirma: “Alguns investidores estão comprando ETF nas quedas, mas a demanda estrutural não consegue compensar o reajuste de preços impulsionado pelos juros.”
A demanda dos bancos centrais também traz incertezas. O forte apetite dos setores oficiais deu suporte ao ouro diante da pressão dos rendimentos dos títulos, mas a Natixis acredita que, se o petróleo permanecer em alta e o dólar continuar forte, alguns bancos centrais podem priorizar o controle da inflação e o suporte às moedas locais, em vez de aumentar as reservas em ouro.
No cenário base, a Natixis espera que o Federal Reserve possa elevar os juros novamente em dezembro, mantendo o preço do ouro sob pressão até o restante de 2026, caindo para 4.100 dólares até o final deste ano. Se até 2027 o Fed mantiver as taxas, a desdolarização, o retorno da demanda dos investidores e compras dos bancos centrais poderiam impulsionar o ouro até cerca de 4.750 dólares no fim do próximo ano.
No cenário pessimista, se o conflito no Oriente Médio se agravar e resultar no fechamento do Estreito de Ormuz, o preço do petróleo pode subir ainda mais, mantendo a inflação elevada e forçando o Federal Reserve a manter os juros altos por mais tempo.
Se, ao mesmo tempo, os bancos centrais passarem de compradores a vendedores líquidos de ouro para liberar reservas e apoiar moedas locais, a Natixis acredita que o preço do ouro pode cair para 3.500 dólares.
O cenário alternativo é contrário. Se o Estreito de Ormuz voltar ao normal, o preço do petróleo cair acentuadamente e a inflação desacelerar rapidamente, o Federal Reserve poderá ter espaço para flexibilizar a política. Neste cenário, a Natixis acredita que o preço do ouro ficará acima de 5.250 dólares.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
O PCE caiu inesperadamente, mas por que o mercado não está tão animado?
As taxas de hipoteca nos Estados Unidos atingem o maior nível em três anos, mas a “rigidez descendente” dos preços dos imóveis intensifica o desafio das políticas do Federal Reserve
A taxa de juros das hipotecas nos Estados Unidos subiu para 7,3%, o nível mais alto dos últimos três anos.
Crypto prices
More


