
Pagsusuri sa Teknikal: Ang ginto ay nakakuha ng suporta malapit sa 100-araw na moving average na 4600

Balitang Pandaigdigan Abril 6—— Ang presyo ng ginto ay bumaba ng kaunti sa ibaba ng pataas na trend line. Ipinapakita ng mga momentum indicator na humina ang presyon ng mga bear, subalit ang pangkalahatang tono ay nananatiling bearish.
Noong Lunes (Abril 6), ang galaw ng presyo ng ginto ay naging matatag, nakahanap ng suporta malapit sa 100-araw na simple moving average (SMA) sa paligid ng $4,652. Matapos ang pagbagsak ng presyo noong nakaraang Biyernes dahil sa matibay na employment data mula sa US, at muling tumindi ang tensyon sa Iran na nagpa-baba sa inaasahang rate cut ng Federal Reserve, ang pagbagsak ay bahagyang nabawasan.
Ipinapakita ng mga momentum indicator na humihina ang presyon ng mga bear: Ang MACD indicator ay gumagalaw pataas sa itaas ng signal line, bagaman nasa ibaba pa rin ng zero axis; Ang Relative Strength Index (RSI) ay gumalaw ng sideways sa ibaba ng 50 neutral level—ibig sabihin, kahit humina nang kaunti ang selling momentum, nananatili pa rin ang pangkalahatang bearish na tono.
Kung ang presyo ng ginto ay makakabawi mula sa suporta ng 100-araw na moving average, ang susunod na target ay isang mahalagang resistance: ang midpoint trend line at 20-araw na moving average intersection, na tumutugma rin sa 50% Fibonacci retracement ng pullback mula Marso 2-23, sa bandang 4,558.
Kung mananatili ito sa ibabaw ng 4,850, doon pa lang magbabalik ang bullish sentiment para muling subukan ang 50-araw na moving average sa paligid ng 4,944.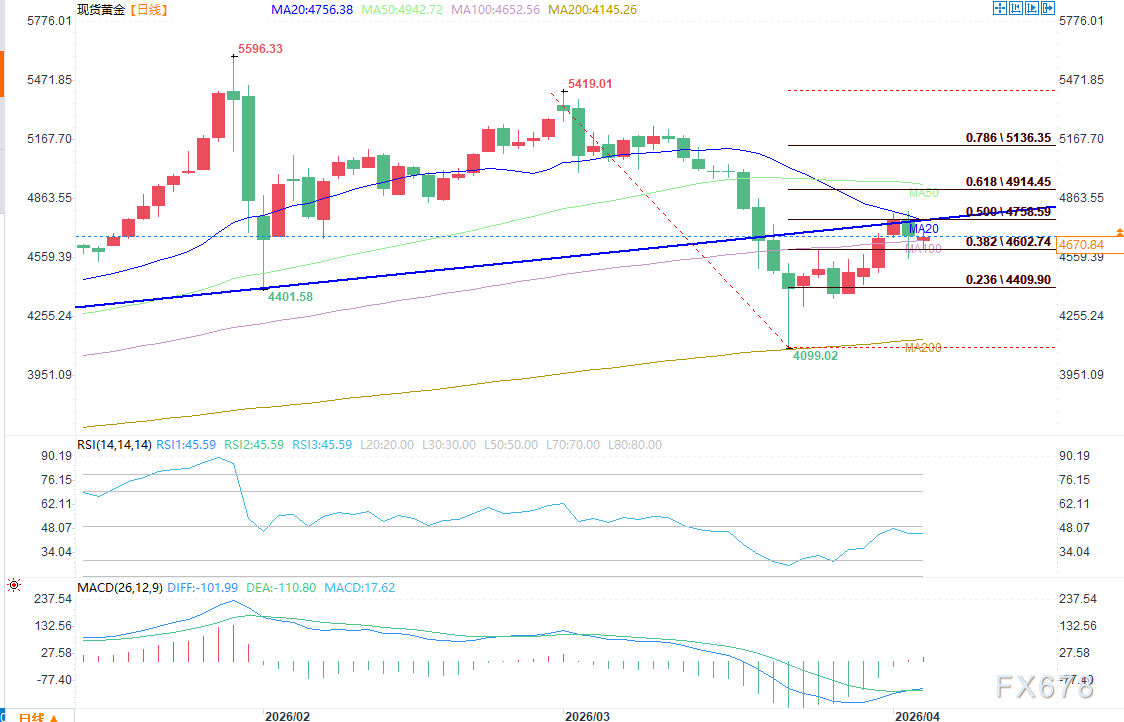
(Daily chart ng spot gold, Pinagmulan: Ihuhubog Pandaigdigan)
Sa kabilang banda, kung ang presyo ng ginto ay bumaba sa ilalim ng 4,600, susunod nitong susubukan ang fluctuation range na 4,550–4,375 na na-establish noong huling bahagi ng Marso, kasunod ang 200-araw na moving average malapit sa 4,150—bahagyang mas mataas sa psychological level na 4,000.
Sa kabuuan, nakakita ng suporta sa paligid ng 4,600 ang ginto at sinusubukang mag-rebound, pero kulang ang buy-side follow-up kaya short term tone ay bearish pa rin. Kahit ilang beses nag-try bumalik ang presyo sa pataas na trend line, kasalukuyan pa rin itong nakapailalim dito. Kung mapananatili ang 4,550, ito ang susi para maiwasan ang mas matinding presyon ng bear.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Dating matinding pagbili, ngayon ang "ammunition warehouse" ay lumiit ng 51 trilyong won! Hindi na kaya ng mga Koreanong retail investor bumili
Sa loob ng apat na buwan, bumaba nang 36.5% ang "arsenal ng bala" ng mga retail investor sa South Korea, bumalik sa antas sa simula ng taon. Bagaman ang cumulative net buying ng retail investors ay umabot ng mahigit ₩75 trilyon, patuloy pa rin silang tumatanggap ng shares, ngunit natigil ang daloy ng bagong pondo at mas mabagal ang replenishment kumpara sa pagkonsumo. Dagdag pa rito, bumagsak ang KOSPI nang halos 20% sa loob ng buwan, patuloy na nagbebenta ang foreign investors, may pangamba sa AI credit risk, kaya’t dahil sa pagkawala ng suporta mula sa pribadong pondo, mukhang mahirap para sa Korean stock market na makaranas ng tuloy-tuloy na rebound sa maikling panahon.
Ang pagbagsak ng "consensus trading" at ang pagsilang ng bagong consensus! Paliwanag ng Goldman Sachs: Bakit malalaking institusyon ay malaki ang binabawas sa AI sa kasalukuyan
Ang sobrang siksik na trade na "long AI, short lahat" ay kasalukuyang dumaranas ng masakit na paglason—hindi na kontento ang merkado sa "kwentong sunog pera". Ang mga ultra-malaking cloud providers ay kinakailangang magpakita ng totoong, nakikitang pag-convert ng kita habang gumagastos ng $1.1 trilyong kapital. Ang kakulangan sa kuryente na 40-50 gigawatt, tumataas na gastos sa pondo, at ang makro na paradigm shift mula sa "labis na paggastos" ay ginagawang mahigpit na pagsusulit sa monetization ang trading ng AI, sa halip na paniniwala lang.

Ang capital expenditure ng AI ay nahaharap sa dilemma: kung pabilisin, maaapektuhan ang cash flow; kung pabagalin, mawawala ang kwento ng paglago
Ayon sa Nomura Securities, ang AI investment narrative ay nahuhulog sa panloob na kontradiksyon: kung ang mga malalaking cloud provider ay patuloy na magpapabilis ng capital expenditure, tuloy-tuloy na mauubos ang free cash flow at malalagay sa duda ang kakayahan nilang magpatuloy sa pagpopondo; samantalang kung babagal naman sila, nangangahulugan ito ng pagbagsak ng inaasahan sa AI demand at kita. Parehong humahantong ang dalawang direksyon sa pagbebenta. Ang sobrang daming long position na naipon dahil sa "AI agent fever" ng Setyembre ay nag-trigger ng malakihang stop loss nang magkaroon ng negatibong katalista, at kumalat ito sa US Treasury bonds, foreign exchange at commodities market, na nagdulot ng sistemikong deleveraging.

CEO ng Amazon (AMZN.US): Ang kapasidad ng AWS cloud computing ay naibenta na hanggang 2027, at marami nang kapasidad na nakareserba ng mga kliyente para sa 2028
Sinabi ni Jassy noong Biyernes na dahil sa patuloy na paglago ng pangangailangan para sa imprastraktura ng artificial intelligence (AI), halos naubos na ang kapasidad ng cloud computing ng Amazon AWS hanggang 2027, at marami na rin ang kapasidad na na-reserba ng mga customer para sa 2028.

Mga presyo ng crypto
Higit pa


