
Los bonos del Tesoro de EE. UU. y el oro se estabilizan simultáneamente: el enfriamiento del trading de IA y la disminución de las expectativas de alzas de tasas son factores clave

Debido a que la sostenibilidad del auge de las inversiones en inteligencia artificial (IA) ha sido puesta en duda y a que las apuestas del mercado sobre nuevas subidas de tasas por parte de la Reserva Federal se han enfriado, los bonos del Tesoro de Estados Unidos tuvieron esta semana su mejor desempeño semanal desde febrero. Tras otra caída de las acciones tecnológicas, los inversores recurrieron a activos refugio como los bonos del gobierno, lo que frenó temporalmente las ventas globales de bonos que habían persistido durante varios meses.
El viernes, el rendimiento de los bonos del Tesoro estadounidense a 10 años cayó al 5,08%, con un descenso acumulado en la semana de 0,17 puntos porcentuales. Esta tasa de referencia había superado el 5,3% la semana pasada, el nivel más alto desde 2002; antes de la eclosión del conflicto en Irán a finales de febrero, estaba por debajo del 4%. El rendimiento de los bonos está inversamente relacionado con su precio, por lo que la caída del rendimiento implica un repunte de los precios de los bonos.
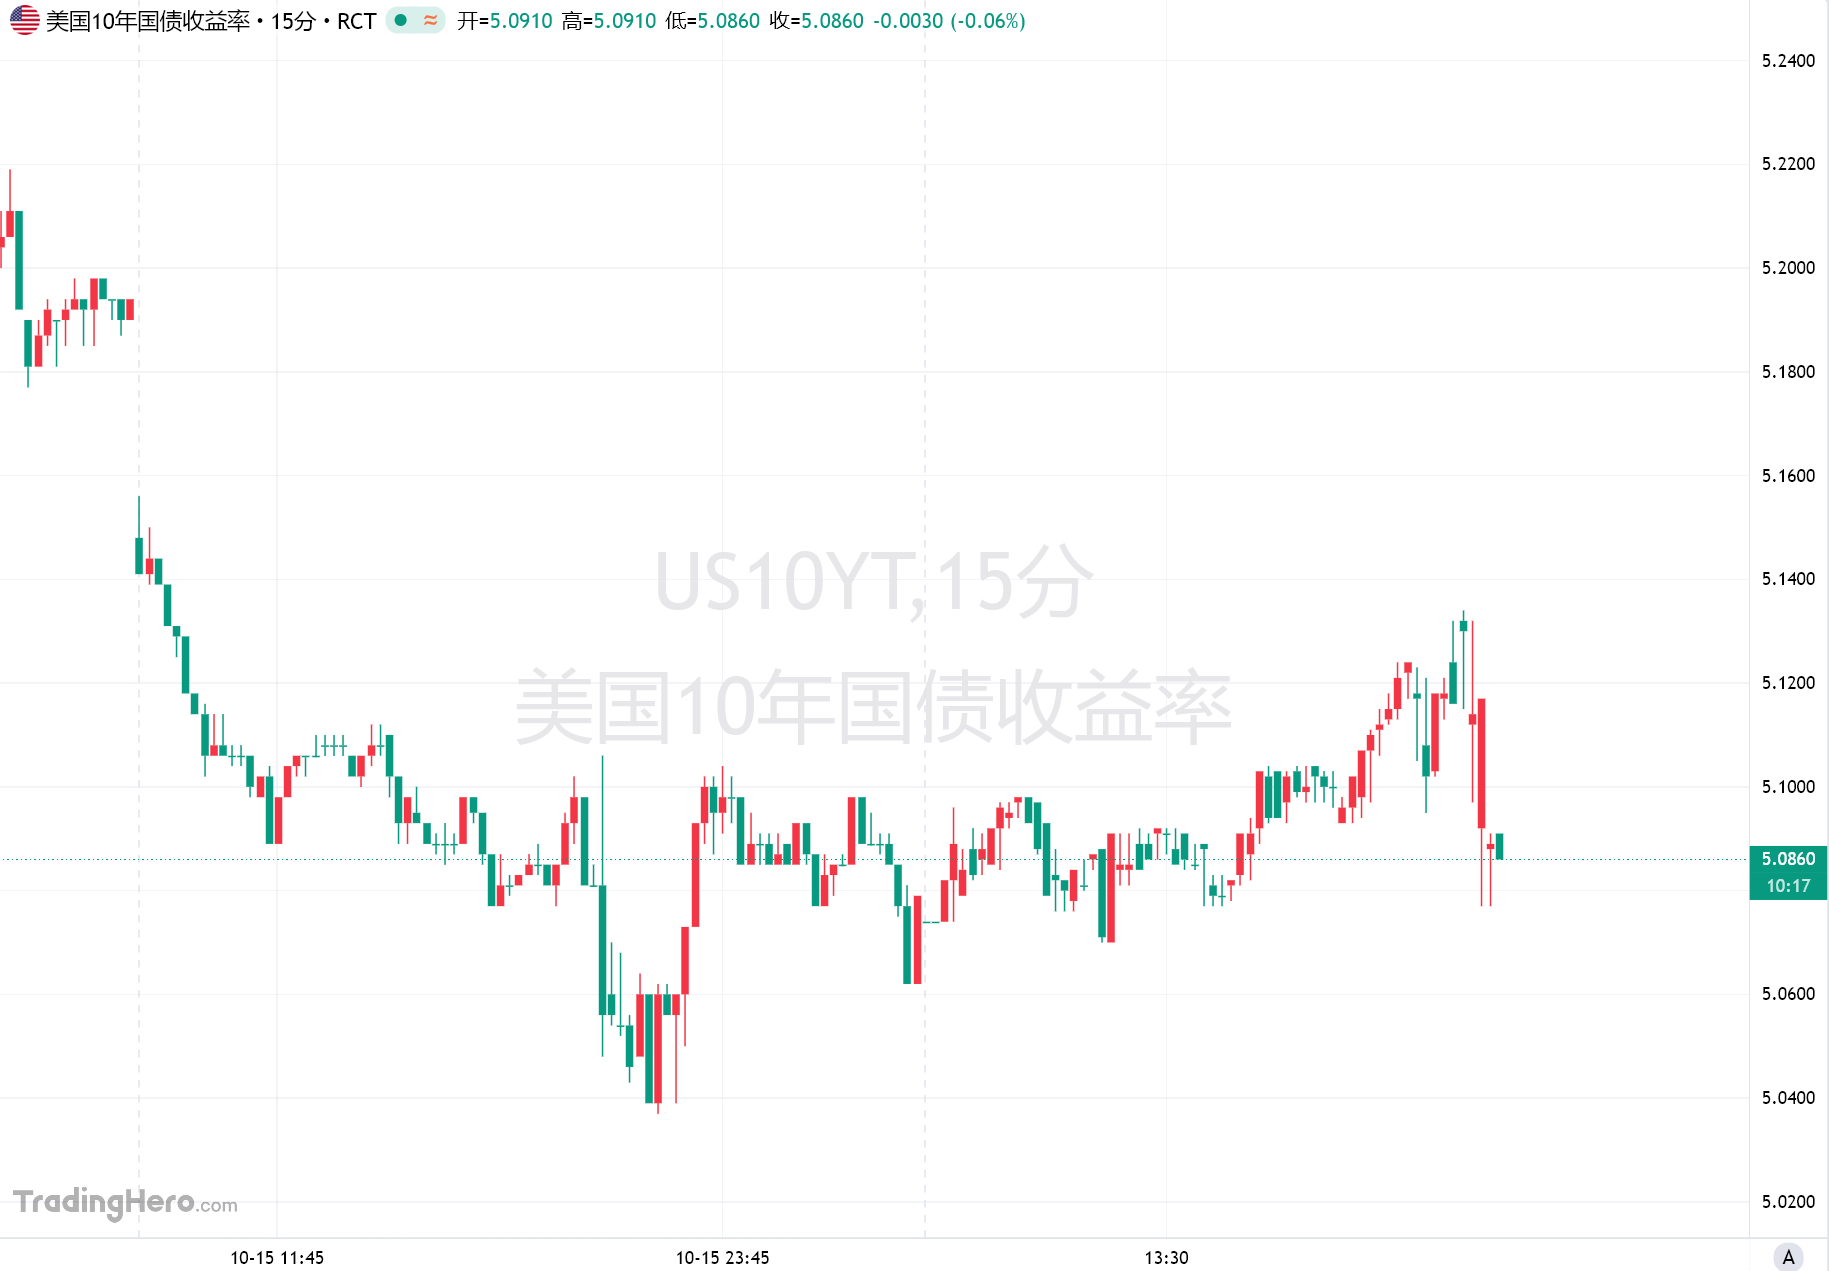
Trevor Greetham, director de inversiones multi-activo de Royal London Asset Management, dijo que los rendimientos más altos están atrayendo compradores de bonos del gobierno. El sentimiento de aversión al riesgo que rodea a las acciones tecnológicas y la percepción del mercado de que la Reserva Federal podría mantener las tasas sin cambios en octubre también están proporcionando apoyo al mercado de bonos.
Preocupaciones por inversiones en IA impulsan regreso de capital a los bonos
El retroceso actual en los rendimientos de los bonos del Tesoro estadounidense se produce en un momento en el que la venta de acciones tecnológicas se ha intensificado nuevamente. En la sesión matutina del viernes, el índice Nasdaq 100 cayó un 1%, ampliando su descenso semanal al 4%; los fabricantes de chips y las llamadas empresas de "nube de nueva generación" (neocloud) siguieron liderando las caídas. Micron Technology (MU) cayó un 3,6%, mientras que la empresa de infraestructura en la nube CoreWeave (CRWV) cayó un 7,5% adicional, y los bonos de esta última también sufrieron una fuerte liquidación recientemente.
Los bonos relacionados con centros de datos cayeron esta semana, profundizando las dudas de los inversores sobre la sostenibilidad del auge de las inversiones en IA. Richard Saldanha, jefe global de renta variable de Aviva Investors, señaló que el alza previa de las acciones tecnológicas "realmente desafió la gravedad" durante un tiempo, pero la presión de los crecientes costos de endeudamiento finalmente empezó a hacerse sentir.
Mohit Kumar, analista de Jefferies, atribuyó el repunte del mercado de bonos a la preocupación de los inversores por el ciclo de inversiones en IA y a un ajuste de posiciones. Señaló que recientemente se ha visto un clásico movimiento hacia activos refugio en el mercado, con algunos inversores viéndose forzados a cubrir posiciones cortas previamente abiertas contra bonos gubernamentales.
Desde principios de este año, el aumento de los costos de endeudamiento ha seguido presionando a los prestatarios en todo el mundo, especialmente a las empresas de menor calificación crediticia. Un inversor calificó la situación de los prestatarios vinculados a la IA como un "momento Darwiniano", aludiendo a que la presión del mercado está poniendo a prueba la capacidad de supervivencia de estas empresas.
Además, los elevados rendimientos de los bonos del Tesoro estadounidense ya han atraído grandes flujos de capital hacia el mercado de bonos. Grandes gestoras de bonos como Pimco consideran que, en comparación con las elevadas valoraciones de las acciones y los estrechos diferenciales de crédito, los rendimientos de los bonos son "más atractivos". El repunte del mercado de bonos esta semana ha aliviado, además, la presión de financiación de varias economías europeas.
El rendimiento de los bonos del gobierno británico a 10 años ha retrocedido desde más del 5,5% a principios de mes hasta el 5,37%; el rendimiento de los bonos italianos a 10 años cayó de cerca del 4,75% a 4,48%. Cuando los bonos globales estaban siendo liquidados, el costo de endeudamiento a largo plazo en Europa alcanzó máximos de varias décadas.
Datos de inflación y expectativas cambiantes sobre la Reserva Federal
El repunte del mercado de bonos no se debió a la disipación de las presiones inflacionarias. Los datos publicados esta semana muestran que el IPC estadounidense de septiembre subió un 3,7% interanual. Además del conflicto en Medio Oriente que ha impulsado los precios del combustible, las presiones inflacionarias se están expandiendo del sector energético a otros bienes y servicios.
Tras la publicación del IPC el miércoles, los operadores vendieron bonos apostando a que la Reserva Federal aumentaría las tasas más de lo esperado. En un momento, el mercado descontaba hasta cuatro subidas de 25 puntos básicos cada una en el próximo año.
Sin embargo, a medida que la liquidación se extendió a las acciones, los inversores regresaron a los activos refugio, dando un giro a los bonos. El viernes, Kevin Warsh, presidente de la Reserva Federal, en un evento del Fondo Monetario Internacional (IMF) en Bangkok, manifestó optimismo sobre la economía estadounidense pero no dio indicios sobre si serían necesarias más subidas de tasas ni ofreció un cronograma concreto.
Actualmente, el mercado de futuros anticipa que la Reserva Federal subirá las tasas tres veces en los próximos 12 meses, menos que las cuatro subidas que en cierto momento se esperaban. También han reducido las expectativas para una subida en octubre. En su punto máximo, la probabilidad de un alza este mes era de aproximadamente un tercio; tras el discurso de Warsh, cayó al 15%. El consenso entre los operadores es que la Fed mantendrá las tasas sin cambios este mes.
Gerald Gan, director de inversiones de Reed Capital Partners, explicó que Warsh intenta moderar las expectativas agresivas del mercado sobre nuevas subidas de tasas y restaurar parte de la estabilidad del mercado de bonos del Tesoro. Sin embargo, también advirtió que la inflación sigue siendo una preocupación y no puede descartarse un endurecimiento adicional de la política monetaria, aunque las recientes declaraciones de Warsh muestran que la Fed no tiene prisa en subir las tasas de forma consecutiva.
El repunte de los bonos del Tesoro estabiliza el oro
La caída de los rendimientos de los bonos también ha dado soporte al oro. El viernes, el oro al contado internacional estuvo cerca de los 4.200 dólares por onza, casi borrando todas las pérdidas de la semana. El jueves, el precio del oro subió un 1,6%, su mayor avance diario en más de dos semanas.
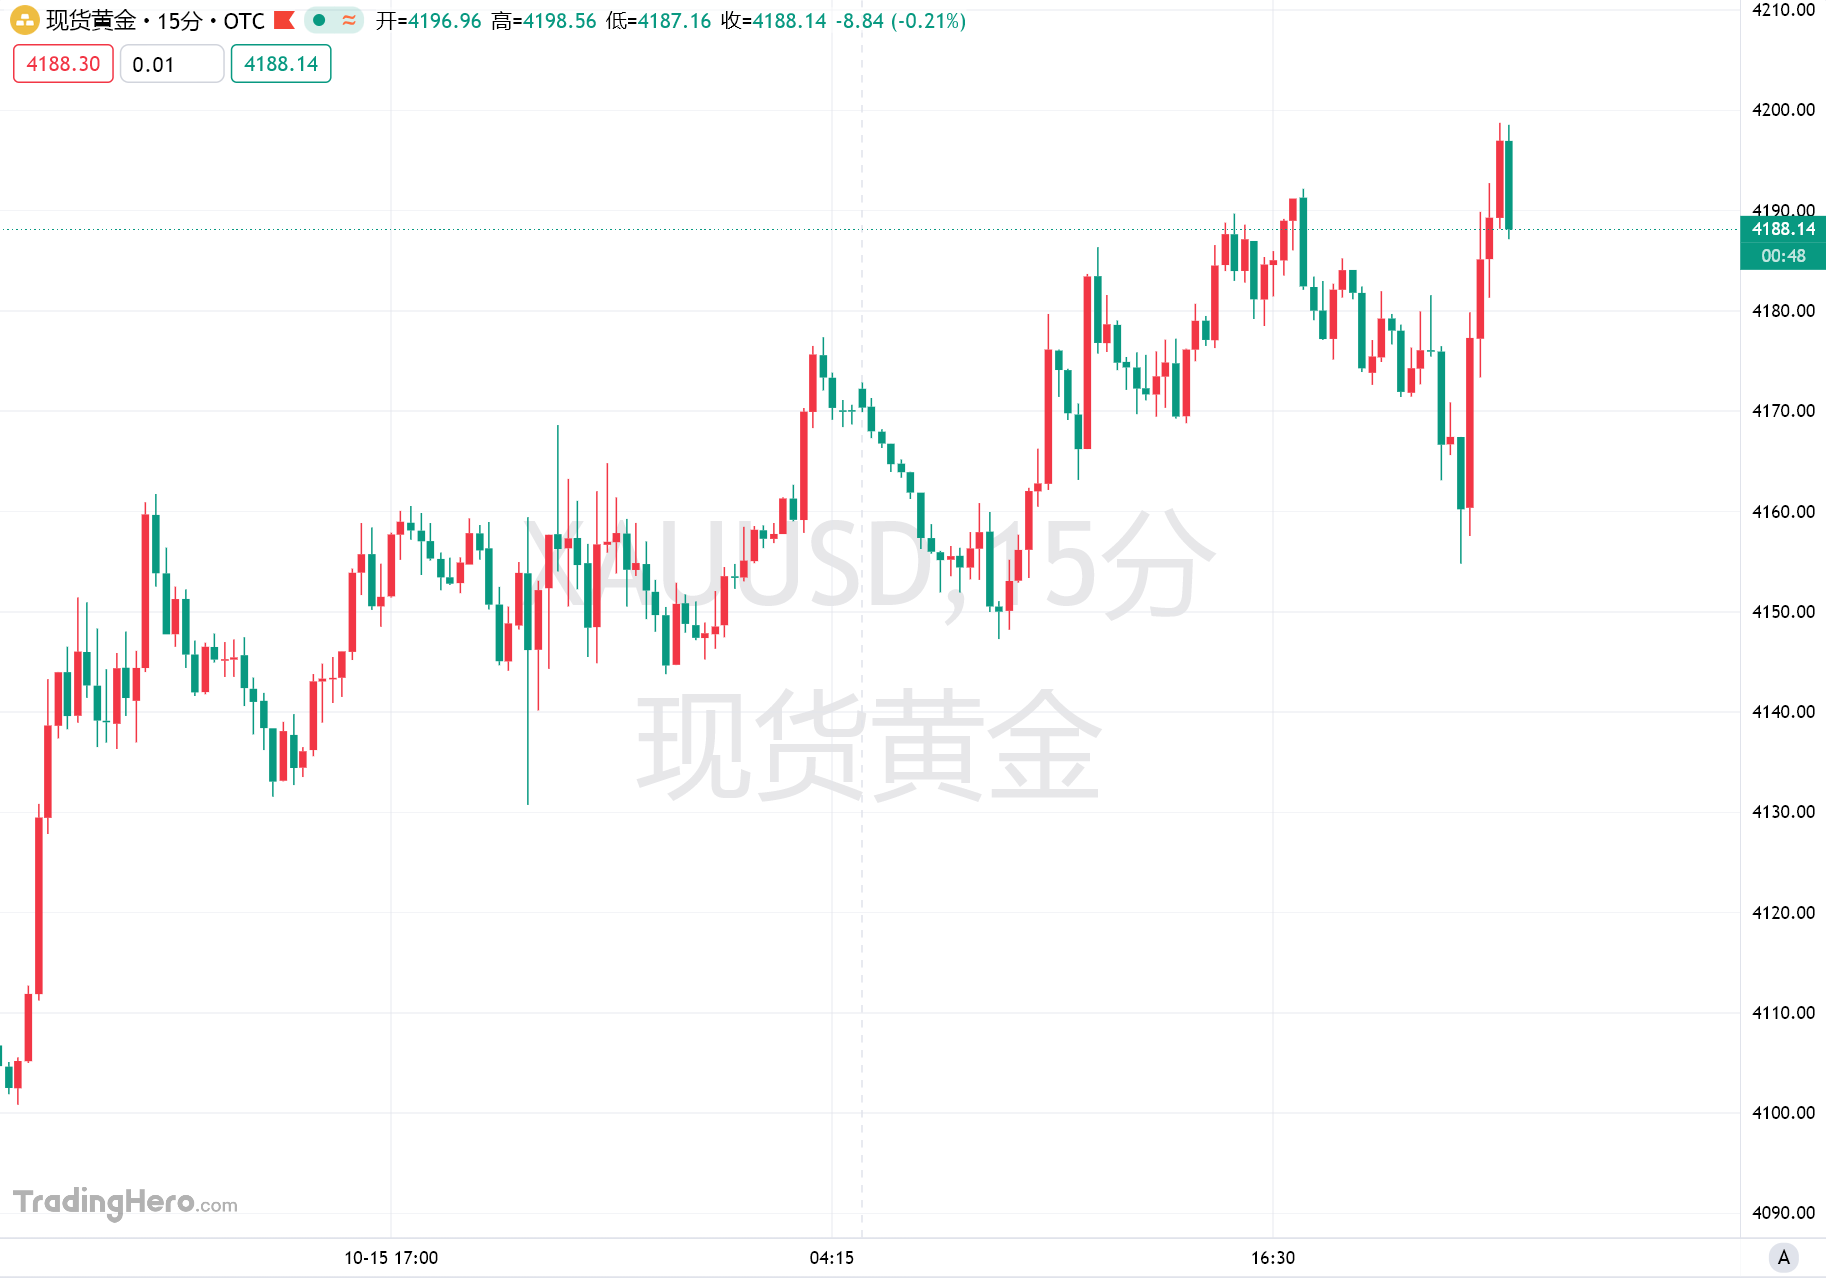
La debilidad del dólar también ha respaldado el precio del oro. El dólar está encaminado a su primera caída semanal en cinco semanas, por lo que el oro cotizado en dólares resulta más barato para los tenedores de otras monedas. Nikos Tzabouras, analista independiente de mercados financieros, señaló que Warsh no dio ninguna señal de nueva política en su intervención en el IMF, y el mercado sigue esperando que la Reserva Federal no haga cambios en octubre, lo que deja espacio para una continuación del repunte del oro a corto plazo.
No obstante, las perspectivas de tasas de interés siguen siendo una variable clave para la evolución del oro. Tradicionalmente, el oro se considera un activo de cobertura contra la inflación, pero al no generar intereses, su atractivo disminuye cuando suben las tasas.
El oro ha estado bajo presión desde principios de este año debido a las expectativas de mayores costos de endeudamiento; desde finales de febrero, cuando estalló la guerra entre Estados Unidos e Irán, el precio del oro ha caído cerca de una quinta parte. La guerra ha perturbado el mercado energético y aumentado la inflación, lo que llevó a los bancos centrales a endurecer la política monetaria; la Reserva Federal también subió tasas el mes pasado por primera vez desde 2023.
Analistas de ANZ señalaron en un informe que si los rendimientos de los bonos y el dólar retroceden, el oro podría volver a superar los 5.000 dólares por onza en 2027. Sin embargo, varias grandes gestoras de fondos comunes en India anunciaron el jueves por la noche la suspensión de suscripciones mayores en fondos cotizados de oro, lo que aporta nuevos cambios al mercado del oro.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like

¿Por qué el oro se mantiene estable después del discurso de Walsh?

Tormenta fiscal bancaria en Reino Unido: el dilema entre tapar agujeros fiscales y mantener la estabilidad financiera, aumenta el pulso entre el ministro de Finanzas Hunt y el gobernador del Banco de Inglaterra, Bailey
El ministro de Finanzas británico, John Healey, planea aumentar los impuestos a los bancos en el presupuesto del 28 de octubre para compensar la drástica reducción de los márgenes fiscales causada por el aumento de los costos de endeudamiento debido a la guerra.

¿Wall Street acaba de vender todo y está a punto de iniciarse una gran ola de compras forzadas?
El mercado ha experimentado una intensificación de la reducción de riesgos; los fondos de cobertura han tenido cinco días consecutivos de ventas netas de acciones de AI, eliminando posiciones netas compradas desde 2025. Sin embargo, los futuros del Nasdaq 100 muestran una reversión con patrón de martillo, mientras que los semiconductores y el mercado de valores de Corea del Sur están extremadamente sobrevendidos y alcanzando soportes clave. A medida que las ventas de los compradores se vuelven más completas y las posiciones cortas están altamente concentradas, la venta masiva podría estar llegando a su fin, y las condiciones para un rebote y un short squeeze están madurando gradualmente.

Crypto prices
More


