
Las instituciones de Wall Street advierten: la Reserva Federal cometió el "pecado original", y el rendimiento de los bonos del Tesoro estadounidense a diez años podría acercarse al 8%.

Mientras la tormenta en el mercado global de bonos se intensifica, Steven Blitz, economista jefe de EE. UU. de TS Lombard, lanza una advertencia: la Reserva Federal está repitiendo errores históricos al relajar la política monetaria demasiado pronto, antes de haber suprimido la inflación por completo, este “pecado original” impulsará el rendimiento de los bonos del Tesoro a diez años hasta llegar finalmente al 8% en los próximos años.
El rendimiento de los bonos del Tesoro estadounidense a diez años ya subió el miércoles hasta un 5,30%, alcanzando su nivel más alto desde 2002, y la mayoría de las instituciones en Wall Street están discutiendo si el próximo umbral será el 6%. Pero Blitz sostiene en su último informe "Repetición del pecado original" que este enfoque es “demasiado corto de miras”—el 5,75% es solo una plataforma temporal, el 8% es el objetivo a largo plazo, lo que supondrá una presión real sobre el mercado accionario y pondrá fin a la mentalidad de “comprar en las caídas” que los inversores han reproducido durante décadas.
La lógica central de este juicio radica en que la combinación de políticas fiscales y monetarias expansivas elevará el nivel central de la inflación y los rendimientos en cada ciclo económico, y el ecosistema político de EE. UU. dificulta en el corto plazo la reversión de este escenario. Blitz señala claramente que, como muy pronto, hasta 2029 EE. UU. no podría mostrar una verdadera voluntad política de combatir la inflación, “pero yo no apostaría por ello”.
"Pecado original": relajar demasiado pronto, la historia se repite
Blitz define el “pecado original” de la política monetaria como: relajarla prematuramente antes de que una recesión económica haya eliminado por completo la inflación, “como volver a morder la misma manzana”.
En su relato, el “culpable” esta vez es el expresidente de la Reserva Federal, Powell. A finales del año pasado, frente a un mercado laboral en enfriamiento pero con beneficios empresariales en recuperación, Powell optó por bajar las tasas de interés—Blitz señala que esta decisión coincidió, casualmente, con los dos meses previos a las elecciones presidenciales de 2024, brindándole un regalo político objetivo al entonces gobierno de Biden. Blitz reconoce que Powell soportó una “gran presión” proveniente del gobierno y de varios aspirantes a su puesto, incluidos algunos miembros del FOMC, quienes deseaban que Powell “cerrara los ojos y relajara más aún”.
Ahora, figuras como Trump, la Secretaria del Tesoro Bessent y la asesora económica Bessent esperan que el nuevo presidente de la Reserva Federal, Walsh, aplique una política acomodaticia con “ojos abiertos y cerrados” en el nuevo ciclo alcista. En la reunión de septiembre sobre política monetaria, Walsh resistió subiendo las tasas en 25 puntos básicos, situando la tasa de fondos federales en un rango del 3,75%-4,00%, con respaldo unánime en la votación. La reacción de Blitz fue: “¿Por qué no subir 50 puntos básicos?”
"La recesión que no ocurrió": la expansión fiscal interrumpe el ajuste
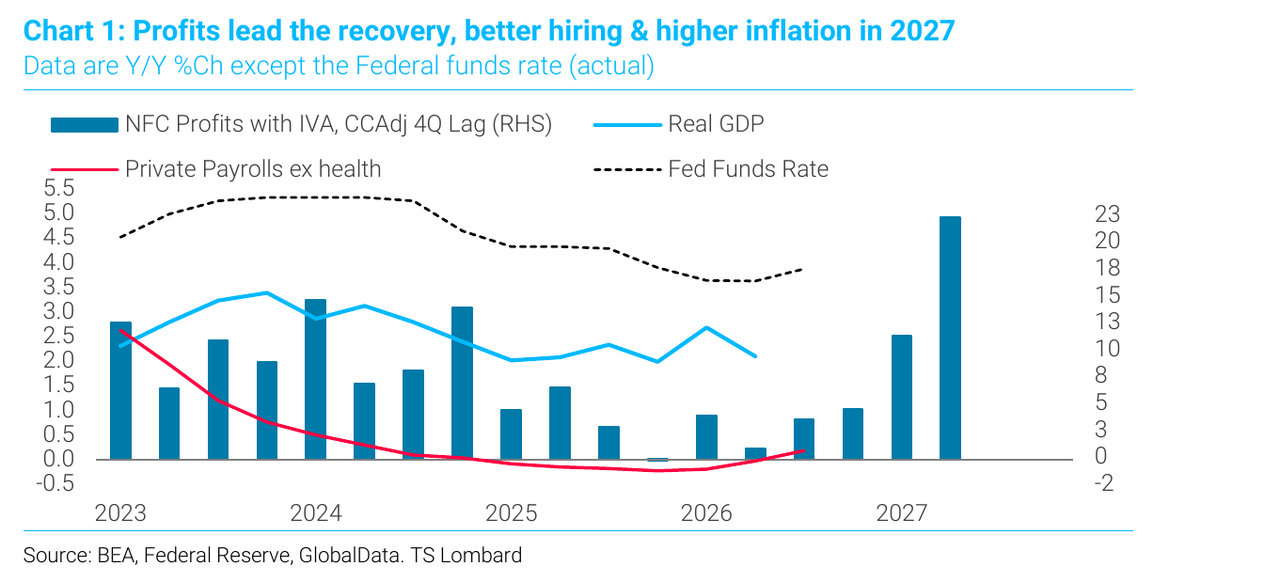
Blitz califica el 2025 como “la recesión que no ocurrió”. Tras una inversión de la curva de rendimientos de unos 22 meses, el empleo privado no agrícola –excluyendo el sector sanitario– ya había comenzado a descender, por lo que el crecimiento económico real debería haberse reducido, pero tal escenario nunca se materializó.
Las razones son dos: en primer lugar, el tamaño excesivo de la expansión fiscal; en segundo lugar, que la Reserva Federal emprendió recortes justo cuando los beneficios empresariales apenas comenzaban a recuperarse. La política arancelaria también amplificó estos efectos.
Blitz cita dos reglas clásicas de Wall Street: primero, los beneficios empresariales anticipan al empleo, y este, a su vez, lidera a la inflación; segundo, el año más benigno en términos de inflación suele ser el primer año de la recuperación. Esto significa que 2026 será bueno, ya que pese a los choques de aranceles y precios del petróleo, la inflación subyacente habría disminuido en realidad. Sin embargo, desde ahora, si la bolsa colabora, los elevados beneficios empresariales generarán más contrataciones y, por lo tanto, en 2027 impulsarán la inflación subyacente.
Al mismo tiempo, señala que los datos de PCE núcleo de agosto publicados esta semana “están por debajo de lo previsto” solo porque el valor real de 0,247% fue redondeado a 0,2%, y una revisión artificial del punto de referencia bajó toda la serie. Mientras tanto, la inflación súper subyacente aumentó mensualmente un 0,4%, la partida de “otros servicios” tuvo el mayor incremento histórico y los costes educativos también se dispararon. El rendimiento de los bonos del Tesoro estadounidense a diez años borró de inmediato todas las ganancias tras la publicación del PCE.
Diferencial de swaps: el mercado pone precio al riesgo fiscal
La parte más distintiva del análisis de Blitz es su interpretación sobre el diferencial de swaps. A su juicio, el motor profundo de la subida de los rendimientos es el “exceso de oferta de deuda soberana”, ya que los gobiernos de mercados desarrollados deben refinanciarse constantemente y el ritmo de aumento del déficit fiscal supera al crecimiento nominal del PIB, mientras que los bancos centrales han dejado de ser los compradores marginales de esa deuda.
La señal más clara viene del diferencial de swaps: los inversores prefieren cada vez más recibir la tasa flotante overnight garantizada a 10 años en lugar de mantener bonos soberanos de cupón fijo. Esta tendencia existe en EE. UU. desde 2012, pero tras la pandemia se ha extendido globalmente; el diferencial de swaps en Reino Unido y Francia se ha reducido considerablemente, y Alemania también tiende al equilibrio.
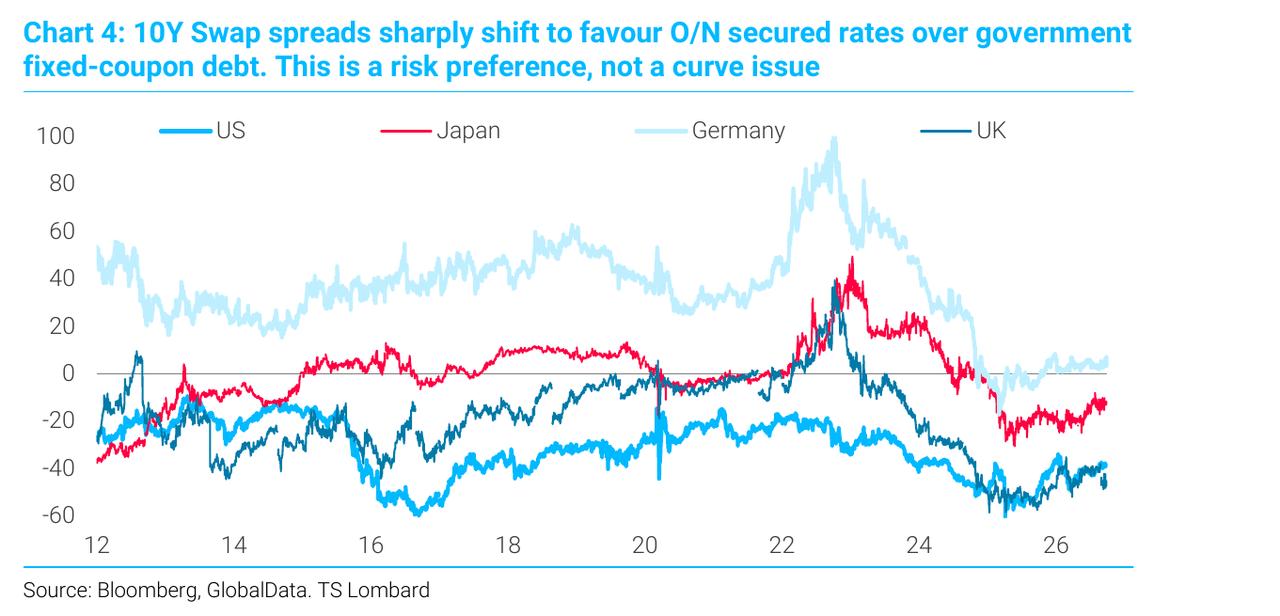
Blitz enfatiza que esto responde a “aversión al riesgo, no a problemas de la curva”. Francia y Alemania comparten el mismo banco central, el Banco de Inglaterra suele seguir al BCE, pero los diferenciales de swaps de ambos países evolucionan de manera divergente. Lo que valora el mercado es el riesgo fiscal, no la trayectoria de tasas o de inflación.
Ha construido un modelo para el diferencial de swaps a diez años de EE. UU. y los resultados muestran que, incluso dejando de lado la forma de la curva y las restricciones regulatorias de los balances bancarios, la preferencia de mercado por los bonos del Tesoro estadounidense sigue disminuyendo año tras año.
¿Por qué el 8%?: combinación de políticas y lógica política
La conclusión central de Blitz es que la combinación de políticas monetarias acomodaticias y fiscales expansivas elevará el suelo de la inflación y los rendimientos en cada ciclo hasta que surja la voluntad política real de sacrificar el crecimiento a corto plazo para contener la inflación.
Resumió este dilema como el “duelo de Hamilton contra Jackson”—el primero representa el modelo de encauzar la economía a través de un banco central; el segundo, el camino basado en la política gubernamental. Y señala que “el populismo que elegirá al próximo presidente se inclina por Jackson”. Resume la política estadounidense en la última década de esta manera: “La gente es conservadora en temas sociales y liberal en los fiscales”.
La naturaleza de la subida en los rendimientos es igualmente clave. Blitz apunta que, hasta ahora, ha estado impulsada principalmente por tasas reales, lo que reprime el mercado accionario y evita ventas masivas del dólar. Pero si el motor se traslada a la prima por expectativas de inflación, “la bolsa aún lo hará bien, pero llegará la era de los bajistas del dólar”, y entonces “comenzará realmente el gran mercado bajista del dólar que todos llevan tiempo esperando”.
La variable crucial es que la tasa neta de ahorro de EE. UU. ya ha caído a cero, y “no muestra señales de mejora”. En este contexto, Blitz concluye: “Al final, veremos el rendimiento de los bonos del Tesoro a diez años de EE. UU. llegar al 8%”.
¿Qué se “desmoronará” primero?
Blitz no predice el colapso de ningún activo en particular. Lo que espera que se rompa es una forma de pensar: la firme creencia del mercado en un retorno de la inflación al 2% y la lógica refleja de que “estar largo en acciones y bonos siempre rinde”. Para la generación de inversores que ha vivido 40 años de descenso de tasas y está acostumbrada a comprar cada caída, esto será un ajuste cognitivo importante.
Cabe señalar que Blitz no es el único. Según informan medios, el jefe del negocio de delta hedging de Goldman Sachs, Rich Privorostsky, dijo esta semana que la tendencia de las tasas “ya es demasiado severa para ser ignorada”, aunque “la bolsa ha mostrado resiliencia impresionante”.
Además, el Tesoro de EE. UU. no es completamente irrelevante ante la tendencia de los rendimientos. Rabobank calificó previamente el ampliado programa de recompra de bonos del Tesoro de agosto como una “versión suave de control de la curva de rendimientos” y advirtió que “rendimientos más altos deterioran las perspectivas fiscales, lo que eleva las primas de plazo y, a su vez, eleva aún más los rendimientos”; la recompra “interrumpe este ciclo, pero no necesariamente puede romperlo”.
La opinión de Blitz es que: un gobierno que se niega a aceptar la recesión no puede elegir el techo de los rendimientos de manera autónoma.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Crecimiento de un billón de dólares en capitalización de mercado en un trimestre: ¿Por qué la historia de IA de Microsoft (MSFT.US) vuelve a ser apreciada por el mercado?
Con el cierre del tercer trimestre, Microsoft registró su mejor desempeño trimestral en la bolsa desde 1998. Entre julio y septiembre, el precio de las acciones de Microsoft subió un 37,5%, aumentando su capitalización de mercado en 1 billón de dólares. En comparación, el índice Nasdaq 100, centrado en acciones tecnológicas, aumentó solo un 0,4% en el mismo período, convirtiendo a Microsoft en la quinta acción con mejor desempeño dentro de dicho índice.
¡El que se adelante frente a la inflación se beneficia! Los fondos globales de bonos compiten por bonos australianos y alemanes, mientras la Reserva Federal y el Banco de Inglaterra son considerados “seguidores”.
Los fondos globales de bonos están premiando a quienes actuaron temprano frente a la inflación.
El informe financiero de Micron (MU.US) "explosivo" pero con volatilidad en el precio de las acciones: el superciclo de almacenamiento está lejos de su pico, ¿por qué el mercado ya no se emociona?
El nivel de valoración actual de Micron, con un ratio precio-beneficio futuro de aproximadamente 7 veces, refleja tanto la preocupación del mercado por la desaceleración del crecimiento como la posibilidad de que exista un valor a largo plazo infravalorado.
Crypto prices
More


