
La institución afirma que el precio del petróleo y el precio del oro presentan una correlación negativa, y estima una diferencia de hasta 1750 dólares en las expectativas del precio del oro.

Financial Exchange Network, 30 de septiembre—— Natixis publicó un informe sobre el oro, en el que el analista Bernard Dahdah plantea tres escenarios para el precio del oro. En el escenario base, el precio del oro podría alcanzar los 4.100 dólares a finales de año; si el conflicto en el Estrecho de Ormuz se agrava, el alza del petróleo impulsará la inflación y el precio del oro podría descender hasta los 3.500 dólares; si la situación se relaja y la inflación disminuye, el oro podría superar los 5.250 dólares. Actualmente, el precio del petróleo y el oro han vuelto a mostrar una correlación negativa, los ETF aprovechan las caídas para comprar, pero las expectativas de tasas de interés presionan el precio del oro y la magnitud del apoyo de la compra de oro por parte de los bancos centrales sigue siendo incierta.
El precio internacional del oro muestra una evolución incierta bajo la influencia de múltiples variables macroeconómicas, el aumento del precio del petróleo, una inflación persistente y un entorno de tasas de interés elevadas siguen limitando el rendimiento de los metales preciosos.
Natixis publicó su último informe de investigación sobre el oro y señaló que la evolución de la situación alrededor del Estrecho de Ormuz será la variable clave que determinará la tendencia del precio del oro. Según los diferentes escenarios geopolíticos, las perspectivas del precio del oro presentan divergencias significativas. El analista de metales preciosos de la entidad desarrolló tres escenarios previstos, donde el rango inferior del precio del oro podría ser de 3.500 dólares por onza, y en el escenario más optimista podría superar los 5.250 dólares por onza.
El entorno macroeconómico se revierte, el precio del petróleo y del oro vuelven a presentar correlación negativa
El analista de metales preciosos de Natixis, Bernard Dahdah, actualizó en el último informe su visión sobre el mercado del oro, marcando un giro claro respecto a las previsiones de finales de agosto. A finales de agosto, Dahdah elevó su objetivo del precio del oro para finales de año a 5.000 dólares la onza, al considerar que los problemas de deuda de EE. UU. y la volatilidad del mercado de bonos estadounidenses proporcionaban un fuerte respaldo como activo refugio, y que la preocupación por la sostenibilidad fiscal y la expectativa de una depreciación monetaria ayudaban al oro a resistir la presión de un mayor coste de oportunidad.
Sin embargo, en el último mes, el entorno macroeconómico ha cambiado rápidamente y el banco observó que el precio del petróleo y del oro han vuelto a mostrar una correlación negativa. El aumento del precio internacional del petróleo intensifica la preocupación por la inflación, impulsa las expectativas de nuevas subidas de tasas por parte de la Fed y, dado que el oro no genera intereses, el alza de las tasas de interés incrementa el coste de oportunidad de mantener oro, limitando así su precio. Dahdah indica que esta relación interconectada apareció por primera vez durante los conflictos entre EE. UU. e Israel con Irán; tras un avance diplomático en junio, esta relación desapareció momentáneamente, pero el aumento de la tensión geopolítica a finales de agosto y el rechazo de EE. UU. a la última propuesta de Irán tras la Asamblea General de la ONU reforzaron nuevamente esta correlación negativa.
Al mismo tiempo, los inversores en oro son muy sensibles a los cambios en las expectativas sobre la política monetaria de la Fed. Los gráficos del informe muestran que, cuando el mercado anticipa nuevas subidas de tasas, el precio del oro tiende a debilitarse. El aumento del rendimiento de los bonos estadounidenses y la fortaleza del dólar amplifican la presión a la baja sobre el precio del oro, y desde finales de agosto, el oro muestra de nuevo correlación con el rendimiento de los bonos del Tesoro a 10 años de EE. UU., siendo además la correlación entre el oro y el índice dólar la más estable en lo que va del año.
Pulso entre posiciones alcistas y bajistas; aunque el apoyo de los ETF y la compra de oro por parte de los bancos centrales existen, persisten incertidumbres
A pesar de la caída del precio del oro, todavía existen fuerzas alcistas en el mercado. Natixis ha observado que, incluso ante el retroceso del oro, las posiciones en ETF de oro físico siguen aumentando, y durante la caída de precios, los flujos hacia ETF continúan. Esta disociación entre la tendencia de precios y los flujos de capital es algo poco común históricamente. Dahdah indica en el informe que algunos inversores están aprovechando las caídas para posicionarse en ETF de oro, pero esta compra estructural no es suficiente para compensar la presión de la reevaluación del precio del oro derivada del ajuste de las expectativas de tasas de interés.
La compra de oro por parte de los bancos centrales fue en el pasado un apoyo importante para el precio del oro: en un entorno de rendimientos elevados de los bonos estadounidenses, la continua adquisición de oro por parte de los bancos centrales impulsaba los precios del oro al alza. Sin embargo, el banco advierte que, si los precios del petróleo se mantienen altos y se suma la fortaleza del dólar, los bancos centrales podrían dar prioridad a la lucha interna contra la inflación y a la estabilidad de sus monedas locales, ralentizando o incluso deteniendo la acumulación de reservas de oro, lo que podría debilitar el apoyo de la compra de oro por parte de los bancos centrales.
Tres grandes escenarios: la geopolítica decidirá la dirección final del precio del oro
En el escenario base, el precio del oro estará sometido a presión durante el resto de 2026, con el mercado anticipando la posibilidad de otra subida de tasas por parte de la Fed en diciembre, por lo que el precio del oro podría retroceder a 4.100 dólares por onza a finales del año. El banco supone que en 2027 la Fed mantendrá las tasas estables; con el avance del proceso de desdolarización, el repunte de la demanda inversora y la continua compra de oro por parte de los bancos centrales, el precio del oro podría recuperarse a 4.750 dólares la onza a finales de 2027.
En un escenario pesimista, una escalada de los conflictos en Oriente Medio obstruiría el tráfico marítimo en el Estrecho de Ormuz, haciendo que el precio internacional del petróleo se dispare aún más, y la inflación permanezca alta durante largo tiempo, forzando a la Fed a mantener sus tasas en niveles elevados durante más tiempo. Si los bancos centrales pasan de ser compradores netos a vendedores netos de oro, usando sus reservas para defender sus monedas, la confluencia de factores negativos podría llevar al precio del oro hasta un mínimo de 3.500 dólares la onza.
En un escenario optimista, basado en una desescalada en el Estrecho de Ormuz, el precio del petróleo caería considerablemente, la inflación descendería rápidamente y la Fed tendría margen para cambiar su política, poniendo fin al ciclo de endurecimiento. En este escenario, el precio del oro podría sostenerse cómodamente por encima de los 5.250 dólares la onza.
Conclusión
Actualmente, el mercado del oro se encuentra en un punto crucial de pulso entre posiciones alcistas y bajistas, donde las expectativas de tasas de interés, la fortaleza del dólar, los precios del petróleo y los riesgos geopolíticos se entrecruzan. Las previsiones de escenarios de Natixis reflejan claramente que el riesgo geopolítico en el Estrecho de Ormuz es la variable clave que determina el precio del oro. A corto plazo, una inflación alta impulsa las expectativas de subidas de tasas, haciendo difícil que la presión bajista sobre el precio del oro se elimine rápidamente; sin embargo, si el conflicto geopolítico se modera, la inflación cae rápidamente y la Fed cambia de postura, el oro experimentará un fuerte repunte.
El comportamiento futuro del precio del petróleo, las declaraciones de los funcionarios de la Fed y los cambios en la situación de Oriente Medio seguirán dominando la volatilidad del precio del oro.
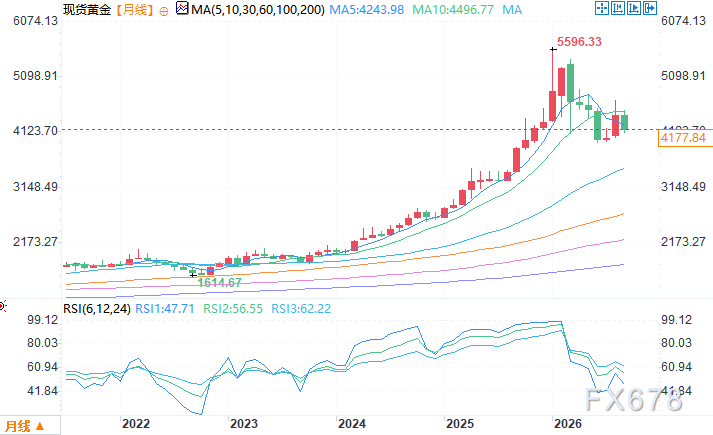
Gráfico mensual del oro al contado Fuente: Easy Financial Exchange
Zona horaria UTC+8, 30 de septiembre, 11:32 - Precio del oro al contado: 4.177,84 USD/onza
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
¡Desde HBM hasta DRAM y SSD, el frenesí de los agentes de IA impulsa la demanda de almacenamiento! Micron (MU.US) presenta sus resultados financieros, el mercado espera un "gran superación de expectativas + recompra" como paquete especial.
El fabricante estadounidense de chips de almacenamiento Micron, uno de los tres principales productores de chips de almacenamiento, publicará su informe financiero este miércoles, hora del este de EE.UU., convirtiéndose así en una ventana clave para evaluar el ciclo súper de almacenamiento y el avance concreto del auge sin precedentes de infraestructura AI.
¡Las exportaciones de petróleo crudo de Oriente Medio se recuperan al 98% del nivel previo a la guerra! Un informe de investigación de JPMorgan revela que el “trade de escasez de petróleo” se está enfriando, pero la inflación energética sigue presente.
El equipo de analistas de JPMorgan, incluido Natasha Kaneva, afirmó en un informe del 29 de septiembre: "La arteria principal de exportación de petróleo de Oriente Medio se está reabriendo". Señalaron que, para una región que aún se encuentra en guerra, esto representa "una recuperación significativa", aunque la recuperación no parece ser uniforme.
Crypto prices
More


