
Las altas tasas de interés presionan fuertemente el precio del oro, pero los ETF siguen aumentando sus posiciones: el oro podría enfrentar tres escenarios completamente diferentes a finales de año.

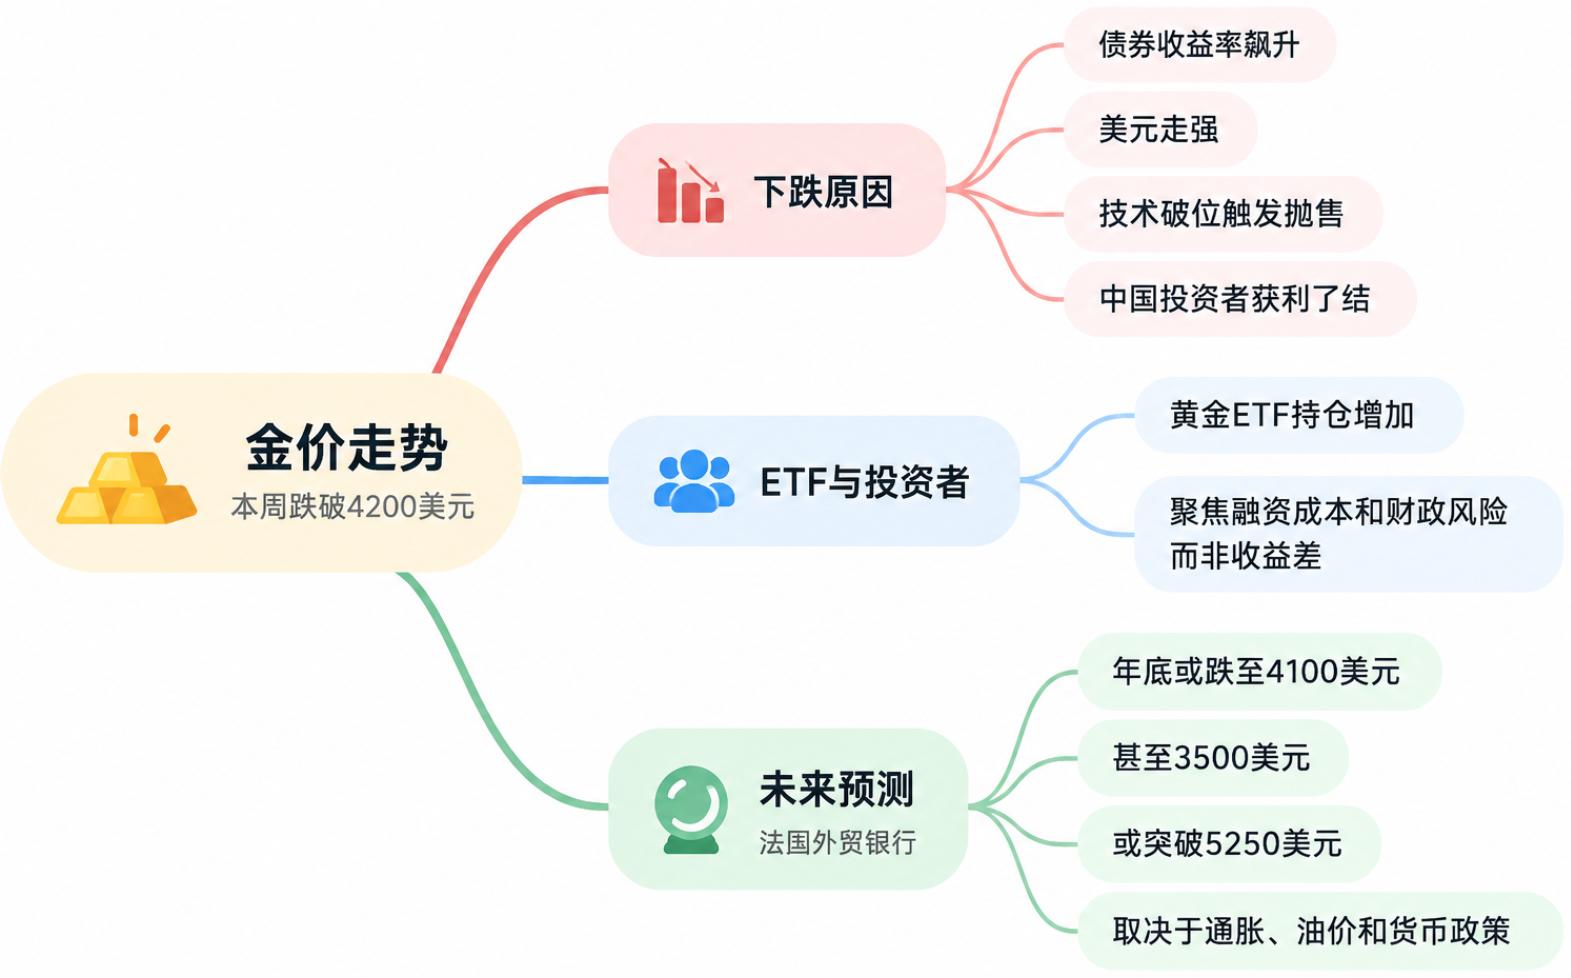
El precio del oro cayó esta semana por debajo de los 4,200 dólares por onza, desencadenando una nueva ola de ventas debido al aumento de los rendimientos de los bonos, el fortalecimiento del dólar y la ruptura técnica de soportes. Mientras tanto, las tenencias de los ETF de oro continúan aumentando, lo que indica que algunos inversores no han abandonado este mercado.
Ole Hansen, jefe de estrategia de materias primas de Saxo Bank, señaló que el núcleo de la tensión actual del oro radica en que el aumento de las tasas de interés reduce el atractivo de mantener activos sin rendimiento, pero las tasas más altas también agravan las presiones sobre las finanzas públicas y el sistema financiero.
Hansen destacó que el rendimiento real estadounidense a 10 años ha subido cerca del 2.85%, su máximo en 18 años, y que el mercado de tasas a corto plazo ahora descuenta que la Reserva Federal subirá las tasas tres veces más hasta abril del próximo año, con incrementos de 25 puntos básicos cada uno.
“La debilidad del oro refleja el aumento de los rendimientos de los bonos, el fortalecimiento del dólar y las ventas técnicas tras la ruptura de niveles de soporte, posiblemente exacerbadas por inversores chinos tomando ganancias antes de la 'semana dorada'.” escribió Hansen.
Los flujos hacia ETF son un soporte clave
El oro sigue mostrando una señal opuesta a la tendencia de las tasas: los rendimientos reales continúan al alza, pero las tenencias en los ETF de oro siguen aumentando.
Hansen considera que esto indica que algunos inversores se centran más en los riesgos financieros y fiscales que pueden acarrear los altos costes de financiación, en vez de limitarse a comparar los diferenciales de rendimiento entre oro y bonos.
“La cuestión clave es si esta demanda puede continuar. Por lo tanto, el enfoque permanece en los flujos hacia los ETF, especialmente entre aquellos inversores aparentemente menos sensibles a las tasas y más preocupados por el impacto financiero de unos costes de financiación persistentemente altos”, señaló.
Sin embargo, las tasas más altas también están presionando el mercado de financiación empresarial. Hansen señala que los segmentos más débiles del crédito corporativo estadounidense ya muestran señales de tensión: los diferenciales de los bonos calificados triple C se han ampliado notablemente y la diferencia respecto a la deuda de grado B ha alcanzado niveles asociados anteriormente con importantes desaceleraciones económicas.
La semana pasada, el diferencial entre los bonos estadounidenses de alto rendimiento y los bonos del Tesoro se amplió en 12 puntos básicos hasta 294, el mayor nivel desde abril.
Si continúan aumentando las presiones de financiación, los inversores pueden verse obligados a vender los activos más líquidos para cubrir necesidades de efectivo, como márgenes adicionales. Hansen cree que el gran tamaño y la liquidez del mercado del oro podrían convertirlo en fuente de efectivo en tales circunstancias.
“Las presiones financieras y fiscales causadas por tasas más altas pueden fortalecer la lógica de inversión a largo plazo en oro, pero una contracción severa de liquidez podría inicialmente detonar ventas y presionar el precio a la baja.” señaló.
La baja volatilidad de las acciones estadounidenses da un respiro temporal al oro
Joy Yang, directora sénior de gestión de productos globales en MarketVector Indexes, también considera que el oro ha mostrado cierta resiliencia recientemente.
En una entrevista con Kitco News, afirmó que, pese al fuerte aumento de los rendimientos de los bonos estadounidenses, la volatilidad del mercado accionario se mantiene baja. El VIX permanece cerca de 15, mientras que el oro aún sostiene su soporte inicial por encima de los 4,150 dólares la onza.
“Creo que esta resistencia del oro refleja la baja volatilidad en las acciones.” comentó Yang.
Según ella, tanto los inversores bursátiles como los de oro están observando si la alta inflación persiste y si el último aumento en los precios del petróleo se mantendrá. Parte de los inversores estarían usando el oro como cobertura frente a estos riesgos.
Desde septiembre, los flujos hacia ETF de oro siguen siendo sólidos. Yang considera que esto refleja que algunos inversores están cambiando su enfoque del oro: además de competir con los bonos por el rendimiento, el oro ahora sirve como cobertura ante riesgos macroeconómicos más amplios.
Pero esta demanda no significa que el oro no pueda seguir cayendo. Yang advierte que si el mercado entra realmente en una fase de competencia por liquidez, los inversores de ETF también podrían vender oro, produciéndose ventas simultáneas con las acciones.
No cree que el precio del oro vuelva a los rangos más bajos de años recientes, sino que la incertidumbre causada por deuda, geopolítica, sanciones y choques de oferta podría mantener los precios del oro en un rango estructuralmente más alto.
“Realmente no preveo una ruptura, pero tampoco espero que el oro caiga a los niveles del año pasado o de hace dos años.” dijo Yang.
Natixis: el oro podría caer a 4,100 dólares a fin de año o superar los 5,250 dólares
Bernard Dahdah, analista de metales preciosos de Natixis, plantea un rango de precios aún más amplio.
El último informe del banco describe tres escenarios: que el oro caiga a 4,100 dólares a final de año, a 3,500 dólares en un extremo, o que supere los 5,250 dólares si la inflación baja rápidamente y fuerza a la Reserva Federal a cambiar su política.
Esto representa un giro respecto al análisis de Natixis a fines de agosto, cuando Dahdah elevó el objetivo de precio para fin de año a 5,000 dólares, apoyado en la demanda de refugio por la inestabilidad de la deuda y el mercado de bonos en EE.UU.
Pero en el último mes, la correlación entre el oro y el petróleo se ha vuelto negativa nuevamente. Natixis cree que los precios del petróleo más altos agravan las presiones inflacionarias, elevando las expectativas de más subidas de tasas por parte de la Reserva Federal, lo que a su vez incrementa el costo de oportunidad de mantener oro.
El banco añade que la correlación entre el oro y los rendimientos de los bonos del Tesoro estadounidense a 10 años ha reaparecido desde fines de agosto, mientras que la relación entre el oro y el Índice del Dólar se ha mantenido bastante estable a lo largo de este año.
Incluso con la caída de los precios, las tenencias respaldadas físicamente de los ETF de oro siguen aumentando. Dahdah señala: “Algunos inversores aprovechan las caídas para comprar (ETF), pero la demanda estructural no puede compensar el reajuste impulsado por las tasas de interés.”
La demanda de los bancos centrales es otro factor incierto. El fuerte apetito de las autoridades oficiales ayudó al oro a resistir la presión de los altos rendimientos, pero Natixis cree que si los precios del petróleo siguen altos y el dólar se mantiene fuerte, algunos bancos centrales podrían priorizar el control de la inflación y el apoyo a sus monedas por encima de aumentar sus reservas de oro.
En el escenario base, Natixis prevé que la Reserva Federal suba tasas en diciembre y que el precio del oro se mantenga bajo presión el resto de 2026, cayendo hacia 4,100 dólares antes de fin de año. Si la Fed mantiene las tasas hasta 2027, la desdolarización, el repunte de la demanda inversora y las compras oficiales podrían llevar el precio a alrededor de 4,750 dólares a fines del próximo año.
En el escenario pesimista, si la situación en Oriente Medio se agrava y provoca el cierre del estrecho de Ormuz, los precios del petróleo podrían subir más, manteniendo la inflación en niveles elevados y obligando a la Fed a mantener tasas altas por más tiempo.
Si al mismo tiempo los bancos centrales pasan de ser compradores netos de oro a vendedores para liberar reservas y respaldar sus monedas, Natixis cree que el precio podría caer hasta 3,500 dólares.
El escenario opuesto es totalmente contrario. Si el estrecho de Ormuz se normaliza y los precios del petróleo bajan considerablemente, acelerando la caída de la inflación, la Fed tendría margen para flexibilizar. En este caso, Natixis prevé que el precio del oro se mantenga estable por encima de los 5,250 dólares.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
El núcleo del PCE de EE.UU. en agosto incumple las expectativas: un informe de enfriamiento "modificado" ¿Aceptará la Reserva Federal este resultado?
El gasto de los consumidores estadounidenses en agosto registró el crecimiento más rápido en más de un año, mientras que la lectura anual del indicador de inflación preferido por la Reserva Federal mostró una disminución significativa.
Las tasas hipotecarias en Estados Unidos alcanzan su nivel más alto en tres años, pero la "rigidez a la baja" de los precios de la vivienda agrava el desafío de la política de la Reserva Federal.
La tasa de interés hipotecaria en Estados Unidos ha subido al 7.3%, el punto más alto en casi tres años.
Crypto prices
More


