
Pronóstico de resultados trimestrales de Nike para el primer trimestre: ¡examen crucial en su nivel más bajo en 12 años, todo depende de la región de China y el margen bruto!
 2026/09/30 03:16
🔥 Radar de oportunidades en las acciones estadounidenses ya disponible! 3 grandes tendencias del mercado estadounidense + 6 acciones seleccionadas + 7 eventos importantes en el calendario, ¿dónde están las oportunidades esta semana? Haz clic para ver todas las 22 direcciones de trading→
- Resumen de puntos clave de inversión
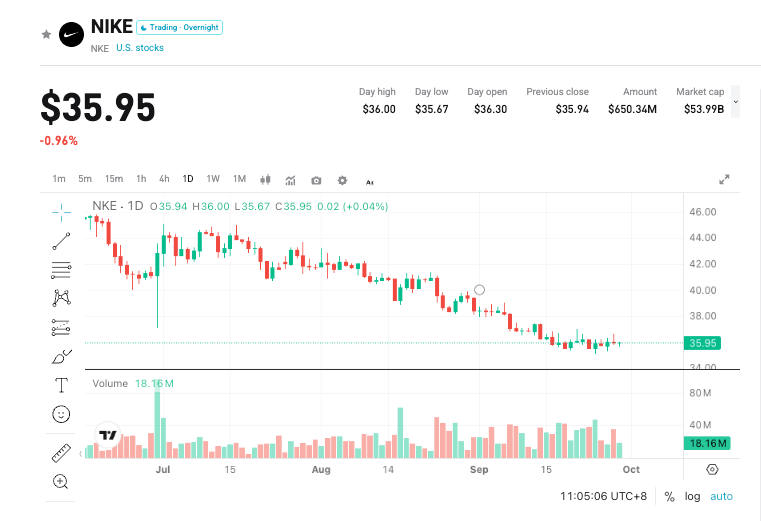
Nike (NKE.US) publicará los resultados del primer trimestre fiscal de 2027 (hasta el 31 de agosto) tras el cierre de los mercados estadounidenses el 1 de octubre de 2026; la llamada se realizará aproximadamente a las 17:00 hora del Este. La empresa indica que los ingresos del trimestre disminuirán respecto al año anterior en un rango bajo a medio de un solo dígito, sin impulso por tipo de cambio, y que el margen bruto mejorará ligeramente en comparación con el año anterior. El consenso de Wall Street sitúa los ingresos en torno a 11,320–11,350 millones de dólares (alrededor de -3.2% a -3.4% interanual, frente a 11,720 millones en el mismo periodo del año anterior), y el beneficio por acción se estima en 0.44 dólares (aproximadamente -10.2% interanual, frente a 0.49 dólares en el año anterior). El precio de la acción ha rondado los 36 dólares últimamente, cayendo alrededor de un 40% en el año, y el 21 de septiembre fue excluido del S&P 100 (aunque permanece en el S&P 500). El mercado busca comprobar no un retorno al alto crecimiento, sino si el margen bruto y la región de China pueden estabilizarse, excluidos los elementos no recurrentes.
- Cuatro focos clave
Foco 1: ¿Se reducirá la caída en China?
Los ingresos en Gran China para el FY26 fueron de 5,847 millones de dólares (método reportado -11% interanual, neutral al tipo de cambio -13% interanual). En el Q4 fueron aproximadamente 1,290 millones (reportado -12% interanual, neutral al tipo de cambio -17% interanual). El consenso para este trimestre aún ronda los 1,300 millones (alrededor de -12.6% interanual), lo que es una previsión del mercado, no una guía de la empresa. Lo relevante no es sólo la disminución de ingresos, sino también el inventario, los descuentos y las ventas a precio completo. En la llamada, la gerencia señaló que el inventario en China ha caído dos dígitos y ciertas tiendas y categorías de running han mejorado, pero advirtieron que la tendencia a corto plazo sigue alineada con el desempeño reciente. Si la caída se reduce significativamente este trimestre, el sentimiento podría mejorar; si sigue cerca del -17% neutral al tipo de cambio del Q4, la narrativa sobre la transformación se retrasará aún más.
Foco 2: ¿El margen operativo realmente se volverá positivo?
El margen bruto reportado del último trimestre fue de 49.2% (+890 pb interanual), pero cerca de 900 pb provinieron de un reembolso de aranceles de unos 986 millones de dólares; el margen bruto ajustado fue solo 40.2% (-10 pb interanual), con un BPA ajustado de unos 0.20 dólares (BPA reportado 0.72 dólares). La compañía adelantó la recuperación interanual del margen bruto al Q1, refiriéndose al margen operativo, no al 49.2% reportado. Este trimestre, las métricas de calidad a vigilar son las ventas a precio completo, la tasa de descuento y la combinación de productos. Estos datos tienen más potencial para impulsar el precio de la acción.
Foco 3: ¿El crecimiento en Norteamérica compensará otras regiones?
En el Q4, los ingresos en Norteamérica fueron de aproximadamente 4,830 millones de dólares (+3% interanual), con fuerza en mayoristas mientras las ventas directas siguen débiles. El consenso este trimestre: Norteamérica, unos 5,100 millones (+2% interanual); EMEA, unos 3,200 millones (-4% interanual); Asia Pacífico y Latinoamérica, unos 1,400 millones (-3% interanual); calzado, unos 7,200 millones (-3% interanual). Converse alcanzó unos 244 millones el último trimestre (-32% interanual), consenso para este trimestre 296 millones (-19% interanual). Si los mayoristas despachan más rápido que el consumo final, seguirán los problemas de inventario.
Foco 4: Desaceleración en Q2 y diferencia con previsión anual
La empresa ya indicó que en Q2 se desacelerará respecto al Q1, principalmente por la alta base de promos digitales en EMEA y el ritmo mayorista en Norteamérica. Ingresos anuales FY26: 46,400 millones (sin cambios en reportado, neutral a tipo de cambio -2% interanual), BPA reportado 2.10 dólares, unos 1.58 dólares excluyendo el reembolso de aranceles. Consenso para FY27: ingresos 45,300–45,700 millones (-2% interanual), BPA 1.65–1.66 dólares; algunas instituciones proyectan cifras aún menores y prevén punto de inflexión en FY28. El Día del Inversor del 16–17 de noviembre será clave para revisar la estrategia a medio plazo.
- Riesgos y oportunidades
Catalizadores para alza:
- La caída de grupo es mejor al rango medio señalado, caída en China ajustada por divisa se reduce en comparación a Q4.
- Margen bruto realmente positivo excluyendo aranceles, mejora en descuentos y estructura de inventario.
- Ventas mayoristas y finales en Norteamérica se equilibran, la gerencia no rebaja previsión de H1.
Riesgos a la baja:
- La situación en China o Converse sigue deteriorándose, ampliando la caída total.
- El margen bruto no se vuelve positivo o depende de promociones para ventas.
- Q2 se confirma todavía más débil, y la recuperación anual se retrasa aún más; expectativas pueden seguir cayendo incluso en mínimos.
- Sugerencias de estrategia de trading
Lógica alcista: caída de ingresos controlable, margen operativo positivo, y señales en China de “el peor trimestre ha pasado”; capitales podrían apostar a una segunda etapa de transformación.
Riesgo bajista: cifras en línea pero de baja calidad (alto descuento, débiles ventas directas, inventario poco saludable), o la gerencia pospone el punto de inflexión.
Datos clave:
- Ingresos totales e interanual (reportado / neutral a tipo de cambio)
- Ingresos, inventario y descuentos en Gran China
- Margen bruto (nivel ajustado por factores no recurrentes)
- Mayorista vs ventas directas en Norteamérica y consumo final
- Comunicación sobre Q2 y el año, y previsión del Día del Inversor de noviembre
Notas tácticas (al 29 de septiembre, cierre en $35.84):
- Previo a resultados: consolidación 35.22–37.04, mínimo de 52 semanas en 35.22 el 25 de septiembre, cierre en 35.84 el 29 de septiembre. Media móvil 20 días: 36.78, 50 días: 39.38, 200 días: 49.21. Resistencias: 36.67 / 36.78 / 37.04 / 39.38. Soportes: 35.67 / 35.22 / 35.00 / 34.20. Volatilidad implícita en opciones ±8.7%-9.0% (rango 32.6-39.1). Operar con posiciones ligeras, no usar apalancamiento largo bajo 35.22.
- Estructura alcista: cierre por encima de 36.78-37.04 y se sostiene sobre 35.22; objetivo superior 39.38. Stop 35.00.
- Estructura bajista: pierde 35.22 o falla en superar 36.78 en rebote; siguiente soporte en 35.00 / 34.20 / 32.60.
Sugerencia operativa: enfocar en margen bruto y calidad de China, no en recuperación de ingresos. Si sorprende positivamente, esperar retroceso a 35.22-36.78; si es neutral o guía débil, no entrar en mínimos. Atención a caída de IV. Adecuar posición al riesgo individual.
Descargo de responsabilidad: El contenido anterior es solo para referencia y no constituye una recomendación de inversión.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
¡Las exportaciones de petróleo crudo de Oriente Medio se recuperan al 98% del nivel previo a la guerra! Un informe de investigación de JPMorgan revela que el “trade de escasez de petróleo” se está enfriando, pero la inflación energética sigue presente.
El equipo de analistas de JPMorgan, incluido Natasha Kaneva, afirmó en un informe del 29 de septiembre: "La arteria principal de exportación de petróleo de Oriente Medio se está reabriendo". Señalaron que, para una región que aún se encuentra en guerra, esto representa "una recuperación significativa", aunque la recuperación no parece ser uniforme.
Puntos débiles revelados en la OPI de 2 billones de dólares de Anthropic: el 47% de los ingresos depende de Amazon y Google, por cada 1 dólar ganan solo 16 centavos
El prospecto de Anthropic revela que en 2025, el 47% de sus ingresos se canalizarán a través de las plataformas en la nube de Amazon y Google, un aumento significativo frente al 11% en 2023; por cada dólar de ingresos en la nube, la empresa debe pagar alrededor de 16 centavos en tarifas de distribución, lo que suma aproximadamente 351 millones de dólares anuales. Además, estos dos gigantes desempeñan cuatro roles simultáneos para Anthropic: inversionistas, proveedores de capacidad computacional, distribuidores y competidores directos.
¡La competencia por el poder de cómputo de IA se intensifica! Anthropic revela un acuerdo de 84.500 millones de dólares, mucho mayor que la estimación de mayo; El motor de crecimiento de IA de SpaceX (SPCX.US) acelera nuevamente
Según los informes, Anthropic acordó pagar a SpaceX una tarifa por potencia de cómputo cercana al doble de la estimación anterior.
Crypto prices
More


