
El rendimiento de los bonos del Tesoro estadounidense sigue aumentando y la amplitud del mercado de acciones estadounidense continúa deteriorándose, pero los índices bursátiles estadounidenses siguen resistiendo las caídas. ¿Hacia dónde se dirigirán a continuación?

Las acciones estadounidenses se encuentran en medio de una rara fractura interna. El rendimiento de los bonos se ha disparado, la amplitud del mercado sigue deteriorándose, los diferenciales de crédito se amplían, pero el índice S&P 500 permanece imperturbable, quedando alcistas y bajistas en un punto muerto y el sentimiento del mercado cada vez más tenso.
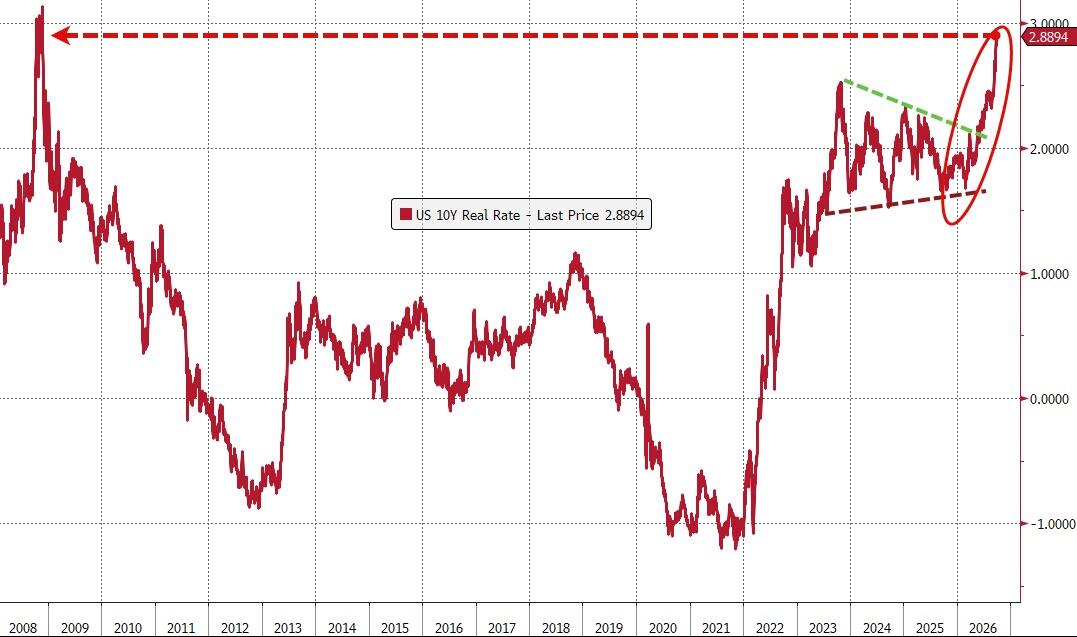
El miércoles, Rich Privorotsky, jefe de la mesa de trading de delta única de Goldman Sachs, afirmó que la velocidad de subida de las tasas del Tesoro estadounidense "ya es demasiado severa como para ignorarla", siendo el aumento mensual de las tasas reales uno de los peores desde 2013. Advirtió que el aumento repentino de la volatilidad de las tasas está comprimiendo la capacidad de intermediación de riesgo en Wall Street y que la presión sobre el mercado de valores es mucho más intensa de lo que refleja el índice en la superficie.
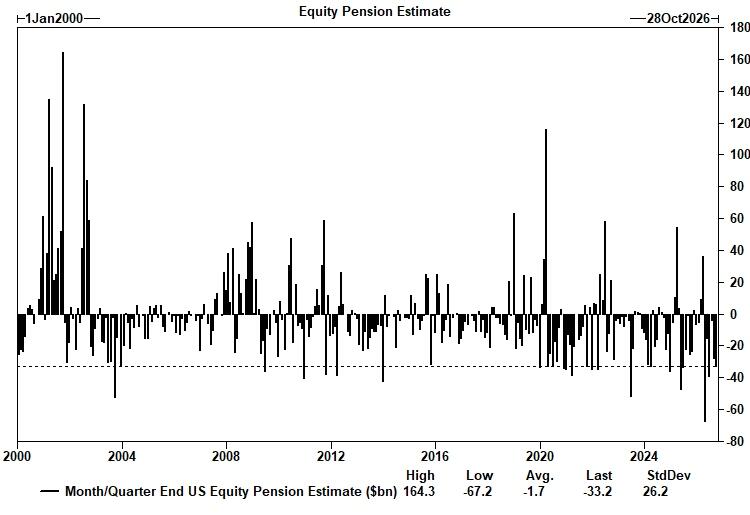
Mientras tanto, la presión de rebalanceo de fin de trimestre se avecina — Goldman Sachs estima que los fondos de pensiones venderán cerca de un récord de 33 mil millones de dólares en acciones a finales de mes, mientras que las estrategias sistemáticas CTA venderán netamente más de 5.300 millones de dólares en futuros del Russell 2000 durante la próxima semana. Estas dos fuerzas vendedoras combinadas hacen que el rumbo del mercado sea aún más impredecible.
Jonathan Krinsky, estratega de BTIG, comentó que sus conversaciones con los clientes "han sido similares en las últimas semanas, pero la frecuencia y el nivel de ansiedad aumentan cada día". El problema central es solo uno: la divergencia entre la amplitud del mercado, la trayectoria de las tasas y el S&P 500 ya no puede sostenerse, pero nadie puede estar seguro de cómo se cerrará esa brecha.
La fortaleza del índice oculta estrés interno generalizado
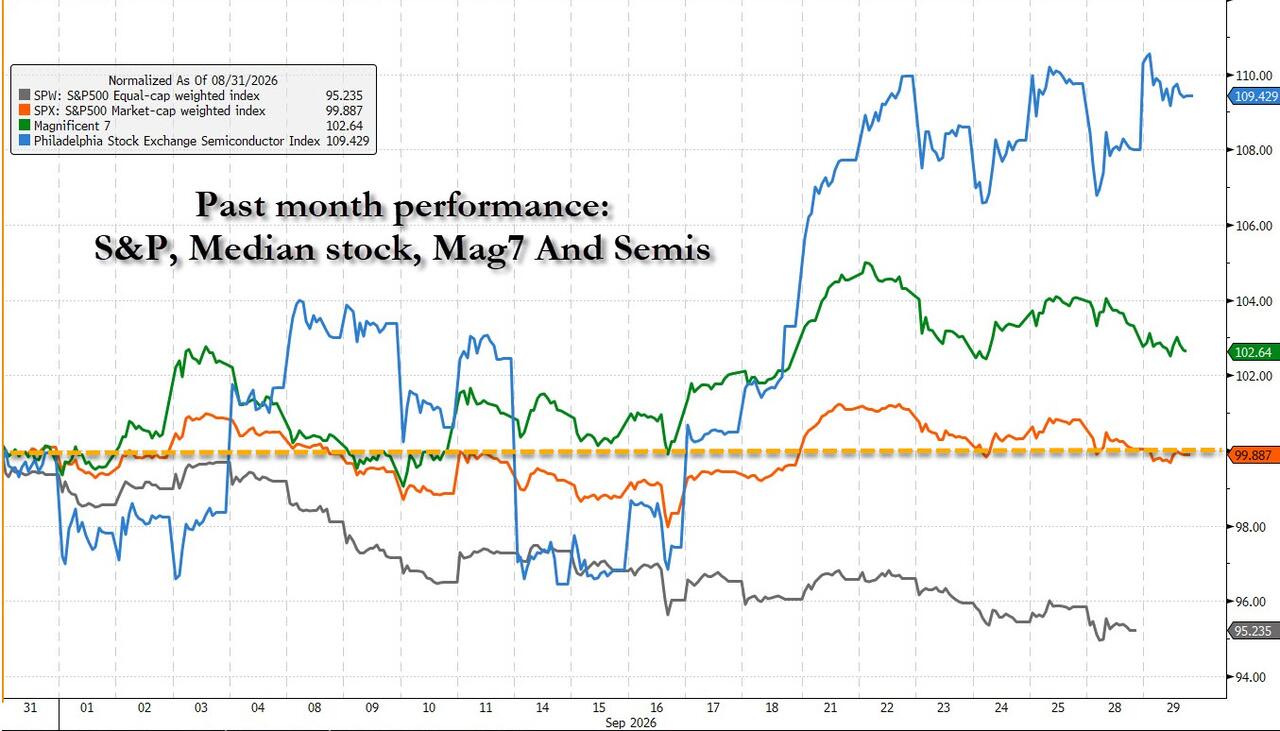
El índice S&P 500 ha estado prácticamente sin cambios en el último mes, pero bajo esa apariencia de calma, los daños estructurales se están acumulando rápidamente.
Krinsky señala que, en el último mes, mientras el S&P 500 se mantiene estable en general, la mediana de sus acciones ha caído un 4,5%, y la estabilidad del índice depende enteramente de la subida de alrededor del 10% del sector de semiconductores para compensar las caídas. El Nasdaq 100 también ha mostrado casi ninguna ganancia desde mediados de agosto, pero solo 10 acciones han subido más del 10%, mientras que 23 han caído más del 10%. La estrategia de "comprar rupturas o perseguir el momentum" está perdiendo efectividad, y, en cambio, más acciones experimentan caídas más pronunciadas y sostenidas.
La tendencia de las empresas de mediana capitalización merece especial atención. Estas ya han caído por debajo de su media móvil de 200 días, registrando más del 8% de caída acumulada desde los máximos recientes. Al mismo tiempo, el número de acciones haciendo nuevos mínimos en la Bolsa de Nueva York ha superado al de nuevos máximos durante 10 jornadas consecutivas, una señal que históricamente suele anticipar una presión más amplia sobre el mercado.
Privorotsky, de Goldman Sachs, confirma esta visión: “El dolor bajo el índice es evidente: las acciones de baja capitalización, financieras y otros sectores sensibles a tasas sufren mucha más presión que la aparente calma de los grandes líderes tecnológicos”.
Goldman Sachs: La velocidad de subida de tasas ya ha cruzado el umbral crítico
En las actuales disputas de mercado, el juicio de Goldman Sachs es especialmente clave. Privorotsky deja claro que el mercado de acciones "ha mostrado una resiliencia impresionante", pero la velocidad de subida de las tasas reales ya ha disparado las alarmas.
El modelo analítico de Goldman Sachs muestra que, cuando las tasas suben más de dos desviaciones estándar, el mercado de acciones suele reaccionar — el punto clave no es el nivel absoluto de las tasas, sino la velocidad al alza. Actualmente, ese umbral ya se superó. El aumento mensual de la tasa real se ubica en el rango más negativo desde 2013.
Privorotsky también ha observado una "extraña asimetría en el comportamiento de los precios": cuando el precio del petróleo y las tasas mejoran simultáneamente, el riesgo de tasas apenas reacciona; pero tan pronto como sube el petróleo, las tasas se ven inmediatamente presionadas. Considera que las expectativas de inflación a cinco y diez años todavía acompañan la volatilidad de la energía, pero que en el actual shock de tasas, una proporción considerable ya proviene del aumento de tasas reales más que de expectativas de inflación.
Su conclusión es directa: "Puedo mantenerme extremadamente optimista respecto a la inteligencia artificial y su ritmo de desarrollo, pero, por ahora, ese optimismo resulta casi inútil a menos que se resuelvan los problemas energéticos y de tasas." La lógica es clara: frenar el precio del petróleo ayuda a reducir las tasas; si las tasas se estabilizan, se da más margen para una recuperación más amplia del mercado bursátil.
Rebalanceo de fin de trimestre y presiones de venta CTA: doble presión vendedora se aproxima
Además de las presiones fundamentales, la presión técnica de venta se concentra al cierre de trimestre.
Goldman Sachs calcula que los fondos de pensiones necesitarán vender aproximadamente 33 mil millones de dólares en acciones a final de mes y de trimestre (cerca de 11 mil millones a fin de mes y 22 mil millones a fin de trimestre) y comprar una cantidad equivalente de bonos. Este tamaño se sitúa en el percentil 97 de todas las estimaciones de compra-venta de los últimos tres años, y en el percentil 98 si se rastrea hasta enero de 2000, cerca de los máximos históricos.
Mientras tanto, el modelo CTA de Goldman Sachs sugiere que, si los precios se mantienen estables, los gestores sistemáticos venderán netamente aproximadamente 5.300 millones de dólares en futuros del Russell 2000 la próxima semana, una de las mayores estimaciones de venta de los últimos seis años.
Privorotsky se muestra "tácticamente tentado" por esto, ya que los factores de fin de mes y trimestre deberían apoyar los activos de mayor duración, pero reconoce que el principal conflicto radica en que la recompra de bonos por parte de las pensiones y las ventas de índices de los CTA —¿quién será el primero en 'parpadear' antes del fin de trimestre?
Punto muerto entre alcistas y bajistas: ¿quién cederá primero?
En opinión de Krinsky, la naturaleza esencial del mercado actual es una confrontación entre alcistas y bajistas, y ninguna de las partes ha demostrado tener razón.
La lógica de los alcistas: la amplitud del mercado ha sido suficientemente depurada y puede producirse en cualquier momento una fuerte corrección al alza; además, las tasas en algún momento caerán rápidamente. Los bajistas rebaten: la amplitud sigue deteriorándose, los rendimientos siguen subiendo y los diferenciales se amplían; el S&P 500 no puede mantenerse inmune para siempre.
Krinsky se inclina hacia la postura bajista, pero añade una excepción táctica —el sector de servicios públicos (XLU). Señala que tras un RSI inferior a 35, XLU tiene un 100% de probabilidades de subir dentro de los cinco días hábiles siguientes, con una subida media del 2,7%, lo que lo hace atractivo en términos de riesgo y retorno.
Su juicio final es: esta divergencia no va a cerrarse de manera suave como esperan los alcistas, "creemos que esto no terminará hasta que los últimos resistentes finalmente cedan y se produzca una ruptura a la baja".
El mercado de crédito ya muestra grietas que la volatilidad de las acciones se niega a valorar: el índice de swap de incumplimiento crediticio de alto rendimiento (HY CDX) ya está en su nivel más alto desde abril, mientras el VIX entonces estaba en 19,23, muy por encima del actual 16,35. Esta divergencia puede ser la advertencia más clara respecto al siguiente movimiento del mercado.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
¡Desde HBM hasta DRAM y SSD, el frenesí de los agentes de IA impulsa la demanda de almacenamiento! Micron (MU.US) presenta sus resultados financieros, el mercado espera un "gran superación de expectativas + recompra" como paquete especial.
El fabricante estadounidense de chips de almacenamiento Micron, uno de los tres principales productores de chips de almacenamiento, publicará su informe financiero este miércoles, hora del este de EE.UU., convirtiéndose así en una ventana clave para evaluar el ciclo súper de almacenamiento y el avance concreto del auge sin precedentes de infraestructura AI.
Crypto prices
More


