
Perspectiva del oro: riesgo de un fuerte rebote tras la fuerte caída del oro al contado

Informe de HuiTong, 29 de septiembre—— El oro, anteriormente presionado por sólidos factores fundamentales, sufrió una fuerte caída, pero la evolución histórica muestra que un estado de extrema sobreventa en el gráfico de cuatro horas podría desencadenar un feroz rebote en contra de la tendencia.
Al inicio de esta semana, el mercado de metales preciosos experimentó movimientos dramáticos, con fuertes caídas en varias categorías de metales preciosos, siendo una de las jornadas con mayores caídas de la historia.
El oro cayó más del 4%, la plata bajó más del 5%, platino y paladio registraron caídas cercanas al 3.5% y 5% respectivamente. En cuanto al oro, esta fue la 88ª mayor caída diaria registrada desde 1968, y las caídas del resto de metales preciosos le siguieron de cerca.
Como se mencionó en artículos anteriores, el actual entorno macroeconómico es sumamente desfavorable para los metales preciosos: los metales preciosos por sí mismos no generan ingresos por intereses, la tenencia física implica costos de almacenamiento y, además, su cotización principal es en dólares.
La evolución del rendimiento real estadounidense lo confirma. Aunque a corto plazo no existe una correlación fuerte entre el rendimiento real y el oro, en un plazo más largo la divergencia es notoria.
El rendimiento real a 10 años de Estados Unidos, que representa el rendimiento real que puede obtener un inversor descontando las expectativas promedio de inflación del mercado para la próxima década, se ha disparado hasta el 2,85%, el nivel más alto desde noviembre de 2008, y es también el 22.º cierre diario más alto desde 2003 según las estadísticas. La velocidad de este ascenso también ha sido extrema: partiendo ya de un nivel históricamente alto, en los últimos 20 días de negociación el rendimiento real subió otros 51 puntos básicos.
Aunque las señales de los bonos del Tesoro estadounidense protegidos contra la inflación (TIPS) pueden estar algo distorsionadas por los efectos residuales de la flexibilización cuantitativa anterior de la Reserva Federal, frente a estos elevados rendimientos reales sin riesgo es difícil alcanzar una conclusión fundamentalmente alcista para los metales preciosos (e incluso para los activos de riesgo en general).
En cuanto al oro, la cuestión es muy clara: cuando los inversores pueden obtener un rendimiento real cercano al 3% en los bonos del Tesoro de Estados Unidos, el oro, como activo refugio tradicional, sin intereses y cotizado en dólares, ¿cómo puede competir?
Comprendiendo esto, no es difícil entender por qué el oro lucha tanto en el entorno actual.
El fuerte castigo al oro tiene una sólida lógica fundamental detrás. Pero el entorno macroeconómico es una cosa; que el precio ingrese a un estado de extrema sobreventa es otra.
Aún no se observa ninguna señal catalizadora que pueda aliviar la presión a la baja en el mercado de metales preciosos, pero la experiencia histórica nos enseña que una repentina e intensa recuperación no es del todo imposible.
En el gráfico de cuatro horas del oro, el Índice de Fuerza Relativa (RSI) de 14 periodos ya ha llegado a lecturas de extrema sobreventa, el indicador ATR-50 también está en una zona extrema, y el precio más reciente cerró por debajo del límite inferior de las Bandas de Bollinger.
Repasando los gráficos históricos, se observa que en ocasiones previas con estados técnicos similares, el precio del oro a menudo experimentó rebotes considerables.
Para evitar juicios subjetivos basados solo en la observación visual, este artículo ha revisado los datos históricos, haciendo backtest a la evolución de los precios tras escenarios históricos similares de sobreventa.
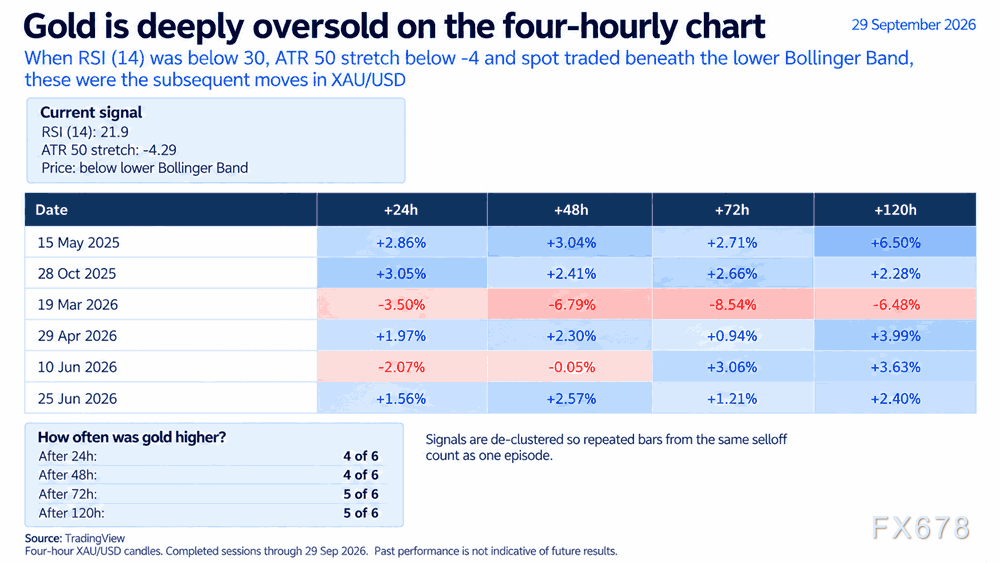
El backtest se realizó con condiciones de filtro fijas y simples: en el gráfico de cuatro horas, RSI de 14 periodos por debajo de 30, el indicador ATR-50 por debajo de -4, y el precio del oro por debajo de la Banda de Bollinger inferior.
Según este estándar, históricamente han ocurrido seis ocasiones independientes de este tipo de evento.
En esos seis casos, en cuatro el precio del oro subió después de 24 horas; en cuatro también subió tras 48 horas;
A las 72 y 120 horas, en cinco de los seis casos el precio del oro subió.
La única excepción clara ocurrió en marzo de este año: la presión vendedora continuó y el precio del oro siguió cayendo. Cada ola de ventas masivas tiene su propio contexto único, y ese episodio en particular fue extraordinario: antes de ello, el oro había experimentado una subida especulativa espectacular en el mercado moderno, alcanzando máximos de 5.500 dólares la onza, tras lo cual estalló la burbuja y comenzó la caída.
Este caso también nos advierte que la historia no siempre se repite de manera simple. Pero en general, sigue existiendo la posibilidad de un rebote a corto plazo en el precio del oro, incluso dentro de una tendencia bajista general.
4.115 dólares: primera línea crucial entre alcistas y bajistas
La caída del lunes fue especialmente severa, varios soportes fueron perforados y el oro lucha actualmente por mantenerse por encima del soporte de 4.115 dólares por onza.
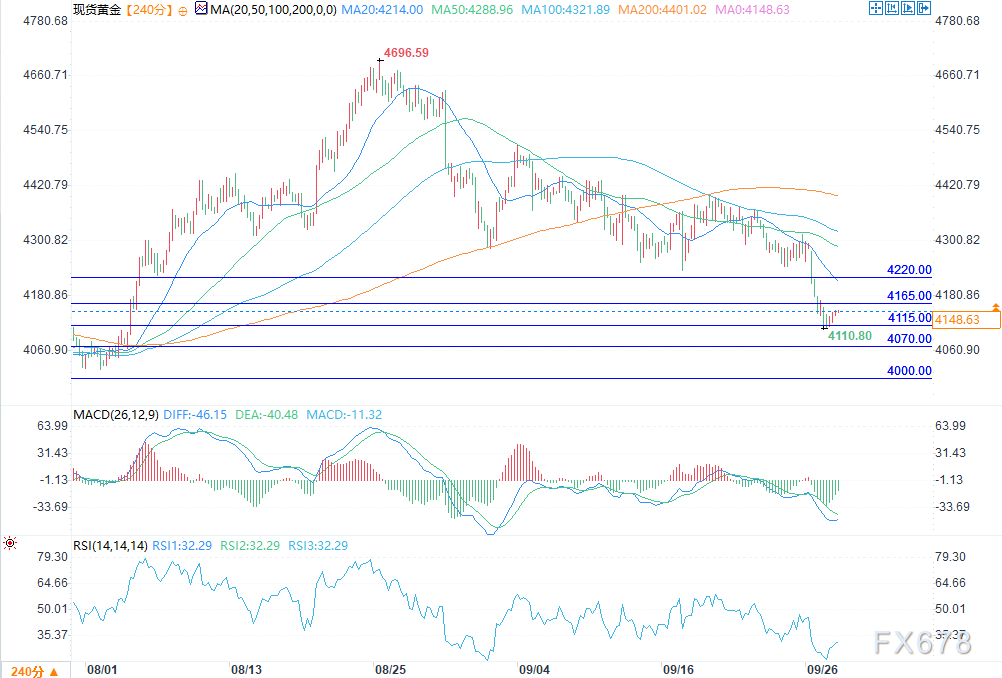
(Oro spot, gráfico de 4 horas. Fuente: EasyHuiTong)
Este nivel es ahora el punto de observación clave para los operadores de oro.
Si la tendencia bajista continúa, el siguiente objetivo clave a la baja es 4.070 dólares la onza; este nivel fue tanto resistencia como soporte entre finales de julio y principios de agosto de este año;
Más abajo, por debajo de los 4.000 dólares se encuentra una zona de soporte aún más fuerte: el mínimo de 3.996 dólares formado a finales de julio marca el límite superior de esta zona, mientras que el límite inferior es el mínimo de 3.943 dólares de principios de año.
Por el contrario, si el precio del oro rebota desde los 4.115 dólares, el primer objetivo sería atacar el máximo de finales de julio de este año en 4.165 dólares, y la siguiente resistencia clave se encuentra en 4.220 dólares.
Para que el rebote se consolide cerca de los 4.220 dólares, normalmente se requieren noticias macroeconómicas de gran impacto, que al menos compensen parcialmente la presión bajista sobre los metales preciosos derivada del aumento de los rendimientos de los bonos estadounidenses y de la fortaleza del dólar.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
¡Las exportaciones de petróleo crudo de Oriente Medio se recuperan al 98% del nivel previo a la guerra! Un informe de investigación de JPMorgan revela que el “trade de escasez de petróleo” se está enfriando, pero la inflación energética sigue presente.
El equipo de analistas de JPMorgan, incluido Natasha Kaneva, afirmó en un informe del 29 de septiembre: "La arteria principal de exportación de petróleo de Oriente Medio se está reabriendo". Señalaron que, para una región que aún se encuentra en guerra, esto representa "una recuperación significativa", aunque la recuperación no parece ser uniforme.
Puntos débiles revelados en la OPI de 2 billones de dólares de Anthropic: el 47% de los ingresos depende de Amazon y Google, por cada 1 dólar ganan solo 16 centavos
El prospecto de Anthropic revela que en 2025, el 47% de sus ingresos se canalizarán a través de las plataformas en la nube de Amazon y Google, un aumento significativo frente al 11% en 2023; por cada dólar de ingresos en la nube, la empresa debe pagar alrededor de 16 centavos en tarifas de distribución, lo que suma aproximadamente 351 millones de dólares anuales. Además, estos dos gigantes desempeñan cuatro roles simultáneos para Anthropic: inversionistas, proveedores de capacidad computacional, distribuidores y competidores directos.
¡La competencia por el poder de cómputo de IA se intensifica! Anthropic revela un acuerdo de 84.500 millones de dólares, mucho mayor que la estimación de mayo; El motor de crecimiento de IA de SpaceX (SPCX.US) acelera nuevamente
Según los informes, Anthropic acordó pagar a SpaceX una tarifa por potencia de cómputo cercana al doble de la estimación anterior.
Crypto prices
More


