Ən sabit McDonald's 30% düşdü? Bir ömürdə bir dəfə alınacaq fürsət? Bu nöqtəni başa düşməmisinizsə, tələsik alıb dibi tutmağa çalışmayın!

👆Mavi yazıya klikləyin və bizi izləyin
Son həftələr vətənə qohumlarımı ziyarət etməyə getmişdim, buna görə də hamıya video çəkmək imkanım olmadı, bu dəfə AI səsindən istifadə etdim, xahiş edirəm anlayışınız olsun. Amma kanalımızın yeniləməsi dayanmır, bu video ABŞ-da investisiya Pro-da yenilədiyim məqalənin bir hissəsidir, McDonald's ilə bağlı aksiyaların araşdırılmasıdır və çox müsbət qarşılanıb, onu da sizinlə bölüşmək istədim.
McDonald's aksiyası haqda söhbət düşəndə, düşünürəm ki, birinci ağlınıza gələn odur ki, bu aksiya çox sabitdir, təhlükəsizdir, müdafiə aksiyaları arasında ən yaxşı seçimdir. Bu fikirlər tam doğrudur, ta ki, bir neçə ay əvvələdək. Son yarım ildə McDonald's aksiyasının qiyməti təxminən 30% aşağı düşüb, fevral ayındakı təxminən 335 dollar səviyyəsindən indiki 235 dollara enib və hər gün 52 həftəlik yeni minimuma çatır.
Dünyanın ən böyük fast food şəbəkəsi olaraq, əvvəlcə bu aksiya ən müdafiəyyə sahib olan aksiyalardan biri hesab edilirdi, indi isə belə düşüb, görəsən nə qədər böyük problem baş verib? Daha vacib olan odur ki, ABŞ-da investisiya Pro-da bir çox dost McDonald's kimi aksiyaların qiyməti bu qədər aşağı düşəndən sonra, bir ömürlük investisiya fürsəti olub-olmadığını soruşur. Bu suala çox insan maraq göstərib, elə buna görə, bu videoda biz McDonald's-ı ayrıca müzakirə edəcəyik, görək McDonald's indi həqiqətən bir ömürlük investisiya fürsətidir?
Tədricən pisləşən əsas göstəricilər
Başlamazdan əvvəl qısa izah edək ki, biz əsasən McDonald's-ın ABŞ bazarını analiz edəcəyik. Niyə belə? Beynəlxalq biznes vacib deyil?
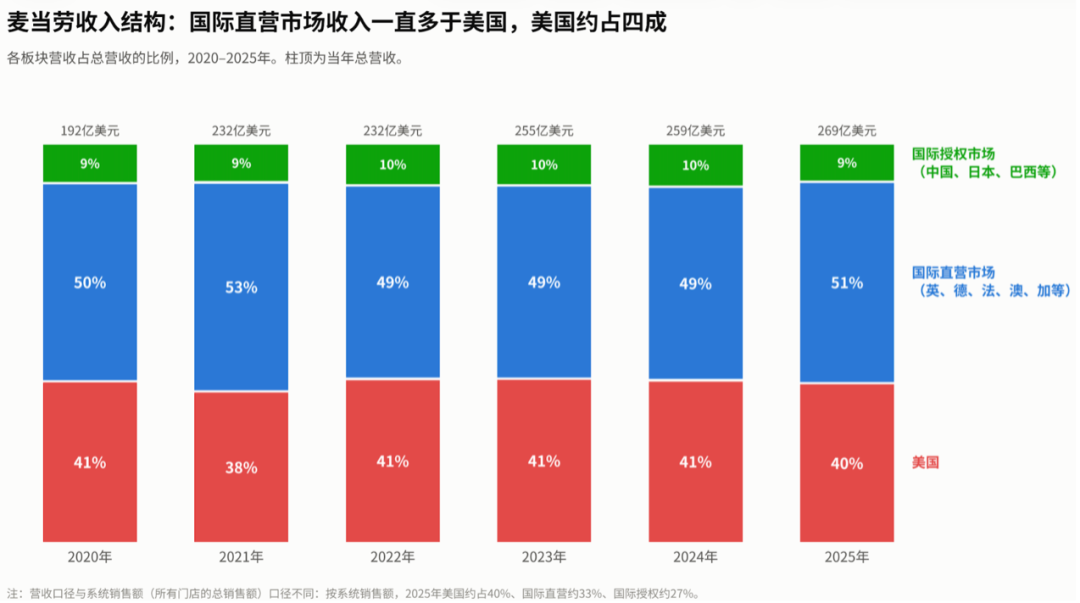
Elə deyil. Son illərdə McDonald's-ın beynəlxalq biznesinin gəlir payı həmişə təxminən 60% civarında olub, ABŞ isə yalnız 40%-ni təşkil edir. Beynəlxalq biznesin payı daha böyükdür. Sadəcə son iki ildə beynəlxalq biznes stabil qalıb, ABŞ biznesi isə müəyyən problemlərlə üzləşib.
Hansı problemlər? Bunu, eyni mağazada satış artımı indikatoruna baxaq. Bu yalnız 13 ay fəaliyyət göstərən mağazalarda baş verənləri hesablayır, yeni açılan mağazaların artımı çıxarılır, mağazanın real biznesində yaxşılaşma və ya pisləşməni ən dəqiq əks etdirir. ABŞ və beynəlxalq iki bölmənin eyni mağaza artımını müqayisə edək.
Aşağıdakı qrafikdə göstərişlərdən görürük ki, son illərdə həm ABŞ, həm də beynəlxalq eyni mağaza artımında trend oxşardır. Amma 2025-ci ildən bəri, ABŞ eyni mağazada artım -3.6% ilə +6.8% arasında kəskin enmə və qalxma yaşayır, bu ilin ikinci rübündə yalnız +0.8% olub. Beynəlxalq bazarlar isə daha stabil: bu dövrdə beynəlxalq birbaşa bazarlarda +1.5%, beynəlxalq lisenziyalaşdırılmış bazarlarda isə +1.9%; və beynəlxalq lisenziyalaşdırılmış bazarlar son il yarımda hər rübdə müsbət artım göstərib. JPMorgan bu ilin üçüncü rübündə ABŞ mağazalarında 1% azalma proqnozlaşdırır, beynəlxalq iki bölmədə isə 2-3% artım gözlənilir.
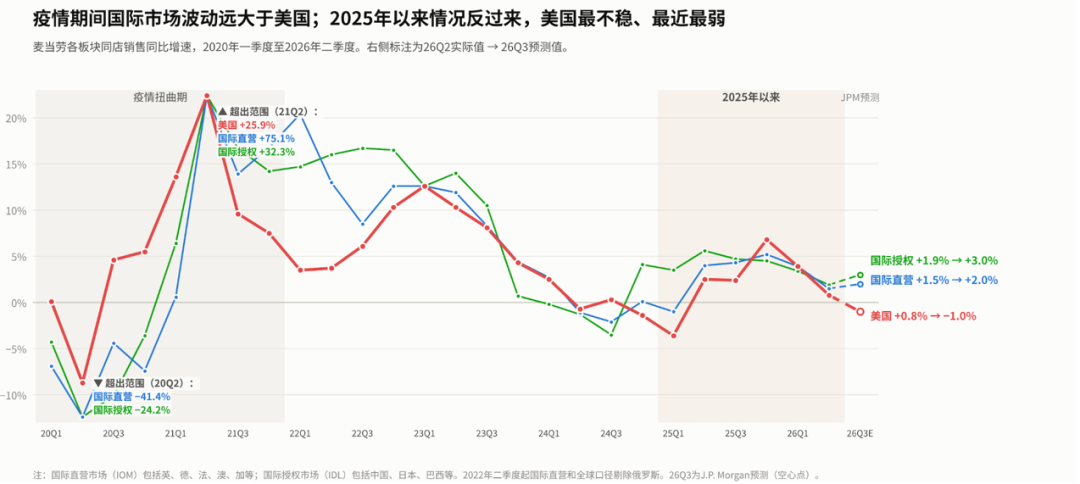
Beləliklə, beynəlxalq biznes vacib olsa da, hazırda stabil çıxış edir. Aşağıda biz əsasən McDonald's-ın ABŞ biznesindəki problemləri analiz edəcəyik.
Əvvəl Starbucks-ı analiz edərkən qeyd etmişik ki, marka əksər kütləvi istehlak məhsullarının əsas üstünlüyüdür və marka sonda iki göstəriciyə bağlıdır: həcm və qiymət. Əksər istehlak malları üçün həcm qiymətdən daha vacibdir. Birincisi, qiyməti şirkət özü təyin edə bilər, həcm isə bazar tərəfindən müəyyən edilir; ikincisi, həcm artımı uzunmüddətli gəlirlilik gətirir, qiymət artımı adətən bir dəfəlik effekt verir.
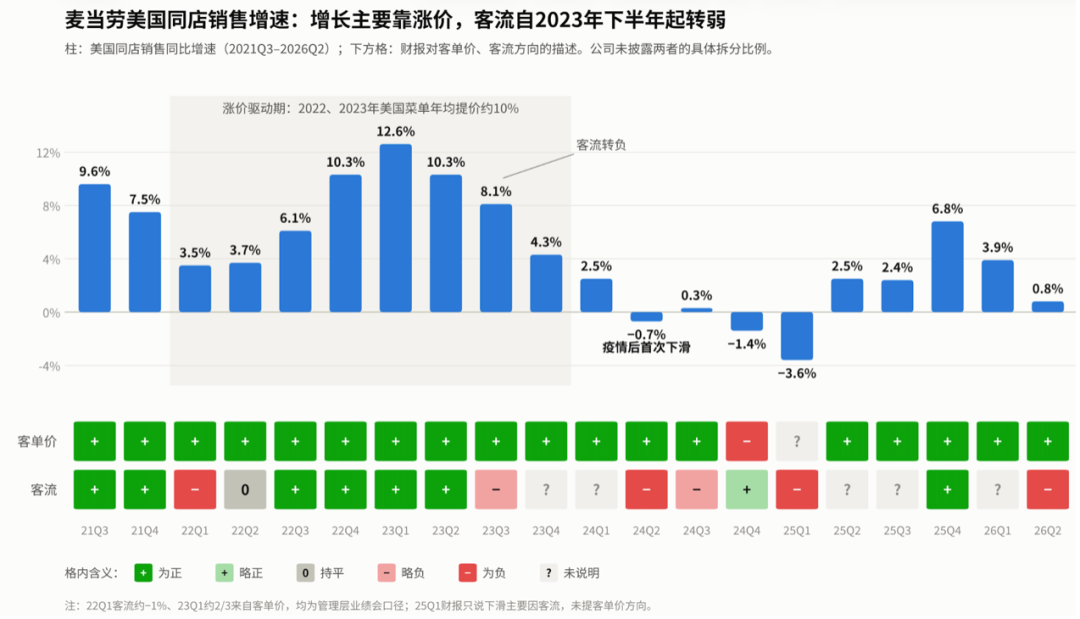
Son illərdə McDonald's-ın ABŞ eyni mağazalarda satış artımına baxanda, əsas artım qiymət artımı ilə bağlı olub, müştəri axını qiymət artımı qədər təsirli olmayıb.
2022 və 2023-cü illərdə McDonald's ABŞ-da hər il təxminən 10% qiymət artırıb, müştəri axını isə yalnız azca pozitiv olub, 2022-ci ilin birinci rübündə hətta negativ olub. 2024-cü ildə McDonald's menyusunun orta qiyməti 2019-ci ildən təxminən 40% yüksəkdir.
2023-cü ilin üçüncü rübü dönüm nöqtəsi oldu. Həmin rübdə müştəri axını negativ oldu və bundan sonra eyni mağaza artımı daha da zəiflədi. 2024-cü ilin ikinci rübündə, ABŞ eyni mağazada satış pandemiyadan bəri ilk dəfə azaldı; 2025-ci ilin birinci rübündə isə -3.6% oldu. Bu iki hal da müştəri axını azalması ilə bağlıdır.
Son 10 rübdə, müştəri axını pozitiv olan yalnız iki rüb var. 2024-cü ilin dördüncü rübündə axın azca pozitivdir, lakin orta çek azalıb və bu əsasən 5 dollar paketləri kimi əlverişli paketlərlə əldə edilib; 2025-ci ilin dördüncü rübündə axın və orta çek ikisi də pozitivdir, bu promosyon kampaniyası ilə əldə edilib. Yəni müştəri axınının artımı əsasən güzəşt və promosyonla olur, məhsulun özü ilə artım hələ görsənmir.
Lakin müştəri axınının azalması, eyni mağaza artımının yalnız orta çeklə təmin olunması yalnız McDonald's-ın problemi deyil, bütün ABŞ fast food sektoru eyni vəziyyətdədir.
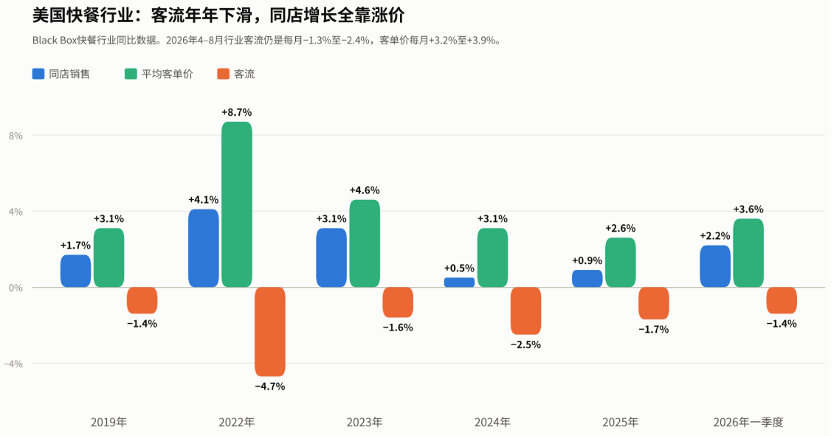
Black Box-a görə ABŞ fast food sektoru statistikalarına baxsaq, 2019 və 2022–2025-ci illərdə hər il müştəri axını negativ olub. 2022-ci ildə sektorda orta çek 8.7% artıb, daha sonra qiymət artımı tədricən zəifləyib, eyni mağaza artımı da zəifləyib. 2026-cı ildə də vəziyyət dəyişməyib: birinci rübdə sektorda müştəri axını -1.4%, aprel–avqustda hər ay -1.3% ilə -2.4% arasındadır.
Yəni ABŞ fast food sektoru son illərdə eyni mağaza artımını əsasən qiymət artımı ilə təmin edir, mağazalara gələn müştəri sayı daim azalır. Qiymət artımı satışların hesabatda gözəl görünməsini təmin edir, amma qiymətə həssas müştərilər, xüsusən aşağı gəlirli qruplar daha çox uzaqlaşır. McDonald's rəhbərliyi də qeyd edir ki, inflyasiya yüksək olduğu müddətcə sektorda müştəri axını artmayacaq.
Lakin sektorun ümumən pis olması, o demək deyil ki, hər şirkət də pisdir.
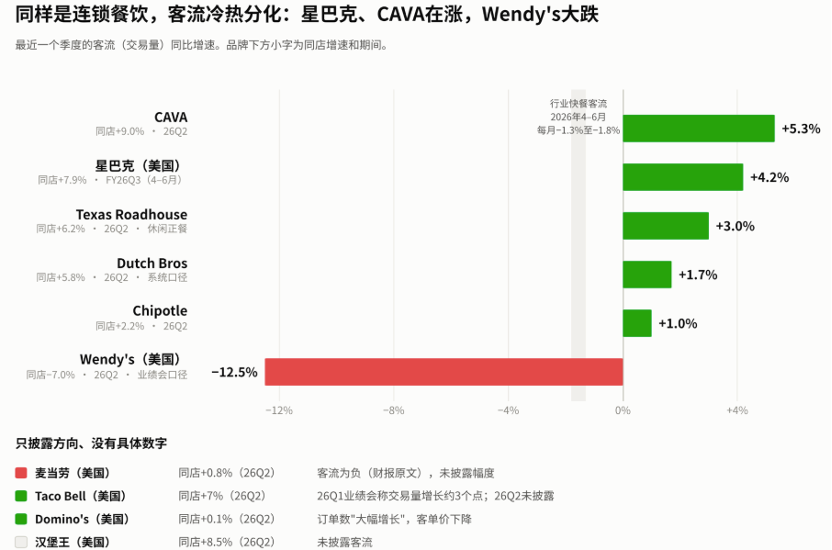
Son rübdə əsas zəncir restoranlarının müştəri axınına baxaq. Akdeniz temalı fast food zənciri CAVA müştəri axını +5.3%, Starbucks ABŞ-da +4.2%, steyk zənciri Texas Roadhouse +3.0%, Dutch Bros kahvə zənciri +1.7%, Chipotle də yeni pozitivlə +1.0%. Eyni dövrdə bütün sektorda müştəri axını hər ay -1.3% ilə -1.8% arası azalıb. Yəni bu şirkətlər bazarda başqalarının müştərisini özünə cəlb edib. Əksinə, Wendy’s orta çek +5.6%, müştəri axını isə -12.5%, eyni mağaza isə -7% azalıb, tək qiymət artımı sektoru saxlamır.
Əvvəl araşdırdığımız Starbucks çox yaxşı örnəkdir. Bir il əvvəl, Starbucks ABŞ-ın əməliyyat həcmi -4% azalıb, vəziyyəti McDonald's-a bənzəyir. Starbucks “Back to Starbucks” proqramı ilə xidmət və mağaza təcrübəsini yaxşılaşdırdı, qiymət endirimindən istifadə etmədi. Nəticə: 2025-in sonundan müştəri axını pozitiv oldu, son iki rübdə +4%-dən çox artım var. Aksiya qiyməti də təxminən 79 dollardan 106 dollara qalxdı.
McDonald's-da isə ikinci rübdə ABŞ eyni mağazalarda artım cəmi +0.8%, müştəri axını negativdir. Yəni McDonald'sın vəziyyəti sektordakı problemlərlə əlaqədardır, amma özü sektoru qabaqlamaq, pay qazanmaq bacara bilmədi. Məncə, bu, bazarın narazı olduğu yerdir. Əvvəl McDonald's yüksək dəyər alırdı, çünki istənilən mühitdə sektora qarşı üstün olacağına inanılırdı, indi bu, şübhə altındadır.
Əsas göstəricilər pisləşməklə yanaşı, makro-mühit də McDonald's dəyərini sıxır. 10 illik ABŞ dövlət borcu gəliri sentyabrın sonu təxminən 5.2%, 8 oktyabrda intraday 5.35%, illərdir ən yüksəkdir və Federal Reserve hələ də faiz artırma dövründədir. McDonald's adətən borc tipli müdafiə aksiyası kimi görülür, indi 3.3% dividend gəliri risksiz gəlirdən aşağıdır, dəyər azalır.
Beləliklə, McDonald's-ın bu mərhələdə düşmə səbəbi əsas göstəricilərdə artımın olmaması və makro-mühitin dəyərləri sıxmasıdır, bu iki faktor bu il müsbət dəyər azalma gətirib. Makro hissəyə burada toxunmayacam, bundan sonra əsas göstəriciləri müzakirə edəcəyik.
İki il əvvəl Starbucks çətinliklərlə üzləşəndə müxtəlif yollarla müştəri axınını pozitiv etdi. Bəs McDonald's Starbucks kimi dönüş edə bilərmi? Gəlin, indiki problemlərə qarşı McDonald'sın etdiklərinə baxaq.
McDonald'sın böyük addımları
Gəlin, McDonald'sın nə etdiyini müzakirə edək.
Müştəri axını geri gətirmək üçün, McDonald's bu dəfə daha ucuz “super value” menyularını çıxardı, 3 dollardan aşağı məhsullar əlavə etdi. Amma uzun müddətli ucuz menyu təqdim etmək üçün mağazanın xərcləri aşağı düşməlidir. Buna görə də McDonald's eyni zamanda yeni mağaza yeniləmə proqramı açıqladı – yeni mətbəx dizaynı, drive through yolları və AI əməliyyat sistemi ilə işçi xərcləri azaldılır, mağaza effektivliyi artırılır.
Lakin burada problem var – “super value” menyu və mağaza yenilənməsi arasında konflikt ola bilər. McDonald's mağazalarının 95%-i franşizlərdir, ucuz menyuya görə artan xərcləri franşizer ödəməlidir. Yanvar ayından başlayaraq McDonald's yeni franşiz standartı təqdim etdi – “super value” qiymətlərini bütün ölkələrdə birləşdirmək lazım. Franşizerlərə görə, onların qiymət təyin etmə səlahiyyəti xeyli azaldılıb və eyni zamanda 3 dollardan aşağı menyu ilə endirim edirlər, qida xərcləri də artır. NOA franşizer təşkilatının tədqiqatlarına görə, 95% franşizer birinci rübdə mağaza gəlirinin azaldığını, təxminən 80% isə nağd axının investisiyaya yetməyəcəyini bildirir.
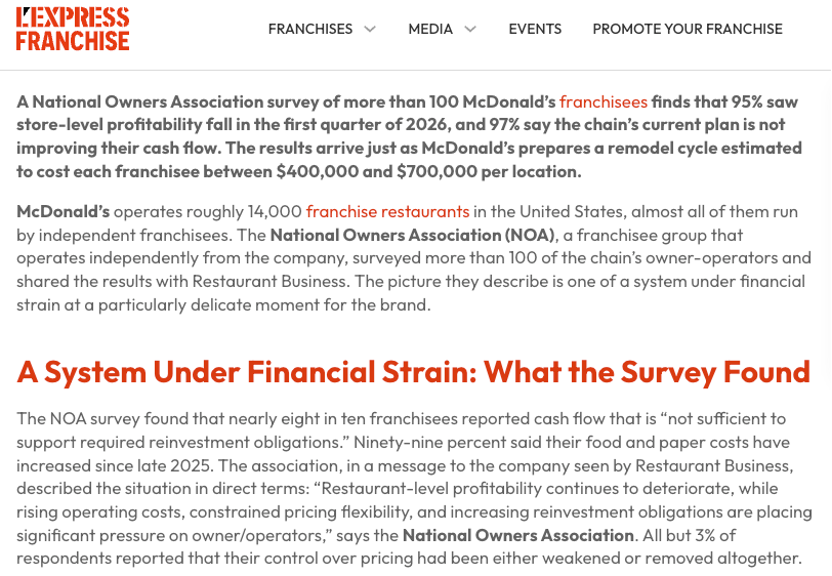
Yəni franşizerlər indi pulun azlığından narahatdır, bunun bir hissəsi McDonald'sın strategiyasına görədir, amma mağaza yeniləməsi tərsinə franşizerlərin öz pulu ilə olmalıdır. ABŞ-da tipik drive through mağazasının yeni yükseltmesi təxminən 1 milyon dollar tələb edir. Franşizerlər indi McDonald'sın yeniləmə proqramını dəstəkləmək istəmirlər.
Problemlərə qarşı, McDonald's 23 sentyabrda investorlar günündə elan etdi ki, 2036-cı ilə qədər franşizerlərə təxminən 8.5 milyard dollar dəstək verəcək, onun təxminən 5 milyard dolları 2030-dan əvvəl bölüşdürüləcək. Bu 5 milyarddan 1.5–2 milyard dollar birbaşa yeniləmə üçün sərf olunacaq, qalan 3–3.5 milyard dollar icarə endirimi və təmir təzminatı kimi verilir. McDonald's-ın hesablamalarına görə, bu təzminatlar daxilində, franşizer bir yeniləmə üçün təxminən 4 il ərzində pulunu geri alacaq, ondan sonra hər ABŞ mağazası hər il əlavə 100 min dollar nağd axınına sahib olacaq.
McDonald's problemləri və həll yollarını analiz edək. Makro baxımından, ABŞ-da çölə yemək qiymətləri artmaqda davam edir, bu il benzin də bahalaşır, aşağı gəlirli istehlakçıların üzərinə təzyiq artıb; McDonald's özü 2019–2024 menyu qiyməti təxminən 40% artıbdır, buna görə bazardan da zəif müştəri axını var. Müştəri axını azaldıqdan sonra, McDonald's daha ucuz “super value” menyularını təqdim etdi. Amma qiymət endirimi xərclərini franşizerlər ödəyirlər və qida xərcləri də artır, franşizerlərin gəliri daha da azalır. Gəlir azaldığından, mağazaya 1 milyon dollar sərf etmək üçün pul tapa bilmirlər. Daha da, mağaza yeniləməsi McDonald'sın xərcləri azaltmaq və uzunmüddətli ucuz qiymətlər üçün əsasdır. Bu proqramı tətbiq etmək üçün, baş ofis 8.5 milyard dollar yeni təzminatla franşizerlərə dəstək verir.
Beləliklə, McDonald's bu investisiya ilə dövriyyəni təmin etmək istəyir: təzminat ilə mağaza yenilənir, yeniləmə ilə mağaza xərcləri azalır, xərclər azaldığı üçün ucuz menyu davam edə bilər, ucuz menyu isə müştəri axınını geri gətirir.
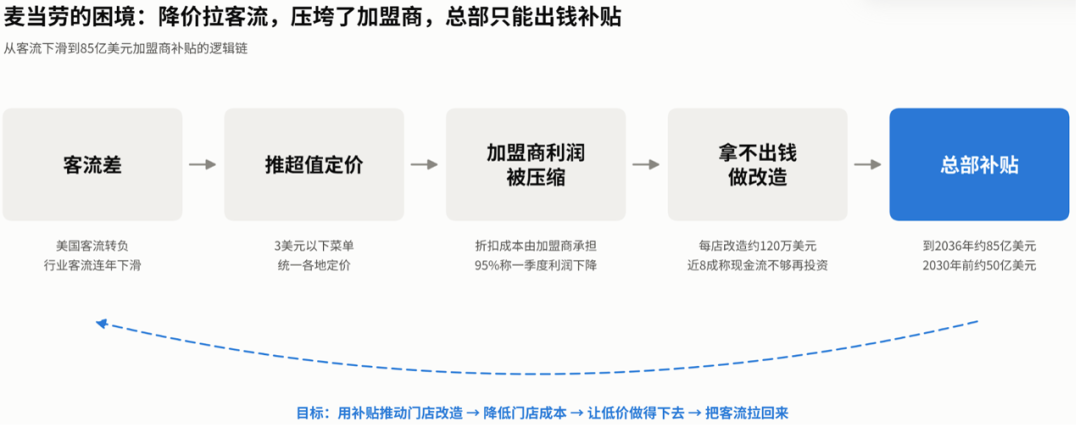
Ancaq bazar razı deyil, investorlar günü həmin gün aksiyanın qiyməti 5% aşağı düşdü. İki əsas səbəb var.
Birinci, qısamüddətli gəlir artımı zəifləyəcək. McDonald's gəlirinin əsas hissəsi franşizerlərdən gələn icarə haqqıdan gəlir, bu, ən yüksək gəlir marjasına sahib olan mənbədir, icarə endirimi isə birbaşa bu hissəni azaldır. Bu təzminatlar 2027-ci ildən başlayaraq mərhələli olaraq həyata keçiriləcək, o ilin gəlirinə təsir edəcək. Buna görə, JP Morgan investorlar günündən sonra McDonald's-ın 2027-ci ilin hər aksiyaya gəlir proqnozunu təxminən 9% aşağı saldı, 2027-ci ildə hər aksiyaya gəliri yalnız 1.8% artacaq.
İkinci, geri dönüş müddəti uzun. Franşizer üçün, təzminatla birlikdə 4 ildə pulunu geri alacaq; McDonald's üçün isə, CFO-nun hesabına görə geri dönüş müddəti 5–6 ildir, franşizerdən də uzun. Yəni investisiya nəticəsi təxminən 2030-da görünəcək. Konsensus proqnoza görə, gələcək 5 ildə McDonald's-ın hər aksiyaya gəliri hər il yalnız 5–8% artacaq.
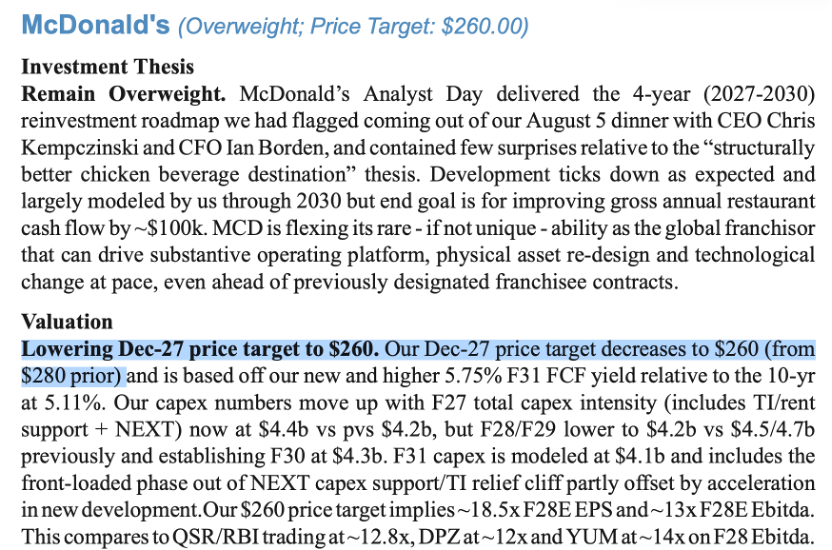
Bu neqativ təsirlər üzündən, bir neçə investisiya bankı hədəf qiymətini aşağı saldı, JP Morgan hədəf qiymətini 280 dollardan 260 dollara endirdi.
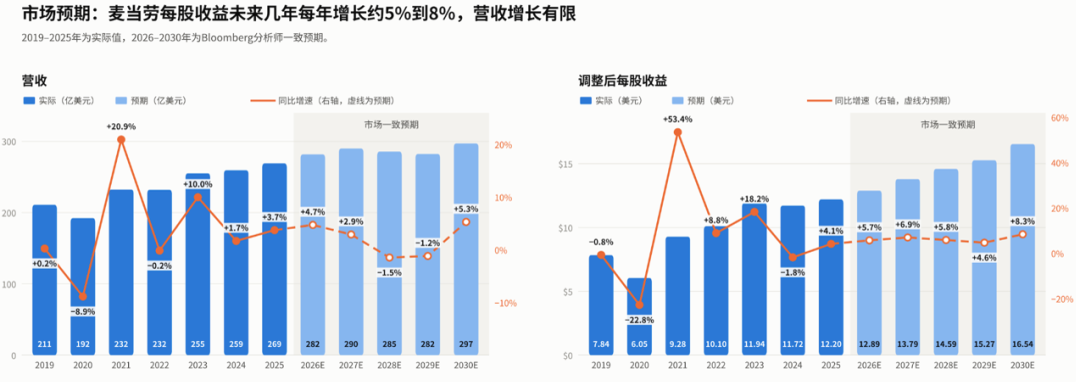
Amma məncə, bu pulu xərcləmək zəruridir, McDonald's franşizerlərə indiki çətinliklərdə kömək etməlidir.
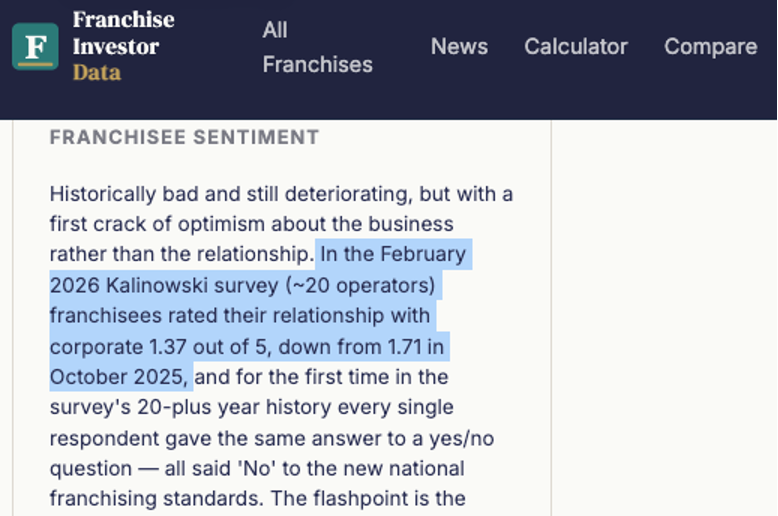
Wall Street araşdırma institutundan Kalinowski bu ilin yanvarında 20 McDonald's franşizer arasında sorğu keçirdi, baş ofislə əlaqə balı cəmi 1.37-dir (5 baldan), keçən ilin oktyabrındakı 1.71-dən xeyli aşağıdır. McDonald's mağazalarının 95%-i franşizerdir, əvvəlcə franşizerlərə kömək edilmədən “super value” menyu və mağaza yeniləmələri yayılması çətin olacaq. Əksinə, yeniləmələr tətbiq olunsa, McDonald'sın hesablaması üzrə hər mağaza hər il əlavə 100 min dollar nağd axını alacaq. Franşizer pul qazanarsa, uzun müddətli ucuz menyuya dözə bilər, müştəri axını və eyni mağaza satışları da gələcək. Eyni mağaza artımı McDonald's-ın 2030-cu ildə əməliyyat gəlir marjasını 50% yuxarıya çatdırmaq üçün əsas faktordur. Bu səbəbdən, 8.5 milyard dollar dəstək lazımlıdır.
Investisiya baxışı
Ancaq bu 8.5 milyard dollar franşizerlərin mağazalarını yeniləmək üçün pulunun olub-olmadığı problemini həll edir və 2030-dan əvvəl təxminən 5 milyard yatırılır, bu, orta və uzunmüddətli məsələdir. Qısamüddətli iki problem isə investor üçün realdır: müştəri axını geri gələcəkmi və bu sərfiyyat gəliri yavaşlatacaqmı?
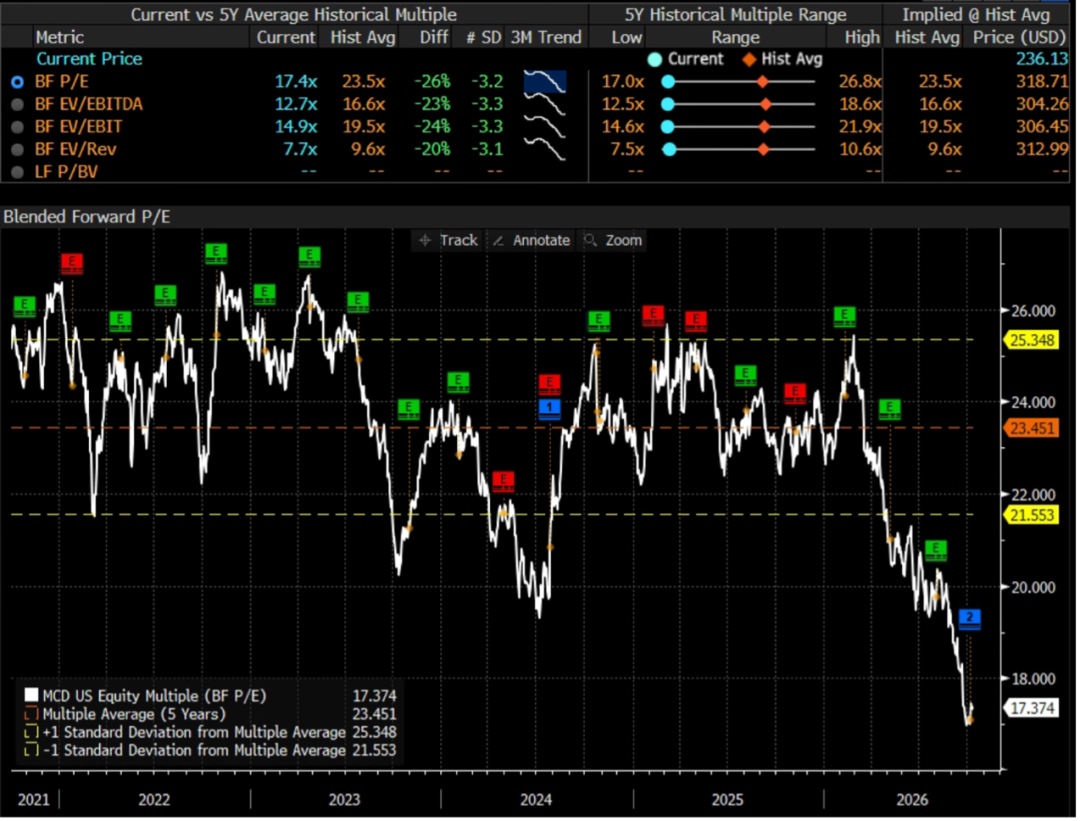
Bazar bu iki qısamüddətli problemə görə narahat olur, McDonald's-ın aksiyası kəskin ucuzlaşdıqdan sonra dəyər son beş ilin ən aşağı səviyyəsindədir, 2027 PE ratiosu cəmi 17-dir. Amma qiymət aşağı düşüb, dəyər ucuz olsa belə, indi böyük portfel almağa tələsməyin. Hazırda dəyərdə bəlkə də “süs” var, əgər müştəri axını gəlməsə, bazar gəlir proqnozunu aşağı sala bilər, dəyər də heç ucuz olmayacaq. Ola bilsin ki, növbəti rübdə proqnoz aşağı düşsə, dəyər indidən də baha olacaq. Mən belə düşünürəm: indi böyük portfel almaq vaxtı deyil, hələ müşahidə olunmalıdır.
Ancaq McDonald's üçün çox pessimist olmaq lazım deyil. Tarixdə McDonald's bir neçə dəfə böhran yaşayıb.
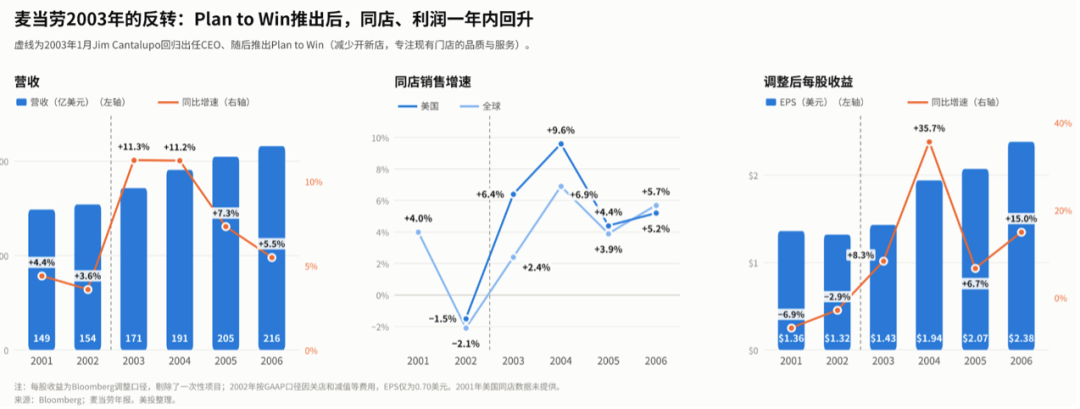
2002-ci il McDonald's tarixində ən böyük böhrandır. Bu il S&P 500 indeksi 23% düşdü, McDonald's isə təxminən 40% düşdü. Əsas səbəblər eyni mağaza satışlarının azalması və davamlı gəlirin zəifləməsi idi. Dördüncü rübdə, çoxlu mağazaların bağlanması və aktivlərin dəyərdən düşməsi ilə şirkət tarixdə ilk dəfə bir rübdə zərər yazdı.
Sonra McDonald's genişləməni kəskin şəkildə azaltdı, yeni mağazaların sayını 1247-dən 513-ə endirdi, diqqəti mövcud mağazaların üzərinə yönəltdi, yeni mağazaların köhnə mağazanın satışını “oğurlamasına” imkan vermədi. “Plan to Win” stratagiyası, personal, məhsul, mağaza, qiymət və promosyon beş elementi əhatə edərək, keyfiyyəti, xidməti və təmizliyi yaxşılaşdırdı. Məhsul sahəsində yüksək keyfiyyətli salatlar əlavə edildi və 2002-nin sonunda təqdim olunan 1 dollar menyu genişləndirildi; 2003 sentyabrında “i’m lovin’ it” qlobal reklamı təqdim edildi. Nəticədə ABŞ eyni mağaza satışları 2003-də +6.4%, 2004-də +9.6% artdı. 2003-də hər aksiyaya gəlir yenidən pozitiv oldu, 2004-də 35.7% artdı.
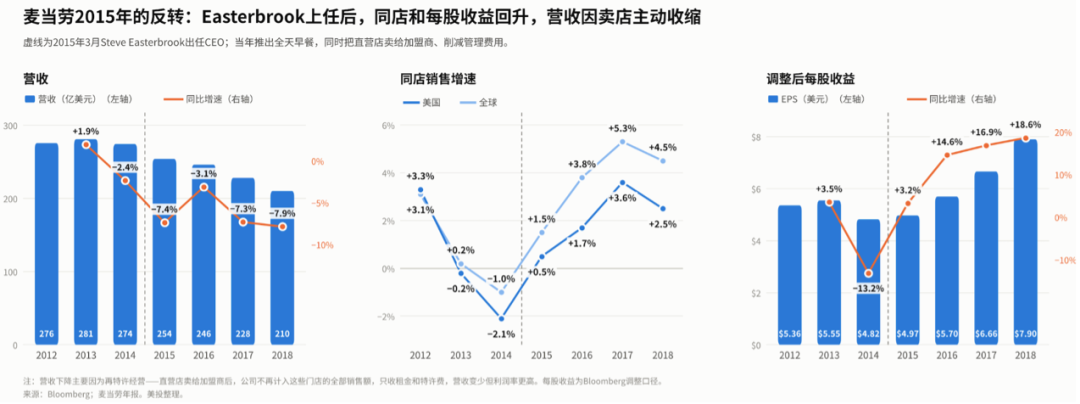
İkinci böhran 2014-də baş verdi. O il McDonald's ABŞ eyni mağaza satışları -2.1% azaldı, ABŞ müştəri axını -4.1% azaldı, aktivlər üzrə hər aksiyaya gəlir 13.2% azaldı. Problemlər iki yerdə idi: menyu getdikcə qarışıq, xidməti gecikdirirdi; ikinci, 2014 iyulda Çinli tədarükçü “Foshi”-nin qida təhlükəsizliyi skandalı. 2014-də S&P 500 indeksi +11% artdı, McDonald's isə -3% azaldı.
2015 martda CEO dəyişdi, ikinci dönüş başladı. Birincisi, 4000 birbaşa mağaza franşizerə satıldı, franşiz nisbəti 81%-dən 93%-ə qaldırıldı, həm də 5 milyon dollar menecment xərci azaldıldı; ikincisi, 2015 oktyabrda istehlakçıların ən çox istədiyi tam günlük səhər yeməyi təqdim edildi.
Nəticələr tez göründü: 2015 üçüncü rübdə ABŞ eyni mağazada satışlar iki ildən bəri ilk artımı göstərdi; dördüncü rübdə +5.7% artımı göstərdi, 2016–2018-də aktivlər üzrə hər aksiyaya gəlir müvafiq olaraq +14.6%, +16.9% və +18.6% artdı. Gəlir azalsa da, bu mağaza satışından bəyanat dəyişiklik idi, McDonald's icarə və lisenziya haqqı alırdı, gəlir azaldı, marja isə artdı.
Bu iki böhranı uğurla çevirmək üçün iki əsas addım: birincisi mağazaların yüngülləşməsi, ikincisi “patlayıcı məhsul” təqdim etmək. 2003-də mağaza açılışları azaldılıb, keyfiyyət və reklam fokus edildi; 2015-də franşiz nisbəti artdı və tam günlük səhər yeməyi təqdim edildi.
Bu il sentyabrda McDonald's Investorlar günü Next proqramını eyni şəkildə təqdim etdi. Make It Golden 2003-də keyfiyyət və xidmətə uyğun gəlir; franşiz nisbəti 98%-ə qaldırıldı və menecment xərci azaldıldı – bu 2015 tipinə uyğundur. Amma indi müştərini geri gətirəcək “patlayıcı məhsul” yoxdur. Toyuq və içki məhsulları patlayıcı ola bilər, bu il içki məhsulları aydın şəkildə artırılıb, amma əllə qızardılan toyuq hələ test edilir, konkret təqdimat vaxtı yoxdur.
Əlavə olaraq, franşizerlərin münasibəti dönüşün uğurunu müəyyən edir. 2003-də yeni mağazalar 1247-dən 513-ə endirildi, köhnə mağazanın satışını qorumaq üçün 900 əməliyyat işçisi mağazalara göndərildi və franşizerlər baş ofisə yaxınlaşdı. 2015-də franşizerlərin baş ofisə münasibəti 1.48 bal ilə tarixi minimuma düşdü, tam günlük səhər yeməyi təqdim olanda isə franşizerlər mətbəxin rəqabətindən narazı idilər, amma bu məhsul müştərini geri gətirdi, franşizerlər də onu qəbul etdi.
Bugünkü McDonald's iki əsas addımı hələ etməyib. Birincisi, müştərini geri gətirəcək “patlayıcı məhsul” hələ də yoxdur; ikincisi, franşizerlər tam uyğunlaşmayıb, 3 dollardan aşağı “super value” menyunu yalnız 60–65% mağaza təqdim edir. McDonald'sın dönüşünü görmək üçün vaxt lazımdır.
Tarixə görə, böyük aksiyaların sıçrayışı əsas göstəricilər döndükdən sonra görsənir.
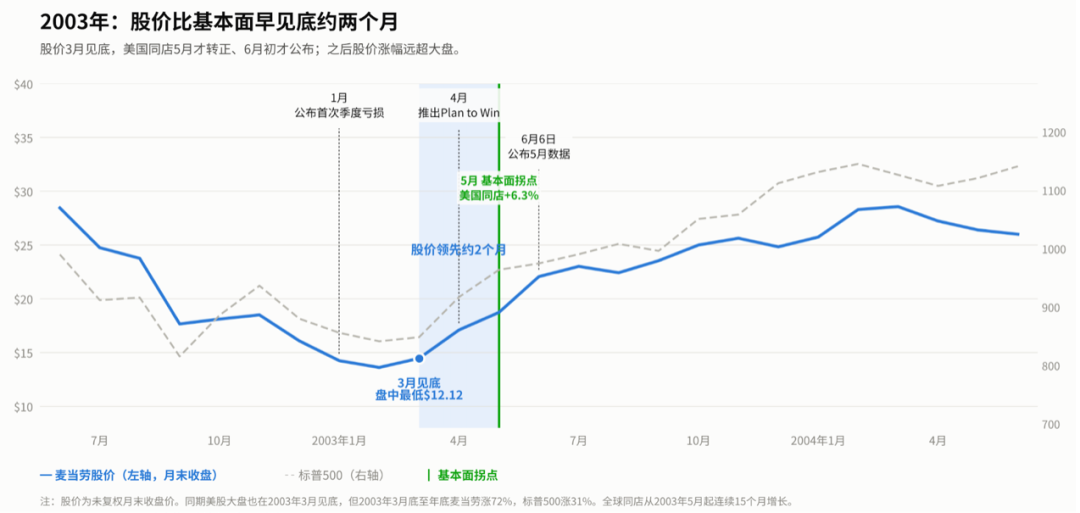
2003-də, McDonald's aksiyası martda dibə düşdü, Amerika eyni mağazada satışlar pozitiv olduğu vaxtdan təxminən iki ay əvvəl, amma o dövrdə bütün ABŞ aksiyaları eyni vaxtda dibə düşdü. Əsas əlavə gəlir 5 ay sonra eyni mağazada artım göstəriləndən başladı: martın sonundan ilin sonunadək McDonald's 72% qalxdı, eyni dövrdə S&P 500 yalnız 31% artdı.
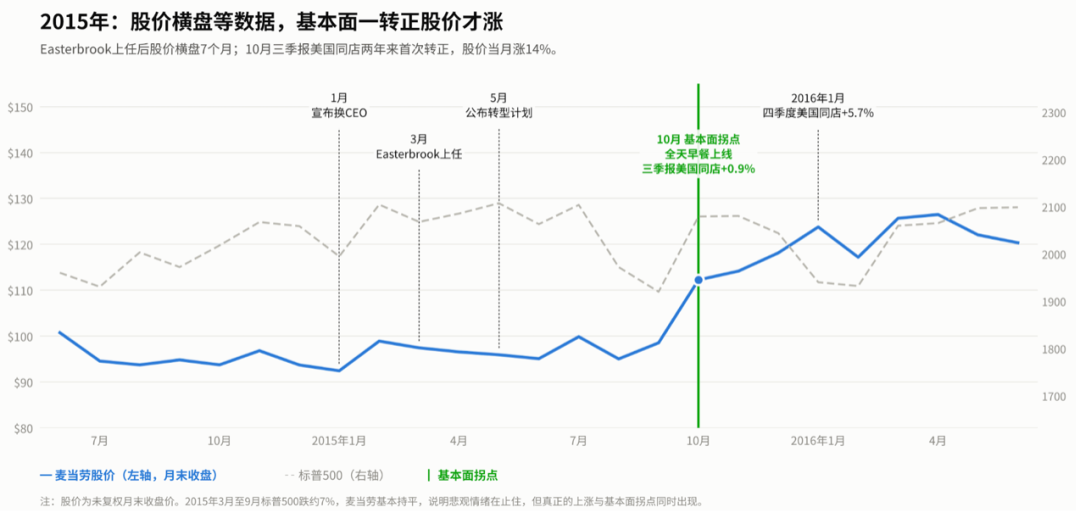
2015-də bu daha açıq idi. Yeni CEO gəldi, dönüş planını açıqladı, aksiyaların qiymətində reaksiyanın olmaması, tam 7 ay stabil qalması oldu. Yalnız oktyabrda tam günlük səhər yeməyi təqdim olundu, üçüncü rübdə ABŞ eyni mağazada satışlar iki ildən bəri ilk dəfə pozitiv oldu, bir ayda 14% aksiyası qalxdı, sonra da artım davam etdi.
Bugünkü McDonald's üçün də, bazar yəqin ki, əvvəlcə müştəri axınının real pozitivliyini görəcək, sonra aksiyada əhəmiyyətli dönüş olacaq.
Daha iki əsas müşahidə vaxtı var: biri noyabr başında üçüncü rüb hesabatı – eyni mağaza satışlar 1% proqnozdan çox azalacaqmı; ikincisi gələn ilin əvvəlində yeni giriş qiymətinə uyğun “super value” proqramı və yeni toyuq məhsulları təqdim olunacaqmı. Əgər gələn ilin yarısında müştəri axını pozitiv olsa, bazar uzunmüddətli yeniləməyə razı olacaq. Əgər hələ də negativdir və təzminat xərcləri 2027-dən hesabatlara daxil olacaq, McDonald's aksiyasının qiyməti bir müddət daha sıxıla bilər. Bizim əvvəlki analizlərimizə görə, bu ehtimal xeyli yüksəkdir.
İndi aksiya qiymətləri yaxşı massiv almaq üçün uyğun deyil. İndi almaq – yüksəlmə və enmə ehtimalı bərabərdir; aksiyada real yüksəliş olmalı, əsas göstəricilərdə də dönüş olmalı, bunun üçün bir müddət gözləmək lazımdır və optimal deyil. Ən yaxşı alma vaxtı əsas göstəricilərdə dönüş olduqdan sonra, fərq etməz qiymət bir az yüksəlsə də, çünki onda real qazanc ehtimalı daha yüksək olur, bazarla birgə əziyyət çəkmirsiniz və portfeldə tutmaq daha rahat olacaq.
Əlbəttə, biz McDonald'sın qısamüddətli sürətli bərpasına o qədər optimist olmasaq da, uzunmüddətli baxışda McDonald'sa tam inamımız var. Dünyanın ən böyük fast food zənciri olaraq, McDonald'sın markası çoxdan insanların yaddaşındadır. Hər hansı şirkət hər zaman problemsiz olmur, McDonald's da hər dövrdə çətinliklərlə üzləşib. 90-cı illərin sürətli böhranı və yeni məhsul uğursuzluğu yalnız 2003-də həll olundu; 2014 menyu qarışıqlığı və qida təhlükəsizliyi hadisəsi – yalnız 2015-də döndü. Hər dəfə McDonald's bu problemləri uğurla həll edib. Düşünürəm ki, bir neçə il sonra geriyə baxanda, bu krizi də tarixin bir hissəsi olaraq uğurla keçəcək.
Indi böyük portfel almaq məsləhət deyil, lakin McDonald'sın uzunmüddətli dəyərinə inanırsınızsa, kiçik müşahidə portfeli açmaq və ya böhranda tədricən toplamağa başlamaq tam uyğun sayılır. Üstəlik, istiqaməti düzgün tutarsa, McDonald'sın dönüşü Starbucks-dan daha sürətli ola bilər. McDonald's fast food daha gündəlik ehtiyacdır və yalnız doğru qiymət və məhsul olarsa, müştəri tez geri qayıdar. Tarixdə də belə olub, 2003-də bərpa planı 4 ay sonra Amerika eyni mağaza satışlar pozitiv oldu; 2015-də yeni CEO gələndən təxminən 7 ay sonra Amerika eyni mağaza satışlar pozitiv oldu. Müqayisədə Starbucks 2024 sentyabrda CEO-nu dəyişdi, həcmin pozitiv olması bir ildən artıq çəkdi.
Əlavə olaraq, McDonald'sın bir yaxşı tərəfi var: onun biznesi demək olar ki, AI tərəfindən narahat edilə bilməz və o, AI temalı sahəyə aid deyil. Buna görə portfeli diversifikasiya etmək, portfelin hamısını AI temalı aksiyalara qoymaq istəmirsinizsə, McDonald's diversifikasiya və müəyyən müdafiə dəyəri baxımından yaxşı seçimdir.
Nəticə
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Goldman Sachs xəbərdarlıq edir: ABŞ Federal Rezervinin dekabr ayında faiz dərəcələrini artırması və ya artırmaması, bazar buna hazır olmaya bilər
Goldman Sachs hələ də dekabr ayında faiz dərəcələrinin artırılmasını əsas ssenari kimi saxlayır, lakin bazar bu artımı təxminən 90% qiymətləndirir və tam 25 baza bəndinin qiymətə daxil edilməsi getdikcə çətinləşir. Bununla yanaşı, 2027-ci ildə süni intellektlə bağlı kapital xərclərinin 1,6 trilyon ABŞ dollarına çatacağı proqnozlaşdırılır, borc maliyyələşdirməsi tələbatı və enerji inflyasiyası riskləri hələ də aradan qalxmayıb, süni intellektlə əlaqəli kredit spredləri isə bu il ərzində ən yüksək səviyyəyə çatıb. ABŞ dövlət istiqrazlarının gəlirliliyinin gələcək istiqaməti isə hələ də güclü alış və satış təzyiqləri arasında dəyişir.

AI ticarəti nə vaxt düşməkdən dayanacaq? Bazar Meta-nın “ölçüsüz istiqraz buraxılışı” arxasındakı “məhbus dilemmasını” izləyir
Barclays hesab edir ki, süni intellekt nəhənglərinin qabaqcadan maliyyələşmək uğrunda yarışması “məhbus dilemması” yaradır, onların kollektiv şəkildə istiqraz buraxması isə maliyyə xərclərini artırır və kredit spread-lərinin daralmasını məhdudlaşdırır. Aşağı reytinqli istiqrazların riski artdıqca və süni intellekt emitentlərinin kredit fərqliliyi gücləndikcə, maliyyələşdirmə təklifi bazar tərəfindən həzm oluna biləcəkmi məsələsi, AI ticarətinin sabitləşib-sabitləşməyəcəyinin əsas göstəricisinə çevriləcək.

Hedge fondları rekord səviyyədə satışdan sonra, Goldman Sachs bazarı dibi almağı tövsiyə edir: “seçici” şəkildə AI-yə yatırım edin, amma inam zəifdir
Hedc fondları son 8 ticarət gününün 7-də mövqelərini azaldıb və xalis leverec bir il ərzində ən aşağı səviyyəsinə düşüb. Goldman Sachs strateqi Louis Miller-in fikrincə, moment göstəricisinin azalması, səhm qiymətlərinin kəskin düzəlməsi və AI liderlərinin sabit mənfəət proqnozları bəzi aktivlər üçün yaxşı alış imkanı yaradıb. Lakin Pasquariello bazarın istiqaməti barədə “məhdud inam”a sahib olduğunu etiraf edib, kapital xərclərinin geri dönüşü hələ də sual altındadır və Goldman Sachs selektiv şəkildə AI sahəsinə investisiya etməyi tövsiyə edir.