
BlackRock оптимістично оцінює довгострокові перспективи золота: борг і дефіцит підривають купівельну спроможність фіатних валют, акції золотодобувних компаній можуть посилити зростання цін на золото

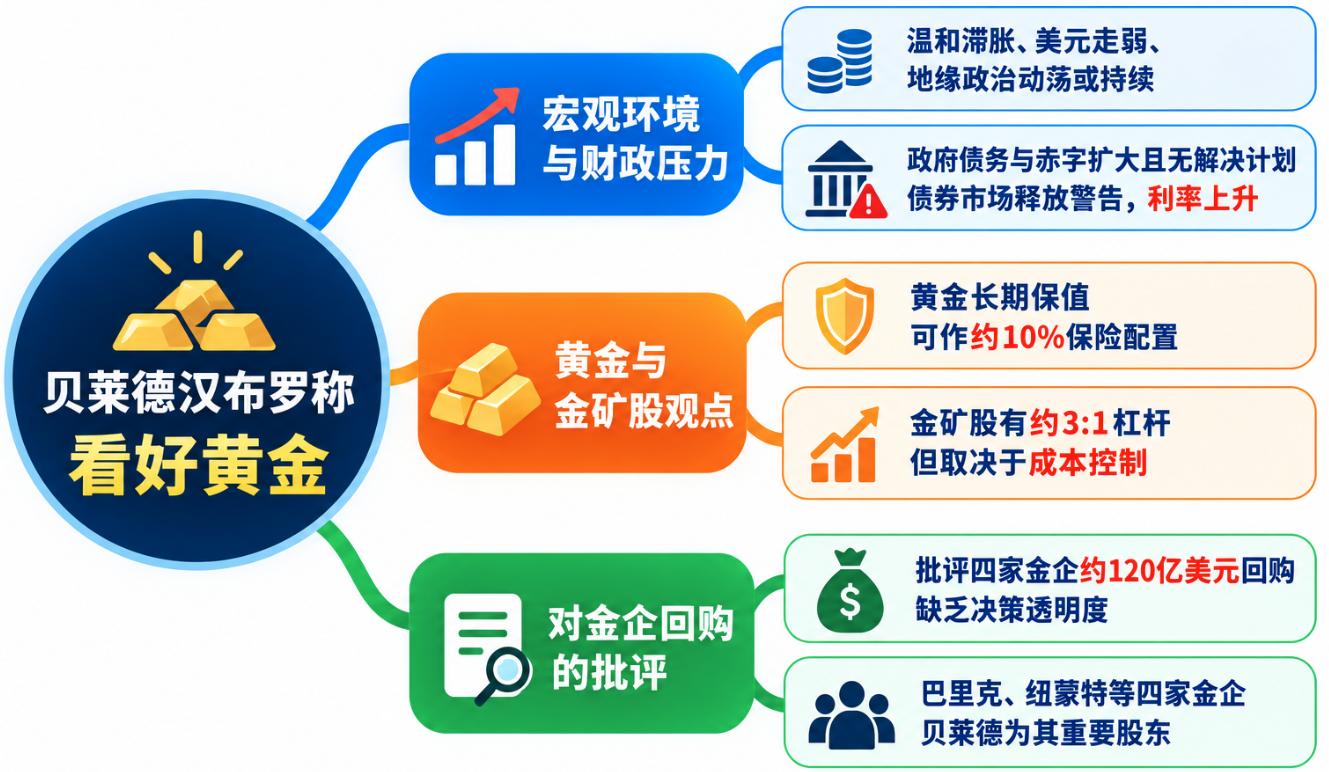
Керівник глобальної тематики та галузевих інвестицій BlackRock Евi Хамбро (Evy Hambro) в інтерв’ю для «Тиждень Грошей» (MoneyWeek) зазначив, що чинна ринкова ситуація, позначена слабкою стагфляцією, ослабленням долара і геополітичною нестабільністю, може тривати далі. Він вважає, що ринок облігацій, особливо ринок державних облігацій, постійно надсилає сигнали про зростання фіскального тиску.
Хамбро підкреслив, що розмір державного боргу залишається величезним, річний фіскальний дефіцит зростає, а уряди не запропонували ефективних планів для вирішення цих проблем. Це не тільки підсилює тиск на фінансування, але й змушує інвесторів переоцінити ризики володіння державними облігаціями та фіатною валютою.
Він сказав: «Я вважаю, що це буде тривати. Якщо ми поглянемо в майбутнє та спробуємо чітко визначити, що відбувається на ринку, то для мене очевидно — принаймні для частини людей це так: ринок облігацій, особливо державних, надсилає застережливі сигнали. Вони показують, що ситуація далека від здорової. Ставки зростають, а розмір боргу вже надто великий. Щороку уряди змушені залучати фінансування для покриття розширюваного дефіциту бюджету, і це створює величезний тиск на всю фінансову систему».
На думку Хамбро, однією з причин перетоку коштів у матеріальні активи стало занепокоєння інвесторів щодо купівельної спроможності валюти.
Він пояснює: «Люди кажуть, що десять років тому, або навіть раніше, за одну фунтову стерлінгу, долар або євро можна було купити значно більше, ніж зараз, і вони не бажають ризикувати цим. Це одна з ключових причин».
Він також розкритикував неефективність частини державних видатків, і вважає, що якщо уряди демонструють постійний фіскальний дефіцит без чіткого плану його погашення, інвестори можуть вимагати вищих відсотків у компенсацію потенційних ризиків.
Хамбро підкреслив: «Ці уряди мають величезні фіскальні дефіцити та борги, не пропонуючи жодного плану вирішення проблем, і ситуація, схоже, лише погіршуватиметься. Якщо вони хочуть моїх грошей — хай платять значно вищі відсотки, ніж раніше».
Золото стало ключовим активом для хеджування проти боргових та валютних ризиків
Стихаючи зростання державного боргу, поглиблення дефіциту бюджету та падіння купівельної спроможності валюти, Хамбро вважає, що матеріальні активи здатні довгостроково зберігати купівельну спроможність.
Він запевняє: «Матеріальні активи можуть бути інфраструктурою, сировиною або золотом. З довгострокової перспективи ці активи дійсно захищають купівельну силу. Понад 30 років тому, коли я починав працювати, мідь коштувала $0,60 за фунт, а зараз — $6. Тоді золото було $400 за унцію, а нині перевищує $4000 за унцію».
Хамбро наголошує, що довгострокова цінність золота не цілком визначається поточним циклом ставок. Він вважає, що золото може довго зберігати цінність, хоча на різних етапах результати можуть значно відрізнятися.
Він пояснює: «Любителі золота часто жартують, що вже 2000 років за одну унцію золота можна купити чоловічий костюм. Тож це актив, котрий фундаментально зберігає вартість у довгостроковій перспективі. В історії золото іноді переважало, іноді ні; бували періоди, коли купівельна сила золота перевищувала очікування, а бували і розчарування. Втім, загалом у довгостроковій перспективі золото було видатним активом. Я вважаю, що зараз люди по-новому це усвідомили.»
Хамбро також зазначає, що підхід інвесторів до розміщення золота змінюється. У 1990-х роках багаті інвестиційні фірми часто виділяли частину портфеля під золото, але на початку 21 століття ця тенденція майже щезла. Зараз інтерес до золота зростає знову, хоча загальна вага ще низька.
Він зазначає: «Зазвичай радять мати близько 10% золота в портфелі, бо це, по суті, страховий інструмент. Якщо не купиш страховку — ризикуєш втратити багато. Якщо купуєш страховку щороку, а десять років нічого не трапиться, тобі здасться, що витратив гроші даремно. Але коли настане день Х, отримаєш назад усе сповна».
На думку Хамбро, роль золота в портфелі — більше страхування, а не спроба обігнати всі інші активи в кожний момент. Часом золото відстає, але у кращі періоди інших активів можна фіксувати частку прибутку для підтримки золотої ваги портфеля.
Він додає: «Володіючи золотом у портфелі, неминуче стикнешся з періодами, коли воно відставатиме. Коли золото не зростає, ти можеш відібрати частину прибутку з тих активів, що принесли кращі результати — їхня вартість часто буває в 9-10 разів більшою, ніж золота частка. Потім частину цього прибутку перевкласти у золото та підтримати потрібний рівень страхування в портфелі».
Хамбро вважає, що застереження з ринку облігацій є нагадуванням для інвесторів про необхідність диверсифікації активів, щоб уникати надмірної залежності від якогось одного класу.
Він каже: «Обов’язково розподіляйте інвестиції. Не складайте всі яйця в один кошик. Адже у підсумку як держава позбудеться боргу? Найменш болючий шлях — це через інфляцію, що поступово здешевлює реальну вартість боргу. Це значить, що у прагненні досягти цілей інфляції уряд і центробанки не будуть такими жорсткими, як варто. Фактично, вони й так регулярно не досягали цих цілей».
Він додає: «На мій погляд, це абсолютно очевидно. Я вважаю, золото відображатиме біль інших секторів. Якщо ситуація погіршиться, золото це відобразить; якщо покращиться — також. Важко уявити, що зараз ситуація може суттєво швидко покращитись».
Акції золотодобувних компаній дають ефект важеля, ключ — контроль витрат
Крім чистого золота, Хамбро також бачить перспективу в гірничодобувних компаніях. Він вважає, що акції золотодобувних компаній дають інвесторам ефект важеля, недоступний фізичному золоту, — але цей ефект залежить від контролю витрат і динаміки прибутку підприємства.
Хамбро зазначає, що історично акції компаній-сировинників мали співвідношення до цін на товар близько 3:1, особливо в секторі золота.
Він сказав: «Історично співвідношення цін на акції сировинних компаній до вартості самих сировинних товарів, особливо у золоті, становить близько 3:1. Тобто при зміні ціни товару на 1% ринкова вартість відповідної компанії змінюється на приблизно 3%. Це співвідношення роками трималося доволі стабільно».
Він порівнює це із опціоном, вважаючи, що чи збережеться ефект важеля залежить від контролю операційних витрат. Якщо витрати зростають швидше за ціну золота, прибутковість падає й ефект важеля згасає.
Хамбро підкреслює, що були періоди, коли при зростанні ціни на золото акції гірничодобувних компаній падали — однією з причин був тиск витрат. Але за останні роки баланс відновлено.
Він додає: «Я радий, що упродовж останніх кількох років співвідношення повністю відновилося. І не лише цього року: у попередні роки сировинні товари демонстрували відмінні результати, і відповідні акції також давали мультиплікативний прибуток. Так само, як у міді та в багатьох інших галузях».
Він стверджує, що інфляція витрат гірничих компаній була нижчою за темпи зростання ціни золота, тому прибутковість активно росла та підтримувала високу віддачу акцій цієї галузі.
Вибираючи інструменти золотих інвестицій, Хамбро радить інвесторам визначатися залежно від власної толерантності до ризиків. Тим, хто хоче прямого зв’язку з ціною золота, але уникає ризиків видобувних компаній, він рекомендує ETF на золото, які повністю забезпечені фізичним золотом; тим, хто готовий до вищої цінової еластичності — акції добувних компаній.
Він пояснює: «Люди завжди питають, як варто заходити в золото? Все залежить від того, який ризик ви готові брати. Якщо ви хочете прямий зв’язок із ціною — вибирайте ETF на золото, особливо ті, що 100% забезпечені фізичним металом. Якщо бажаєте більшого драйву — додайте акції золотоносних компаній. Ще більший ефект важеля — це прямі вкладення в гірничі компанії».
Хамбро додає, що сам злиток золота не дає дивідендів і не може нарощувати вартість, а добувні компанії генерують грошовий потік і можуть зростати додатково за допомогою поглинань.
Він заявляє: «Я завжди віддавав перевагу золотим акціям, бо злитки не платять дивідендів і не збільшуються самостійно. Гірничі компанії платять дивіденди й створюють додаткову цінність через злиття й поглинання. Якщо ризики керовано диверсифікувати — ваша прибутковість перевищить зростання вартості сировини».
Щоправда, ефект важеля у золотоносних акціях не гарантується — якщо компанія втрачає контроль витрат, скорочує маржу або стикається з операційними проблемами, її акції можуть відставати навіть при зростанні ціни золота.
Хамбро розкритикував викуп акцій на $12 млрд, поставив під сумнів розподіл капіталу в гірничих гігантах
Симпатії Хамбро до золотих акцій не означають автоматичного схвалення всіх індустріальних рішень щодо капіталу.
Минулого тижня на Саміті з гірничої справи Financial Times (FT Mining Summit) він розкритикував дорогі програми викупу акцій у низці великих компаній, вважаючи ці дії «безрозсудним розподілом капіталу» й наголошуючи на недостатній якості рішення щодо викупу.
Хамбро каже: «В останні 18 місяців нас особливо розчарувала саме безвідповідальна політика викупу акцій у золотих компаній. Ми бачимо величезні суми, витрачені на викупи, без належного процесу ухвалення рішень».
Він порівнює викуп акцій із рішенням про будівництво нового рудника. Хамбро вважає, що при інвестиції $1 млрд у нову шахту компанії проводять величезний обсяг досліджень, а для рішення про аналогічний викуп власних акцій стільки ж зусиль не докладається.
Він відзначає: «Якщо подивитися, скільки роботи виконується для ухвалення інвестиції $1 млрд у нову шахту — побачите, що цих досліджень значно більше, ніж у випадку з аналогічним за масштабом викупом акцій компанії».
На даний момент чотири золоті гіганти оголосили про загальні програми викупу акцій на $12 млрд: Barrick Mining, Newmont, AngloGold Ashanti та Gold Fields.
Хамбро також розкритикував нестачу прозорості програм викупу. Він вважає, що компанії повинні пояснити логіку оцінки при прийнятті рішень та підстави для масових викупів саме на конкретному ціновому рівні.
Він зазначив: «Нас розчаровує, коли оголошення величезних викупів відбувається на максимумах ціни, а коли вартість падає до $4000 за унцію, компанії викупи зупиняють, хоча тоді акції дешевші на 40%. Які ж розрахунки вони робили при ухваленні первинного рішення?»
На його думку, замість фіксованих зобов’язань за програмами викупу, компаніям краще зберігати гнучкість — вкладати кошти лише тоді, коли ринок пропонує по-справжньому вигідну можливість.
Хамбро також представляє позицію BlackRock: ця інвесткомпанія володіє значними частками у названих золотих гігантах — 12% Newmont, 10% AngloGold Ashanti та 6% Gold Fields.
Відтак, його критика програм викупу торкається не лише корпоративного управління, а й підходів великих інституційних інвесторів щодо оцінки ефективності розподілу капіталу та діяльності менеджменту на користь довгострокових інтересів акціонерів.
Боргове навантаження й бюджетний дефіцит підтримують довгострокову актуальність золота, короткострокова волатильність лишається
Попри критику політики викупу акцій у добувних компаній, Хамбро зберігає оптимізм щодо довгострокових перспектив золота. Він вважає, що світовий борг і дефіцити величезні, а серйозних планів їх вирішення немає — усе це стимулює інвесторів звертатися до матеріальних активів.
Хамбро заявляє: «Подивіться на світ зараз — уряди обтяжені шокуючими боргами, багато країн щороку генерують грандіозні дефіцити. Ви не побачите у жодної країни плану вирішення цієї проблеми, лише повторення старих підходів. Моя думка: купівельна сила паперових валют і надалі падатиме».
Він вважає, що фінансовий тиск у підсумку обернеться інфляцією, а золото стане одним із головних активів-бенефіціарів цієї ситуації.
Хамбро стверджує: «В результаті виростуть ціни матеріальних активів, і золото, ймовірно, буде серед головних бенефіціарів».
Втім, він визнає, що у короткостроковому періоді ціна золота може коливатись. Ринок постійно реагує на зміни очікувань щодо монетарної політики, ставок чи економічного зростання — усе це впливає на інвестиційні рішення.
Він додає: «Ці фактори спричиняють короткострокові коливання, але в довгостроковому тренд — на вашому боці».
На думку Хамбро, основа довгострокового зростання золота — це існуючі фінансові й боргові проблеми, які досі не вирішені, тоді як резервації держав і приватних портфелів дедалі серйозніше схиляються до матеріальних активів. У разі контролю над витратами акції гірничих компаній здатні забезпечити ще більшу гнучкість прибутків на тлі зростання ціни золота.
Однак для самих компаній вирішальне значення має компетентне управління витратами та інвестиціями, а також зростання прозорості у викупі акцій — усе це безпосередньо впливає на розмір вигод для акціонерів.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Аналіз – як об'єднана SpaceX-Tesla буде реагувати на свої проблеми в Китаї
Справжній бум інфраструктури AI стимулює зростання попиту! Nokia (NOK.US) перевершила очікування по операційному прибутку за третій квартал, а продажі оптичних мереж збільшилися на 18% у річному вираженні
Завдяки зростанню попиту на мережеве обладнання для дата-центрів, викликаному інвестиційною лихоманкою у сферу інфраструктури штучного інтелекту (AI), прибуток Nokia у третьому кварталі перевищив очікування.
Ціни на криптовалюти
Більше


