
Звіт про фінансові результати Meta за третій квартал 2026 року: дохід перевищив очікування, збільшившись на 26% до 64,6 мільярдів доларів, а Muse AI подолав позначку в десять мільйонів користувачів, що підживило нову розповідь про зростання AI!
 2026/10/22 04:58
🔥 Гарячий радар американських акцій вже доступний! 3 головні напрямки американських акцій + 6 ретельно відібраних акцій + 7 ключових подій цього тижня – де шукати можливості на ринку США? Перейдіть за посиланням, щоб побачити всі 22 напрями торгівлі→
Основні тези:
У третьому кварталі Meta досягла доходу у 64,6 млрд дол., що на 26% більше у порівнянні з минулим роком та перевищує очікування ринку, в основному завдяки потужному зростанню рекламного бізнесу. Однак через судові витрати у розмірі близько 9,9 млрд доларів та значні інвестиції у інфраструктуру AI, операційна маржа впала до 20%, а вільний грошовий потік став негативним. Новий персональний AI-агент Muse за кілька тижнів після запуску у США та Канаді швидко перевищив 10 млн користувачів, проявив себе у шопінгових сценаріях, менеджмент позиціонує його як двигун довгострокового зростання із вищим ARPU, а також анонсував новий клас акцій без права голосу для підтримки AI-експансії. Після виходу звіту акції виросли на 2-5%, ринок більше фокусується на прогнозах виручки та наративі Muse, аніж на короткостроковому тиску на прибуток.
Детальний розбір
1. Загальні показники доходу та прибутку
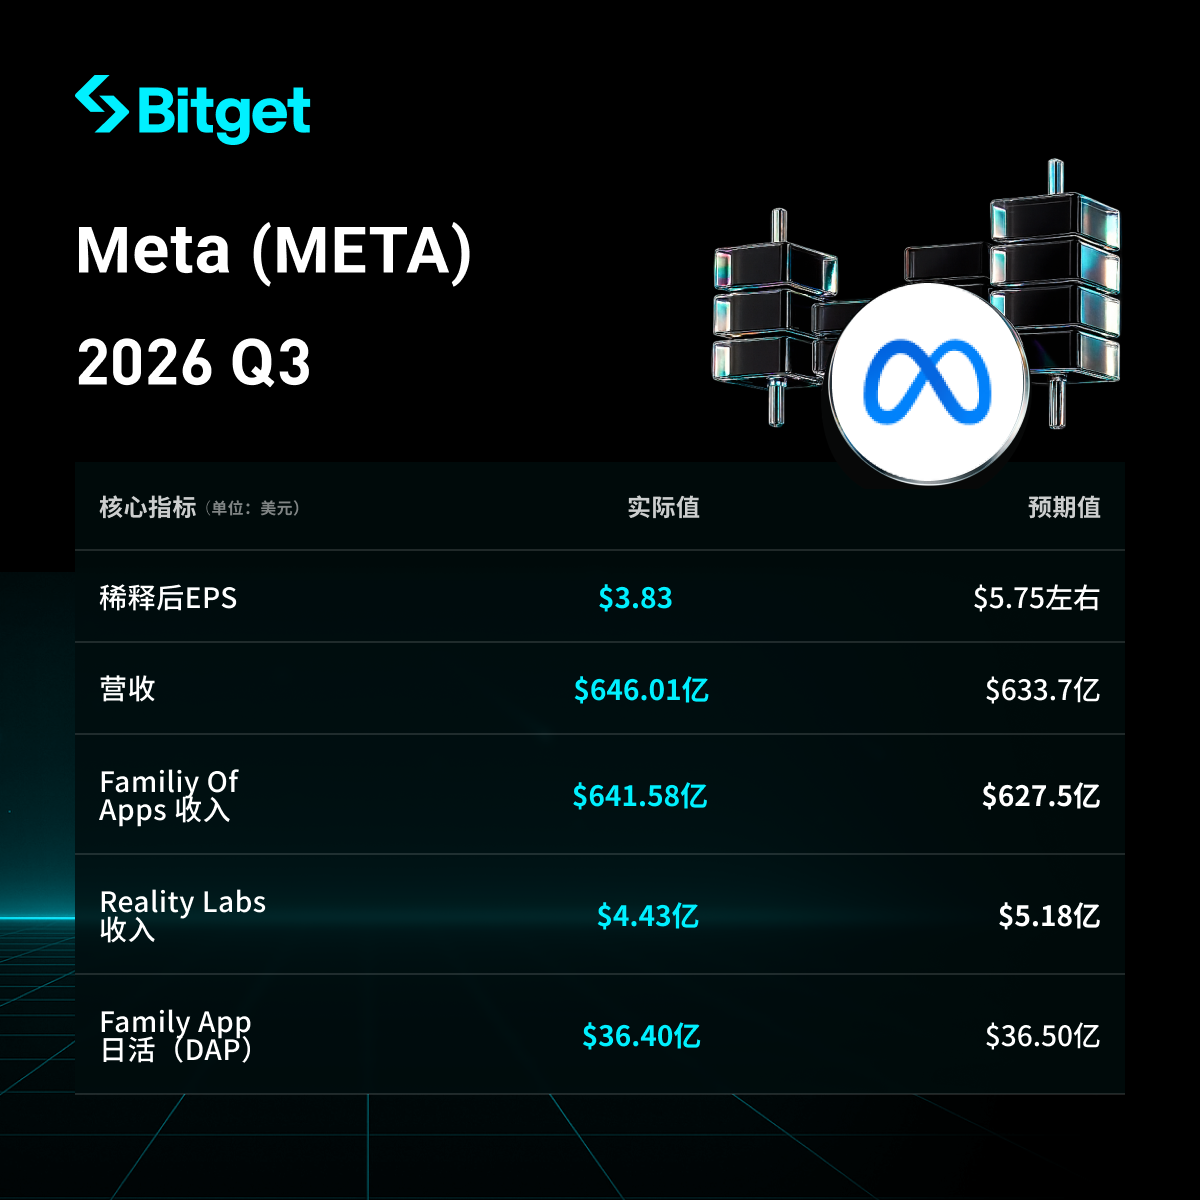
- Квартальний дохід склав 64,601 млрд доларів, що на 26% більше, як за звітною, так і за постійною валютою, перевищивши очікування ринку (зокрема LSEG) у ~63,37 млрд дол.
- GAAP розбавлений прибуток на акцію – $3,83 (враховуючи судові витрати у 9,89 млрд дол.); без урахування цих витрат і відповідних податків скоригований розбавлений EPS становить $7,40.
- Операційний прибуток – $12,988 млрд, на 37% менше рік до року; операційна маржа – 20% (торік – 40%). Без судових витрат операційний прибуток становив би близько $22,88 млрд, маржа – понад 35%.
- Чистий прибуток – $9,86 млрд, що на 264% більше за минулий рік (тоді була велика податкова база).
- Операційний грошовий потік – $32,786 млрд; вільний грошовий потік негативний $2,12 млрд (торік +$10,63 млрд), головним чином через збільшення капітальних витрат.
- Обсяг рекламних показів виріс на 10% рік до року, середня ціна за рекламу – на 14%, що вказує на поєднану дію підвищеного попиту й ефективності AI-рекомендацій.
- Загальна кількість співробітників – 66 775, що на 15% менше рік до року.
2. Показники Muse AI-агента
- З моменту запуску на початку вересня понад 10 млн користувачів у США та Канаді налаштували Muse як персонального агента (за ~6 тижнів), і близько 25% користувачів використовують агент щодня, що підвищує рівень утримання.
- Шопінг – найпоширеніший сценарій використання: понад 25% учасників використовують AI-агента для покупок, середній чек перевищує $200; активність через Plaid-конектор перевищила галузеві очікування.
- Керівництво заявляє, що Muse досягнув відповідності продукту ринку і переходить у стадію масштабної експлуатації, з метою обслуговування мільярдів користувачів; планується нарощувати потужності для підтримки понад 1 млрд користувачів.
- Наразі сервіс працює у збиток через “дуже високі обчислювальні витрати”; але очікується, що за рік ефективність виросте у 10+ разів, а після масштабування сервіс стане прибутковим.
- Монетизація: для більшості користувачів сервіс безоплатний, дохід планують за рахунок комісій за транзакції, підписок на розширені моделі/token, корпоративних послуг та платних API; у довгостроковій перспективі ARPU має перевищити рівень поточних програми для домогосподарств (у США $100+ на користувача на рік).
- Крім того, запущено Muse Wonder (перша передова модель) і розширення для малого бізнесу (інтеграція з Shopify, QuickBooks, тощо, допомога з рекламою і управлінням); заплановано інтеграцію в Meta-окуляри і додавання конфіденційних VM та інших приватних функцій.
3. Показники інших підрозділів
- Сімейство застосунків (Family of Apps): Доходи ~64,2 млрд дол. (у тому числі реклама ~63,1 млрд, +26% рік до року); добова кількість активних користувачів (DAP) – 3,64 млрд, +3%. AI-рекомендації збільшують залученість (наприклад, зростає тривалість перегляду Reels), генеративними AI-рекламними інструментами користуються майже 10 млн рекламодавців.
- Інші доходи: ~$1,1 млрд, ріст 59% (включає платні повідомлення WhatsApp та підписки).
- Reality Labs (Лабораторія реальності): дохід $443 млн, падіння 6% внаслідок зменшення продажів Quest, частково компенсовано зростанням AI-окулярів; операційні збитки за квартал – ~4,13 млрд дол. Очікувані річні збитки – 18-19 млрд дол., у 2027 році скорочення до ~$15 млрд, стратегічний акцент зміщено на AI та окуляри.
4. Капітальні витрати і плани інвестицій в AI
- Капітальні витрати у третьому кварталі (з урахуванням оренди) – $34,9 млрд, головно на сервери, дата-центри та інфраструктуру мережі.
- Орієнтир на капітальні витрати на рік зменшено до $135-145 млрд (попередній мінімум – $130 млрд).
- Ключові сфери інвестицій: AI-потужності (для масштабування Muse та основного бізнесу), будівництво дата-центрів; оголошено про створення нового класу звичайних акцій класу C без права голосу (з 1 січня 2027 р., фактично спліт 2:1) для підтримки фінансування, винагороди співробітників, поглинань за збереження контролю у Zuckerberg.
- Менеджмент очікує, що інвестиції в AI у 2027 році й надалі сприятимуть зростанню основного бізнесу та відкриють нові джерела доходу.
5. Прогноз на наступний квартал (2026 Q4)
- Орієнтир на виручку – $73-76 млрд, середина діапазону – $74,5 млрд, що вище за прогноз ринку (~$73,7 млрд); очікуване негативне валютне коливання близько 1% рік до року.
- Річні витрати – $175-179 млрд (включаючи судові витрати); без урахування витрат третього кварталу, річний операційний прибуток перевищить 2025 рік.
- Орієнтовна податкова ставка у IV кварталі – 15-17%.
- Збитки Reality Labs за рік – $18-19 млрд, у 2027 р. – близько $15 млрд.
| Виручка | 64,6 млрд дол. (+26%) | 73-76 млрд дол. | - |
| CapEx | 34,9 млрд дол. | - | 135-145 млрд дол. |
| Витрати | 51,6 млрд дол. | - | 175-179 млрд дол. |
| Збиток Reality Labs | ~4,1 млрд дол. | - | 18-19 млрд дол. (у 2027-му ~15 млрд) |
6. Ринковий фон та занепокоєння інвесторів
- Основна дилема: рекламний бізнес і AI-рекомендації забезпечують стале зростання, але інвестиції у AI-потужності призводять до негативного вільного грошового потоку та стискання маржі; ранні результати Muse у користувачах і шопінгу створюють новий наратив, але витрати високі, монетизація попереду.
- Ринкові виклики: однократне судове навантаження на прибуток; Muse наразі доступний лише у США і Канаді, потребує підвищення ефективності масштабування; Reality Labs – хронічний збитковий підрозділ, хоча й очікується скорочення втрат, все одно споживає готівку. Інвестори стежать за тим, чи зможе довгостроковий ARPU Muse перевищити поточний рівень, чи реалістичне 10-кратне підвищення обчислювальної ефективності, і яке зростання буде у 2027 році.
- Реакція інвесторів: виручка перевищила очікування, сильний прогноз на Q4, а також досягнення Muse підтримали зростання акцій на 2-5% в позабіржову сесію, ринок віддає перевагу потенціалу зростання над короткостроковим тиском на грошові потоки.
Відмова від відповідальності: цей матеріал надано лише з інформаційною метою і не є інвестиційною порадою.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
 VIPЩотижнева стратегія SpaceX

Відмова від 4F², масове виробництво HBM4, прискорення G11 NAND... На технічному семінарі Micron (MU.US) було представлено дорожню карту, JP Morgan підтримує рейтинг "збільшити долю".
Останній аналітичний звіт JPMorgan зазначає, що Micron Technology на інвестиційному технічному онлайн-семінарі, який відбувся 21 жовтня, детально продемонструвала свої новітні технічні інновації та довгострокові плани у трьох основних продуктових лініях: DRAM, HBM та NAND.

SI-бізнес стрімко розвивається, зміцнює тенденцію зростання! UBS прогнозує для SpaceX(SPCX.US) ціну до 230 доларів
UBS вважає, що SpaceX продовжує відповідати високим очікуванням ринку, і ця тенденція збережеться. UBS присвоїв SpaceX рейтинг "купувати" з 12-місячною цільовою ціною 230 доларів.
Ціни на криптовалюти
Більше


