
Попередній огляд фінансового звіту Bloom Energy (BE) за третій квартал: Перевірка високого зростання, зумовленого AI-центрами обробки даних, та волатильність опціонів
 2026/10/22 06:30
🔥 Радар гарячих тем акцій США вже запущено! 3 основні лінії акцій США + 6 відібраних окремих акцій + 7 основних подій календаря, де цього тижня будуть можливості на ринку США? Натисни на посилання та подивись всі 22 напрями торгівлі на одному зображенні→
1. Огляд ключових інвестиційних моментів
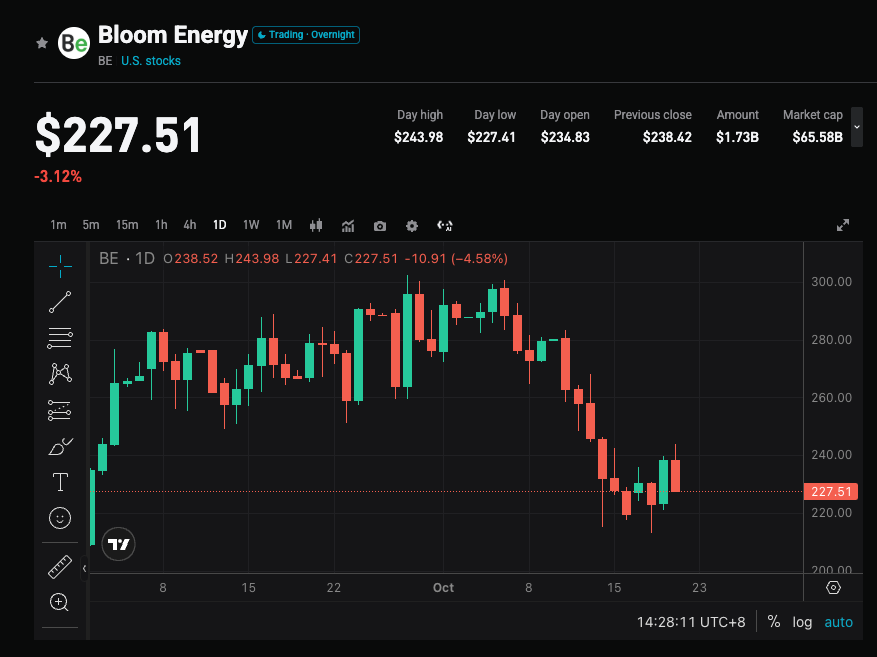
Bloom Energy 22 жовтня 2026 року після закриття американського біржового ринку оприлюднить результати за третій квартал 2026 фінансового року. Консенсус-прогноз із Wall Street очікує виручку близько 1,07 млрд доларів (+106% рік до року, у порівнянні з приблизно 519 млн доларів минулого року), скоригований прибуток на акцію близько 0,69 долара (+360% рік до року, порівняно з 0,15 долара). Опціонний ринок ціноутворює близько 10,7% очікуваної волатильності (від закриття близько 222 долари, діапазон приблизно 197–248 доларів). Від початку року акції компанії вже зросли приблизно на 166%. Ринок уважно стежить, чи зможе попит на твердооксидні паливні елементи (SOFC) для AI дата-центрів і надалі трансформуватися у виручку та прибуток, а також чи буде підвищення прогнозу на весь рік.
2. Чотири головні фокуси уваги
Фокус 1: Попит AI дата-центрів і закріплення надмасштабних клієнтів
Вибухове зростання обчислювальної потужності AI призводить до обмежень в енергомережах та поставках газових турбін, і стаціонарні паливні елементи Bloom виступають як альтернатива для швидкого розгортання. Компанія вже отримала підтвердження від основних надмасштабних хмарних провайдерів США, співпрацює з Oracle на гіга-ватному рівні, а фінансова структура Brookfield розширена до максимальних 25 млрд доларів. Ринок буде спостерігати за динамікою замовлень та доставки цього кварталу, а також за тим, чи подальше зростання внеску надмасштабних клієнтів підтверджує перехід попиту від "теми" до масштабної монетизації.
Фокус 2: Розширення потужностей і зростання середньої ціни
Компанія веде досягнення річної потужності 2 ГВт (приблизно удвічі більше за попередній рівень), вищий вміст на локації має потенціал підняти середню ціну. Truist та інші інститути очікують, що стійкий рік до року попит підтримуватиме доходи і прибутки, Baird бачить ще більший потенціал при нарощенні потужностей до 6 ГВт, 8 ГВт чи навіть 10 ГВт. Звітність перевірить, чи розгортання потужностей відбувається за планом і як оптимізація структури продукту впливає на валову маржу.
Фокус 3: Прибутковість і інерція "краще за очікування + підвищення прогнозу"
Компанія вже кілька кварталів поспіль перевершує прогнози за виручкою та EPS, за другий квартал виручка становила близько 1,07 млрд доларів (різке зростання рік до року), скоригований EPS – близько 0,78 долара. Прогноз на весь рік підвищено до виручки 3,9–4,2 млрд доларів, скоригований EPS 2,55–2,85 долара. Ринок очікує, чи звітність знову суттєво перевершить очікування та чи підвищать прогноз, щоб упевнитись у стійкості високого росту, а не просто разовому піку поставок.
Фокус 4: Переварювання оцінки та волатильність, імпліцована в опціонах
Після потужного зростання ціни з початку року оцінка досить висока, консенсус Moderate Buy – цільова ціна близько 297 доларів (потенціал зростання біля 28–33%). Історично середньоквартальна абсолютна волатильність після звіту становила близько 12,95% (у трьох із чотирьох разів ріст). Опціони закладають волатильність 10,7%, що вказує на можливі значні двосторонні коливання в короткостроковій перспективі – заяви менеджменту щодо поставок і потужностей на друге півріччя стануть ключовим емоційним фактором.
3. Ризики та можливості водночас
Каталізатори зростання:
- Виручка і скоригований EPS значно перевищують консенсус (особливо якщо виручка наблизиться або перевищить 1,1 млрд доларів) і прогноз знову підвищено на весь рік.
- Надмасштабні клієнти приносять нові замовлення або запуск проектів гіга-ватного масштабу описаний з несподіваними деталями, графік розширення потужностей стає ще більш амбітним.
- Валова маржа утримується на середньому / високому рівні (раніше не-GAAP маржа перевищувала 30%), що свідчить про дію ефекту масштабу і хорошого контролю витрат.
Ризики зниження:
- Лише відповідність очікуванням або незначне недотримання, прогноз не змінюється або коментарі обережні – це може привести до фіксації прибутку при високій оцінці.
- Висока концентрація клієнтів (раніше окремий клієнт формував значну частку), сповільнення темпів поставок або слабше конвертування замовлень.
- Проблеми зі збільшенням потужності чи вузькі місця в ланцюзі постачань впливають на поставки, що разом із загальною волатильністю тех.акцій може підсилювати корекцію.
4. Рекомендації щодо торговельної стратегії
Лонг-логіка: Якщо виручка і прибуток суттєво перевищують очікування, менеджмент підвищує прогноз і вказує на позитивний прогрес із потужностями і ключовими клієнтами – це може підкріпити ринкову позицію Bloom як ключового постачальника AI-енергетики, підтримуючи подальше відновлення оцінки.
Шорт-ризики: Якщо дані лише на рівні консенсусу, прогноз обережний, деталі щодо клієнтів нечіткі, а оцінка та волатильність – високі, це може спровокувати короткострокові продажі, особливо після нещодавнього стрибка ціни.
Ключові показники:
- Загальна виручка і річний/квартальний темп росту
- Скоригований EPS та динаміка валової маржі
- Чи підвищено прогноз по виручці та EPS на увесь рік
- Прогрес розширення потужностей і тренди/внесок надмасштабних клієнтів/замовлень
Рекомендації по діям: Якщо звітність перевершує очікування і прогноз позитивний – розгляньте можливість входу після відкату; при слабких даних чи обережному прогнозі остерігайтеся короткострокових коливань, не женіться за ціною на піку. Враховуйте значну імпліцовану волатильність за опціонами — позиції і стопи коригуйте під ваш особистий ризик-апетит.
Відмова від відповідальності: Зміст вище наведено лише для ознайомлення і не є інвестиційною порадою.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Nomura попереджає: поточний кредитний ризик AI приголомшливо схожий на інтернет-бульбашку та ситуацію перед кризою Lehman Brothers, все залежить від цін на нафту
Nomura будує рамки «десятирічного кредитного циклу», кваліфікуючи поточні AI-технології та потрясіння суверенного кредиту Франції як «другий раунд шоку» — історично після завершення цього етапу через 1–2 роки неминуче вибухає «третій раунд шоку», що призводить до рецесії. Ключовою змінною є ціна на нафту: якщо зростання ціни зумовлене перегрівом попиту, Федеральна резервна система США потрапить у пастку стагфляції і не зможе знизити ставки, що зробить неминучим поглиблення кризи; якщо ж головною причиною є геополітика, простір для політичного маневру зберігається.

За півроку збитки 80,7 млрд доларів, ставка на обчислювальні потужності 750 млрд, чому ймовірність банкрутства Anthropic оцінюють лише у 17%
Аргументи, що підтримують низьку ймовірність банкрутства, включають: зростання доходів залишається на високому рівні; стратегічні інвестори, такі як Google та Amazon, мають сильні мотиви підтримувати функціонування компанії; IPO саме по собі надасть нові канали для залучення капіталу; а також більша частина чистого збитку у 80,7 млрд доларів є не грошовими статтями і не створює поточного тиску на готівку.
 VIPЩотижнева стратегія Tesla

Ціни на криптовалюти
Більше


