
Коли ринок не дуже, зверніть увагу на Plasma майнінг — як майнити найбільш ефективно

25 вересня відбувся офіційний запуск нативного токена Plasma — XPL, який на відкритті досягав ціни 1,6 долара. Одразу після цього Plasma розпочала семиденну масштабну програму стимулювання ліквідності (триватиме до 2 жовтня), співпрацюючи з такими провідними DeFi-протоколами, як Aave, Euler, Fluid тощо. Користувачі можуть отримувати винагороди у WXPL (Wrapped XPL), депонуючи стейблкоїни (переважно USDT0) у цих протоколах, а річна дохідність (APR) окремих пулів перевищує 35%.
25 вересня відбувся запуск нативного токена Plasma — XPL, який після відкриття торгів піднімався до 1,6 долара. Окрім учасників пресейлу, значні аірдропи отримали й ті, хто вносив депозити на старті. Завдяки аірдроп-акціям на основних біржах, навіть у Binance Alpha можна було отримати близько 220 доларів у $XPL — можна сказати, що аірдроп був максимально щедрим.
Plasma, яка буквально "роздавала гроші", одразу після запуску стартувала масштабну 7-денну програму стимулювання ліквідності, що триватиме до 2 жовтня. Вона охоплює такі провідні протоколи, як Aave, Euler, Fluid, Curve, Veda тощо. Користувачі можуть вносити стейблкоїни у ці протоколи або тримати відповідні токени, щоб отримувати винагороди у XPL.
Якщо ви пропустили депозити, пресейл чи арбітраж цін на ланцюгу, не втрачайте шанс отримати винагороди зараз. BlockBeats зібрали п’ять основних пулів для майнінгу, деякі з яких пропонують APR понад 35%.
Підготовка до майнінгу
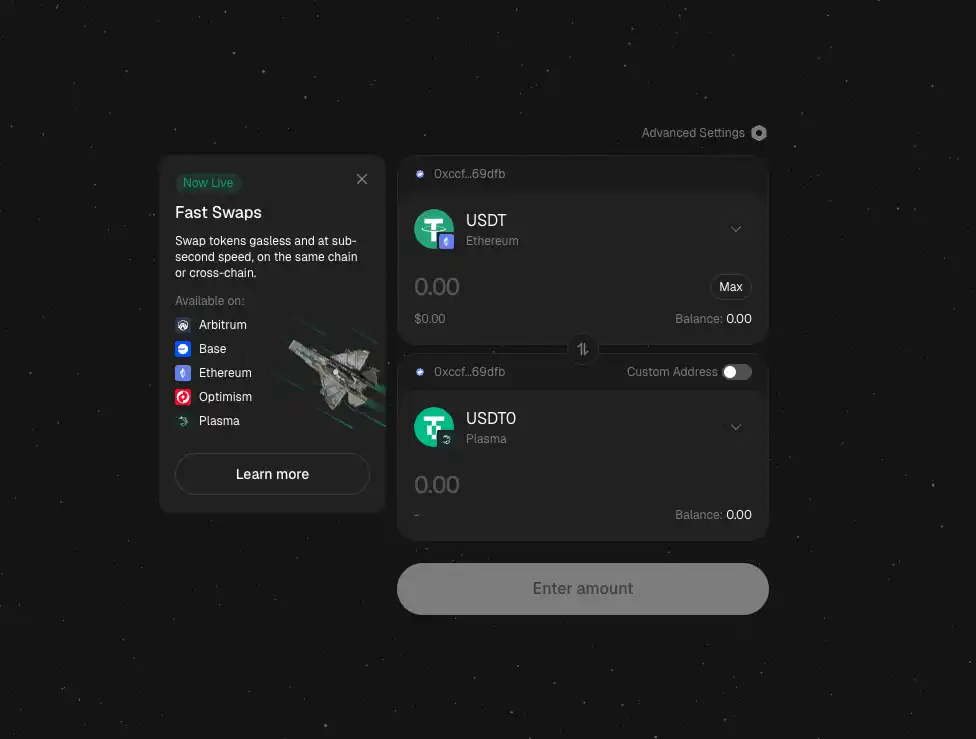
Перед початком майнінгу потрібно підготувати активи: деякі протоколи вимагають кросчейн USDT з основної мережі у Plasma через Stargate, щоб отримати еквівалент у USDT0; також знадобиться невелика кількість XPL для оплати Gas (EVM-сумісні мережі підтримуються).
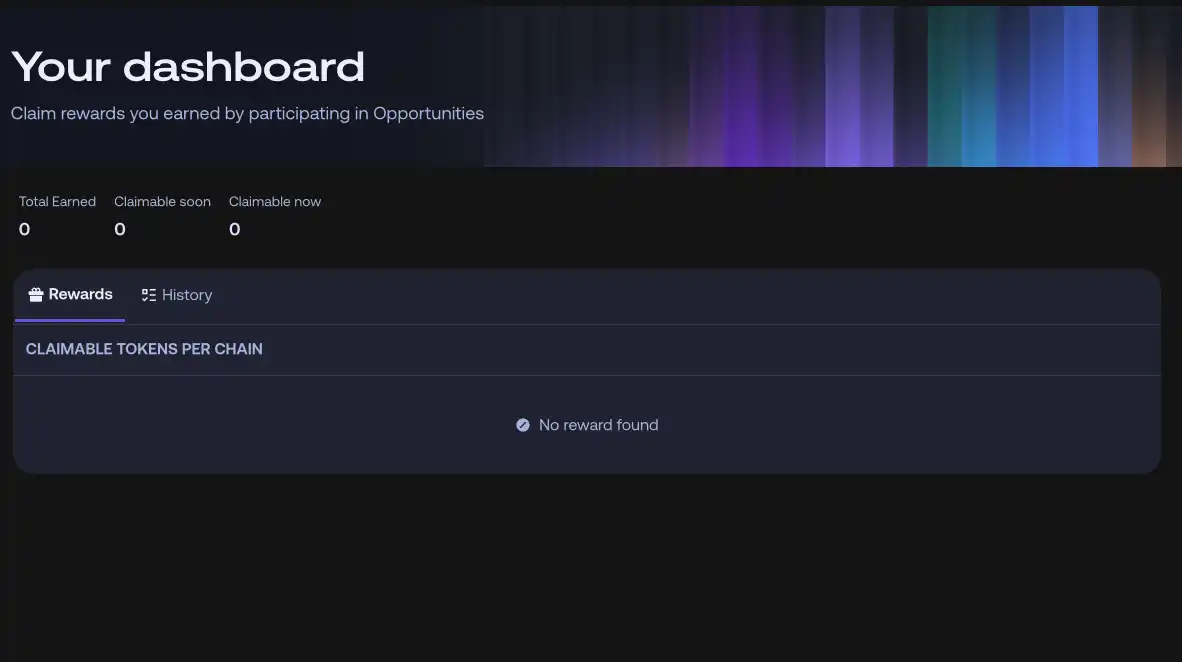
Більшість активностей Plasma цього разу проходять у співпраці з Merkl. Ви можете у будь-який момент зайти на Dashboard Merkl, щоб відстежити свої винагороди. Платформа Merkl автоматично розраховує винагороди на основі розміру та тривалості депозиту, а користувачам потрібно лише періодично вручну отримувати їх.
Які пули найвигідніші?
PlasmaUSD Vault
Ця активність ініційована офіційно Plasma: у PlasmaUSD Vault на протоколі Veda WXPL роздається у форматі майнінгу за холдинг токенів. Наразі відкрито лише Lending Vault, у майбутньому планується запуск Basis Trade Vault.
Все дуже просто: натискаєте Deposit, вносите USDT0/USDT, отримуєте частку Vault — і незалежно від того, у якій мережі (основній чи Plasma), отримуєте винагороду у WXPL. Виплати доступні кожні 8 годин, але після позики USDT0 діє 48-годинний період заморозки на виведення.
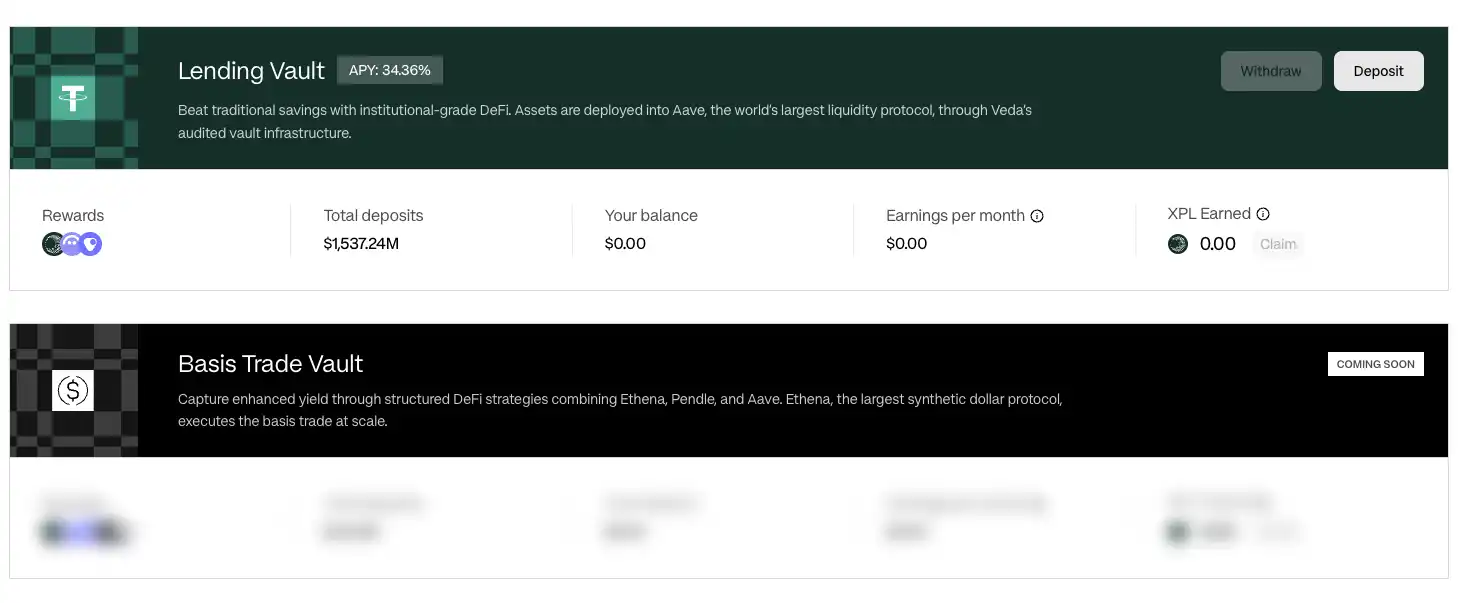
Поточна річна дохідність — близько 34,36%, а щоденна сума винагород сягає 1,4 мільйона доларів. Зверніть увагу, що головний пул на 1 мільйон діє лише 3 дні — до 29 вересня, і невідомо, чи буде офіційне стимулювання продовжено.
Aave USDT0
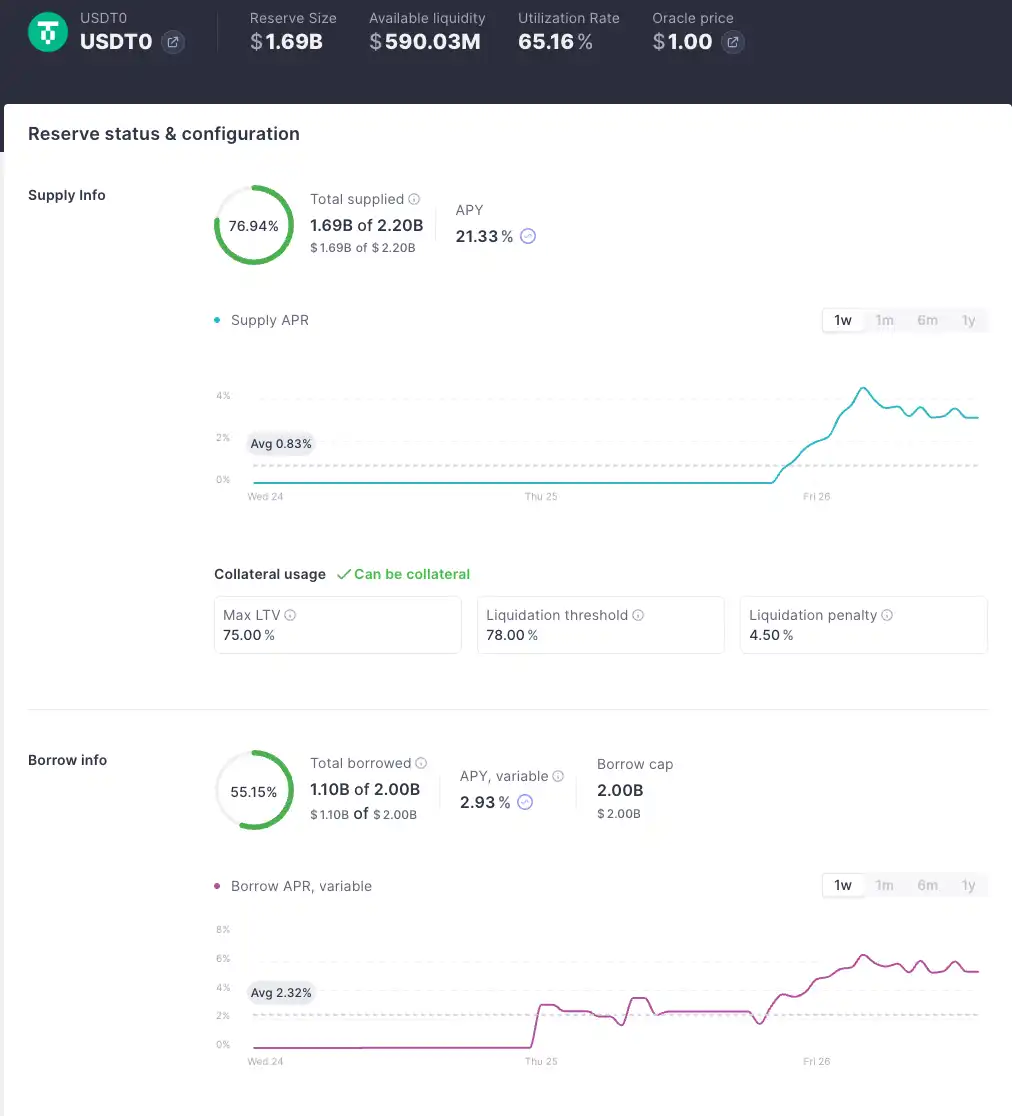
Як і у Plasma Lending Vault, за депозити USDT0 у Aave також можна отримати винагороди у WXPL. У протоколі вже розміщено 1.7 мільярда доларів, річна дохідність — близько 21,33% (APY протоколу — 3,19%, WXPL — 18,15% APY), щоденна винагорода — близько 700 тисяч доларів у XPL.
Порівняно з Plasma, перевага — можливість виведення у будь-який момент, але потрібно надати USDT0 без наявності боргу у USDT0 чи USDe, тобто не можна використовувати циклічне кредитування для підвищення ефективності.
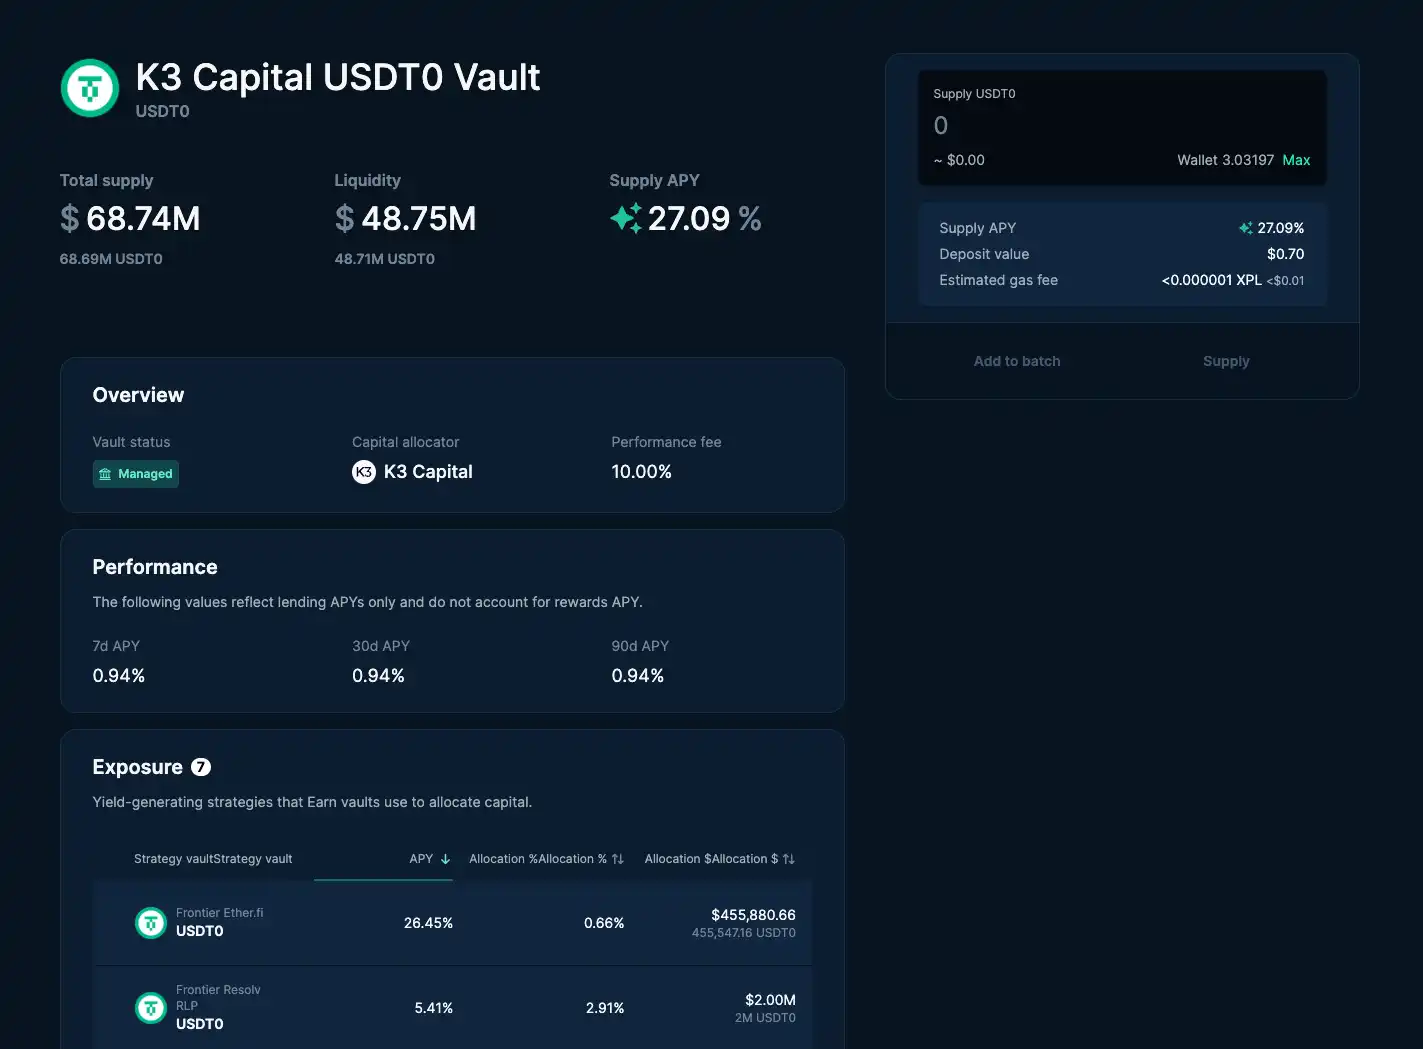
Euler K3 Capital USDT0 Vault
У протоколі Euler на Plasma, USDT0 Vault під управлінням K3 Capital наразі має річну дохідність близько 27%, а щоденна винагорода — близько 55 тисяч доларів у WXPL.
Користувачам потрібно внести USDT0 у Plasma mainnet, після чого внести (Supply) USDT0 у цей Vault для початку майнінгу.
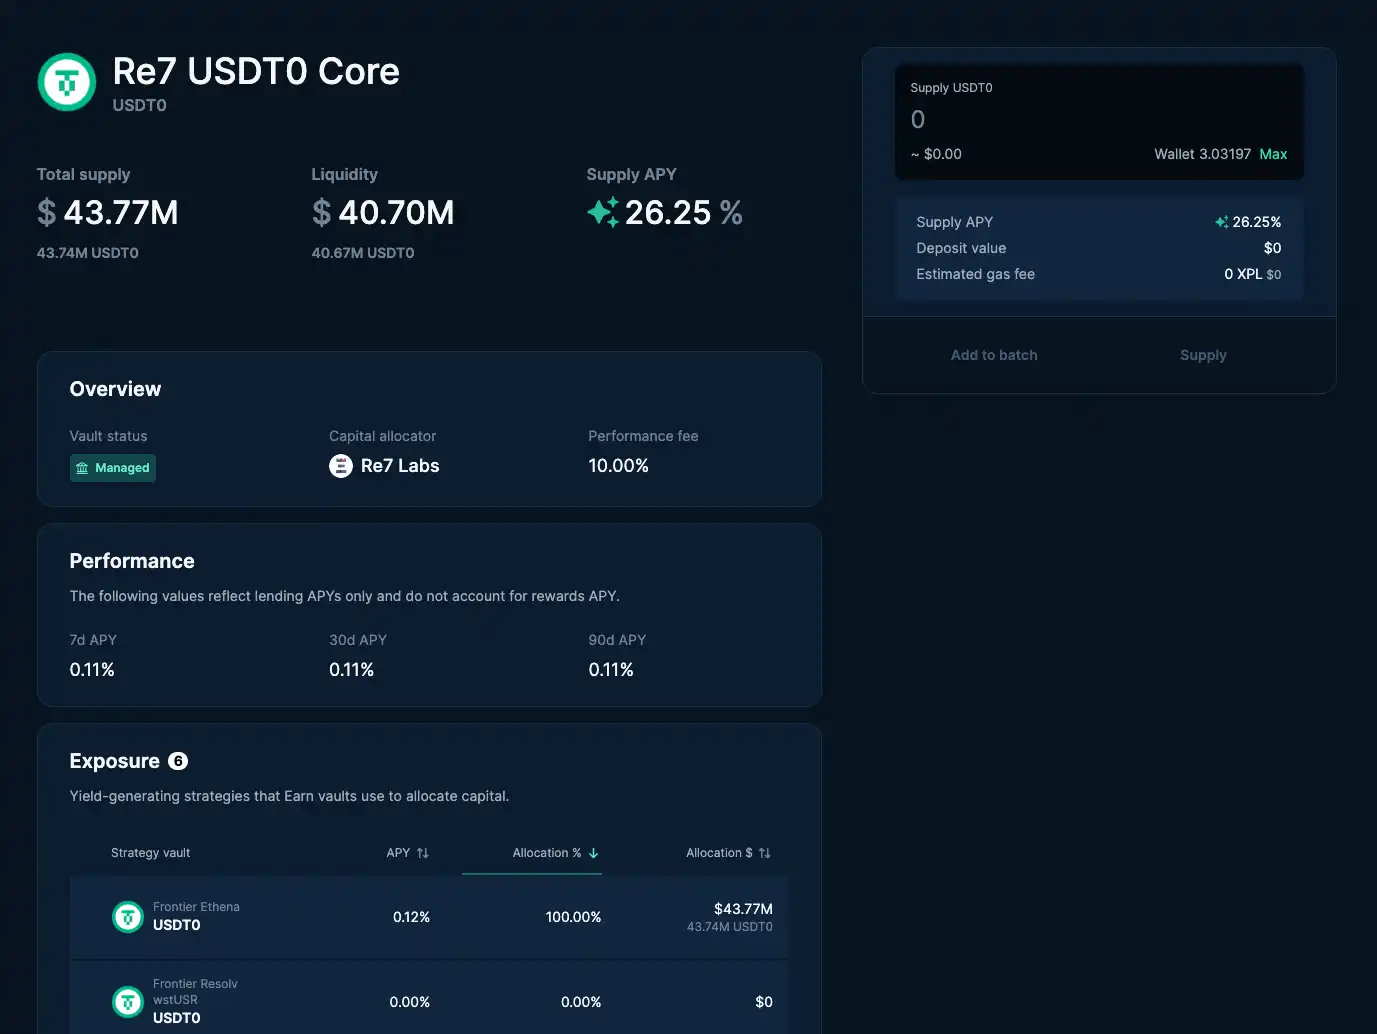
Euler Re7 Core USDT0 Vault
Також у протоколі Euler, Re7 Core USDT0 Vault працює за моделлю беззбиткового гнучкого кредитування: достатньо внести USDT0 у Vault для участі. Поточна річна дохідність — близько 30,43%, щоденна винагорода — близько 35 тисяч доларів у XPL. Хоча TVL у пулах Euler відносно невеликий, дохідність і винагороди досить привабливі, що підходить для розподілу активів дрібними інвесторами.
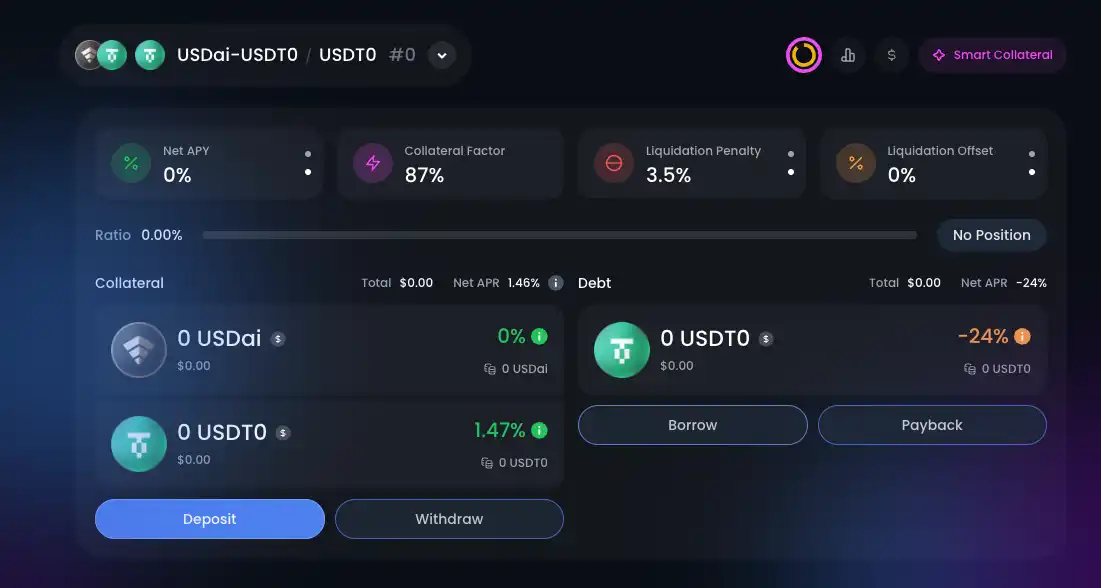
Fluid fUSDT0 Vault
У протоколі Fluid fUSDT0 Vault користувачі можуть отримувати винагороди за внесення USDT0, USDe, ETH у кредитний Vault, а також за кредитування USDT0 під заставу USDai та USDTO. Це означає, що можна спочатку внести USDai та USDT0, позичити USDT0 і отримати близько 24% річної дохідності.
Далі можна надати USDT0 у пул кредитування для забезпечення ліквідності — поточна річна дохідність близько 25%.
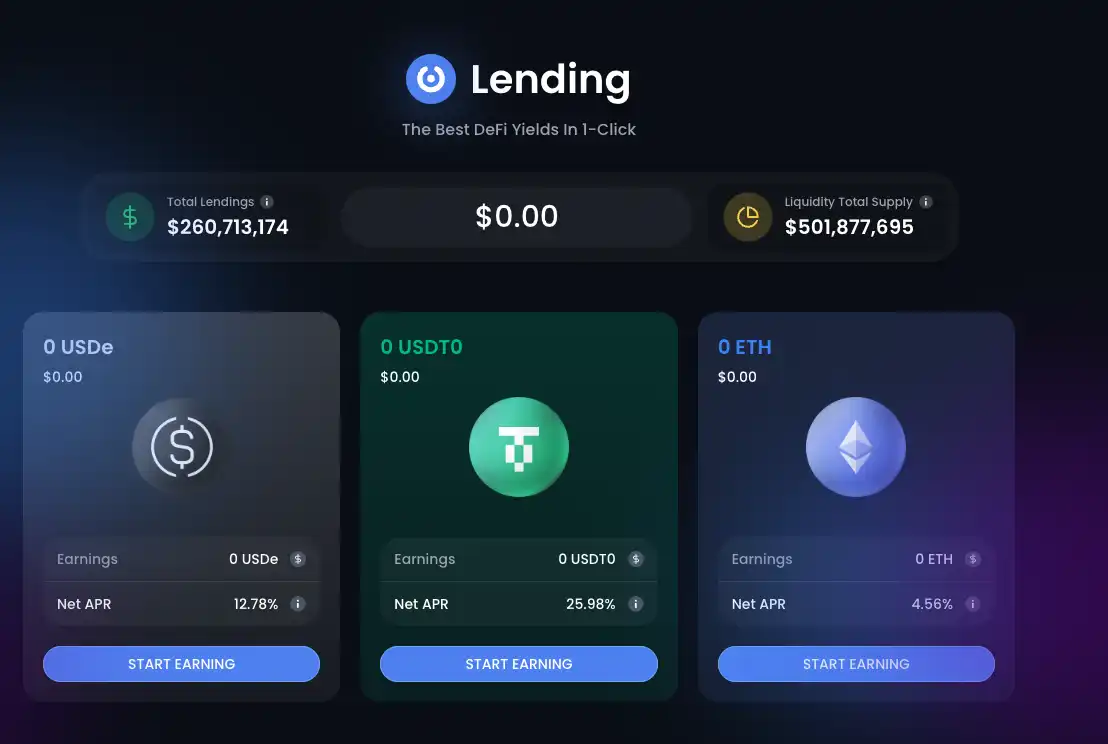
Варто зазначити, що більшість APR для кредитування USDT0 забезпечується активностями Plasma. Наразі реальна ставка за кредитом — близько 3%, але якщо попит на позики зросте, ставка може швидко зрости, що зменшить ваш чистий прибуток.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
ROI - Для Міністерства фінансів під керівництвом Трампа найбільш складною частиною аукціону є саме «хвіст»: Маккрівер
Думки, викладені в цій статті, відображають виключно позицію автора, яким є колоніст Reuters Jamie McGeever. Reuters, Орландо, штат Флорида, 6 жовтня — Аукціони держоблігацій США традиційно є нудною, передбачуваною і нецікавою для новин подією. Але зараз не звичайні часи: адміністрація Трампа ризикує опинитися на перших шпальтах через слабкі продажі облігацій. Міністерство фінансів США цього тижня планує емітувати майже $120 млрд у держоблігаціях — це вперше за два тижні будуть випущені не лише короткострокові векселі: у вівторок — $58 млрд трирічних облігацій, у середу — $39 млрд десятирічних облігацій, у четвер — $22 млрд тридцятирічних облігацій. У нормальних умовах ці аукціони привернули б мало уваги, але після слабких результатів аукціонів 22–24 вересня розголос зростає — особливо після аукціону п’ятирічних облігацій 23 вересня, який спричинив найбільший з квітня минулого року стрибок доходності. Відтоді доходність не лише не знизилася, а й зросла до найвищих рівнів за десятиліття. Варто зазначити, що ймовірність "провалу" аукціону держоблігацій США майже нульова. Первинні дилери — затверджені ФРБ Нью-Йорка 26 установ Wall Street — завжди беруть участь у цих аукціонах і фактично гарантують плавну роботу ринку держоблігацій США на $30 трильйонів (найбільш ліквідного у світі). Це забезпечує стабільну роботу всього глобального фінансового ринку. Трильйони доларів глобального боргу, активів і деривативів прив’язані до держоблігацій США. Вони також служать основною заставою для операцій репо, міжбанківських кредитів та фінансування. Простими словами, поки держоблігації США залишаються основою світової фінансової системи, аукціони завжди матимуть покупців. Проблема, як завжди, у ціні, за якою ці облігації продаються. Зараз вартість кредитування на вторинному ринку найвища з середини 2000-х, тож є підстави вважати, що Міністерство фінансів заплатить високі відсотки й на первинному ринку. Однак, як показали останні аукціони, можливі й негативні несподіванки. "Чи надто великі обсяги для ринку?" — П’ятирічний аукціон на $70 млрд 23 вересня став одним із найтривожніших останнім часом. Попит, виміряний коефіцієнтом покриття заявок, був найнижчим за дев’ять років. Міністерство фінансів зрештою продало облігації за ставкою 5,033%, що на 3 базисних пункти більше за ринкову ставку на момент закінчення заявок. 3 базисних пункти можуть здаватися незначними, але для п’ятирічного аукціону це надзвичайно. Це була найбільша "хвіст" з червня 2022 року. Аналітики JPMorgan зазначають, що останнього разу п’ятирічний аукціон мав такий "хвіст" у 2011 році — тоді криза щодо стелі боргу призвела до зниження кредитного рейтингу США у серпні того року. Тепер увага переключена на підвищені ставки довгострокового кредитування США через стурбованість щодо державних фінансів. Тому ринок очікує, що адміністрація Трампа поступово переключить основний фокус фінансування Міністерства фінансів на коротшу частину кривої доходності — тобто дешевші боргові інструменти. Це пояснює, чому недавній аукціон п’ятирічних облігацій так турбує: "хвіст" у 3 базисних пункти часто зустрічається на довгострокових аукціонах, але дуже рідко — на середньострокових. Якщо Міністерству фінансів доведеться платити більшу премію за розміщення цих облігацій — виникають серйозні проблеми. Великі “хвости” можуть бути спричинені різними факторами: волатильністю ринку у день аукціону або фундаментальними проблемами, які з часом можуть знизити попит. Відрізнити їх складно — вони нерідко переплітаються. З іншого, оптимістичного боку, ця негативна динаміка наразі не зачепила короткий кінець кривої доходності. Принаймні поки що. Доходність трирічних і десятирічних облігацій майже на 50 базисних пунктів вища, ніж під час попереднього аукціону місяць тому, і становить приблизно 4,96% і 5,32% відповідно. Доходність тридцятирічних облігацій зросла на 35 базисних пунктів — до 5,65%. Здається, це має забезпечити достатній попит та успішний продаж, чи не так? Мабуть, так. Але якщо виникне непередбачена ситуація, нестабільність і невизначеність можуть поширитися на весь ринок. Інвестори стежитимуть за розвитком подій, мов… орли. (Думки, викладені в цій статті, відображають виключно позицію автора, яким є колоніст Reuters) Сподобалася ця колонка? Відвідайте "Відкриті позиції" від Reuters, нове джерело глобальної фінансової аналітики. Слідкуйте за "Відкритими позиціями" у LinkedIn та X. Ви також можете слухати щоденний подкаст "Morning Bid" на Apple, Spotify чи у Reuters app. Підписавшись, ви щодня отримаєте глибокий огляд ключових новин ринків та фінансів від журналістів Reuters. US 5-year auction has biggest 'tail' since 2022 https://fingfx.thomsonreuters.com/gfx/mkt/dwpkmkzogpm/TAIL.png (Для зручності користувачів, чия рідна мова не англійська, Reuters автоматично перекладає свої матеріали на кілька інших мов. Автоматичний переклад може містити помилки або не враховувати необхідний контекст, тому Reuters не гарантує точність автоматичного перекладу і надає його л
Вхід до грошових фондів різко впав до 158 мільярдів, короткострокова ліквідність держоблігацій США під загрозою?
Припливи до грошових фондів цього року різко впали до 158 млрд. доларів за перші три квартали, що призвело до зростання прибутковості казначейських облігацій. Коливання на короткому кінці зросли, ринок стурбований посиленням короткострокового фінансування.
Ціни на криптовалюти
Більше


