
Відновлення поставок у Перській затоці знижує геополітичну премію, міжнародні ціни на нафту трохи знизилися

U汇通 6 жовтня—— Зниження цін на нафту нещодавно призвело до безпосереднього падіння долара та прибутковості американських облігацій, що є прямою вигодою для активів, номінованих у доларах
У вівторок (6 жовтня) міжнародна ціна на нафту продовжує знижуватися. Попри триваючі геополітичні тертя у Червоному морі та Перській затоці, основні нафтові експортні маршрути країн Затоки поступово відновлюють роботу, і з боку пропозиції надходять до ринку позитивні новини.
Просування контрнаступу урядових військ Ємену в порту Мокка, швидке відновлення східно-західного нафтопроводу Саудівської Аравії, збільшення виробництва Кувейту та активізація оренди танкерів Іраком разом послабили премії ризику перебоїв постачання, які ринок торгував раніше.
Інституції зазначають, що відновлення пропозиції — це лише маргінальне покращення, і ризик повторення регіональних конфліктів досі залишається значним, а базис цін на нафту має сильну підтримку.
Цей цикл падіння цін зумовлений не зникненням геополітичних конфліктів, а поступовою спростуванням надмірних очікувань "масового перебою поставок нафти з Близького Сходу"; геополітична премія ризику, закладена в ціни на нафту раніше, була частково поглинута.
Швидке відновлення східно-західного нафтопроводу Саудівської Аравії, альтернативний експортний канал у Червоному морі повертається до високих рівнів
Міністр енергетики Саудівської Аравії Абдул Азіз повідомив на заході в Бахрейні, що обсяги транспортування на східно-західному нафтопроводі наразі досягли 5,8 млн барелів/доба.
Цей нафтопровід, що перетинає Аравійський півострів, був змушений зупинитися після атаки безпілотника з напрямку Іраку 10 вересня, і ринок хвилювався, що основний обходний експортний канал Саудівської Аравії повз Ормузьку протоку паралізовано.
Однак Саудівська Аравія змогла провести аварійний ремонт за 5—6 днів, і тепер масштаб перекачування нафти наближається до понад 80% від загальної потужності труби в 7 млн барелів/доба, з яких близько 4,5 млн барелів/доба може бути експортовано напряму через порт Янбу на Червоному морі.
Східно-західний нафтопровід є найважливішою "альтернативою Ормузькому каналу" для Саудівської Аравії. Коли судноплавство у Перській затоці зазнає впливу геополітичних конфліктів, ця труба може напряму доставити нафту з східних родовищ до порту Янбу на Червоному морі, обходячи ризики Ормузької протоки.
Швидке відновлення потужностей нафтопроводу безпосередньо знімає занепокоєння ринку щодо перебоїв експорту нафти Саудівською Аравією і стає ключовим фактором, що стримує ціни на нафту.
Маргінальне стабілізація в Ємені, очікування ризиків морських шляхів у Червоному морі знижуються
Урядові війська Ємену провели масштабний контрнаступ і заявили про взяття під контроль стратегічного порту Мокка на Червоному морі, раніше захопленого підтримуваними Іраном рухом Хусі.
Порт Мокка розташований приблизно за 75 км на північ від Баб-ель-Мандебської протоки і є ключовою точкою для контролю судноплавства нафтових танкерів через Червоне море.
Раніше Хусі захопили порт Мокка на початку вересня, і ринок переймався, що Хусі повністю контролюватимуть Баб-ель-Мандебську протоку та безпосередньо створюватимуть загрози проходу нафтових танкерів через Червоне море.
Водночас Саудівська Аравія, Туреччина та Пакистан погодилися розгорнути сили і розпочати стримуючі дії проти руху Хусі.
Попри те, що Хусі заперечують втрату порту Мокка, дві саудівські аеропорти — Джизан і Наджран — також зазнали атак у понеділок ввечері, внаслідок чого постраждали люди, конфлікт не завершився;
Однак прогрес урядових військ уздовж узбережжя Червоного моря знижує екстремальні очікування повної блокади Баб-ель-Мандебської протоки і зменшує оцінки крайніх ризиків морських шляхів Червоного моря.
Одночасне відновлення виробництва та транспортування у багатьох країнах Затоки, потік через Ормузьку протоку оживає
Окрім відновлення нафтопроводу в Саудівській Аравії, постачання нафти з інших країн Перської затоки також стабільно відновлюється.
Кувейт заявив, що видобуток нафти у країні вже відновився до 75% від рівня до початку конфлікту з Іраном; Ірак активно орендує додаткові танкери для збільшення обсягів експорту нафти через Ормузьку протоку.
Одночасне відновлення виробництва та морського транспорту у кількох країнах призвело до зростання обсягів експорту нафти з Перської затоки.
Енергетична стратегічна команда ING у своєму останньому дослідженні зазначила, що ознаки відновлення потоків нафти з Перської затоки стають дедалі очевиднішими, і ринок переоцінює ймовірність перебоїв поставок з Близького Сходу. Проте інституція підкреслює, що таке відновлення — це лише маргінальне покращення, а не повне усунення ризиків.
Падіння премії ризику ≠ завершення кризи, підтримка цін на нафту залишається міцною
Поточне зниження цін на нафту по суті є поверненням премії ризику, а не зміною фундаментальної картини на ринку нафти у ведмежий ринок.
З одного боку, попри прогрес у битві за порт Мокка та відновлення нафтопроводу Саудівської Аравії, рух Хусі досі має здатність здійснювати удари на великій відстані. Останній випадок нападу на цивільні об'єкти Саудівської Аравії підтверджує, що регіональні конфлікти залишаються потенційно несподіваними, і будь-який новий напад на інфраструктуру може швидко підняти ціни на нафту.
З іншого боку, Ормузька протока залишається ключовим каналом для транспортування нафти у світі, і невизначеність щодо її безпеки досі існує.
На думку ING, напруженість на ринку зникне лише після реального прогресу в угоді між США та Іраном, і ризик подальшого загострення завжди реальний.
Послаблення енергетичної інфляції знижує ринкові ставки та індекс долара
Цікаво, що через високу чутливість європейського економічного фундаменту до цін на нафту, їх падіння призводить до зміцнення євро. Таким чином, ціни на нафту одночасно сприяють ослабленню долара та прибутковості американських облігацій, і це напряму вигідно для євро, золота та технічних акцій.
Підсумок:
У короткостроковій перспективі відновлення експортних маршрутів країн Затоки та покращення ситуації на фронті в Ємені разом призвели до зниження раніше надмірно високих геополітичних премій ризику, що спричинило незначну корекцію цін на нафту.
Однак геополітичні конфлікти на Близькому Сході зберігають високий рівень несподіваності, а відновлення пропозиції досі вразливе, тому ціни на нафту залишатимуться у стані високої волатильності.
З точки зору торгівлі ринок зосереджуватиме увагу на двох основних чинниках: по-перше, на стабільній роботі східно-західного нафтопроводу Саудівської Аравії та порту Янбу; по-друге, чи виникнуть нові атаки на енергетичну інфраструктуру в Ємені або Перській затоці.
Також ціни на нафту мають подвійний вплив на долар та американські облігації; падіння їх цін напряму вигідне для активів, номінованих у доларах.
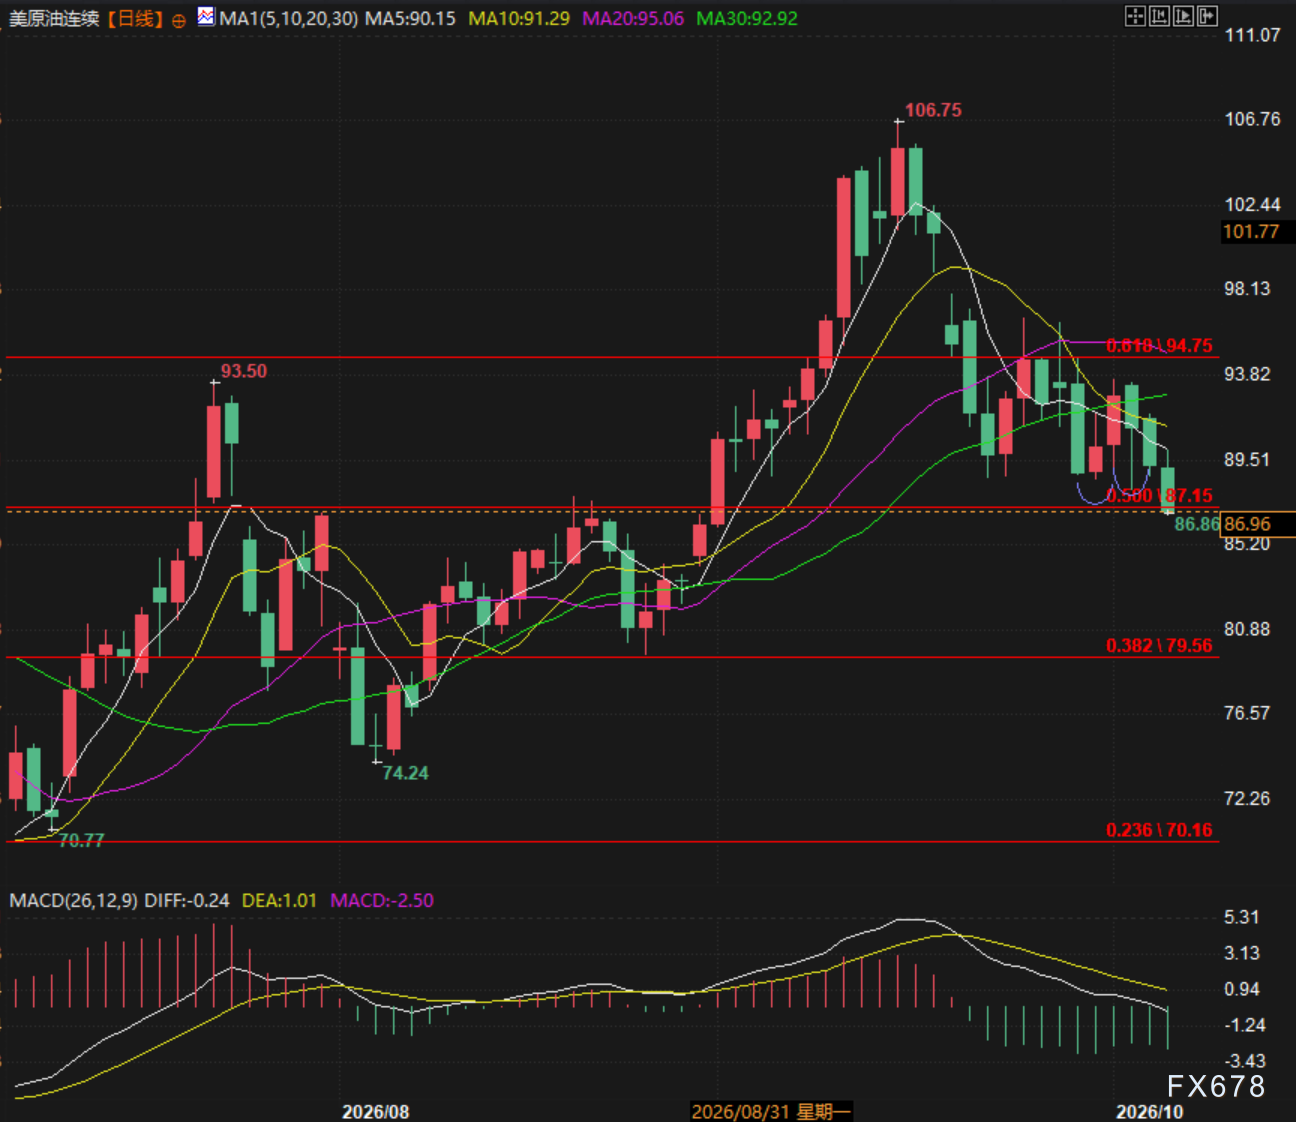
(Денний графік ф'ючерсів на основний контракт WTI на нафту, джерело: U汇通)
Основний контракт ф'ючерсів на WTI наразі становить 87,14 доларів/барель.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
AI-агенти стимулюють попит на CPU! Mizuho прогнозує, що до 2030 року ринок досягне $209 млрд, підвищуючи цільові ціни для AMD (AMD.US), Intel (INTC.US) та інших.
Mizuho зазначає, що зі швидким зростанням кількості застосувань AI-агентів очікується суттєве збільшення попиту на серверні CPU, а це, у свою чергу, додатково стимулюватиме попит на DRAM, NAND і серверне обладнання.

Резонанс цін на нафту та євро: великим активам відкривається вікно для змін
ROI - Для Міністерства фінансів під керівництвом Трампа найбільш складною частиною аукціону є саме «хвіст»: Маккрівер
Думки, викладені в цій статті, відображають виключно позицію автора, яким є колоніст Reuters Jamie McGeever. Reuters, Орландо, штат Флорида, 6 жовтня — Аукціони держоблігацій США традиційно є нудною, передбачуваною і нецікавою для новин подією. Але зараз не звичайні часи: адміністрація Трампа ризикує опинитися на перших шпальтах через слабкі продажі облігацій. Міністерство фінансів США цього тижня планує емітувати майже $120 млрд у держоблігаціях — це вперше за два тижні будуть випущені не лише короткострокові векселі: у вівторок — $58 млрд трирічних облігацій, у середу — $39 млрд десятирічних облігацій, у четвер — $22 млрд тридцятирічних облігацій. У нормальних умовах ці аукціони привернули б мало уваги, але після слабких результатів аукціонів 22–24 вересня розголос зростає — особливо після аукціону п’ятирічних облігацій 23 вересня, який спричинив найбільший з квітня минулого року стрибок доходності. Відтоді доходність не лише не знизилася, а й зросла до найвищих рівнів за десятиліття. Варто зазначити, що ймовірність "провалу" аукціону держоблігацій США майже нульова. Первинні дилери — затверджені ФРБ Нью-Йорка 26 установ Wall Street — завжди беруть участь у цих аукціонах і фактично гарантують плавну роботу ринку держоблігацій США на $30 трильйонів (найбільш ліквідного у світі). Це забезпечує стабільну роботу всього глобального фінансового ринку. Трильйони доларів глобального боргу, активів і деривативів прив’язані до держоблігацій США. Вони також служать основною заставою для операцій репо, міжбанківських кредитів та фінансування. Простими словами, поки держоблігації США залишаються основою світової фінансової системи, аукціони завжди матимуть покупців. Проблема, як завжди, у ціні, за якою ці облігації продаються. Зараз вартість кредитування на вторинному ринку найвища з середини 2000-х, тож є підстави вважати, що Міністерство фінансів заплатить високі відсотки й на первинному ринку. Однак, як показали останні аукціони, можливі й негативні несподіванки. "Чи надто великі обсяги для ринку?" — П’ятирічний аукціон на $70 млрд 23 вересня став одним із найтривожніших останнім часом. Попит, виміряний коефіцієнтом покриття заявок, був найнижчим за дев’ять років. Міністерство фінансів зрештою продало облігації за ставкою 5,033%, що на 3 базисних пункти більше за ринкову ставку на момент закінчення заявок. 3 базисних пункти можуть здаватися незначними, але для п’ятирічного аукціону це надзвичайно. Це була найбільша "хвіст" з червня 2022 року. Аналітики JPMorgan зазначають, що останнього разу п’ятирічний аукціон мав такий "хвіст" у 2011 році — тоді криза щодо стелі боргу призвела до зниження кредитного рейтингу США у серпні того року. Тепер увага переключена на підвищені ставки довгострокового кредитування США через стурбованість щодо державних фінансів. Тому ринок очікує, що адміністрація Трампа поступово переключить основний фокус фінансування Міністерства фінансів на коротшу частину кривої доходності — тобто дешевші боргові інструменти. Це пояснює, чому недавній аукціон п’ятирічних облігацій так турбує: "хвіст" у 3 базисних пункти часто зустрічається на довгострокових аукціонах, але дуже рідко — на середньострокових. Якщо Міністерству фінансів доведеться платити більшу премію за розміщення цих облігацій — виникають серйозні проблеми. Великі “хвости” можуть бути спричинені різними факторами: волатильністю ринку у день аукціону або фундаментальними проблемами, які з часом можуть знизити попит. Відрізнити їх складно — вони нерідко переплітаються. З іншого, оптимістичного боку, ця негативна динаміка наразі не зачепила короткий кінець кривої доходності. Принаймні поки що. Доходність трирічних і десятирічних облігацій майже на 50 базисних пунктів вища, ніж під час попереднього аукціону місяць тому, і становить приблизно 4,96% і 5,32% відповідно. Доходність тридцятирічних облігацій зросла на 35 базисних пунктів — до 5,65%. Здається, це має забезпечити достатній попит та успішний продаж, чи не так? Мабуть, так. Але якщо виникне непередбачена ситуація, нестабільність і невизначеність можуть поширитися на весь ринок. Інвестори стежитимуть за розвитком подій, мов… орли. (Думки, викладені в цій статті, відображають виключно позицію автора, яким є колоніст Reuters) Сподобалася ця колонка? Відвідайте "Відкриті позиції" від Reuters, нове джерело глобальної фінансової аналітики. Слідкуйте за "Відкритими позиціями" у LinkedIn та X. Ви також можете слухати щоденний подкаст "Morning Bid" на Apple, Spotify чи у Reuters app. Підписавшись, ви щодня отримаєте глибокий огляд ключових новин ринків та фінансів від журналістів Reuters. US 5-year auction has biggest 'tail' since 2022 https://fingfx.thomsonreuters.com/gfx/mkt/dwpkmkzogpm/TAIL.png (Для зручності користувачів, чия рідна мова не англійська, Reuters автоматично перекладає свої матеріали на кілька інших мов. Автоматичний переклад може містити помилки або не враховувати необхідний контекст, тому Reuters не гарантує точність автоматичного перекладу і надає його л
Ціни на криптовалюти
Більше


