
Wilson do Morgan Stanley: Ajuste do mercado de ações está perto do fim! Prepare-se para um novo posicionamento! (Análise aprofundada)

O estrategista-chefe de ações do Morgan Stanley, Michael Wilson, acredita que o ajuste interno das ações americanas, que vem ocorrendo há meses, está se aproximando do fim, e os investidores devem se preparar para aumentar sua exposição ao risco. Inovações nos fatores de qualidade alcançam altas recordes, a diferença nas revisões de lucros está se ampliando e, juntamente com a compressão das avaliações dos setores cíclicos, está sendo emitido um sinal de transição de ciclo intermediário. As perspectivas de lucros do S&P 500 permanecem sólidas, e Wilson sugere priorizar participações em ações de alta qualidade e observar setores de bens de capital cujo lucro esteja melhorando e com valuations mais atrativos.
O valor central do relatório de Michael Wilson não reside simplesmente na conclusão direcional “bullish”, mas sim em seu julgamento sobre a natureza do ajuste atual das ações americanas: não se trata do prelúdio de um mercado bear cíclico, mas sim de um “esvaziamento interno” concluído sob a aparente calmaria do índice, marcando a transição do início para o meio do ciclo econômico. O declínio dos índices equiponderados, a compressão dos valuations de setores cíclicos e as sucessivas altas dos fatores de qualidade apontam para o mesmo fato estrutural: a “dor” do ajuste está concentrada em ativos de baixa qualidade e sensíveis a juros, enquanto o foco da precificação do mercado está migrando sistematicamente para ativos de alta qualidade. Compreender essa distinção é o pré-requisito para entender a recomendação de Wilson de “preparar alocações”.
I. Divergência encoberta pelo índice: a verdadeira configuração do ajuste
O S&P 500 ponderado pelo valor de mercado está apenas cerca de 2% do seu máximo histórico, mas a versão equiponderada caiu aproximadamente 4% acumulado desde o topo de 14 de agosto, sendo que setores cíclicos como finanças, industriais e bens de consumo discricionário sofreram o principal impacto da compressão de valuation.A lacuna entre a “calmaria” do índice e a “deterioração” da amplitude interna é, em si, uma evidência de que o ajuste está em curso— só que, em vez de uma queda generalizada, ele acontece em forma de uma reprecificação estrutural.
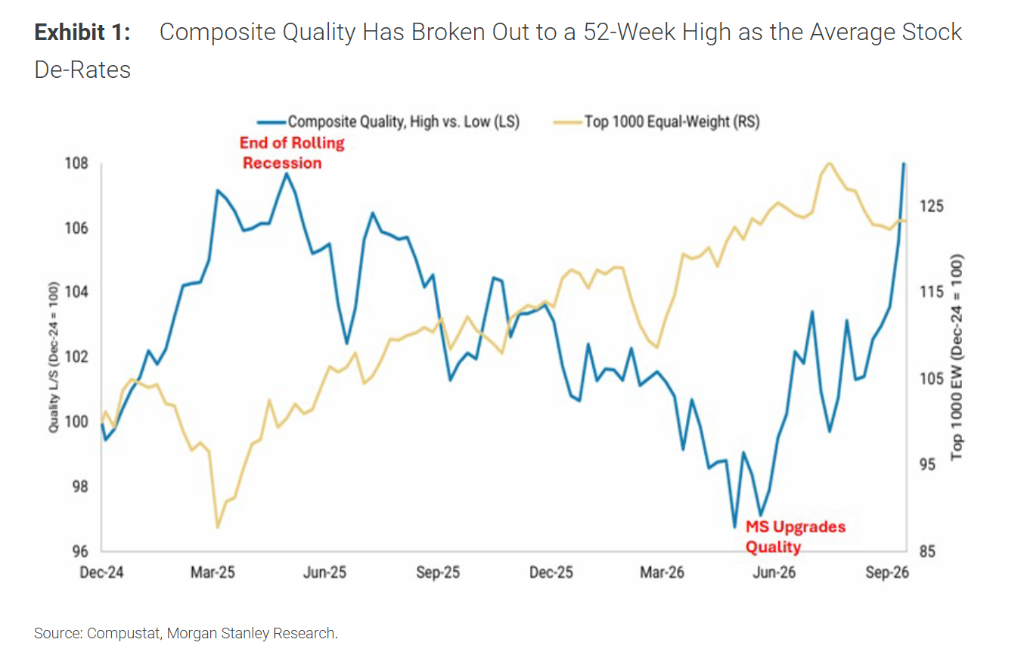
Essa divergência é ainda mais extrema no nível dos fatores: o índice composto de fatores de qualidade do Morgan Stanley atingiu nova máxima de 52 semanas, com alta acumulada de cerca de 6% desde meados de agosto, formando um claro desvio em relação ao S&P 500 equiponderado. Wilson interpreta isso como um sinal claro de que o mercado está mudando a liderança de ações de baixa qualidade no início do ciclo para ações de alta qualidade no meio do ciclo. Em outras palavras, os recursos não deixaram o mercado americano — apenas houve uma realocação interna, de “prioridade para a elasticidade cíclica” para “prioridade para qualidade dos lucros”.
O ponto de ancoragem temporal desse julgamento pode ser rastreado até o “Dia da Libertação” de abril de 2025. Wilson afirma que o choque tarifário daquela época marcou o fundo da recessão rotativa que começou em 2022, dando início a um novo ciclo econômico; até junho de 2026, a amplitude das revisões de lucro dos líderes cíclicos de baixa qualidade (semicondutores, bens de consumo discricionário, finanças) atingiu o pico, combinado com a postura mais hawkish do novo presidente do Federal Reserve, Warsh, a transição para o meio do ciclo está confirmada. O que ocorre atualmente é a fase final de digestão dessa transição, no nível dos preços.
II. Diferença nas revisões de lucros: precificação do prêmio de qualidade ainda incipiente
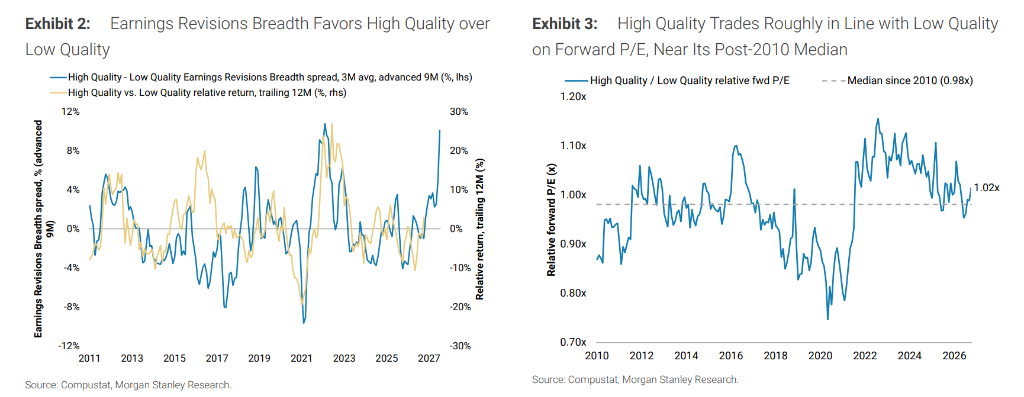
Os dados de revisão de lucros oferecem um fundamento mais sólido para a “mudança de qualidade” do que o próprio movimento de preço. A diferença na amplitude de revisão de lucros entre ações de alta e baixa qualidade alcançou cerca de 10%, o segundo maior nível desde 2010. Testes históricos mostram um parâmetro importante: quando tal diferença atinge o top 20% histórico, ações de alta qualidade superam as de baixa qualidade em médias de cerca de 8% nos 12 meses seguintes, enquanto o excesso de retorno médio em todos os períodos é de apenas 1%.
Mais importante ainda são as condições de valuation. Atualmente, a razão preço/lucro projetada relativa das ações de alta qualidade permanece próxima da mediana histórica, o que significa que os investidores ainda não pagaram prêmio extra significativo por essa vantagem de lucros. Na estrutura de Wilson, isso constitui uma oportunidade assimétrica: as revisões de lucros já apontam claramente para ações de qualidade, mas o preço ainda não precificou integralmente essa tendência. O julgamento de que o ajuste está chegando ao fim é, na essência, uma confirmação de que a precificação está atrasada em relação aos fundamentos, não uma aposta meramente contrária ao sentimento de mercado.
III. “Austeridade por terceiros” nas condições financeiras: uma restrição ainda não reconhecida oficialmente pelo Fed
Outra linha mestra do ajuste atual é o impacto independente do aperto das condições financeiras sobre os setores cíclicos. O índice de condições financeiras do Morgan Stanley, composto por taxas, dólar e preços de energia, já apertou cerca de 1,4 desvio-padrão, o nível mais alto desde o ciclo agressivo de alta de juros de 2022; a T-note de 10 anos ultrapassou 5,3%, o dólar está no topo do ciclo atual e os preços do petróleo permanecem elevados. Ponderados igualmente, os setores de finanças, materiais, consumo discricionário e industriais tiveram baixo desempenho acentuado desde meados de agosto.
A percepção-chave de Wilson é que: o mercado, em grande medida, já substituiu o Fed na condução do aperto. A alta nas taxas longas, a valorização do dólar e a elevação dos preços de energia juntas apertaram as condições financeiras, reprimindo substancialmente ativos sensíveis à taxa de juros. Isso faz com que aqualificação de Warsh sobre esse aperto seja uma variável chave de curto prazo: se ele reconhecer que o mercado já fez parte desse trabalho, a pressão sobre esses ativos pode aliviar; se continuar focando apenas no risco inflacionário e ignorar o aperto já ocorrido, as taxas longas e as ações cíclicas continuarão sob pressão. Warsh não ofereceu nova orientação na reunião do FMI, o que o mercado interpretou como alinhado ao que já estava precificado; economistas do Morgan Stanley esperam manutenção das taxas em outubro.
O significado dessa variável não está em prever o próximo passo do Fed, mas em identificar uma estrutura de risco assimétrica: as condições financeiras já estão apertadas em grau comparável a poucas ocasiões históricas, restando espaço marginal limitado para mais aperto; qualquer reconhecimento desse aperto pode ser o gatilho para alívio da pressão sobre esses ativos sensíveis a juros.
IV. Resiliência estrutural dos fundamentos de lucro: por que o ajuste não é presságio de recessão
A confiança de Wilson de que o ajuste está próximo do fim vem do crescimento dos lucros, não de valuations ou humor do mercado. Os lucros do terceiro trimestre do S&P 500 devem crescer entre 24,6% e 27% ano a ano (há diferenças dependendo da fonte), e as previsões de crescimento do EPS para 2026 e 2027 são de 33% e 16%, respectivamente. Mais importante é a fonte estrutural desse crescimento: os investimentos de capital em IA estão criando uma cadeia de transmissão com efeito multiplicador claro.
O Morgan Stanley estima que, em 2027, o investimento total em IA de provedores de nuvem e novos serviços de nuvem chegará a US$ 1,58 trilhão, dos quais cerca de 65% irão para empresas do S&P 500, contribuindo para aproximadamente 5% da receita e cerca de 25% do crescimento de receita do índice; o crescimento projetado dos lucros de empresas ligadas à IA é de 25% em 2027, em comparação a apenas 4% para aquelas não ligadas à IA. Essa diferença estrutural mostra que, o “centro de gravidade” do crescimento dos lucros está mudando de uma recuperação cíclica ampla para a infraestrutura de IA e seu ecossistema de adotantes. Os primeiros sinais da temporada de resultados atual (com cerca de 10% das empresas já reportadas, a mediana da reação dos preços foi de -0,4% no dia seguinte, com apenas 41% tendo reação positiva) indicam menor tolerância a resultados, mas isso é mais uma normalização da elevação das expectativas do que uma reversão de tendência de lucros.
V. Estrutura de alocação: qualidade como base, bens de capital para elasticidade cíclica
A recomendação de alocação de Wilson não é simplesmente “driblar para o ataque”, mas sim uma expansão do conceito de “qualidade” dentro da estrutura de ciclo intermediário.
A posição central permanece firmemente ancorada em ações de alta qualidade, com critérios de seleção como: entre as 1000 maiores por capitalização, no quartil superior em score combinado de qualidade, recentemente com revisões positivas de NTM EPS e upgrade do Morgan Stanley. Os exemplos listados incluem Alphabet, Apple, Broadcom, Micron, Visa, Mastercard, Costco, Trane Technologies e Vertiv, abrangendo tecnologia, pagamentos, consumo e indústria. Esse portfólio apresenta: revisões de lucros direcionadas para cima, valuations ainda próximos da mediana histórica e “custo de entrada” para qualidade gerenciável.
A elasticidade tática vem do setor de bens de capital. Já no início de outubro, Wilson destacou que o perfil de revisão de lucros dos bens de capital está entre os melhores por setor, e, após um ajuste de valuation, “setores de ativos pesados começam a parecer mais atrativos”. No relatório de 19 de outubro, a análise foi refinada: a melhoria na amplitude das revisões de lucros dos bens de capital coincide com a tendência geral de encomendas industriais em atraso, tornando-os o segmento de maior elasticidade cíclica dentro do arcabouço de qualidade.A importância dos bens de capital reside justamente em atender simultaneamente os dois critérios, “qualidade” (revisão de lucro para cima) e “exposição ao ciclo” (sensibilidade à atividade industrial), e não em escolher entre os dois.
Os indicadores observacionais para determinar se o ajuste realmente terminou, segundo Wilson, são três: performance relativa do setor financeiro durante a temporada de balanços, persistência do declínio na volatilidade dos títulos e postura de Warsh sobre o aperto das condições financeiras. Esses três apontam para a mesma questão crucial – se o ciclo de “auto realização” do aperto das condições financeiras está próximo do limite.
VI. A condicionalidade a ser preservada
Esse julgamento depende fortemente de duas condições, e não de otimismo incondicional.
Primeiro, as condições financeiras não podem continuar apertando sistematicamente a partir do patamar atual. Se as taxas longas subirem ainda mais devido ao viés hawkish de Warsh, a compressão de valuation dos setores cíclicos pode passar de “próxima do fim” para “repricing”. O cenário base de Wilson é a estabilização dessas taxas e a retomada do lucro como principal motor de retorno; mas em cenário adverso, ações de qualidade devem servir como proteção, e não como expansão incondicional da exposição ao risco.
Segundo, a cadeia de transmissão dos investimentos em IA não pode ser rompida. O crescimento dos lucros do S&P 500 para 2027 está altamente dependente desse investimento em IA. Caso o ritmo de investimento das big techs em nuvem desacelere além do esperado, haverá reavaliação do suporte estrutural dos lucros, demandando revisão da narrativa de “transição para o meio do ciclo”.
O relatório de Wilson é um julgamento sobre a rotação interna das ações americanas, e não um sinal universal de bullish para todos os ativos de risco globais.
A conclusão de Wilson pode ser resumida assim: o ajuste está perto do fim, não porque a queda foi suficientemente profunda, mas porque foi suficientemente “correta” — ou seja, atingiu precisamente os ativos de baixa qualidade e sensíveis à taxa de juros, enquanto a direção das revisões de lucros, o comportamento do fator de qualidade e as leituras extremas das condições financeiras convergem para um campo de investimento cada vez mais estreito. Mas esse campo exige exposição ao risco seletiva, e não perseguição indiscriminada de ciclos. Qualidade como alicerce, bens de capital trazem elasticidade e os três indicadores de observação calibram o ritmo — esse é o modo disciplinado proposto nesse arcabouço.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
A receita da Netflix (NFLX.US) no terceiro trimestre cresceu 12% em relação ao ano anterior, mas a previsão de receita anual com publicidade foi reduzida; as ações caíram mais de 5% após o horário de fechamento.
Impulsionada pelo crescimento do número de assinantes, aumento dos preços de assinatura e maior receita publicitária, a receita da Netflix no terceiro trimestre cresceu quase 12% em relação ao ano anterior, o lucro líquido aumentou 44% na comparação anual e a margem operacional continuou a se expandir.
O comércio de IA pode ressurgir após as eleições de meio de mandato nos EUA! Castle Securities: investidores estão esperando o momento certo para retornar ao mercado
Scott Rubner, chefe de estratégias de ações e derivativos da Castle Securities, afirmou que, com a aproximação das eleições de meio de mandato nos Estados Unidos, os investidores estão temporariamente evitando ações relacionadas à inteligência artificial. No entanto, essa situação pode se reverter após o término das eleições em novembro.

A receita do terceiro trimestre da United Continental Airlines (UAL.US) atinge um recorde histórico, aumentando mais de 17% ano a ano para quase US$ 17,9 bilhões.
Beneficiando-se da forte demanda de passageiros, aumento dos preços das passagens e crescimento nos serviços de cabines premium, a receita da United Continental Airlines no terceiro trimestre cresceu 17,4% em relação ao ano anterior, atingindo um recorde histórico.
Anthropic prepara IPO épica! Despesas futuras com poder computacional podem chegar a 750 bilhões de dólares; prejuízo líquido de 80,7 bilhões de dólares no primeiro semestre
Segundo reportagens da imprensa que citam o rascunho do prospecto de IPO da startup de inteligência artificial Anthropic, enquanto a empresa se prepara para entrar no mercado de ações dos EUA, poderá ser necessário investir até 750 bilhões de dólares em nova capacidade computacional nos próximos anos.
Crypto prices
More


