
A resiliência das taxas de juros reais somada à crise das reservas externas pode levar o preço do ouro a buscar um novo fundo no curto prazo.

Portal Forex, 14 de outubro—— Altos preços do petróleo aumentam a persistência da inflação, taxas dos títulos do Tesouro dos EUA recuam sem impulsionar o preço do ouro, reservas cambiais de países emergentes em risco podem levar à venda de ouro enquanto preço do ouro segue buscando fundo
A macroeconomia global está entrando em uma combinação contraditória: o crescimento econômico mundial está desacelerando, os rendimentos dos títulos do Tesouro dos EUA começaram a cair, o que teoricamente seria positivo para o ouro, mas o preço do ouro não consegue se fortalecer e continua pressionado buscando novos patamares de baixa.
A principal contradição reside na expectativa pessimista do mercado em relação ao CPI desta noite e ao PPI de amanhã, ambos diretrizes de inflação, o que pode fazer o Federal Reserve acelerar o ritmo de aumento de juros. Ao mesmo tempo, a inflação de custo trazida pela energia mostra-se persistente, limitando a queda das taxas de juros reais; além disso, algumas moedas de países emergentes estão em situação crítica, levando a uma potencial oferta extra pela venda de ouro para obter liquidez em dólares.
Inflação energética somada à preocupação com IA agrava o problema do crescimento econômico global
O FMI resumiu recentemente três grandes limitações estruturais da economia global, sendo que os altos preços do petróleo amplificam essas contradições estruturais, reduzindo o potencial de crescimento mundial.
O déficit fiscal persistente dos EUA consome as poupanças nacionais, sendo coberto apenas com emissões contínuas de dívida; a Europa, embora tenha abundância de recursos, enfrenta mecanismos de mercado que impedem que capitais fluam para projetos de alto retorno, levando a investimentos insuficientes.
Com o choque do aumento do preço da energia, as limitações dessas três economias se tornam ainda mais visíveis, pressionando o crescimento global.
Ao mesmo tempo, a principal fonte de crescimento da economia mundial, representada pela IA, começa a mostrar sinais de fraqueza segundo as expectativas do mercado. O processo de comercialização da OpenAI não avança como esperado e o mercado teme que o ciclo de retorno do investimento em computação aumente;
O impulso de aumento de preço da cadeia produtiva do HBM perde força e o mercado começa a reavaliar o teto da demanda global por poder computacional.
A IA é o principal suporte da economia dos EUA nos últimos anos; caso o investimento em IA diminua, a expectativa de crescimento a longo prazo será ajustada para baixo, pressionando adicionalmente a demanda por bens industriais e renda das famílias no mundo todo.
Queda de renda somada ao aumento dos custos de combustíveis, reservas cambiais de países dependentes do turismo entram em alerta
O enfraquecimento da renda das famílias, combinado com o aumento dos custos de combustíveis, afeta diretamente economias altamente dependentes do turismo de entrada, como Maldivas, Turquia, entre outros exemplos típicos.
Esses países dependem fortemente do turismo internacional para receita externa, enquanto quase todo o petróleo é importado.
A alta do petróleo encarece passagens aéreas internacionais, eletricidade e custos de transporte locais, diminuindo o interesse de turistas estrangeiros e reduzindo constantemente as receitas relativas ao turismo; porém, a necessidade de importar energia em dólares é rígida, a renda cai enquanto o gasto é inflexível, resultando em rápido consumo das reservas cambiais e acendendo sinais de alerta para riscos cambiais.
A crise da dívida soberana do Sri Lanka, em 2022, foi resultado do colapso das receitas de turismo somado à explosão dos custos com energia, esgotando por fim as reservas cambiais do país.
Quando o caixa em dólares está prestes a secar, esses países em crise utilizam suas reservas de ouro como última fonte de liquidez, sendo forçados a vender ouro para obter dólares, criando uma pressão potencial de oferta sobre o preço do ouro.
Divergência nos mercados: rendimento nominal do Treasury de 10 anos recua nos EUA, mas ouro não reage
Recentemente, o rendimento nominal dos títulos do Tesouro dos EUA de 10 anos recuou, mas o preço do ouro não reagiu significativamente, devido à queda muito limitada das taxas reais.
A queda no rendimento dos longos títulos nominais vem principalmente de ajustes do mercado na potencial taxa de crescimento dos EUA e revisão para baixo na expectativa de crescimento da IA, não de uma forte melhora na expectativa de queda de juros.
Ao mesmo tempo, a situação no Oriente Médio eleva os preços do petróleo, aumentando as expectativas de inflação do mercado.
Segundo a fórmula: taxa nominal = taxa real + expectativa de inflação.
Com a ligeira queda das taxas nominais e o aumento das expectativas de inflação ao mesmo tempo, ambos se anulam, fazendo com que as taxas reais (TIPS) recuem apenas minimamente.
O ouro, sendo um ativo sem rendimento, tem seu preço ancorado sobretudo pela taxa de juro real; enquanto a taxa real se mantiver rígida, o impacto positivo da queda do rendimento nominal dos longos títulos será limitado, resultando em um quadro de "queda dos longos, ouro sem força".
Expectativa de inflação resistente precificada antes dos dados, reprime o ouro
O mercado atualmente teme que a inflação de custos puxada pelo petróleo seja persistente, semelhante ao movimento de alta do PPI doméstico.
A alta do petróleo eleva preços de produtos industriais a montante, com o custo sendo transmitido gradualmente por toda a cadeia produtiva para os elos intermediários e finais.
Mesmo que a probabilidade de aumento de juros nos EUA em outubro seja baixa, a principal preocupação do mercado não é um aumento imediato, mas sim que a inflação energética atrase a desaceleração do núcleo do CPI, postergando o início do corte de juros e prolongando o período de altas taxas.
Antes da divulgação dos dados do CPI e PPI, o mercado já precificou antecipadamente o risco de a inflação não ficar sob controle, o que é um dos principais fatores para o ajuste no preço do ouro.
O receio do mercado é que a alta do PPI provocada pelo petróleo seja difícil de dissipar rapidamente, forçando o Federal Reserve a sustentar taxas altas por longo prazo, o que reprime a valoração do ouro.
Resumo: Lógica positiva temporariamente ineficaz, ouro pode continuar buscando fundo
Atualmente o preço do ouro está em intenso embate entre compradores e vendedores; a médio e longo prazo, os conflitos geopolíticos no Oriente Médio, compras de ouro por bancos centrais globais e preocupações com recessão sustentam o ouro.
Mas no curto prazo, múltiplos fatores negativos continuam pressionando o preço: queda lenta das taxas reais, mercado adiando precificação de cortes de juros, emergência cambial de países emergentes dependentes de turismo trazendo risco de vendas de ouro e realização de lucros de investidores que estavam comprados anteriormente.
Com a lógica positiva temporariamente ineficaz, há margem para o ouro continuar testando novos patamares de baixa.
Os próximos sinais a acompanhar: primeiro, os dados do PPI e CPI dos EUA para avaliar a persistência da inflação energética; segundo, o tempo de permanência dos altos preços do petróleo e a velocidade de consumo das reservas cambiais de países exportadores de turismo, como as Maldivas. Se esses países liquidarem reservas de ouro, o preço do ouro pode sofrer nova pressão.
Do ponto de vista técnico: o ouro spot segue pressionado pelo alinhamento de médias móveis em tendência de baixa e pela resistência da linha de pescoço do padrão "ombro-cabeça-ombro" anterior; se os dados do CPI não elevarem de forma efetiva o ouro, ele pode continuar a buscar patamares mais baixos.
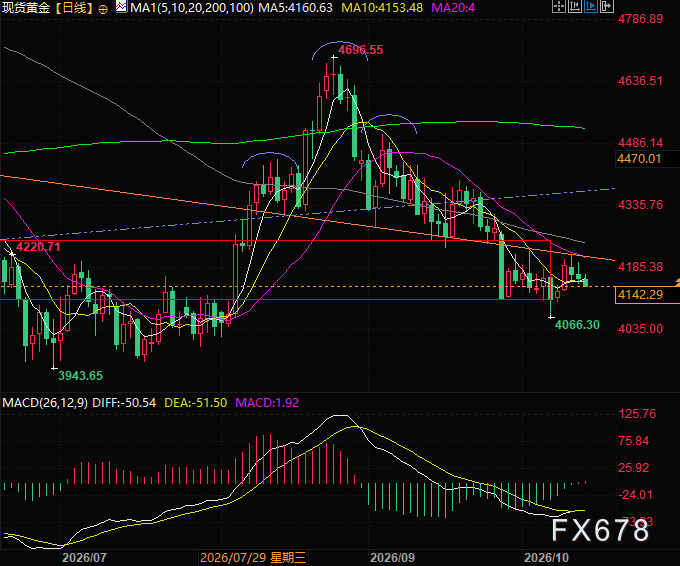
(Gráfico diário do ouro à vista, fonte: Portal Forex)
Horário de Beijing, 17h39: ouro spot é cotado a US$ 4.142 por onça.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Crypto prices
More


