
Preço do cobre "fora de controle"? Insights do ciclo de oferta

Pontos-chave
O principal fator determinante do centro de gravidade do preço do cobre é a oferta. Em cada metade final de um ciclo de oferta, o preço do cobre completa a elevação de seu centro de gravidade. É o ciclo de oferta que contém as verdadeiras grandes oportunidades para o preço do cobre.
A história também nos mostra que, para capturar os pontos de inflexão do centro de gravidade do preço do cobre, além da oferta, devemos prestar atenção a outros três fatores:① Redução do buffer de estoques e capacidade ociosa; ② Emergência de nova demanda pouco sensível a preços altos; ③ A próxima rodada de exploração de minas de cobre exigirá maior investimento de capital e preços mais incentivadores.
Com essa compreensão, o desempenho robusto atual do preço do cobre (de 2021 até o presente) satisfaz exatamente essas condições. Assim, o preço do cobre já completou a elevação de seu centro de gravidade.
A fraqueza da demanda tradicional, que já foi erroneamente interpretada como um potencial risco de queda para o preço do cobre, na verdade mostra que a demanda tradicional está fraca, a nova demanda ainda não consegue substituir plenamente, e uma nova rodada de oferta de cobre é difícil de expandir em larga escala. Isso cria um estágio de oferta de cobre com baixa elasticidade, que é precisamente a razão fundamental do descorrelacionamento do preço atual do cobre.
No futuro, o preço do cobre pode flutuar, mas um novo centro de gravidade já está definido.
Resumo
A análise tradicional dos preços do cobre geralmente se baseia em aspectos como a manufatura global, setor imobiliário ou o ciclo de estoques, explicando as oscilações de curto prazo (3-5 anos) do preço. Contudo, este enfoque não explica uma questão mais importante: por que a mesma taxa de crescimento na demanda corresponde a níveis de preços do cobre completamente diferentes em períodos distintos?
Tentamos, a partir do ciclo de gastos de capital e capacidade das minas, analisar como as mudanças na curva de oferta afetam o centro de gravidade do preço do cobre. Assim, explicamos por que nessa rodada o preço do cobre supera o ciclo tradicional de demanda, apresentando desempenho excepcionalmente forte.
I. Da Segunda Guerra Mundial até hoje, quatro ciclos de oferta das minas de cobre: o preço do cobre oscila em torno de centros de gravidade móveis
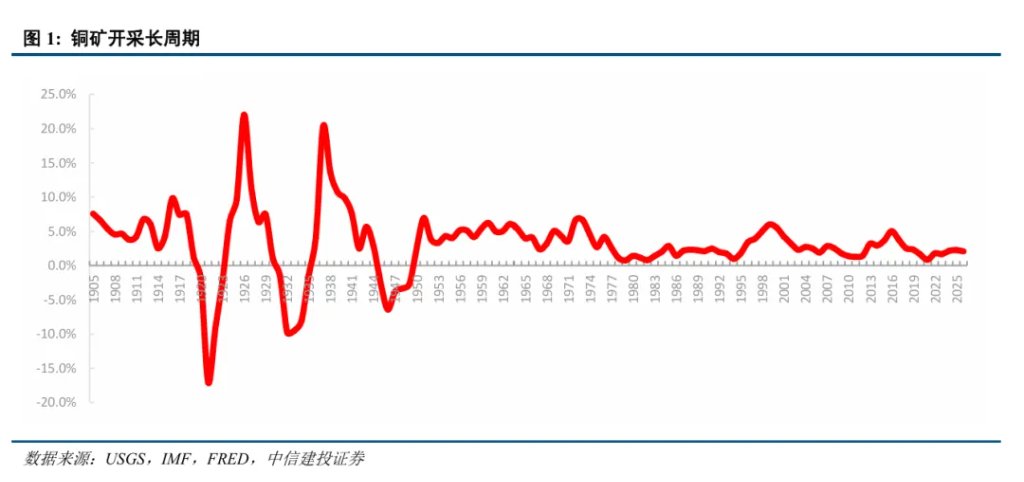
Analisando o crescimento da produção de cobre desde 1900, percebemos que, entre 1900-1950, o crescimento da produção mundial foi muito mais volátil do que após 1950. Após a Segunda Guerra Mundial, o desenvolvimento das minas de cobre passou dos depósitos de alto teor para grandes depósitos de baixo teor, com aprofundamento do capital alterando o mecanismo de resposta da oferta.
Por isso, escolhemos 1950 como ponto de partida para estudar o ciclo moderno de fornecimento de cobre, não apenas para evitar as flutuações anteriores mais intensas, mas porque o crescimento no entorno de 1950 possui significados econômicos distintos: anteriormente refletia mais sobre guerras, depressões e ciclos de ajuste de oferta de curta duração; a partir de então, a intensificação do capital das grandes minas e a dispersão dos recursos globais fizeram com que o crescimento da oferta passasse a ser resultado das decisões de investimento anteriores e do ciclo de preços, com atraso.
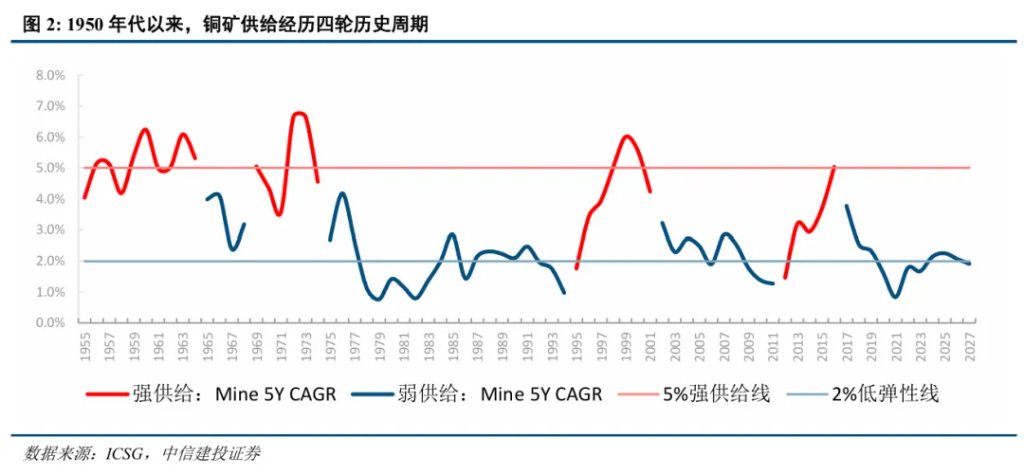
Analisando o crescimento composto da produção mundial de cobre, observamos quatro ciclos de liberação de oferta desde a década de 1950.
Historicamente, quando o CAGR de cinco anos se mantém em 4–5% ou mais, atingindo ou superando 5% diversas vezes num período, isso geralmente corresponde ao início da realização de grandes projetos devido ao gasto de capital anterior, sendo definido como “fase de forte liberação de oferta”; quando o CAGR de cinco anos recua para cerca de 2%, significa que as reservas de projetos estão se esgotando e a oferta retorna à baixa elasticidade.
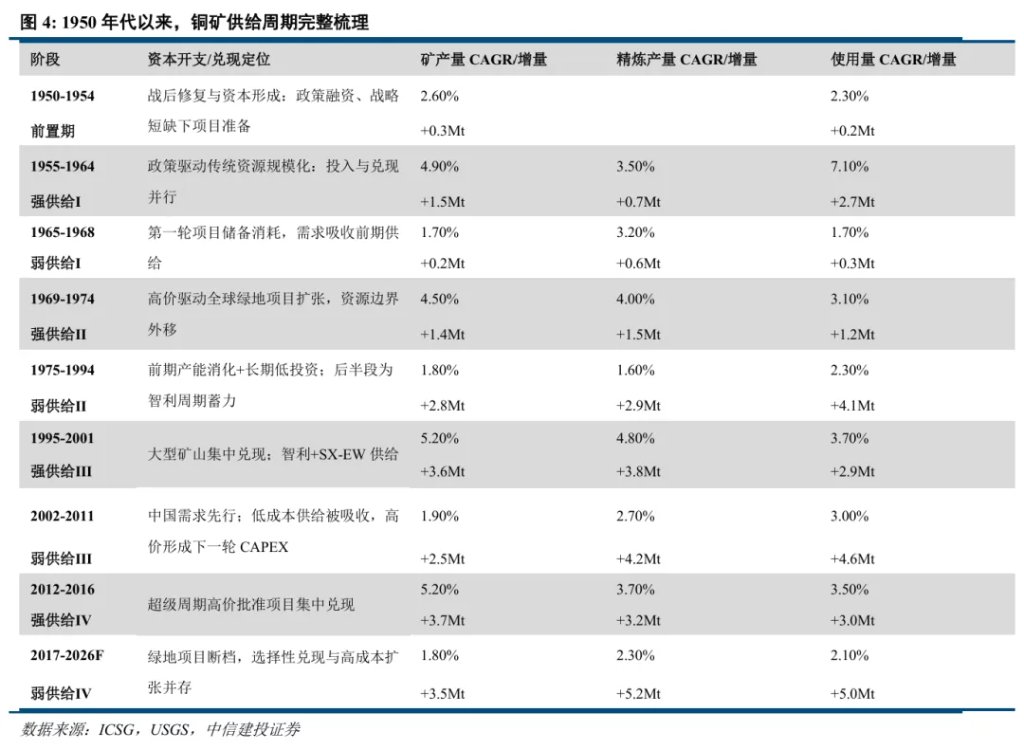
O primeiro ciclo de oferta foi entre 1955-1968 (14 anos); 1955-1964 (10 anos) foi a fase de forte liberação, com CAGR de 4,9%; 1965-1968 (4 anos) foi de oferta fraca, com CAGR de 1,7%.
O segundo ciclo foi entre 1969-1994 (25 anos); 1969-1974 (5 anos) forte liberação, CAGR de 4,5%; 1975-1994 (20 anos) oferta fraca, CAGR de 1,8%.
O terceiro ciclo foi entre 1995-2011 (17 anos); 1995-2001 (7 anos) forte liberação, CAGR de 5,2%; 2002-2011 (10 anos) oferta fraca, CAGR de 1,9%.
O quarto ciclo iniciou em 2012 e dura até hoje (15+ anos); 2012-2016 (5 anos) forte liberação, CAGR de 5,2%; 2017-2026F (9 anos) oferta fraca, CAGR de 1,8%.
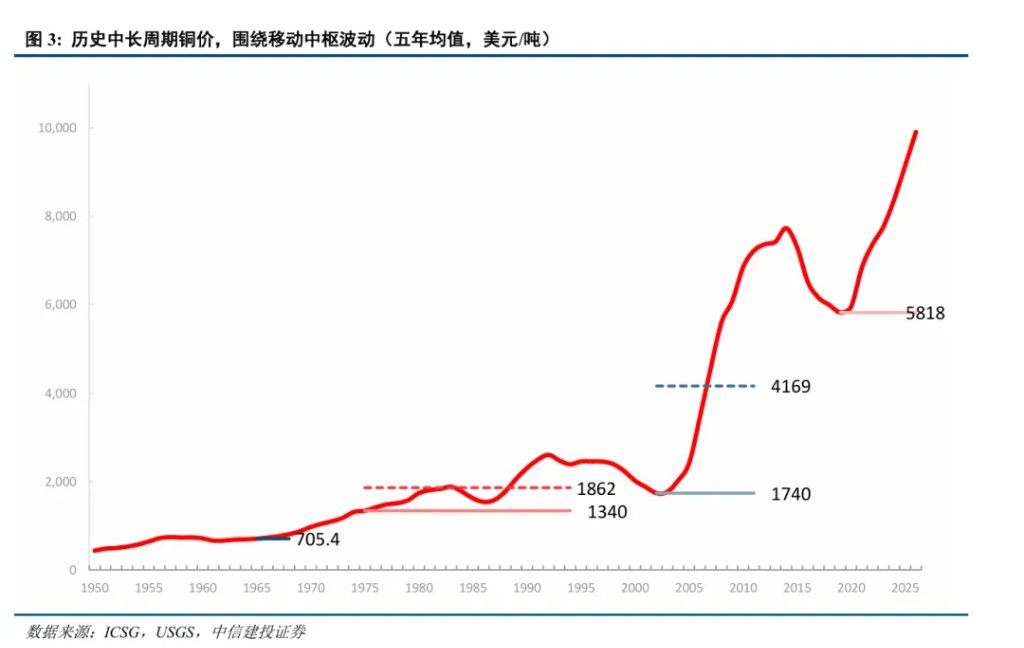
Em termos de preço, o cobre não oscilou em torno de um mesmo valor médio fixo, mas apresenta uma característica de sucessivos distanciamentos da antiga plataforma a cada transição de ciclo de oferta, formando novos intervalos de operação de preço.
Fizemos análises detalhadas para entender por que, em cada fim de fase de forte liberação de oferta, o preço do cobre geralmente não retorna ao valor médio anterior, mas sim alcança um novo patamar.
II. Primeiro ciclo de oferta: desenvolvimento em escala de recursos tradicionais impulsionado por políticas (1955-1964)
A primeira forte liberação de oferta não foi resultado apenas do mercado, mas também da intervenção do governo dos EUA por meio de reservas estratégicas, financiamentos e garantias de compra, reduzindo riscos de investimento e vendas na exploração do cobre.
A guerra da Coreia e o início da Guerra Fria intensificaram a necessidade dos EUA por segurança em recursos estratégicos. A Lei de Reserva de Materiais Estratégicos e Críticos de 1946 criou metas de reserva e um quadro de compras governamentais; já a Lei de Produção de Defesa de 1950 introduziu empréstimos, contratos de compra de longo prazo e benefícios fiscais que apoiaram minas ativas, paradas e marginais a expandir ou manter sua capacidade. Essas políticas transformaram a demanda de segurança nacional em condições favoráveis para investimentos em minas.
Entre 1955-1964, o modelo de oferta adicional de minas ainda focava na ampliação, reativação e desenvolvimento de depósitos conhecidos nas regiões tradicionais. Três centros de incremento se formaram: Cinturão de Cobre da África Central e Sul, América do Norte e a Cordilheira dos Andes (Chile-Peru); União Soviética e Leste Europeu também foram fontes importantes de expansão.
A produção global de cobre cresceu de 2,9 milhões de toneladas em 1955 para 4,443 milhões em 1964, um aumento de cerca de 1,54 milhão. A América do Norte foi a mais diretamente beneficiada pelas políticas dos EUA, que impactaram especialmente minas marginais e de baixo teor nos EUA. O crescimento fora da América do Norte veio de grandes projetos em Zâmbia-Congo e Chile/Peru, impulsionados por capital ocidental. União Soviética e Leste Europeu também expandiram. De 1955-1964, a URSS e o Leste Europeu contribuíram com cerca de 384 mil toneladas, parte do plano socialista de industrialização.
A liberação de oferta inicialmente pressionou os preços para baixo: a queda nos preços, especialmente em 1957-1958, coincidiu com a primeira onda de liberação de capacidade. Com o tempo, o aumento da demanda absorveu o excedente e o foco do preço mudou para perturbações na oferta marginal — elevando o centro de gravidade do preço.
Em 1964, com o avanço da industrialização, a capacidade anterior foi absorvida e o cobre volta a ter condições de alta, inaugurando um novo ciclo de valorização.
A produção global de cobre cresceu de 4,443 milhões de toneladas em 1964 para 5,01 milhões em 1968, CAGR de cerca de 3%, desacelerando em relação aos 5,3% de 1955-1964; a menor velocidade da oferta e o aumento dos custos de produção impediram queda maior dos preços. Passada a fase de forte oferta, os preços passaram a ser determinados pelas perturbações marginais, como greves e problemas de transporte, que deixaram de ser eventos localizados e passaram a gerar desequilíbrios no mercado. Preços altos, por sua vez, alimentaram reivindicações trabalhistas e dos países produtores.
De 1965 a 1974, o preço nominal mediano do cobre foi de cerca de US$ 1.090/tonelada, significativamente superior aos US$ 683/tonelada entre 1955 e 1964.
III. Segundo ciclo de oferta: Expansão global de recursos impulsionada por preços altos (1969-1974)
A expansão da segunda rodada teve como motores os preços altos e a segurança dos recursos: após a absorção do excedente da rodada anterior, a queda dos estoques fez com que o mercado pagasse ágio por novos recursos e interrupções de oferta.
No final dos anos 1960, a demanda por energia elétrica, automóveis, construção civil, eletrodomésticos e equipamentos industriais continuou crescendo, o excedente anterior foi rapidamente consumido. As reservas estratégicas de cobre dos EUA caíram de 1,036 milhão de toneladas em 1963 para 250 mil toneladas em 1967, reduzindo significativamente o buffer de oferta dos países consumidores.
Após o choque Nixon de 1971, o sistema de Bretton Woods começou a ruir, sendo oficialmente encerrado em 1973, dando lugar ao câmbio flutuante. A desvalorização do dólar, inflação e a valorização financeira dos estoques reais são contextos fundamentais para entender a precificação dos ativos.
De 1969-1974, a oferta adicional se voltou para projetos globais de greenfield, recursos de baixo teor e grande tonelagem. As fronteiras se expandiram dos EUA para Canadá, Andes, Sudeste Asiático, África e Oceania, exigindo integração de minas, usinas de beneficiamento, fundição, energia e transporte.
A produção global cresceu de 5,682 milhões de toneladas em 1969 para 7,097 milhões em 1974, um incremento de 1,415 milhões em cinco anos. O oeste canadense e a borda do Pacífico tornaram-se centrais no mundo ocidental; Chile (Andes) e Zaire (hoje Congo) ampliaram ainda mais a produção; URSS e Polônia também contribuíram com cerca de 310 mil toneladas extras combinadas.
Comparando 1955–1964 e 1967–1974, o padrão mudou da ampliação de depósitos tradicionais para a exploração de greenfields, recursos de baixo teor e grande tonela, terminando o ciclo de oferta depois do ciclo de preços.
Inflação e fatores monetários elevaram os preços nominais: 1969–1974 foi a única fase entre os quatro ciclos com preço do cobre subindo acentuadamente durante forte expansão de oferta.
Em 1973–1974, não só o cobre como várias commodities subiram junto: com o colapso de Bretton Woods, o dólar desvalorizou e a busca de proteção contra inflação em ativos reais aumentou. Segundo o Banco Mundial, em 1974, mesmo com o aumento acentuado da produção, o preço do cobre seguiu alta, refletindo expectativas do mercado e fator especulativo.
Duas recessões (1975, 1982) prolongaram o ciclo de esgotamento de estoques, adiando a elevação do centro de gravidade dos preços, até que, após 1987, a queda dos estoques, capacidade ociosa e novos projetos finalmente elevaram o nível médio dos preços.
Após 1974, mesmo com o enfraquecimento da oferta, o cobre não entrou imediatamente em tendência alta, mas estabeleceu um novo piso de preço nominal. Entre 1974 e 1986, a produção global de cobre aumentou de 7,097 milhões para 8,319 milhões de toneladas, CAGR de 1,3%, bem abaixo dos 5,9% de 1969–1974; menor oferta e custos mais altos limitaram novas quedas de preço. Mas as recessões de 1975 e 1982 retardaram o esgotamento de estoques, fazendo o preço oscilar em torno do novo piso por muitos anos.
No final de 1986, estoques globais estavam abaixo da metade do pico de 1983. Em 1987, o estoque comercial mundial caiu de 890 mil toneladas para 520 mil; no mesmo período, o consumo global de cobre atingiu aproximadamente 10,44 milhões de toneladas, superando a produção de cerca de 10,21 milhões, marcando a passagem do excedente para déficit.
O preço médio nominal do cobre de 1987–1990 foi de cerca de US$ 2.474/tonelada, 71% acima dos US$ 1.448/tonelada de 1982–1986, estabilizando nos US$ 2.450–2.550 em 1991–1992. Só então o novo centro de gravidade nominal foi confirmado.
IV. Terceiro ciclo de oferta: liderança do Chile e rota SX-EW
A terceira rodada foi um período de realização de forte capacidade, fruto da globalização, abertura e disseminação tecnológica; os projetos reservados do fim dos anos 80 a meados dos 90 entraram em operação, expansão e maturação entre 1995 e 2001.
Nos anos 1990, cadeias industriais de eletrônicos, energia, construção e manufatura migraram para o Leste Asiático, tornando a Ásia um polo de consumo de cobre refinado. No final da década, a Ásia já consumia um terço do cobre refinado mundial, mudando estruturalmente as expectativas de demanda.
A abertura da mineração do Chile e o fluxo global de capitais formaram a base institucional dessa expansão.
A nova oferta foi liderada por grandes depósitos de pórfiro no Chile, complementados por projetos na Austrália, Indonésia, Argentina e Peru; o processo SX-EW permitiu incluir minérios oxidados, de baixo teor e rejeitos como novas fontes viáveis e econômicas.
A produção global de cobre passou de 10,07 milhões de toneladas em 1995 para 13,636 milhões em 2001, um aumento de 3,566 milhões (CAGR de 5,2%), a maior liberação entre todos os ciclos até então.
A América do Sul (Andes) desempenhou papel central, com o Chile respondendo por 60% do aumento; a tecnologia SX-EW reduziu a dependência de processos convencionais em parte dos projetos, tornando possível produzir cobre catódico a partir de minérios oxidados e rejeitos, encurtando a cadeia — embora isso não signifique, necessariamente, menor custo unitário para todos.
Após 2001, a escassez de novos projetos e a aceleração da demanda chinesa entre 2002–2011 converteram o mercado do “excesso de capacidade e preços deprimidos” para “baixa elasticidade da oferta e reavaliação do centro de gravidade dos preços”.
Terminada a onda de entrada de novos projetos, o crescimento da oferta global de cobre não parou imediatamente, mas reduziu de ritmo.
A queda dos preços de 1997–2001 comprimiu orçamentos de exploração e investimentos em greenfields, com muitos projetos de alto custo adiados ou cancelados. Como uma grande mina leva anos entre prospecção, licenciamento, financiamento e start-up, o hiato de projetos formados durante o período de preços baixos começou, a partir de 2003, a refletir-se em insuficiência de nova oferta.
A produção global passou de cerca de 13,6 milhões de toneladas em 2002 para 16,1 milhões em 2011, CAGR de 1,9%, bem abaixo dos 5,2% de 1995–2001.
No mesmo período, o consumo global de cobre refinado aumentou de 15,3 para 19,9 milhões de toneladas (CAGR de 3%), com a China respondendo pela maior parte do crescimento.
Com a entrada na OMC, houve rápida expansão do setor exportador, eletrodomésticos, máquinas, eletrônica; além disso, urbanização, construção civil, investimentos em energia e infraestrutura aumentaram a intensidade de consumo de cobre por ponto de crescimento econômico na China.
De 2002–2011, o preço médio do cobre foi de cerca de US$ 5.936/tonelada, 227% acima dos cerca de US$ 1.814/tonelada de 1995–2001, triplicando o patamar anterior.
V. Quarto ciclo de oferta: CAPEX de superciclo (2012–2016)
A forte liberação de oferta do quarto ciclo foi resultado de um gasto de capital histórico provocado pela alta do cobre em 2002–2011 e pelo choque da demanda chinesa, sendo concretizada entre 2012–2016.
Os próprios recursos e produção chineses de cobre não conseguiam acompanhar a demanda, fazendo com que a nova demanda dependesse cada vez mais de importações de minas, concentrado, cobre refinado e sucata do exterior. Por volta de 2011, o consumo da China já era cerca de 40% do total mundial, e suas importações de cobre refinado equivalentes a 40% do comércio mundial. No mesmo período, o investimento como proporção do PIB chinês subiu de 35% em 1980 para 49% em 2010; infraestrutura e manufatura corresponderam a 27% e 31% do investimento fixo, e a proporção do PIB investida em moradia subiu de 5,5% em 2004 para 9% em 2011.
Diante disso, as mineradoras passaram a considerar a demanda chinesa não como recuperação cíclica, mas um fator estrutural de longo prazo, ajustando suas projeções de preço do cobre e da demanda global em todo o ciclo de vida dos projetos. Demanda forte, preços altos e condições favoráveis de financiamento levaram a um ciclo recorde de CAPEX global na mineração de cobre.
Nesse ciclo, a oferta foi mais dispersa geograficamente e teve o maior incremento absoluto dentre todos os ciclos, porém, em termos de tipo de recurso, manteve alta dependência de grandes depósitos sulfetados e concentrados. Em termos de capital e execução, tornou-se mais complexa.
Pelo lado regional, o Peru passou a ser o elite em projetos de grande porte, Mongólia se tornou novo polo, México e EUA contribuíram via expansão de brownfields, o Cinturão Africano trouxe incrementos e novos projetos no Chile serviram principalmente para compensar o declínio de minas maduras.
Após o pico de oferta em 2017, o hiato em novos projetos greenfield e a demanda estrutural assumiram, elevando novamente o piso dos preços.
Após 2017, os projetos de expansão não desapareceram completamente, mas ocorreram de maneira dispersa, sem a concentração de 2012–2016.
A expansão de brownfields precedeu o desenvolvimento greenfield, com as mineradoras focando mais na saúde financeira e manutenção das minas existentes durante a fase de preços baixos. Ao mesmo tempo, o teor do minério caiu, custos de equipamentos e energia subiram, licenciamento ambiental e negociações comunitárias ficaram demoradas, tornando mais difícil converter preços altos em nova oferta viável.
De 2017 a 2020, o CAGR da produção global de cobre caiu para cerca de 1,1%, 4,1 p.p. abaixo dos 2012–2016.
O centro do preço nominal de 2017–2020 foi de US$ 6.221/tonelada, com formação de novo piso, mas sem retorno aos pontos baixos prévios a 2016.
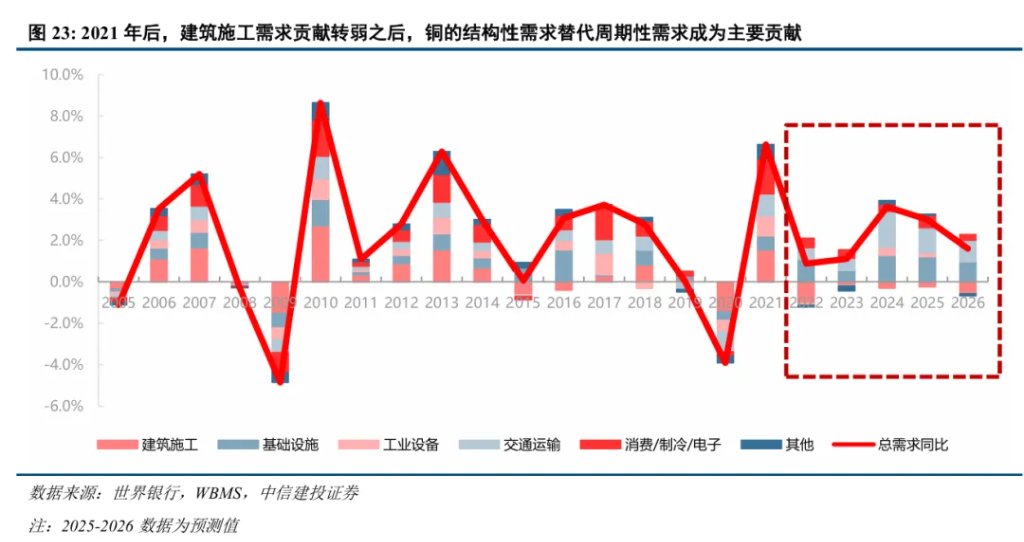
Após 2020, a demanda estrutural assumiu e continuou acionando recursos de maior custo. De 2021 a 2025, os investimentos em redes elétricas, eletrificação do transporte, energia renovável e infraestrutura digital tornaram-se fontes-chave de nova demanda marginal. Em comparação com o setor imobiliário e manufatura, tais demandas são mais planejadas e menos sensíveis ao preço no curto prazo.
Entre 2021–2025, a média do preço nominal do cobre subiu para cerca de US$ 9.145/tonelada, 47% acima de 2017–2020, e 33% mais alto que 2012–2016. Isso indica que o preço certamente deixou o patamar de 2017–2020, avançando para uma nova faixa mais alta.
VI. Avaliando se o preço do cobre atual atende às condições de elevação do centro de gravidade
Os quatro ciclos mostram que somente quando a expansão da oferta de baixo custo é absorvida e a demanda exige contínua mobilização de novos recursos, o preço do cobre tem base para romper antigas plataformas.
Portanto, a queda da velocidade de oferta é um bom indicador de reavaliação de preços, mas, sozinha, não é condição suficiente para elevar o centro de gravidade. É preciso avaliar simultaneamente o buffer de oferta, a sustentabilidade da demanda e o custo marginal de expansão.
Condição 1: o buffer formado pela expansão anterior dizima, preços altos não geram facilmente nova produção, a elasticidade efetiva da oferta diminui.
Após a entrada de grandes projetos, a desaceleração no crescimento da oferta geralmente indica esgotamento das reservas de projetos do passado.
Nesse contexto, greves, transporte interrompido e mudanças políticas tendem a amplificar os movimentos de preço; se essas perturbações atrasarem investimentos ou elevarem retorno esperado, podem transformar um prêmio de risco de curto prazo em custo estrutural de oferta.
Além disso, embora forte oferta tenda a jogar os preços para baixo, inflação e fatores monetários significam que o preço nominal não precisa necessariamente cair. De 1969–1974, por exemplo, o centro de gravidade nominal do preço variou bastante devido ao impacto monetário extremo.
Condição 2: desaceleração drástica da demanda pode retardar a elevação do centro de gravidade, sendo necessária demanda marginal com crescimento contínuo e baixa elasticidade ao preço.
A demanda precisa absorver a oferta de modo constante, não apenas como reposição de estoques de curto prazo.
A experiência de 1974 aos anos 1980 mostra que oferta fraca não garante imediata elevação de preços: recessões, ajustes de demanda e queima de estoques podem manter o mercado folgado por longo tempo.
Após 2002, o diferencial foi que a industrialização e urbanização chinesa geraram nova demanda contínua, absorvendo a capacidade ampliada.
Condição 3: para atender à nova demanda, os recursos marginais requerem custos maiores de desenvolvimento e retorno de capital.
Somente avanços tecnológicos e novos polos de recursos, com baixo custo por tempo prolongado, podem baixar o preço marginal de oferta.
Nos anos 1990, a expansão dos grandes depósitos chilenos e da SX-EW ampliou a oferta e melhorou a viabilidade de parte dos recursos, mas não impediu que o centro de gravidade dos preços subisse depois. Após absorção dos incrementos, o mercado ainda precisa desenvolver novos recursos.
O principal ponto pós-2021 é a desaceleração da oferta após projetos do superciclo, combinada ao crescimento da demanda impulsionada por investimentos em eletricidade e eletrificação.
A restrição do lado da oferta se manifesta principalmente na maior dificuldade de converter recursos em produção efetiva, e a mineração mundial não voltou a crescer num ciclo de forte oferta em torno de 5% ao ano.
Do lado da demanda, a fraqueza do imobiliário não implica em queda proporcional na demanda total por cobre, já que a demanda estrutural assume tendo como base investimentos concretos. Projetos de redes elétricas, eletrificação do transporte e de sistemas de energia oferecem novas fontes de demanda, distintas do ciclo tradicional imobiliário.
Segundo a IEA em seu relatório de 2025, a expansão do investimento em redes elétricas na China foi o maior fator individual para o crescimento global da demanda por cobre nos dois anos anteriores. Isso demonstra que a transição da demanda já se baseia em investimento real, e não apenas em narrativas futuras.
2017 foi o ano de início das condições necessárias para elevação do centro de gravidade; após 2021, vemos evidências suficientes desse movimento. A redução da oferta explica por que os preços não retornaram aos pisos antigos; a demanda estrutural determina se o preço pode sair da antiga plataforma e custos marginais mais altos determinam o nível e a sustentabilidade do novo patamar de preços.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Crypto prices
More


