
Mesmo que os dados de inflação sejam melhores do que o esperado, os rendimentos dos títulos do Tesouro dos EUA continuam subindo, e Wall Street suspeita que "o Japão está por trás disso"

A onda de venda dos títulos do Tesouro dos EUA continua, com o mercado voltando o olhar para o Japão. Mesmo com dados de inflação surpreendentemente fracos, o rendimento dos títulos do Tesouro de 10 anos dos EUA ainda subiu para um patamar recorde de 5,28% em décadas, enquanto analistas de Wall Street travam intensos debates sobre de que forma o Japão conduz esta turbulência global do mercado de renda fixa.
Na quinta-feira, apesar do núcleo do PCE ficar abaixo do esperado, os rendimentos dos títulos do Tesouro dos EUA mantiveram a alta, frustrando a expectativa de que “o arrefecimento da inflação aliviaria a pressão de venda”. Yardeni Research e Deutsche Bank atribuem a causa ao Japão, mas divergem completamente quanto ao mecanismo de transmissão — o primeiro acredita que o motivo principal é o fechamento de operações de arbitragem de yen, enquanto o segundo aponta que a elevação do rendimento dos títulos públicos japoneses (JGB) é o fator-chave.
O impacto central deste debate é: quando cessará a venda dos Treasuries, o que pode depender da capacidade do Japão de estabilizar seu próprio mercado de títulos. Relatório recente do Goldman Sachs mostra que fundos CTA de acompanhamento de tendência já acumulam uma posição líquida vendida de US$ 170 bilhões (calculado em DV01) nos mercados de dívida globais, e segue aumentando, indicando que o pessimismo com renda fixa global atingiu níveis históricos.
Duas interpretações: fechamento de arbitragem ou reprecificação de juros?
Ed Yardeni, presidente e estrategista-chefe da Yardeni Research, aponta em relatório que investidores que utilizam yen como moeda de financiamento em operações de arbitragem podem estar intensificando a venda global de títulos. Segundo ele, com o aumento da taxa de juros do Banco Central do Japão (BOJ), arbitradores são forçados a vender títulos públicos de vários países comprados anteriormente com empréstimos baratos em yen, “essa operação permitiu que muitos governos financiassem déficits sem elevação dos juros dos títulos, mas chegou a hora de pagar a conta.”
Ed Yardeni também ressaltou que, durante o período em que o BOJ e outros grandes bancos centrais mantiveram custos de empréstimos em níveis anormalmente baixos, vários governos tomaram empréstimos em larga escala, acumulando enormes dívidas. Ele define o contexto atual como “a vingança dos vigilantes dos títulos” — conceito por ele mesmo proposto e difundido nos anos 1980.
No entanto, Shoki Omori, estrategista-chefe de renda fixa japonesa do Deutsche Bank, questiona tal lógica. Para ele, o fechamento de arbitragem levaria, em termos de mecanismo, à valorização do yen e deixaria “impressões digitais” claras no mercado: salto do yen, colapso de posições especulativas vendidas em yen, queda do mercado de ações e alta dos Treasuries por busca de refúgio. “Mas a tendência que vemos hoje é exatamente o oposto”, afirma ele, “títulos e yen caindo juntos é sinal de reprecificação de taxas e inflação, não de desalavancagem.”
Os dados de fluxo de capitais também corroboram esta visão. Segundo o relatório semanal do Ministério das Finanças do Japão, nas duas semanas até 12 de setembro, residentes japoneses foram compradores líquidos de títulos públicos estrangeiros de longo prazo (apenas na semana de 6 a 12 de setembro, compraram 1,1 trilhão de yen), enquanto na segunda metade de agosto haviam vendido 2,8 trilhões de yen; simultaneamente, não residentes foram compradores líquidos de títulos públicos japoneses por quatro semanas consecutivas, adquirindo 2,2 trilhões de yen somente na semana de 12 de setembro. Omori interpreta isso como “entrada de capital estrangeiro em JGB, com capitais japoneses voltando a sair”, lógica oposta à de repatriação de recursos.
Consenso na divergência: raiz do problema está no mercado de títulos japonês
Apesar da controvérsia sobre o mecanismo de transmissão, os analistas concordam num ponto: a raiz da venda dos Treasuries aponta para o Japão, sendo o epicentro a instabilidade do mercado de títulos japonês.
Isabella Rosenberg, estrategista do Goldman Sachs, destacou em seu último relatório "Que sinais de risco fiscal os spreads de JGB estão transmitindo" que, desde maio, o spread dos swaps de JGB se ampliou ao longo de toda a curva com a elevação dos juros. Ela observa que os JGBs superaram as expectativas em relação aos swaps — o que significa que a alta dos juros dos swaps foi maior que a dos títulos, tornando difícil sustentar a tese de que a venda decorre de problemas na oferta e absorção de JGB, ao contrário do que se viu após o fim do controle da curva de juros (YCC).
Para o Goldman Sachs, a relativa força dos JGB pode refletir múltiplos fatores: queda no volume de emissões de longo prazo, otimismo do mercado com a demanda doméstica (especialmente por causa das políticas do GPIF e do NISA), e algum alívio da pressão de oferta nas taxas longas nos principais países (Japão, EUA, Reino Unido).
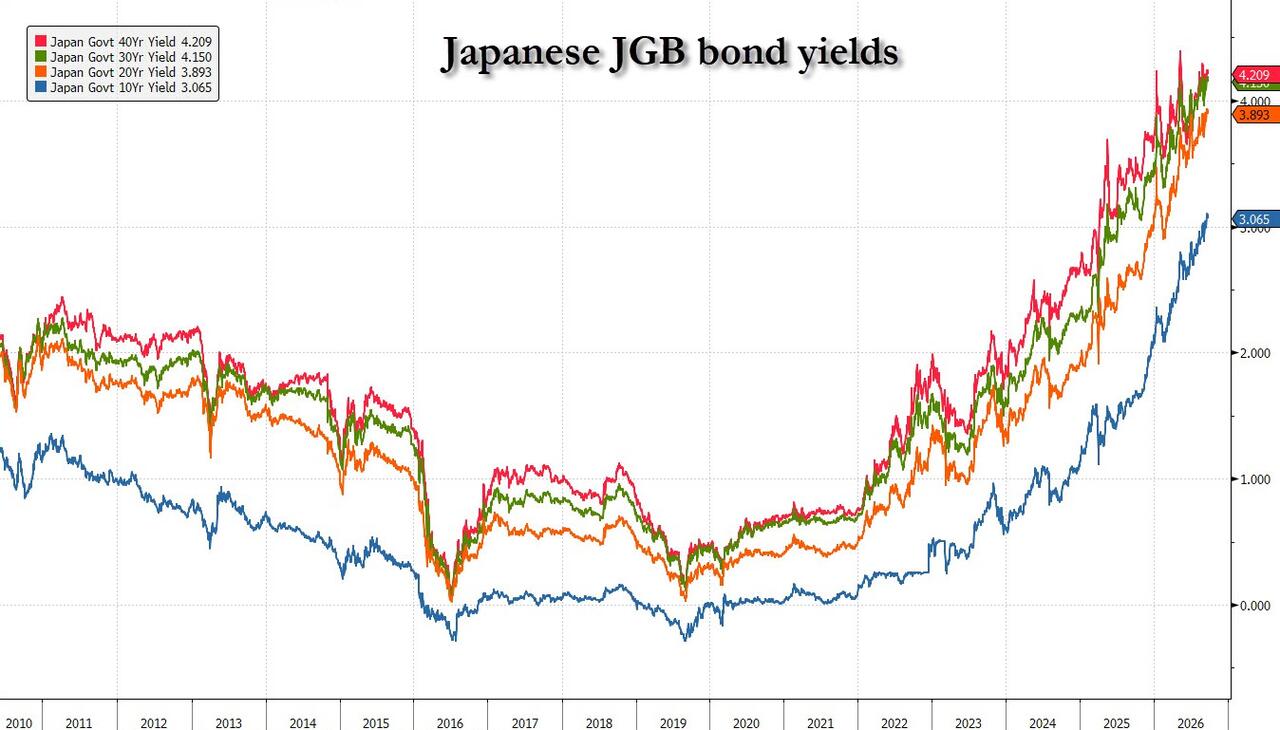
No entanto, o banco também alerta que, no médio prazo, considerando o aumento esperado da emissão de JGB no próximo ano e o BOJ prosseguindo com a redução do balanço, o spread do swap deve voltar a níveis mais estreitos. Em outras palavras, se o mercado de títulos japonês não se estabilizar, será difícil que a pressão de venda de Treasuries realmente diminua; atualmente, a maioria dos rendimentos de títulos japoneses de longo prazo está em níveis recordes.
Restrições políticas dificultam ação do BOJ
Ainda mais preocupante para o mercado é o espaço de manobra do Banco Central do Japão.
A nova primeira-ministra Sanae Takaichi já expressou insatisfação com o recente aumento de juros e planeja substituir vários membros do BOJ por nomes de viés mais dovish, o que significa que, politicamente, o BOJ carece de vontade de apertar ainda mais a política monetária.
Nesse cenário, o yield do JGB de 10 anos já atingiu níveis raros, e o mercado claramente acredita que o aperto do BOJ é insuficiente para conter a inflação persistentemente alta do Japão. A recente atenção do secretário do Tesouro dos EUA, Janet Yellen, à situação japonesa também reforça o impacto profundo do mercado de dívida japonês sobre os Treasuries.
Atualmente, os fundos CTA de tendência possuem posição líquida vendida de US$ 170 bilhões em títulos globais, aumentando semana a semana, refletindo que as apostas pessimistas no mercado de títulos globais estão em pico histórico. No entanto, alerta o Goldman Sachs, caso apareçam sinais de deflação ou desaceleração econômica evidente, as posições vendidas em Treasuries e JGB poderão enfrentar o maior short squeeze da história.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Crypto prices
More


