
Previsão dos resultados do primeiro trimestre da Nike: maior teste em 12 anos, foco na China e na margem de lucro!
 2026/09/30 03:16
🔥 O Radar de Destaques das Ações dos EUA já está disponível! 3 principais tendências das ações dos EUA + 6 ações selecionadas + 7 eventos-chave no calendário. Onde estão as oportunidades esta semana? Clique no link para ver todos os 22 direcionamentos de operações→
- Resumo dos Pontos de Investimento
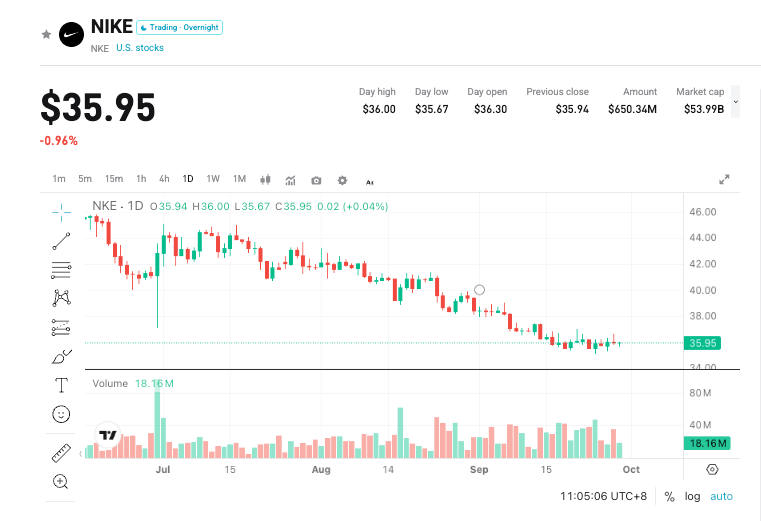
Nike (NKE.US) divulgará os resultados do primeiro trimestre do ano fiscal de 2027 (encerrado em 31 de agosto) após o fechamento do mercado em 1º de outubro de 2026, com conference call prevista para as 17h (horário do leste dos EUA). A empresa orientou uma receita trimestral em queda na casa de um dígito, sem impacto cambial positivo, e margem bruta “ligeiramente positiva” em relação ao ano anterior. A projeção de consenso de Wall Street está entre US$ 11,32 bilhões e US$ 11,35 bilhões em receita (queda de cerca de -3,2% a -3,4% em relação ao ano passado, que foi de US$ 11,72 bilhões), lucro por ação em torno de US$ 0,44 (aprox. -10,2% a/a, contra US$ 0,49 a/a anterior). O preço das ações ficou recentemente em torno de US$ 36, queda de cerca de 40% no ano, e desde 21 de setembro foi removida do S&P 100 (mas permanece no S&P 500). O mercado não está buscando alta recuperação, e sim verificar se, excluindo fatores não recorrentes, a margem bruta e o desempenho na China podem estabilizar primeiro.
- Quatro Pontos-Chave de Atenção
Ponto 1: Queda na China irá diminuir?
A receita do Grande China em FY26 foi de US$ 5,847 bilhões (queda de -11% ano a ano conforme reportado, -13% a/a ajustado pela taxa de câmbio). No 4º trimestre aproximadamente US$ 1,29 bilhão (cerca de -12% a/a reportado, -17% a/a neutro em câmbio). O consenso dos analistas para este trimestre projeta ainda cerca de US$ 1,3 bilhão (aprox. -12,6% a/a); trata-se de previsão do mercado, não guidance da empresa. A análise não avalia apenas a queda da receita, mas também estoques, descontos e vendas a preço cheio. Na conference call, a gestão destacou que os estoques na China caíram em duplo dígito, com avanços em algumas lojas e na categoria de corrida, mas alerta que a tendência recente segue similar ao passado próximo. Se o ritmo de queda diminuir significativamente neste trimestre, o sentimento pode se recuperar; se permanecer próximo da queda de -17% neutro do Q4, a narrativa de transformação será adiada novamente.
Ponto 2: Margem bruta operacional conseguirá ser positiva de fato?
No último trimestre, a margem bruta reportada foi de 49,2% (+890bps a/a), mas desses cerca de 900bps vieram de US$ 986 milhões referentes a ressarcimento de tarifas; excluindo essa influência, a margem ficou em apenas 40,2% (-10bps a/a), com EPS ajustado em US$ 0,20 (EPS reportado US$ 0,72). A empresa antecipa a virada anual positiva da margem para o Q1, mas refere-se à margem operacional, não devendo tomar os 49,2% como base. Para este trimestre, indicadores de qualidade são vendas a preço cheio, taxa de descontos e composição do mix. Este é o dado mais decisivo para o comportamento da ação.
Ponto 3: Crescimento na América do Norte compensará outros mercados?
No Q4, a receita na América do Norte ficou em US$ 4,83 bilhões (+3% a/a), com atacado forte e vendas diretas ainda fracas. Para o trimestre, o consenso espera: América do Norte cerca de US$ 5,1 bilhões (+2% a/a), EMEA próximo de US$ 3,2 bilhões (-4% a/a), Ásia-Pacífico e América Latina aproximadamente US$ 1,4 bilhão (-3% a/a); calçados cerca de US$ 7,2 bilhões (-3% a/a). Converse reportou cerca de US$ 244 milhões (-32% a/a) no último trimestre, e expectativa agora é de US$ 296 milhões (-19% a/a). Caso o atacado avance mais rápido que o escoamento no varejo, a pressão para reduzir estoques deve continuar.
Ponto 4: Desaceleração no Q2 e diferença frente às projeções anuais
A empresa já sinalizou que o Q2 será mais fraco que o Q1, devido ao forte comparativo promocional no EMEA e ao cronograma de atacado norte-americano. A receita projetada para FY26 chega a US$ 46,4 bilhões (estável conforme reportado, -2% cambial neutro a/a), EPS reportado em US$ 2,10, e ajustado pelas tarifas, cerca de US$ 1,58. Para FY27, o consenso está entre US$ 45,3 e US$ 45,7 bilhões (-2% a/a) e EPS de US$ 1,65-1,66; algumas casas projetam ainda menos, vendo ponto de inflexão só no FY28. O dia do investidor (16-17 de novembro) será o momento de checagem da estratégia de médio prazo.
- Riscos e Oportunidades
Catalisadores positivos:
- Queda geral do grupo melhor que na casa de “uns dígitos médios”; na China, desaceleração em queda cambial neutra, menor que no Q4.
- Margem bruta positiva após ajustes de tarifas, melhora estrutural em descontos e estoques.
- Atacado e vendas finais na América do Norte em equilíbrio, sem revisões negativas para o outlook de H1 pela gestão.
Riscos de queda:
- Desempenho na China ou na Converse piorando, ampliando a retração total.
- Margem bruta sem reversão, ou ainda dependendo de promoções para volume.
- Confirmação de fraqueza maior no Q2, postergação da recuperação, pressionando ainda mais as expectativas.
- Sugestão de Estratégia Operacional
Lógica de compra: Queda de receita controlada, margem bruta operacional positiva, e indícios de que a China passou pelo pior trimestre podem despertar fluxos em busca de virada.
Premissas para venda: Números em linha com o guidance, mas de baixa qualidade (altos descontos, vendas diretas fracas, estoques elevados), ou a gestão adia claramente o ponto de inflexão.
Dados-chave:
- Receita total e variação anual (reportada / cambial neutro)
- Receita, estoques e descontos no Grande China
- Margem bruta (analisar o nível ex-fatores pontuais)
- Atacado x vendas diretas e terminal na América do Norte
- Posicionamento para Q2, guidance anual e perspectivas para o Investors Day de novembro
Anotações táticas (até o fechamento de 29 de setembro em US$ 35,84):
- Antes do balanço: US$ 35,22-37,04 formando fundo, valor mínimo de 52 semanas em US$ 35,22 no dia 25/09, fechamento em US$ 35,84 no dia 29/09. Médias móveis: 20 dias em US$ 36,78, 50 dias em US$ 39,38 e 200 dias em US$ 49,21. Resistências: 36,67 / 36,78 / 37,04 / 39,38. Suportes: 35,67 / 35,22 / 35,00 / 34,20. Volatilidade implícita nas opções cerca de ±8,7%-9,0% (faixa entre 32,6-39,1). Operar com leveza, evitar posições alavancadas abaixo de 35,22.
- Estrutura compradora: Fechar acima de 36,78-37,04 e no pullback manter-se acima de 35,22. Objetivo superior 39,38. Stop em 35,00.
- Estrutura vendedora: Perder o suporte de 35,22 ou não romper 36,78 no repique. Alvos para baixo: 35,00 / 34,20 / 32,60.
Recomendação operacional: Observe a margem bruta e a qualidade dos resultados na China; não foque apenas em reversão de receita. Se vier muito acima do esperado, aguarde recuo para 35,22-36,78; se vier em linha ou guidance fraco, evite “caçar fundo”. Atenção à queda da volatilidade implícita. Ajuste exposição ao seu perfil de risco.
Disclaimer: O conteúdo acima tem caráter meramente informativo e não constitui recomendação de investimento.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Nuvens de altas taxas de juros pairam sobre as ações imobiliárias europeias; estrategistas: pessimismo excessivo pode gerar uma reversão dramática
O pessimismo do mercado em relação às ações imobiliárias europeias está se tornando cada vez mais intenso. Alguns estrategistas acreditam que isso cria condições para uma reversão dramática das ações do setor imobiliário.

A SEC emite uma “carta de estrutura sem objeção”: autorização única para investidores de varejo, votação padrão seguindo o conselho administrativo, Tesla (TSLA.US) recebe o modelo primeiro.
A Comissão de Valores Mobiliários dos Estados Unidos aprovou o plano que permite aos acionistas individuais da Tesla votar automaticamente junto com o conselho de administração. O CEO da Robinhood aplaudiu e apoiou a medida.
Boeing (BA.US) conquista mais uma: derrota a Northrop Grumman (NOC.US) e garante o pedido de F/A-XX de sexta geração da Marinha dos EUA, com contrato de desenvolvimento de 20 bilhões de dólares
O Pentágono informou que a Boeing venceu o contrato para o caça de próxima geração da Marinha dos EUA.
Crypto prices
More


