
Os rendimentos dos títulos do Tesouro dos EUA continuam subindo, a amplitude do mercado de ações dos EUA está se deteriorando, mas os índices de ações dos EUA permanecem resistentes. Qual será o próximo passo?

O mercado de ações dos EUA está passando por uma divisão interna rara. O rendimento dos títulos está disparando, a amplitude do mercado está se deteriorando continuamente, os spreads de crédito estão se ampliando, mas o índice S&P 500 permanece imóvel, com touros e ursos em um impasse e o sentimento do mercado cada vez mais tenso.
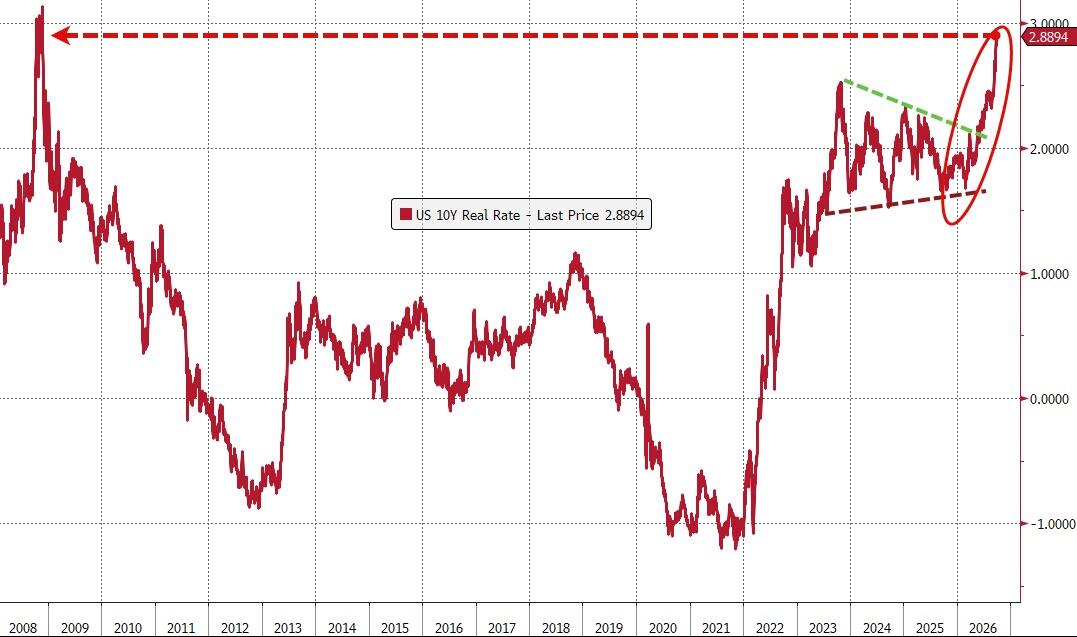
Na quarta-feira, Rich Privorotsky, chefe do balcão de negociação single delta do Goldman Sachs, afirmou abertamente que a velocidade da alta das taxas dos Treasuries dos EUA "já ficou severa demais para ser ignorada", com o aumento mensal das taxas reais sendo um dos piores desde 2013. Ele alertou que o aumento da volatilidade das taxas está comprimindo a capacidade intermediária de risco de Wall Street, e a pressão suportada pelo mercado de ações é muito mais grave do que o índice aparenta superficialmente.
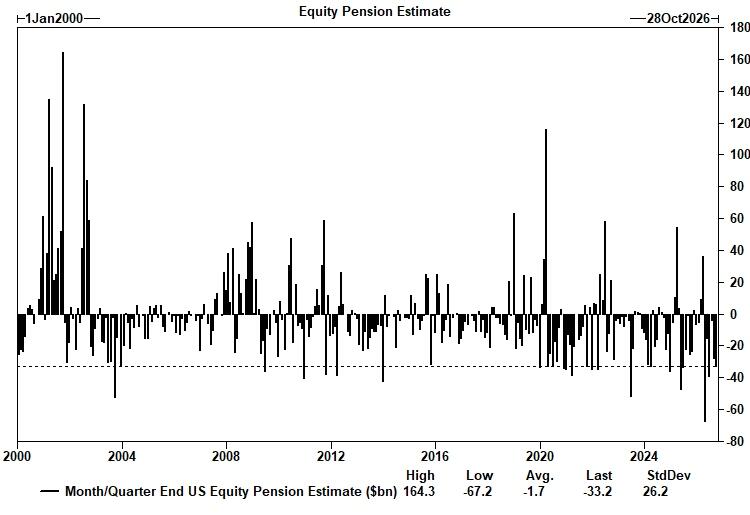
Enquanto isso, a pressão de rebalanceamento de final de trimestre está se aproximando — o Goldman Sachs estima que os fundos de pensão venderão quase um recorde de 33 bilhões de dólares em ações até o final deste mês, e as estratégias sistemáticas CTA também venderão, na próxima semana, mais de 5,3 bilhões de dólares em futuros do Russell 2000. Essas duas pressões de venda combinadas tornam a direção do mercado ainda mais incerta.
Jonathan Krinsky, estrategista da BTIG, comenta que suas conversas com clientes "têm sido bastante semelhantes nas últimas semanas, mas tanto a frequência quanto o nível de ansiedade aumentam a cada dia". Existe apenas um problema central: a divergência entre a amplitude do mercado, a direção das taxas e o S&P 500 tornou-se insustentável, mas ninguém sabe como essa convergência irá ocorrer.
Por trás da resiliência do índice, o interior já está em frangalhos
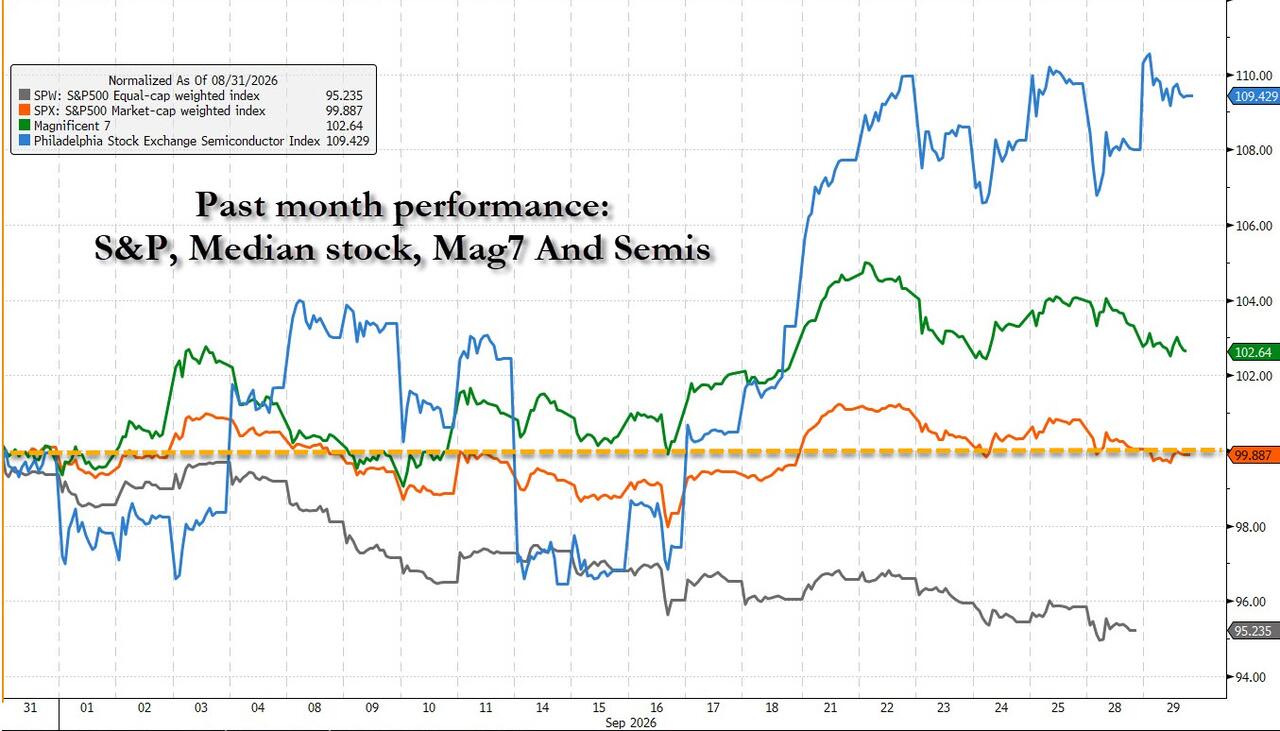
O índice S&P 500 permaneceu praticamente estável no último mês, mas por trás dessa aparente calma, o dano estrutural está se acumulando aceleradamente.
Krinsky aponta que, no último mês, o S&P 500 permaneceu estável, mas a mediana das ações já caiu 4,5%, e a estabilidade do índice depende totalmente dos ganhos de cerca de 10% do setor de semicondutores. O índice Nasdaq 100 também apresentou quase nenhuma alta desde meados de agosto, mas apenas 10 ações subiram mais de 10%, enquanto 23 ações recuaram mais de 10%. Estratégias de "breakout buy" e momento de alta estão falhando, e cada vez mais ações estão experimentando quedas mais acentuadas e persistentes.
O desempenho das mid caps merece atenção especial. As ações de média capitalização romperam para baixo a média móvel de 200 dias e já acumulam queda superior a 8% em relação à máxima recente. Ao mesmo tempo, por 10 pregões consecutivos, o número de novas mínimas na NYSE superou o de novas máximas, um sinal que historicamente antecipa maior pressão de mercado.
Privorotsky, do Goldman Sachs, confirma essa avaliação: "A dor sob os índices é clara — as small caps, financeiras e outros setores sensíveis às taxas enfrentam uma pressão muito superior à calma superficial do setor de tecnologia."
Goldman Sachs: a velocidade da alta das taxas já cruzou o limite crítico
No contexto do debate atual de mercado, a avaliação do Goldman Sachs é especialmente relevante. Privorotsky afirma claramente que o mercado de ações havia "mantido resiliência de forma impressionante", mas que o ritmo da alta das taxas reais já acionou alertas.
O framework de análise do Goldman Sachs mostra que, quando as taxas sobem mais de dois desvios-padrão, o mercado de ações costuma reagir — o fator-chave não é o nível absoluto das taxas, mas sim a velocidade de alta. Atualmente, esse limiar foi rompido. O aumento mensal das taxas reais está entre os piores desde 2013.
Privorotsky também notou uma "assimetria de comportamento de preços curiosa": quando os preços do petróleo e as taxas sobem juntos, o risco de taxa quase não reage; mas assim que o petróleo sobe, as taxas passam a ser pressionadas imediatamente. Para ele, as expectativas de inflação para 5 e 10 anos ainda acompanham a volatilidade dos preços da energia, mas na atual alta, grande parte do choque das taxas já vem do aumento da taxa real, não das expectativas inflacionárias.
Sua conclusão é direta e enfática: "Posso manter extremo otimismo quanto à inteligência artificial e seu ritmo de desenvolvimento, mas neste momento, a menos que os problemas de energia e taxas sejam resolvidos, esse otimismo pouco vale." A lógica é clara: controlar os preços do petróleo ajuda a baixar as taxas, e a estabilização das taxas pode abrir espaço para uma recuperação mais ampla das ações.
Rebalanceamento trimestral e pressão de venda dos CTA: dupla força vendedora se aproxima
Além da pressão fundamentalista, forças técnicas de venda estão sendo liberadas de forma concentrada neste final de trimestre.
O Goldman Sachs estima que fundos de pensão precisarão vender cerca de 33 bilhões de dólares em ações até o fim do mês/trimestre (aproximadamente 11 bilhões até o fim do mês e 22 bilhões até o trimestre), e comprar igual montante em títulos de dívida. Esse volume está no percentil 97 das estimativas de compras/vendas dos últimos três anos e, remontando até janeiro de 2000, no percentil 98 — próximo de picos históricos.
Ao mesmo tempo, o modelo CTA do Goldman Sachs indica que, caso os preços permaneçam estáveis, gestores sistemáticos venderão, durante a próxima semana, cerca de 5,3 bilhões de dólares em futuros do Russell 2000, fazendo dessa uma das maiores estimativas de venda dos últimos seis anos.
Privorotsky considera-se "taticamente tentado", avaliando que fatores de final de trimestre e mês deveriam sustentar ativos de duration, mas admite que o nó central reside em: entre a compra de títulos de fundos de pensão e a venda de índices dos CTA, quem "piscará" primeiro antes do fim do trimestre?
Impasse entre touros e ursos: quem piscará primeiro?
Na visão de Krinsky, o mercado atual é essencialmente um confronto entre touros e ursos, sem um lado ainda comprovado como vitorioso.
A tese dos touros: a amplitude de mercado está sendo completamente limpa, e uma forte recuperação pode ocorrer a qualquer momento; as taxas também podem cair abruptamente em algum ponto. Já os ursos rebatem: amplitude segue piorando, rendimentos seguem subindo e spreads de crédito se alargando — é impossível que o S&P 500 permaneça imune por muito tempo.
O próprio Krinsky tende para o campo dos ursos, mas ressalva uma exceção tática — o setor de utilities (XLU). Ele aponta que, após o RSI cair abaixo de 35, o XLU subiu em 100% das vezes nos cinco pregões seguintes, com alta média de 2,7%, sendo o risco-retorno atualmente atrativo.
Sua avaliação final é: esse descasamento não irá convergir de forma suave como os touros gostariam, "Acreditamos que isso não terminará até que os últimos resistentes finalmente cedam e rompam para baixo."
O mercado de crédito já começa a mostrar fissuras que a volatilidade das ações se recusa a precificar — o CDS de crédito high yield (HY CDX) atingiu o maior nível desde abril, enquanto o VIX à época era 19,23, muito acima dos atuais 16,35. Essa divergência pode ser o sinal de alerta mais claro para o próximo movimento do mercado.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Executivo da GMO: excesso de oferta de ações e desaceleração da infraestrutura de IA vão juntos desencadear esta bolha de IA
O executivo da GMO, Inker, alertou que a maior onda de IPOs da história — SpaceX, OpenAI e Anthropic — irá injetar no mercado um fornecimento adicional de ações equivalente a 6% a 7,5% do valor de mercado das ações norte-americanas, um volume muito superior ao recorde histórico atingido durante o auge da bolha da internet. Ele ressaltou que, caso esse movimento coincida com um ponto de inflexão em que a capacidade de computação de IA passe de escassa para excedente, as quedas do mercado podem chegar a 35% a 50%.
Ninguém quer manter este mercado, mas o Goldman Sachs acredita que isto é um sinal de entrada: três grandes forças de apoio estão prestes a retornar
O sentimento do mercado caiu para o ponto mais baixo desde o "Dia da Tarifa Paritária" em abril, mas a equipe de fluxos de capitais do Goldman Sachs acredita que os indicadores técnicos das ações dos EUA estão mudando silenciosamente. A janela para recompra de ações por empresas será amplamente reaberta do final de outubro até novembro, enquanto a pressão vendedora dos fundos mútuos no final do ano diminuirá após o Halloween. Nesse período, a compra sazonal histórica de investidores de varejo e estrangeiros assumirá o protagonismo — assim, as forças de recompra, varejo e capital estrangeiro praticamente retornarão ao mercado ao mesmo tempo.
Crypto prices
More


