
Perspectiva do Ouro: Após forte queda, o ouro à vista enfrenta risco de grande recuperação

Relatório Huizhou em 29 de setembro—— O ouro sofreu uma forte queda devido a fatores fundamentais sólidos, mas o histórico mostra que, em situações de sobrevenda extrema no gráfico de quatro horas, é possível desencadear uma forte recuperação contra a tendência.
O mercado de metais preciosos enfrentou uma situação brutal na abertura desta semana, com grandes quedas em várias categorias, sendo uma das maiores da história.
O ouro caiu mais de 4%, a prata mais de 5%, enquanto a platina e o paládio tiveram quedas de cerca de 3,5% e 5% respectivamente. Para o ouro, esta foi a 88ª maior queda diária desde que os registros foram iniciados em 1968, com as outras quedas importantes nos metais preciosos seguindo logo atrás.
Como mencionado em artigos anteriores, o ambiente macroeconômico atual é extremamente desfavorável para os metais preciosos: eles não geram receita de juros, a posse física traz custos de armazenamento, e são precificados principalmente em dólar.
A trajetória dos rendimentos reais dos EUA confirma isso. Embora no curto prazo não haja uma correlação extremamente forte entre rendimento real e ouro, em um horizonte de tempo mais longo, a divergência é evidente.
O rendimento real dos títulos de 10 anos dos EUA, que representa o retorno que os investidores podem obter descontando as expectativas médias de inflação do mercado para os próximos dez anos, subiu para 2,85%, o nível mais alto desde novembro de 2008 e a 22ª maior alta diária nos registros desde 2003. A velocidade desse aumento também foi notável: já em alta histórica, nos últimos 20 pregões o rendimento real subiu mais 51 pontos-base.
Mesmo que o sinal dos Títulos Protegidos contra a Inflação dos EUA (TIPS) possa ser impactado por efeitos residuais de afrouxamentos quantitativos anteriores do Fed, diante de tal rendimento real livre de risco, é difícil fazer uma avaliação fundamentalista altista para metais preciosos (e até ativos de risco em geral).
Voltando ao ouro, a questão é direta: quando investidores podem obter quase 3% de rendimento real em títulos do governo americano, como o ouro – o tradicional ativo porto-seguro, sem ganhos de juros e precificado em dólar – pode competir?
Com esse entendimento, fica fácil perceber porque o ouro encontra dificuldades no cenário atual.
A forte pressão de venda do ouro tem lógica fundamental sólida por trás. Mas o fundamento macroeconômico é uma coisa, estar em situação de sobrevenda extrema é outra.
Ainda não se observa nenhum sinal catalisador que possa aliviar a pressão descendente do mercado de metais preciosos, mas a experiência histórica diz que uma forte reação contrária não é impossível.
No gráfico de quatro horas do ouro, o Indicador de Força Relativa (RSI) de 14 períodos já atingiu níveis de sobrevenda extrema, o indicador ATR-50 também está em uma faixa extrema, e o preço de fechamento mais recente ficou abaixo da banda inferior de Bollinger.
Revisando os gráficos históricos, nota-se que após tais condições técnicas, o ouro normalmente registra uma recuperação significativa.
Para evitar julgamentos subjetivos, este artigo revisou dados históricos e realizou backtests sobre o desempenho dos preços após episódios semelhantes de sobrevenda.
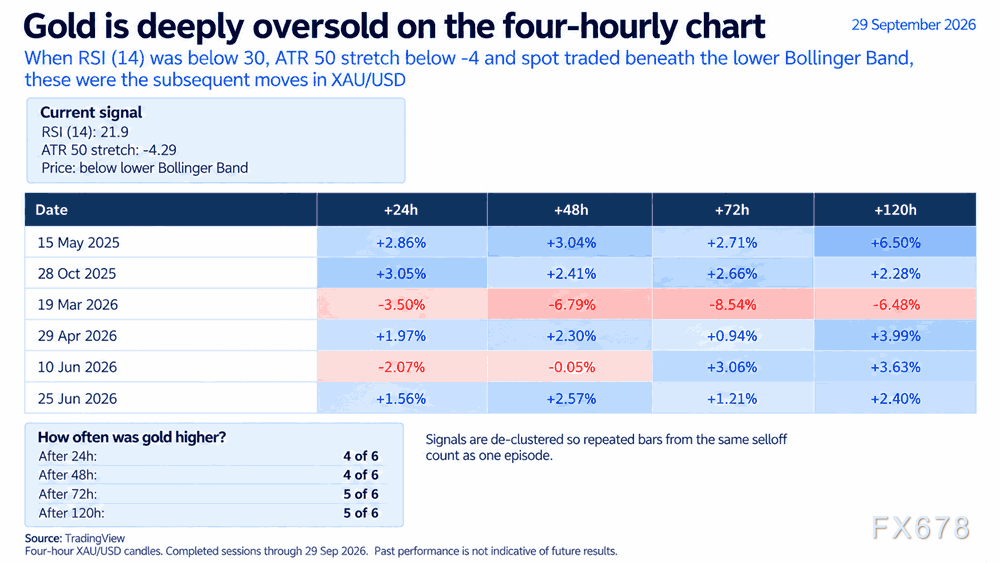
O backtest utilizou critérios fixos e simples: no gráfico de quatro horas, o RSI de 14 períodos abaixo de 30, o ATR-50 abaixo de -4, e o preço do ouro abaixo da banda inferior de Bollinger.
De acordo com esses critérios, ocorreram 6 casos independentes de movimento similar na história.
Entre esses 6 casos, em 4 o preço do ouro subiu após 24 horas; em 4 houve alta também depois de 48 horas;
Após 72 e 120 horas, em 5 dos 6 casos o ouro registrou alta.
A única exceção clara ocorreu em março deste ano: a pressão de venda persistiu e o preço continuou caindo. Cada grande venda tem seu contexto único, e aquela foi particularmente especial: anteriormente, o ouro havia passado por uma alta especulativa extrema nos mercados modernos, atingindo até 5500 dólares/onça, para então sofrer um colapso.
Este caso também nos alerta que padrões históricos não necessariamente se repetem facilmente. Mas, no geral, ainda existe possibilidade de um rebote de curto prazo mesmo diante de uma tendência de baixa dominante.
4115 dólares, a primeira linha de vida entre compradores e vendedores
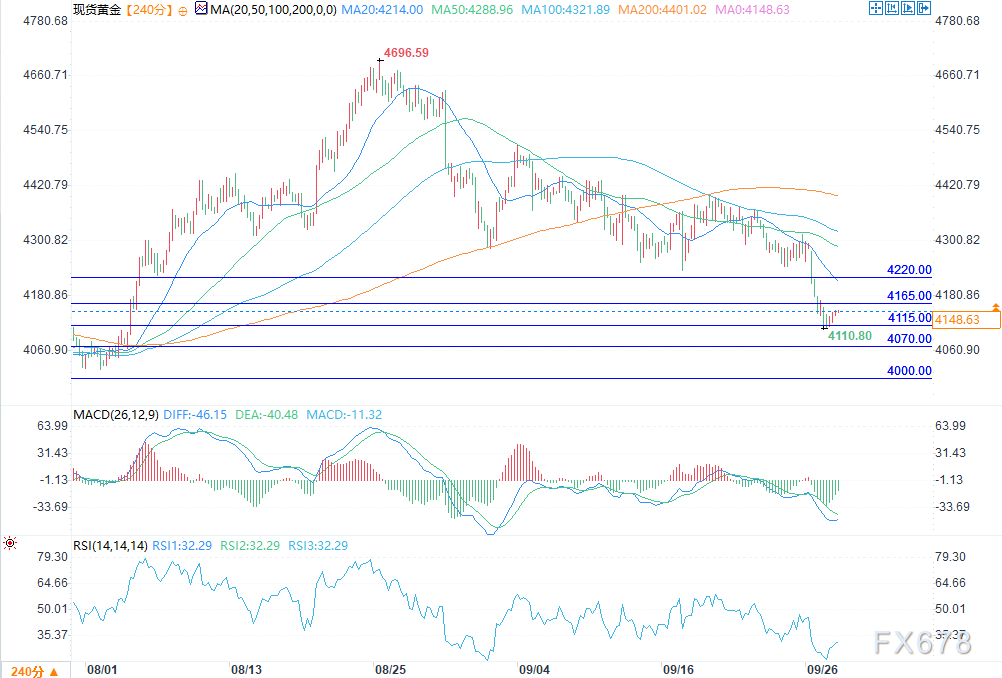
A forte queda de segunda-feira foi intensa, vários suportes foram rompidos, e o ouro está lutando para se manter acima do suporte de 4115 dólares/onça.
(Ouro à vista 4 horas Fonte: EasyForex)
Este patamar é agora o ponto de observação mais importante para os traders de ouro.
Se a tendência de queda continuar, o próximo alvo importante de baixa é 4070 dólares/onça, que entre o final de julho e início de agosto deste ano funcionou tanto como resistência quanto como suporte;
Mais abaixo, encontra-se uma faixa de suporte ainda mais forte abaixo de 4000 dólares: o fundo de 3996 dólares no final de julho marca o limite superior da faixa, enquanto o limite inferior está nos 3943 dólares, nível do início do ano.
Ao contrário, caso o ouro inicie uma recuperação técnica a partir de 4115 dólares, pode tentar buscar primeiro o topo do final de julho em 4165 dólares, com o próximo importante nível de resistência em 4220 dólares.
Para que a recuperação se mantenha acima dos 4220 dólares, geralmente é necessário que uma notícia macroeconômica relevante apareça, ao menos compensando parcialmente a pressão de baixa imposta pelo aumento do rendimento dos títulos dos EUA e a valorização do dólar.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
A SEC emite uma “carta de estrutura sem objeção”: autorização única para investidores de varejo, votação padrão seguindo o conselho administrativo, Tesla (TSLA.US) recebe o modelo primeiro.
A Comissão de Valores Mobiliários dos Estados Unidos aprovou o plano que permite aos acionistas individuais da Tesla votar automaticamente junto com o conselho de administração. O CEO da Robinhood aplaudiu e apoiou a medida.
Boeing (BA.US) conquista mais uma: derrota a Northrop Grumman (NOC.US) e garante o pedido de F/A-XX de sexta geração da Marinha dos EUA, com contrato de desenvolvimento de 20 bilhões de dólares
O Pentágono informou que a Boeing venceu o contrato para o caça de próxima geração da Marinha dos EUA.
Crypto prices
More


