
O memorando mais recente de Howard Marks: Forçar a redução das taxas de juros de longo prazo é como colocar um saco de gelo em um paciente com febre! O verdadeiro problema dos Estados Unidos ainda não foi resolvido...

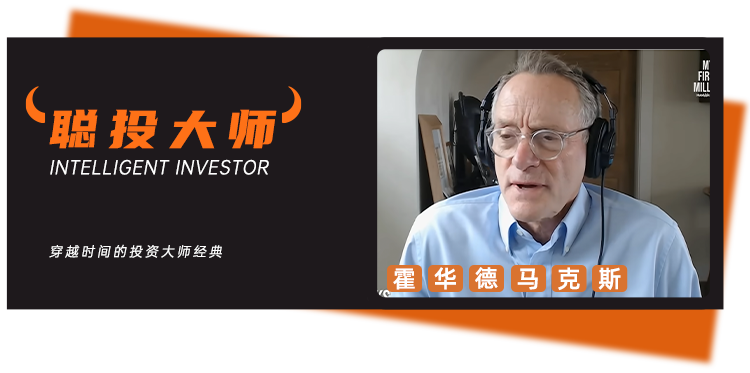
Em 22 de setembro, o cofundador da Oaktree Capital, Howard Marks, publicou seu último memorando de investimento: "Devemos abolir as leis da economia? (Parte 3)".
Nos últimos dois anos, Marks já discutiu as "leis econômicas" três vezes sob esse mesmo título. No primeiro artigo, de setembro de 2024, ele abordou a intervenção do governo nos preços de mercado e na atividade econômica; em junho de 2025, escreveu a segunda parte. Desta vez, parte da intervenção do governo nas taxas de juros dos títulos de longo prazo para retornar ao problema da dívida crescente dos Estados Unidos.
A dívida federal dos EUA já ultrapassa 40 trilhões de dólares, e só este ano, a despesa líquida com juros deve superar 1 trilhão de dólares.
Recentemente, o Tesouro dos EUA começou a expandir as recompras de títulos públicos de longo prazo, buscando fornecer liquidez ao mercado e aliviar um pouco a pressão de alta das taxas de juros de longo prazo.
Marks não confia muito nesse método. Ele usou uma metáfora vívida: é como colocar uma bolsa de gelo em um paciente com febre. A temperatura pode até baixar temporariamente, mas a doença não é efetivamente tratada.
Ao falar sobre o Fed, ele diz que prefere um banco central "menos intervencionista" e não gosta de orientação antecipada em excesso. As taxas de juros deveriam ser formadas a partir da negociação entre tomadores e emprestadores; se o banco central ficar o tempo todo dizendo ao mercado o que fará a seguir, com o tempo, isso pode virar "o rabo balançando o cachorro".
Desta vez, ele aplica a mesma lógica aos títulos do Tesouro americano.
Por que as taxas de longo prazo estão subindo? A inflação continua alta, o governo segue com déficits constantes, a dívida só aumenta; de outro lado, a infraestrutura de IA está absorvendo trilhões de dólares em investimentos de capital. A demanda por dinheiro é cada vez maior, e o preço do dinheiro, naturalmente, sobe.
Por isso, Marks faz questão de citar uma frase de Stanley Druckenmiller: "Se os títulos de 30 anos só forem vendidos a uma taxa de 5,5%, isso não é uma crise, é uma conta a ser paga."
Em última instância, essa conta precisa ser paga.
Claro, Marks não acredita que o problema da dívida dos EUA seja insolúvel. Aumentar a receita fiscal, controlar o crescimento das despesas e fazer a economia e a produtividade crescere mais rápido que a dívida, não é um mistério; difícil é formar consenso para agir.
E, antes de Washington encontrar essa resposta, os investidores também têm seus dilemas.
Se você está preocupado com a dívida americana, deve vender as ações dos EUA? Marks pensa que essa não é a resposta. Trocar por títulos em dólares, depósitos bancários ou fundos de mercado monetário continua representando exposição ao dólar; migrar para ativos na Europa, mercados emergentes, ouro, imóveis ou mesmo criptomoedas gera outros riscos.
Ao ler até aqui, percebe-se que Howard Marks retoma, ao fim, um tema recorrente em sua carreira: investir nunca foi encontrar um lugar sem riscos.
Na maioria das vezes, trata-se de enxergar onde estão os riscos e decidir quais você está disposto a assumir.
Sob essa ótica, fica mais compreensível porque, segundo ele, a incerteza e a dificuldade de investir nunca foram tão grandes quanto agora.

Devemos abolir as leis da economia? (3)
Por Howard Marks
Em setembro de 2024 e junho de 2025, escrevi dois memorandos criticando a tentativa do governo de se sobrepor às leis da economia. Meu julgamento básico é: tais tentativas são provavelmente ineficazes e ainda podem causar danos.
A economia é, por sua natureza, um organismo que opera de forma orgânica. Tentar manipulá-la artificialmente distorce seu funcionamento e costuma piorar o resultado geral.
Às vezes, para evitar resultados socialmente inaceitáveis, como pobreza ou desemprego em larga escala, tais intervenções são necessárias. Mas devem ser seletivas e extremamente cautelosas.
A melhor analogia é a natureza.
No filme "O Rei Leão", há uma música chamada "Circle of Life". O ciclo da vida tem seu lado cruel, pois funciona por mecanismos como "sobrevivência do mais apto"; mas é justamente por isso que o ecossistema se mantém em equilíbrio.
Os humanos podem agir para proteger presas, limitando predadores, mas essa intervenção pode gerar um efeito colateral: outras espécies se reproduzem descontroladamente, desestabilizando todo o ecossistema.
Um animal predando outro pode parecer cruel, mas as tentativas humanas de "melhorar" o funcionamento natural dos sistemas podem trazer consequências inesperadas.
Isso me leva ao problema de estabelecer artificialmente como o mercado deveria funcionar.
A tentativa mais recente foi para enfrentar o aumento das taxas de longo prazo.
Em 17 de agosto, a taxa dos títulos do Tesouro de 30 anos dos EUA fechou acima de 5,3%, então o maior nível em 19 anos.
É claro que o governo ou o banco central podem querer conter essa alta, reduzindo as taxas de longo prazo, porque taxas mais altas tendem a esfriar a economia, diminuir a acessibilidade a bens normalmente comprados via financiamento, como carros e imóveis, aumentar o custo do serviço da dívida federal e indicar deterioração na confiança dos participantes de mercado.
O Fed não pode, como o Federal Open Market Committee faz com a meta dos Fed Funds, "definir" as taxas de longo prazo. O Tesouro dos EUA também não define diretamente essas taxas, mas pode tentar influenciá-las por meio de emissão e recompra de títulos.
Em 19 de agosto, o Tesouro anunciou que dobraria o valor máximo de recompras de títulos longos, passando de US$ 2 bilhões para US$ 4 bilhões em cada operação. Segundo o Tesouro, a medida visa reforçar a liquidez desses papéis de longo prazo.
No dia seguinte, o Secretário do Tesouro, Scott Besant, disse estar disposto a adotar mais medidas, quase prometendo o que for preciso.
Mantidas as demais condições, aumento de compras deveria elevar o preço dos títulos e, portanto, baixar seus rendimentos.
Após a notícia, as taxas longas caíram imediatamente, mas no dia seguinte voltaram a subir.
Isso resolve o problema?
A meu ver, esse tipo de ação tenta apenas melhorar superficialmente a situação das taxas. Pode aliviar parte do impacto da alta, mas não resolve o problema fundamental por trás dela.
Primeiro, qualquer efeito tende a ser temporário. Se você compra algo, sobe temporariamente o preço; se vende, derruba. Mas assim que a intervenção para, o mercado possivelmente retorna ao patamar em que estaria caso não tivesse havido intervenção nenhuma.
A imagem que me vem à mente é de um jato d'água no oceano: enquanto o jato impulsiona para cima, ele pode manter uma bola suspensa, mas, quando para, a bola cai.
Em 24 de agosto, o investidor Stanley Druckenmiller publicou um artigo no Wall Street Journal respondendo ao comentário de Besant.
Cada base point artificialmente suprimido no rendimento equivale a subvenção a um adiamento. A operação pode economizar alguns basis points, mas o adiamento custará múltiplos disso no futuro.
Tentar fazer o preço divergir dos fundamentos econômicos sempre falha. A única questão é quanto custará ao governo até admitir a derrota.
Segundo, não se atacam diretamente as causas estruturais da alta das taxas. A subida das taxas, indesejada pelo Tesouro, não acontece ao acaso, sem motivo.
As prováveis causas incluem:
1. Inflação persistentemente acima do ideal. Em julho, a inflação PCE foi de 3,7%, enquanto a meta de longo prazo do Fed é 2%. Como a inflação erode o poder de compra, investidores exigem parte do rendimento dos títulos como compensação pela inflação esperada.
2. Os EUA exibem uma flagrante falta de disciplina fiscal. Por ser o dólar a reserva mundial, o país dispõe de um "cartão de crédito dourado": sem limite de crédito, conta nunca vence e taxas de juros baixíssimas. Mas não usa esse privilégio com sabedoria.
Hoje, mesmo em tempos de prosperidade, os EUA acumulam deficits gigantes, e quase ninguém discute disciplina orçamentária.
Grandes deficits tendem a pressionar a inflação, especialmente numa economia já quase em pleno emprego. Liquidez adicional estimula demanda total, impulsiona o crescimento e pressiona preços.
No momento, o déficit fiscal dos EUA equivale a cerca de 6% do PIB — um patamar excepcionalmente alto para um país próspero com desemprego em torno de 4%.
O gasto líquido com juros deve passar de US$ 1 trilhão este ano, já maior que o orçamento de defesa.
3. O dinheiro para as recompras do Tesouro vem da conta caixa ordinária, mas esse caixa precisa ser reposto por novas emissões de dívida. Se, ao aumentar recompras de títulos de longo prazo, o Tesouro também eleva a emissão de papel de curto prazo, não muda o passivo total, apenas encurta o prazo médio da dívida.
4. A necessidade de financiar enormes déficits federais se soma à demanda normal por capital própria do crescimento econômico e, agora, ainda à onda de investimentos em IA na casa dos trilhões de dólares.
Combinados, esses fatores geram fortíssima pressão por dívida e capital. A lei econômica mais simples é: aumentando a demanda, sobe o preço.
A demanda crescente por capital pressiona o "preço do dinheiro", ou seja, os juros.
A infraestrutura de IA pode exigir trilhões de dólares. Segundo a McKinsey, até 2030, os investimentos globais em data centers ligados diretamente à IA superarão US$ 5 trilhões.
Boa parte da emissão do Tesouro é apenas para rolar dívida antiga, mas algo na ordem de US$ 2 trilhões líquidos de novos títulos por ano aumenta a oferta a ser absorvida pelo mercado e pressiona os yields para cima.
Isso também reduz as chances de queda dos juros de longo prazo no curto prazo.
Em minha visão, as taxas dos títulos americanos de longo prazo estão refletindo esses fundamentos.
Terceiro, acredito que as declarações do Tesouro e Fed, na maioria das vezes, produzem efeito principalmente psicológico. Com o tempo, esse efeito esmaece, em especial se as causas estruturais não são enfrentadas.
O objetivo não deveria ser baixar os juros, mas sim tratar os fatores que os pressionam para cima.
Forçar a queda dos juros por compra de títulos é como aplicar gelo em um paciente febril: pode baixar a temperatura, mas sem resolver a causa, não cura ninguém.
A dívida é um problema?
Muitos me perguntam isso, mas realmente não é fácil responder.
Por um lado, é simples: os EUA não podem gastar mais do que arrecadam para sempre, isso é óbvio.
Como disse o economista Herbert Stein: “Se algo não pode continuar para sempre, em algum momento vai parar.”
Por outro, não é claro o que exatamente faria os EUA deixarem de conseguir financiar deficit via aumento de dívida.
Não acredito que haja grande risco de calote verdadeiro da dívida americana; afinal, ela é denominada em moeda emitida pelo próprio país.
Enquanto o dólar for a principal reserva global, os EUA deverão conseguir financiar deficits emitindo sua própria moeda.
O mundo precisa de reservas seguras e líquidas para guardar divisas e transacionar. Se o dólar deixasse de exercer esse papel, outra moeda — ou combinação de moedas — teria que assumir espaço muito maior.
O euro ainda é a segunda moeda de reserva, mas não reduziu a distância para o dólar. O yuan tem apenas 2% das reservas, e controles de capital e tensões geopolíticas tornam improvável um avanço rápido.
O ouro não é amplamente utilizado nas transações. Por fim, as criptomoedas seguem tendo papel irrisório como reserva de valor global.
Portanto, de modo geral, o mundo ainda depende do dólar.
Mantidas as demais condições, criar moeda em excesso reduz seu valor frente a bens tangíveis e a outras moedas.
Aqueles que pensam em como irá se resolver o problema da dívida americana já discutem o chamado "trade da desvalorização": fazer algum ajuste para pagar dívidas futuras com dólares de menor poder de compra.
Em outras palavras, entregar menos cabras.
Ironicamente, isso pode sair pela culatra, pois aumenta a dúvida sobre o poder de compra futuro do dólar, levando investidores a exigir taxas maiores na emissão de novas dívidas.
Hoje, o grande financiamento dos deficits acontece em tempos de bonança, ou seja, pressiona ainda mais demanda total e inflação.
Existe solução?
O problema que enfrentamos hoje não exige adivinhações: trata-se de um tema de matemática.
Gastamos mais do que arrecadamos; a dívida cresce em relação ao PIB; a conta de juros explode.
É um problema antigo, já amplamente alertado, e agora ele começa a gerar efeitos práticos.
Ele não vai desaparecer sozinho, e, até aqui, ninguém realmente se propôs a resolvê-lo.
Uma crise aguda parece improvável, mas os custos crônicos já existem e recaem sobre nós.
Ou pagamos essa conta — não importa o tamanho final dela — ou tratamos as causas do problema.
Seja um indivíduo ou um país, se houver déficit recorrente, a solução de verdade é só uma: mudar de comportamento. A única esperança está em:
- Deixar de falar em “reduzir” ou “quitar” a dívida;
- Aceitar: nossa dívida dificilmente cairá abaixo do patamar atual;
- Resgatar responsabilidade fiscal, voltar a se importar com orçamento e consequências;
- “Achatar a curva” (reduzir o ritmo de crescimento do endividamento);
- Aumentar a receita fiscal via aumento de impostos e corte de incentivos tributários, para elevar a arrecadação sobre o PIB;
- Controlar o crescimento do gasto público abaixo do aumento do PIB, aceitando a limitação dos recursos.
Fazer o PIB crescer mais rápido pode aumentar receitas e diminuir o peso dos gastos. A melhor forma de conseguir isso é via ganho de produtividade.
Ganhos de produtividade podem vir do crescimento econômico, uso mais amplo de IA, políticas pró-negócios e redução de regulações desnecessárias que travam a eficiência.
Ainda assim, há uma condição fundamental: a nova receita não pode voltar a ser gasta de imediato.
Se isso for feito, o déficit cai em relação ao PIB, a emissão de dívida diminui, e o endividamento pode cair frente à economia.
Sinceramente, esse é talvez o melhor resultado que podemos esperar.
Enquanto não há solução, o que fazer?
Enquanto esperamos Washington agir, o que fazer com nosso portfólio?
"Devo vender minhas ações?"
Eu lhe disse: essa não é a resposta.
O problema hoje não está na bolsa americana, nem nas empresas dos EUA. É uma questão de finanças públicas — e, em última análise, do dólar.
Se vender as ações americanas, vai colocar o dinheiro onde? No banco? Fundo de mercado monetário? Títulos? Se forem ativos em dólares, você continua exposto ao mesmo risco discutido aqui.
Se quiser de fato se proteger, terá que buscar ativos denominados noutras moedas, ouro, imóveis ou empresas fora dos EUA, ou ainda criptomoedas. Mas migrar para ativos não americanos cria outros riscos particulares.
Sair dos EUA já representa assumir novos riscos, e, em geral, essa estratégia pode fracassar, especialmente porque o problema que tentamos evitar pode só explodir em um futuro muito, muito distante.
Isso não significa que sou contra diversificar parte do patrimônio fora do dólar. Para investidores que tenham despesas futuras, metas ou planos em outras moedas, uma redução da exposição ao dólar pode ser sensata.
Mas, por esses fatores, não aconselho fazer isso em larga escala.
Considerações finais
No fim das contas, não é possível ignorar as leis da economia e esperar sair ganhando.
Não acredito que os EUA possam gastar para sempre mais do que arrecadam sem ver sua credibilidade questionada e sem que o dólar e os títulos americanos percam apelo.
Isso não é um problema de investimento; é político — mas que cria desafios para quem investe.
Vender ativos em dólar talvez não resolva nada. Ninguém conseguiria vender tanto a ponto de eliminar o problema por completo.
Só há uma solução viável.
Iremos, ou não, encarar esse problema e agir?
22 de setembro de 2026
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Anthropic avança para a oferta pública: rumores de IPO com avaliação de 2 trilhões antes do Dia de Ação de Graças, evento para investidores em 14 de outubro
Segundo relatos, a Anthropic pode iniciar a roadshow já em novembro, buscando concluir a oferta pública de ações antes do feriado de Ação de Graças dos EUA, em 26 de novembro. No dia 14 de outubro, será realizado um Dia do Investidor Pré-IPO com potenciais investidores, para o qual já foram enviados convites a um grupo de investidores institucionais. Alguns desses potenciais investidores acreditam que a avaliação razoável da empresa pode chegar a entre 1,8 e 2 trilhões de dólares.

Os rendimentos dos títulos do Tesouro dos EUA pressionam, o índice de ações bancárias permanece em uma faixa de ajuste, e Citigroup cai quase 5% durante o pregão.
Durante o pregão de quinta-feira, o índice bancário KBW atingiu o menor nível em quatro meses, recuando 14% em relação ao pico de meados de agosto. Analistas destacaram que, em setembro deste ano, o desempenho do setor financeiro em relação a outros setores foi o pior para o período desde 1990. Outros analistas ressaltaram que o mercado está excessivamente preocupado com a ameaça dos agentes de IA, possíveis impactos das eleições intermediárias nos EUA e a alta das taxas de juros. A temporada de resultados dos grandes bancos começa em 13 de outubro, tornando o desempenho dos lucros uma verificação crucial.
JP Morgan: o risco oculto do mercado de ações dos EUA: a alavancagem está de volta
Crypto prices
More


