
O aumento da segmentação de consumo, Costco continua "mantendo sua posição"?

O gigante mundial do varejo de descontos — Costco, divulgou após o fechamento do mercado em 24 de setembro nos EUA, o relatório financeiro do quarto trimestre do exercício de 2026 (encerrado em 30 de agosto, 16 semanas). De modo geral, os resultados continuam bastante sólidos, com receitas e lucros um pouco acima do esperado. A empresa devolveu à maioria dos membros, por meio de redução de preços, os impostos alfandegários recebidos nesta temporada, cumprindo a promessa de “não lucrar com reembolsos tarifários”. Em resumo:
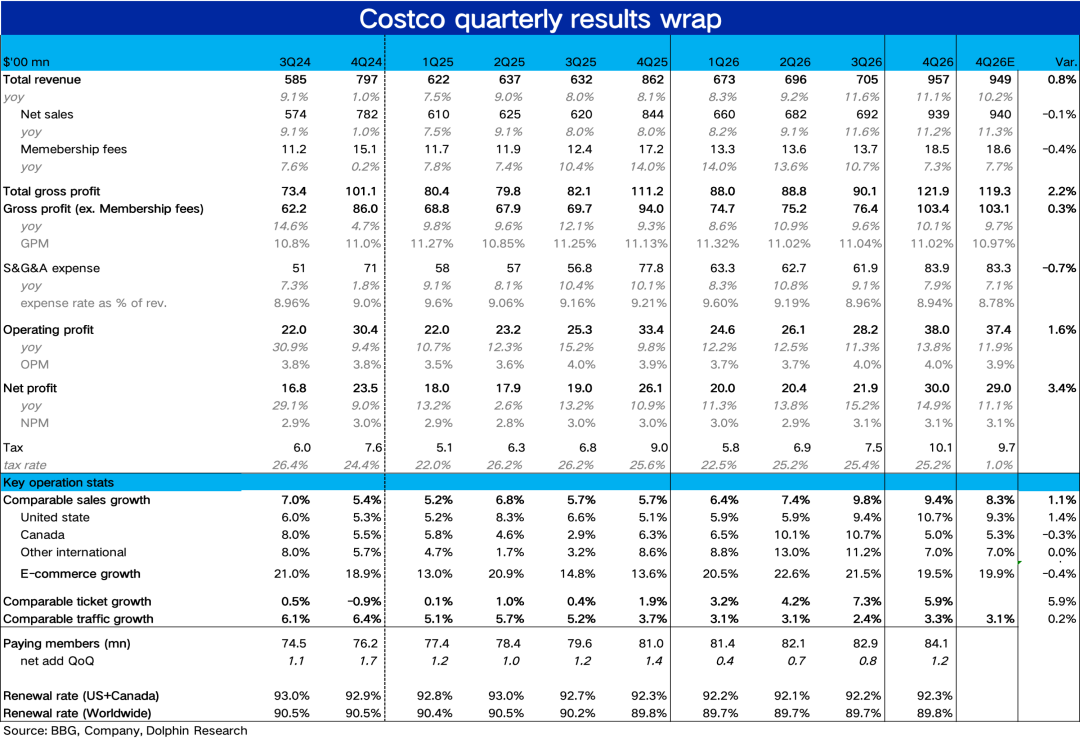
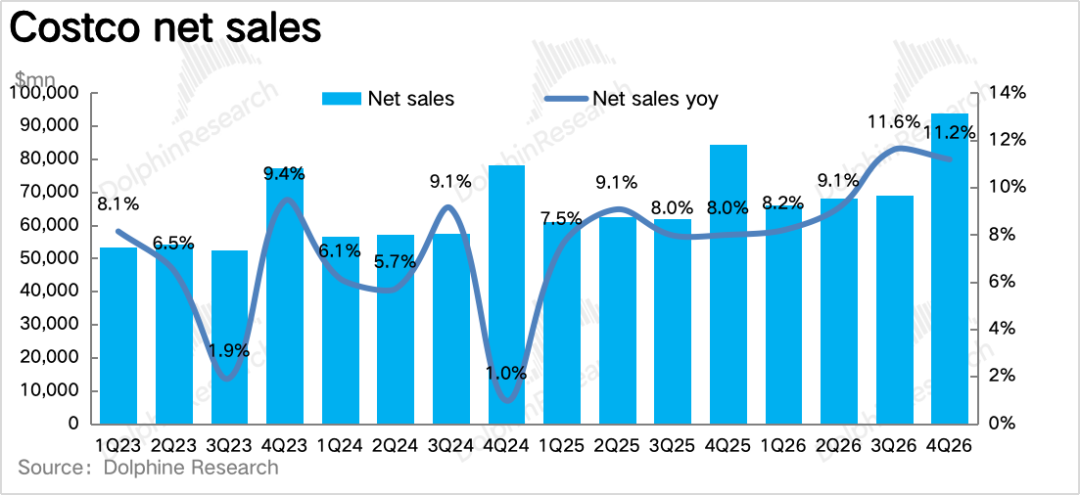
1. Reembolso de tarifas recebido e desempenho geral robusto. Em relação à receita, o faturamento total do trimestre foi de US$ 95,7 bilhões, crescimento anual de 11,1%, mantendo pela segunda vez consecutiva o crescimento de dois dígitos (ligeiramente superior ao esperado pelo mercado, de US$ 94,9 bilhões).
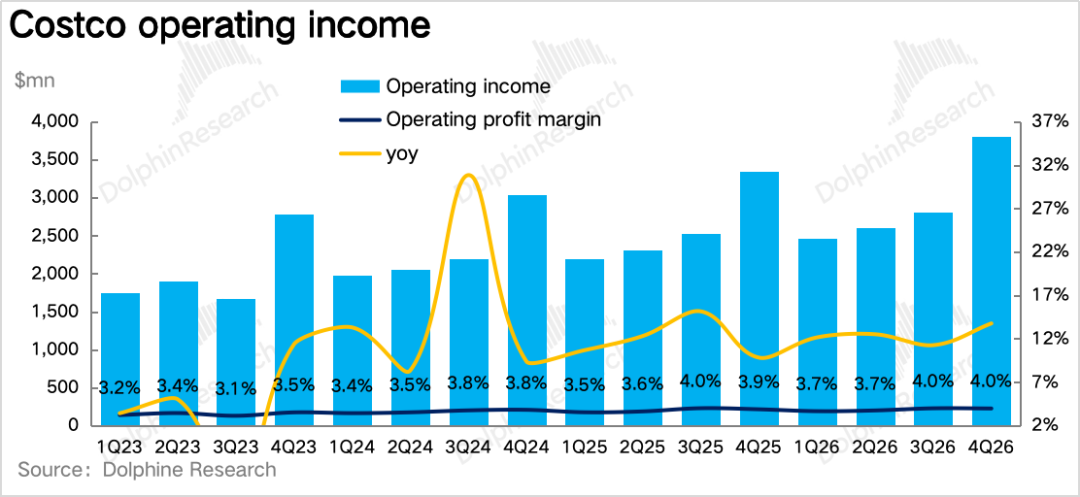
O lucro operacional atingiu US$ 3,8 bilhões, crescimento anual de 13,8%, incluindo um ganho líquido pontual de US$ 90 milhões relacionado ao reembolso tarifário. Excluindo este efeito, o aumento do lucro operacional teria sido cerca de 11%, com a margem de lucro praticamente igual ao ano anterior e, assim como no trimestre passado, sem sinais de queda de lucro apesar do maior faturamento. No geral, o desempenho foi positivo.
2. O crescimento das vendas comparáveis ainda é impulsionado pelos preços, mas houve recuperação no fluxo de clientes. Conforme indicador operacional central, as vendas nas mesmas lojas registraram alta anual de 9,4% no trimestre, uma leve desaceleração em relação ao anterior; excluindo combustíveis e câmbio, o crescimento nas mesmas lojas foi de 6,7%, sendo cerca de 3 pontos desse avanço atribuível ao aumento dos preços da gasolina.
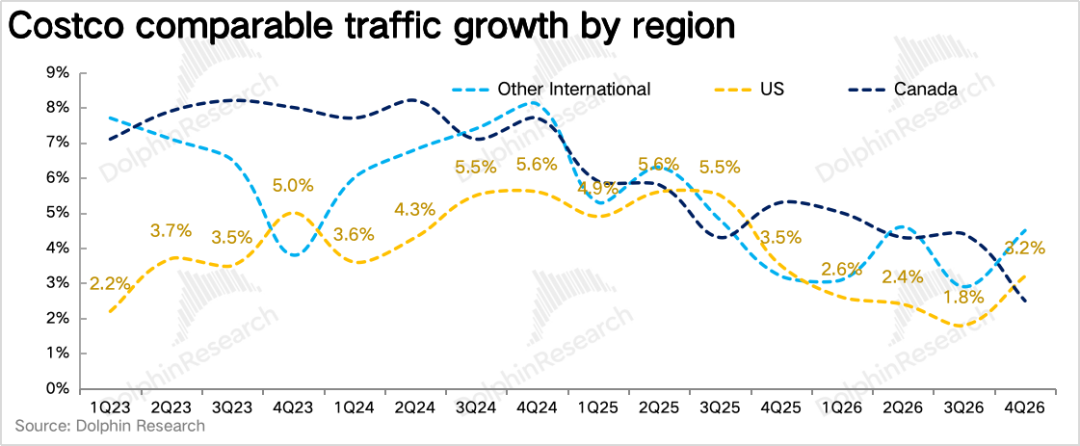
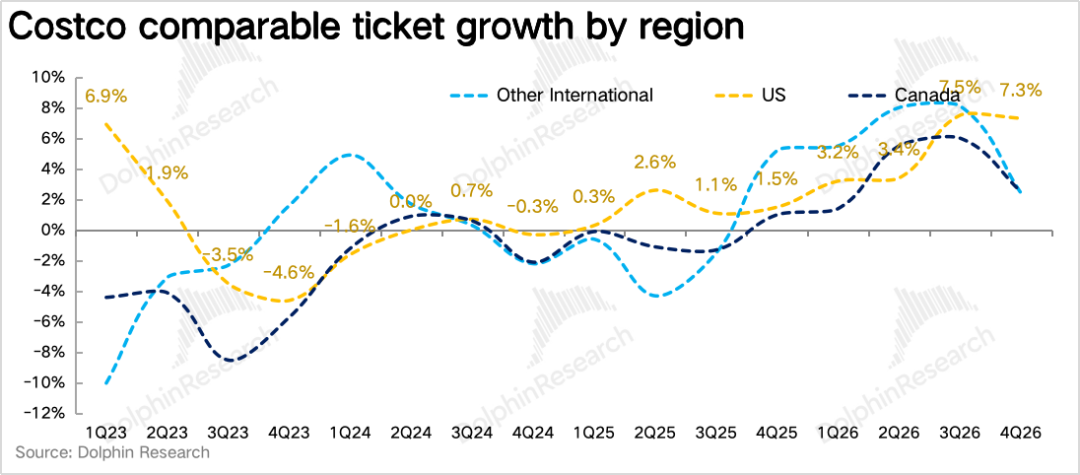
Analisando preço e volume, a frequência de clientes nas mesmas lojas aumentou 3,3% anualmente no trimestre, bem acima dos 2,4% do período anterior, marcando a primeira aceleração nos últimos cinco trimestres; já o ticket médio, ajustado por combustíveis e câmbio, cresceu 3,3%, uma ligeira redução frente ao trimestre passado. A recuperação do fluxo de clientes se deve em parte ao efeito atrativo dos postos de gasolina (as vendas de combustíveis atingiram um recorde histórico), mas mesmo assim, a retomada do tráfego é o sinal mais positivo deste balanço.
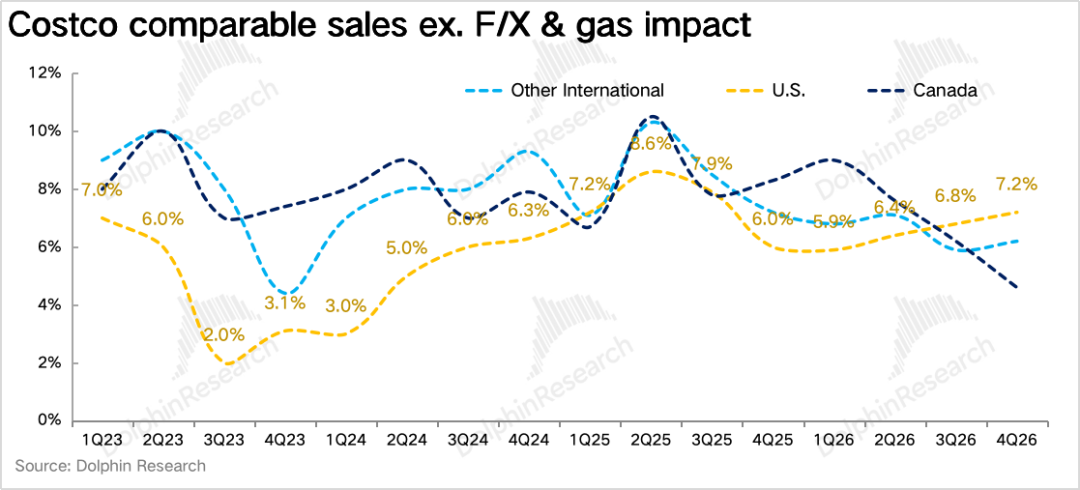
3. EUA continuam firme, Canadá sofre impacto de negociações comerciais. Por região, depois de ajustar câmbio e preços de combustíveis, o crescimento nas mesmas lojas dos EUA foi de 7,2%, acelerando em relação aos 6,8% do último trimestre e permanecendo como o mercado mais forte (tráfego +3,2%, acima dos 1,8% anteriores; ticket médio, ajustado, +3,9%).
No Canadá, o avanço nas mesmas lojas foi de 4,6%, queda significativa frente aos 6,2% do trimestre anterior — provavelmente devido ao impacto negativo das tensões nas negociações comerciais entre EUA e Canadá em agosto. Outros mercados internacionais cresceram 6,2% nas mesmas lojas, ligeiramente acima dos 5,9% do trimestre anterior.
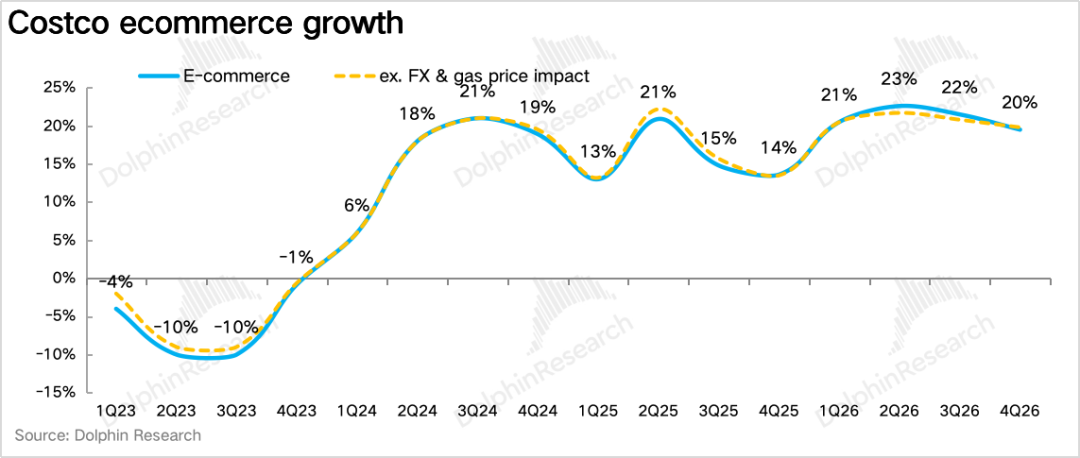
4. Crescimento online desacelera, mas ainda supera o offline. As vendas do e-commerce da Costco avançaram 19,5% na comparação anual (19,8% se descontar o câmbio), uma ligeira desaceleração frente aos 21% do trimestre anterior, enquanto o tráfego no site e app subiu 30%.
É importante destacar que, nesta temporada, o serviço de entregas instantâneas do Uber Eats foi expandido de 17 estados para todos os EUA e DoorDash também foi inteiramente implementado, com a gestão reportando que as vendas desses parceiros são "em grande parte incrementais, sem grande impacto nas operações das lojas físicas, e com usuários visivelmente mais jovens". No futuro, vale acompanhar a expansão deste canal e o impacto adicional nos resultados.
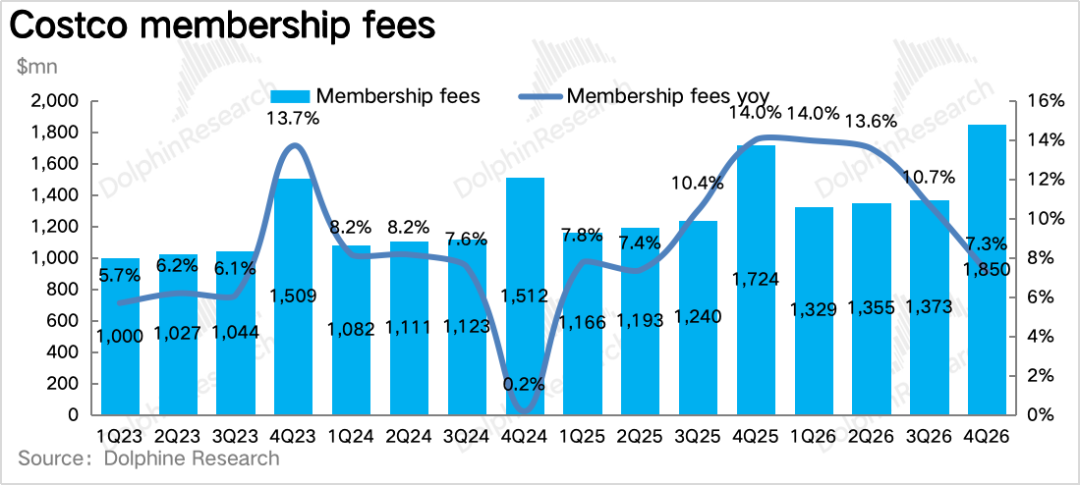
5. Efeito dos aumentos de preço chega ao fim, mas penetração da base de sócios avança: A receita com taxas de sócios chegou a US$ 1,85 bilhão, crescimento de 7,3% em relação ao ano anterior (7,7% sem efeito câmbio), desacelerando frente aos 10,7% do trimestre anterior (esse foi o último trimestre com contribuição daquele aumento de preços, agora abaixo de 1 ponto percentual).
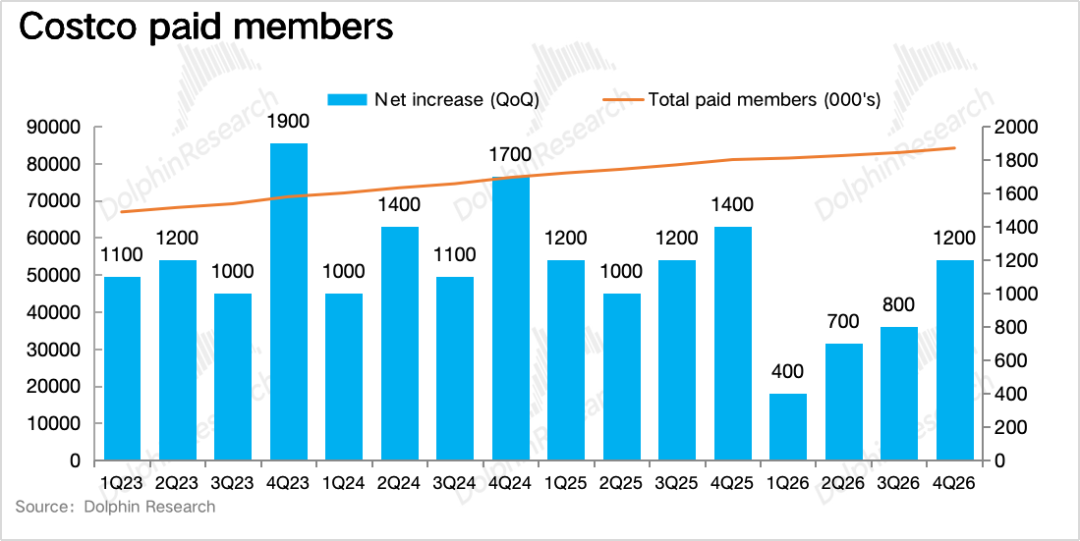
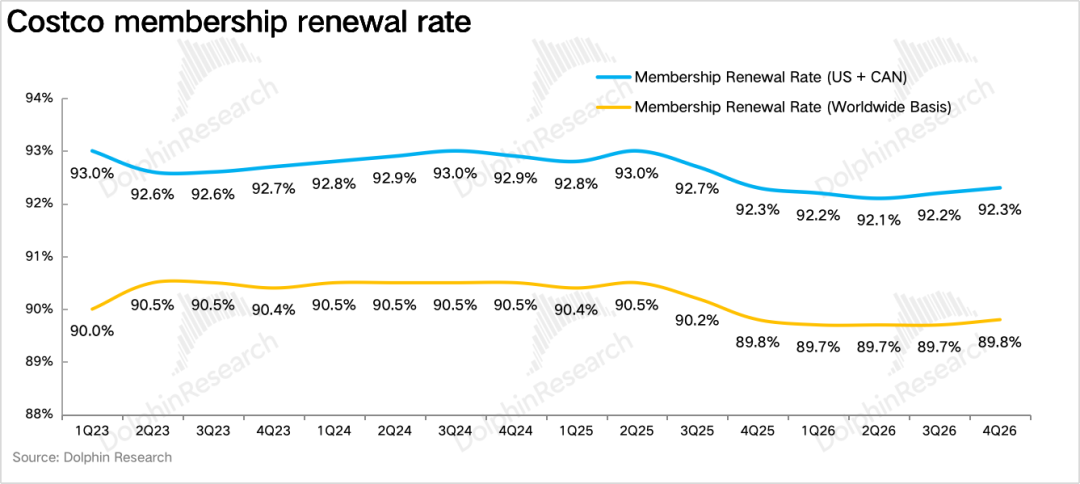
Nos indicadores básicos de sócios, houve um aumento de cerca de 1,2 milhão de sócios pagantes em relação ao trimestre anterior, totalizando 84,1 milhões — avanço maior que os 800 mil do trimestre passado (sócios executivos somam 42,3 milhões, 75,6% de penetração, recorde histórico). Além disso, as taxas de renovação cresceram ligeiramente tanto globalmente quanto na América do Norte, melhorando pelo segundo trimestre consecutivo.
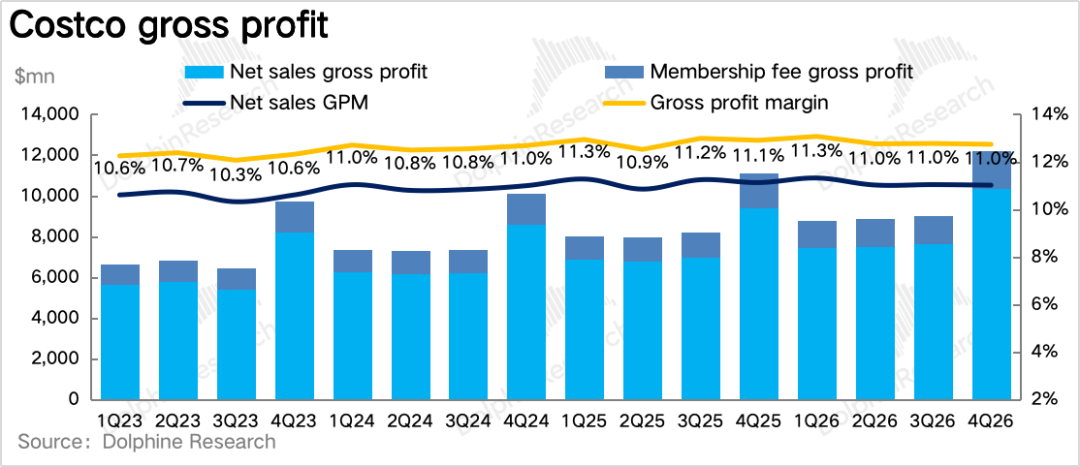
6. Reduções de preços devido ao reembolso pressionam margens levemente; margem de lucro operacional fica estável: Com a devolução de parte dos reembolsos via corte de preços, a margem bruta da Costco ficou em 11% no trimestre, queda de 11 pontos base em relação ao ano anterior; porém, excluindo os efeitos de reembolso e cortes, a margem bruta dos produtos principais melhorou 18 pontos base, com avanços em alimentos frescos, não alimentícios e mercearia.
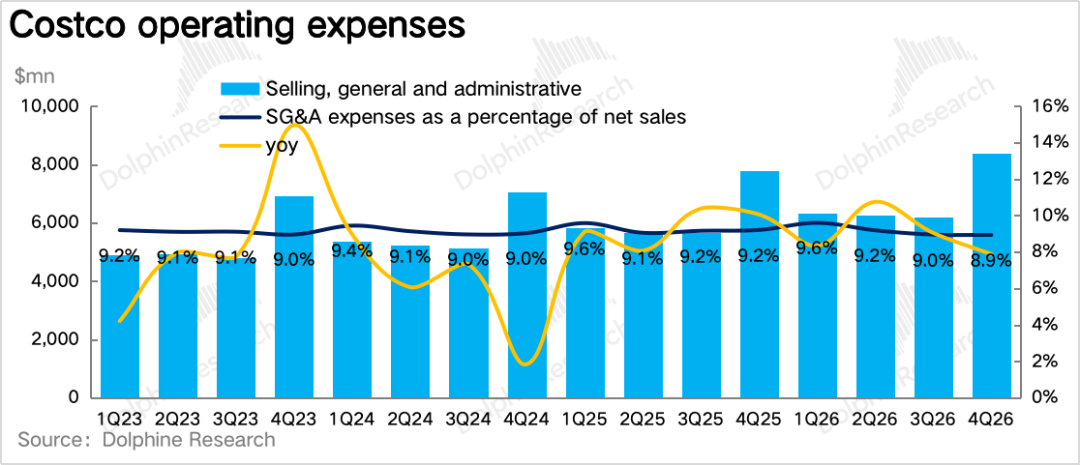
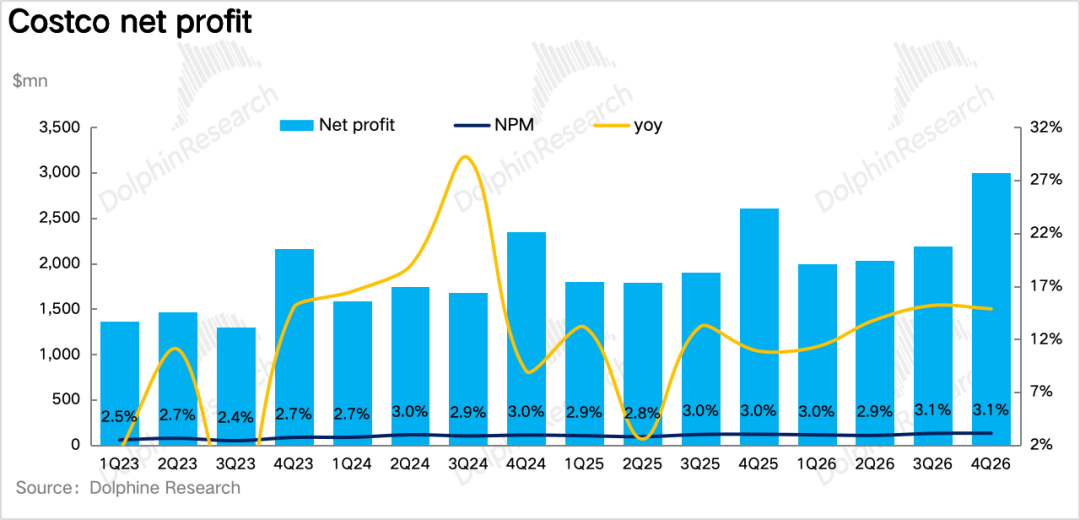
A taxa de despesas diminuiu 27 pontos base anualmente, mas ao ajustar o efeito diluidor dos combustíveis, a queda foi de apenas 2 pontos base, mostrando que o espaço marginal para controlar custos está diminuindo. Por fim, a margem operacional subiu 9 pontos base no ano; excluindo os ganhos do reembolso, ficou praticamente estável, com lucro líquido de US$ 3 bilhões, crescimento de 14,9% na base anual.
Opinião do Estudo Golfinho:
Como mencionado anteriormente, o desempenho da Costco segue muito sólido: preços dos combustíveis elevaram o crescimento nominal, a maior parte dos reembolsos não ficou no lucro, sócios e taxas de renovação se recuperaram, e a margem dos produtos principais melhorou depois de ajustes.
Comparando os balanços de Costco e Walmart, as vendas comparáveis (ajustadas para combustíveis e câmbio) da Costco ficaram na faixa de 6%-7% por um ano, enquanto no Walmart, nos EUA, caiu de 4,6% há um ano para 2,6%, ampliando a diferença de 2-3 pontos para perto de 5 pontos. Soma-se à fala da liderança do Walmart de que “o crescimento de mercado vem das famílias de maior renda” — o que significa que a base tradicional de consumidores de média e baixa renda da empresa está claramente enfraquecendo.
Na Costco, observa-se crescimento simultâneo de fluxo, ticket médio e categorias de produtos, sendo os não alimentícios as mais fortes, mostrando que o público de renda média e alta ainda está aumentando o consumo — inclusive de itens caros. Portanto, a conclusão é clara: a segmentação do consumo nos EUA está se agravando — as faixas de média e alta renda continuam consumindo normalmente, enquanto as inferiores se mostram cada vez mais cautelosas.
Em relação à própria Costco, daqui para frente, a principal questão é se a retomada do fluxo de clientes continuará quando não houver o “puxador” do preço baixo da gasolina (a gasolina da Costco é a mais barata do país, permanentemente abaixo da média dos postos vizinhos em dezenas de centavos).
Além disso, cerca de dois terços dos reembolsos tarifários restantes serão recebidos ao longo do primeiro semestre do FY27 e a empresa afirmou que continuará devolvendo a maior parte ao consumidor, o que deve pressionar as margens dos produtos principais e, provavelmente, manter uma leve queda das margens no relatório financeiro ao longo do semestre.
Veja a seguir comentários detalhados
I. Aceleração do fluxo de clientes é o sinal mais positivo
1. Crescimento das vendas comparáveis ainda é impulsionado por preços, mas fluxo de clientes cresce
Nos principais indicadores operacionais, as vendas comparáveis totais cresceram 9,4% neste trimestre, mantendo alta de um dígito por dois trimestres seguidos. Mas, sem combustíveis e câmbio, o aumento foi de 6,7%, estável frente aos 6,6% anteriores — sendo cerca de 3 pontos desse crescimento explicados apenas pela alta da gasolina (volume vendido atingindo recorde histórico); variação cambial reduziu o resultado em 0,3 ponto.
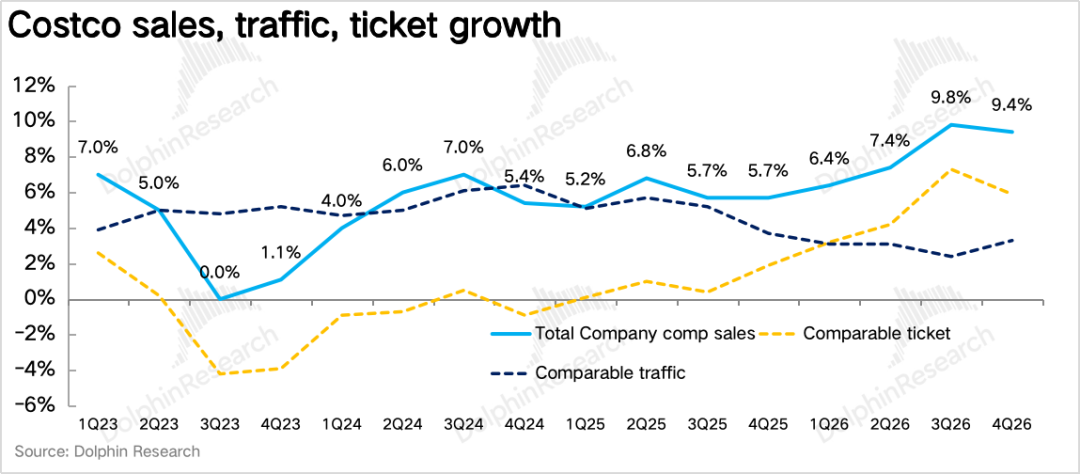
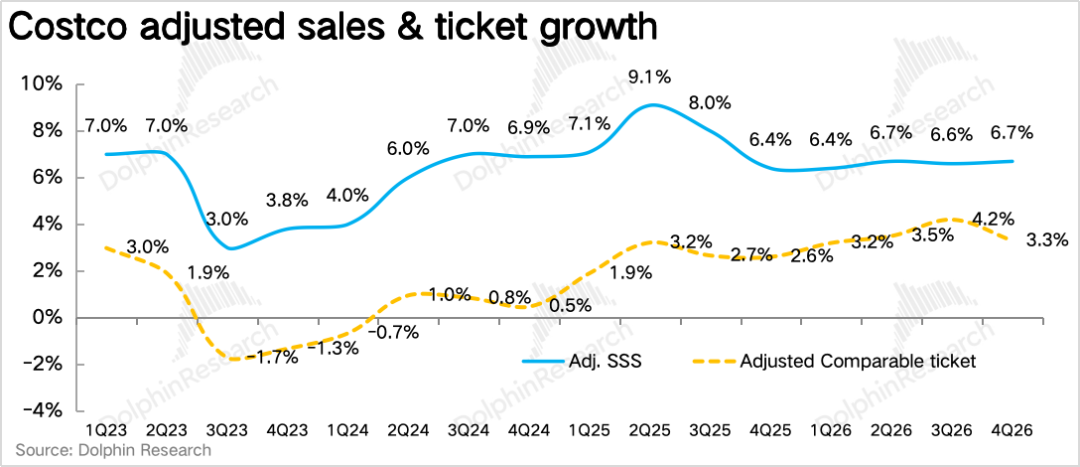
Analisando preço e volume, o fluxo global de clientes nas mesmas lojas cresceu 3,3% no trimestre, muito acima dos 2,4% anteriores — acelerando pela primeira vez em cinco trimestres; o ticket médio (incluindo combustíveis e câmbio) subiu 5,9%, e ajustado cresceu 3,3%, uma baixa frente ao período anterior. O estudo Golfinho acredita que a alta do fluxo tem sim contribuição do preço da gasolina, mas que pelo menos a frequência dos americanos de classe média na Costco não piorou — o sinal mais positivo deste balanço.
Em relação às categorias, os não alimentícios se destacam neste trimestre, com joias de ouro, móveis, eletroportáteis e cosméticos/saúde na liderança. Em alimentos frescos, houve crescimento de um dígito (pães caseiros cresceram >100%, carnes como aves, carne moída e carnes premium também em alta); em mercearia, crescimento baixo/médio de um dígito, com foco em proteínas e fibras — itens mais saudáveis.
Além disso, a inflação geral ficou em níveis baixos; não alimentícios subiram devido a chips de memória e derivados de petróleo, enquanto nos alimentos, altas na carne de boi foram compensadas por deflação nos ovos e laticínios.
2. EUA segue firme enquanto mercados internacionais avançam na penetração
Por região, ao retirar os efeitos de câmbio e combustíveis, as vendas comparáveis dos EUA subiram 7,2%, acima dos 6,8% do trimestre anterior, mantendo-se como o principal mercado; no Canadá, o crescimento foi de 4,6%, forte desaceleração em relação aos 6,2% anteriores devido às tensões nas negociações comerciais EUA-Canadá em agosto.
Outros mercados internacionais cresceram 6,2% nas mesmas lojas, estável versus o trimestre passado, com estrutura de fluxo +4,5% e ticket +1,7%. É a única região entre as três onde o fluxo de clientes é o principal motor — reflexo de baixa penetração do público e densidade de lojas nestes mercados.
3. Desaceleração online moderada; entrega instantânea de terceiros vira diferencial
As vendas online da Costco cresceram 19,5% neste trimestre sobre o mesmo período do ano passado, um leve recuo em relação aos 21% anteriores; drogaria, móveis, eletroportáteis, ferramentas e têxteis foram as categorias com maior crescimento online, com farmácia avançando quase 20% e volume de prescrições em alta de dois dígitos.
Este trimestre, o grande destaque foi a expansão da entrega instantânea de terceiros: Uber Eats expandiu de 17 estados para todos os EUA, DoorDash foi completamente integrado, enquanto Instacart segue atendendo EUA e Canadá, com tempo médio de entrega até 45 minutos. Segundo a administração, essas vendas são “em sua maioria incrementais, com pouco impacto na operação das lojas físicas e perfil de clientes notadamente mais jovem” — o Estudo Golfinho vê essa estratégia como excelente para atingir o público jovem sem alterar o modelo de loja-atacado para membros.
No total, as vendas de produtos somaram US$ 93 bilhões, alta anual de 11,2%; receita total foi de US$ 95,72 bilhões (+11,1%), superando ligeiramente as expectativas do mercado.
II. Efeito de aumento de preços acaba, sócios e renovação sobem do piso
Na receita de assinaturas, as taxas dos sócios renderam US$ 1,85 bilhão (+7,3% ano a ano; +7,7% ajustado), desacelerando frente aos 10,7% do trimestre anterior, mas acima do esperado (6,3%). A gestão esclareceu que este foi o último trimestre com efeito de aumento das taxas, já abaixo de 1 ponto, agora impulsionado pela alta penetração de planos executivos e crescimento de base.
Nos indicadores básicos, houve alta de cerca de 1,2 milhão de sócios pagantes, totalizando 84,1 milhões — aumento maior comparado ao último trimestre (800 mil), com alta anual de 3,8%. Sócios executivos somam 42,3 milhões (+9,4% anual), atingindo recordes na penetração e na proporção entre novos sócios.
As taxas de renovação voltaram a subir: global +0,1 p.p. (89,8%) e América do Norte +0,1 p.p. (92,3%), segundo trimestre consecutivo de alta.
III. Reembolso pressiona margens bruta; margem operacional estável
1. Margem bruta: sem efeito de reembolso e combustíveis, produtos principais melhoram
A margem bruta do varejo ficou em 11%, queda de 11 pontos base no ano, mas, ao ajustar o impacto do combustível (gasolina de baixa margem ganhou peso), houve aumento real de 20 pontos base. A margem dos principais produtos caiu 32 pontos base (ajustada em -9bps) principalmente por conta da devolução dos reembolsos: foram recebidos US$ 184 milhões (US$ 174 mi de reembolso + US$ 10 mi de juros), cerca de metade desse valor já repassado em produtos Kirkland como nozes, café, pimenta preta, com cortes de 10-30%.
Mas, ao se descontar os reembolsos, a margem dos produtos principais subiu 18 pontos base; alimentos frescos, não alimentícios e mercearia melhoraram em toda a linha — graças à eficiência logística e melhor produtividade em carnes, panificação e rotisserie.
2. Espaço de controle de despesas diminui, margem operacional estável
Neste trimestre, a taxa de despesas foi de 8,9%, queda de 27 bps no ano, mas ao ajustar pelo efeito-diluição da gasolina, caiu apenas 2 bps — indicando que o espaço marginal para controlar custos está ficando pequeno. No fim, a margem operacional cresceu 9 bps no ano; sem os ganhos dos reembolsos, ficou praticamente estável. O lucro líquido foi de US$ 3 bilhões (+14,9% ano).
- FIM -
O artigo dá trabalho, então se puder compartilhar me dê uma forcinha~
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Goldman Sachs: Não espere pelas eleições de meio de mandato; o mercado "Goldilocks" pode impulsionar antecipadamente o rally de fim de ano das ações dos EUA
O Goldman Sachs acredita que o mercado já precificou em excesso os riscos de estagflação e de altos rendimentos; o efeito das tarifas está enfraquecendo, a energia pode enfrentar deflação e a popularização da IA na redução de custos deverá impulsionar a queda da inflação. Embora o crescimento esteja desacelerando, os lucros principais permanecem fortes, limitando o espaço para uma postura hawkish dos bancos centrais. No cenário “Cachinhos Dourados”, o FOMO pela IA reacende, não sendo necessário aguardar as eleições de meio de mandato, podendo o rali de “Cachinhos Dourados” antecipar o impulso do mercado acionário dos EUA para o final do ano.
Com o relatório do terceiro trimestre iminente, Samsung Electronics e SK Hynix enfrentam expectativas extremamente altas, colocando à prova as "transações globais de IA".
A onda de IA está impulsionando o "superciclo" global dos semicondutores, com a Samsung e SK Hynix podendo alcançar um lucro operacional combinado no terceiro trimestre próximo ao recorde histórico de 190 trilhões de won sul-coreanos. A disputa pelo HBM4 está cada vez mais intensa, e o aumento significativo na demanda de largura de banda de armazenamento impulsionado por agentes de IA elevou essa necessidade em dez vezes, tornando a memória o verdadeiro "sangue" dos centros de dados de IA. Dois relatórios financeiros prestes a serem divulgados determinarão se essa prosperidade é apenas temporária ou marca uma transformação estrutural na infraestrutura tecnológica.

Alexandr Wang, chefe de IA da Meta: Por que quero criar a Muse
Muse atingiu 2,8 milhões de downloads em apenas 12 dias após o lançamento, superando o desempenho do ChatGPT no mesmo período e estabelecendo um recorde de 264 mil downloads em um único dia nos EUA—com isso, o valor de mercado da Meta aumentou em US$ 234 bilhões. Por trás desse sucesso, estão a carta aberta do Chief AI Officer Alexandr Wang sobre o “desejo humano” e a aquisição de US$ 14,3 bilhões feita por Zuckerberg, então tida como “louca”; hoje, essa compra pode ser considerada um dos melhores investimentos em talentos da história do Vale do Silício.
UBS: Mantém classificação "Neutral" para Tesla (TSLA.US) com preço-alvo de 385 dólares; narrativa de AI domina lógica de precificação das ações
O UBS prevê que o volume global de entregas da Tesla no terceiro trimestre de 2026 (3Q26) será de aproximadamente 470 mil unidades, uma queda de 5% em relação ao mesmo período do ano anterior e uma diminuição de 1% em relação ao trimestre anterior.
Crypto prices
More


