
Tumaas ang CBL Stock Matapos ang Kita sa Q4, Tumataas ang Same-Center NOI

Ang mga shares ng CBL & Associates Properties, Inc. CBL ay tumaas ng 1.7% mula nang iulat ng kumpanya ang mga resulta para sa quarter na nagtatapos noong Dis. 31, 2025, na mas mataas kaysa sa S&P 500 Index, na tumaas lamang ng 0.5% sa parehong panahon. Sa nakaraang buwan, ang stock ng CBL ay tumaas ng 4.1%, mas mataas kumpara sa 0.7% pagtaas ng S&P 500.
Snapshot ng Kita ng CBL
Para sa ika-apat na quarter ng 2025, ang netong kita na napupunta sa mga karaniwang shareholder ay tumaas ng 29.7% taon-taon sa $48.3 milyon, o $1.56 kada diluted share, mula $37.2 milyon, o $1.22 kada diluted share, noong nakaraang taon. Ang kabuuang kita ay tumaas ng 18.8% taon-taon sa $156.4 milyon mula $131.7 milyon noong nakaraang taon, na pangunahing dulot ng mas mataas na kita mula sa renta, na umangat ng 19.6% taon-taon sa $150.4 milyon mula $125.8 milyon.
Para sa buong taon, ang netong kita na napupunta sa mga karaniwang shareholder ay lumundag ng 131.8% sa $133.9 milyon, o $4.34 kada diluted share, mula $57.8 milyon, o $1.87 kada diluted share, noong 2024, habang ang taunang kita ay tumaas ng 12.2% sa $578.4 milyon mula $515.6 milyon.
Sa hindi-GAAP na batayan, ang pondo mula sa operasyon (FFO) na na-adjust para sa ika-apat na quarter ng 2025 ay tumaas ng 17.2% taon-taon sa $2.25 kada diluted share mula $1.92 kada share noong nakaraang taon. Para sa buong taon, ang FFO na na-adjust ay tumaas ng 7.8% sa $7.21 kada share mula $6.69 kada share noong 2024.
Ang same-center net operating income (NOI) ay tumaas ng 3.3% taon-taon sa ika-apat na quarter ng 2025 at 0.5% para sa buong taon. Batay sa uri ng ari-arian, ang same-center NOI para sa ika-apat na quarter ng 2025 ay tumaas ng 2.2% para sa mga mall, 2.1% sa open-air centers at 16.3% para sa lifestyle centers, habang ang outlet centers ay bumaba ng 0.3%.
Sa buong taon, nanguna ang lifestyle centers na may 9.1% paglago, samantalang ang mall NOI ay bahagyang bumaba ng 0.5% at ang outlet centers ay bumaba ng 1.9%.
Iba Pang Pangunahing Sukatan ng Negosyo ng CBL
Ang occupancy ng portfolio ay nasa 90% noong Dis. 31, 2025, bahagyang bumaba mula 90.3% noong nakaraang taon. Ang same-center occupancy para sa mga mall, lifestyle centers at outlet centers ay nanatiling 88.6%. Ipinahayag ng pamunuan na ang mga pagsasara ng tindahan na dulot ng bankruptcy, kabilang ang Forever21, JoAnn, Claire’s at Party City, ay negatibong nakaapekto sa mall occupancy ng halos 75 basis points taon-taon.
Nanatiling aktibo ang mga aktibidad sa pagpapaupa. Sa buong 2025, ang CBL ay nagpatupad ng higit sa 4 milyong square feet ng mga lease, kung saan ang mga bagong lease at renewal ay may 2.6% pagtaas sa average na renta kumpara sa mga dating renta. Sa ika-apat na quarter ng 2025 lamang, 1.3 milyong square feet ang naipatupad, bagama’t bumaba ng 2.9% ang mga comparable na renta, na nagpapakita ng negatibong renewal spreads na bahagyang nabawi ng malalakas na new lease spreads.
Umangat ang produktibidad ng mga tenant. Ang same-center tenant sales kada square foot ay tumaas ng 3.7% taon-taon sa ika-apat na quarter at tumaas ng 2.8% para sa buong taon sa $437.
Presyo, Konsensus at EPS Surprise ng CBL & Associates Properties, Inc.
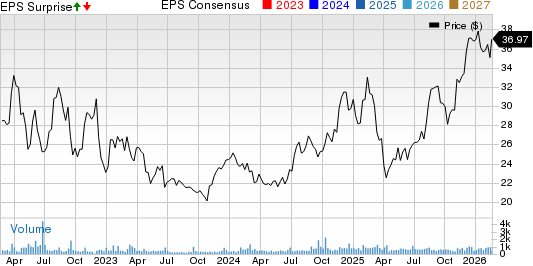
presyo-konsensus-eps-surprise-chart ng CBL & Associates Properties, Inc. | CBL & Associates Properties, Inc. Quote
Komentaryo ng Pamunuan ng CBL at Mga Hakbang sa Balance Sheet
Inilarawan ni Chief Executive Officer Stephen D. Lebovitz ang 2025 bilang isang “natatanging taon,” na binigyang-diin ang pagganap ng operasyon at pag-unlad ng balance sheet. Ang CBL ay nakalikom ng humigit-kumulang $240 milyon mula sa mga disposition sa loob ng taon at muling ipinuhunan ang kapital sa $178.9 milyon na pagbili ng apat na enclosed regional malls mula sa Washington Prime Group.
Nanatiling matatag ang liquidity, na may $335.4 milyon na unrestricted cash at marketable securities sa pagtatapos ng taon. Nakatapos din ang CBL ng ilang refinancing at extension ng loan noong 2025, kabilang ang $78 milyon non-recourse loan sa 6.856% at $43 milyon non-recourse loan sa 5.9%, na parehong may mas magandang rate kumpara sa mga naunang financing.
Gabay ng CBL
Inilunsad ng CBL ang 2026 FFO na na-adjust guidance sa hanay na $6.74 hanggang $7.06 kada share. Inaasahan ng pamunuan na ang same-center NOI ay maglalaro mula sa pagbaba ng 1.2% hanggang paglago ng 1.1% para sa taon. Isinasaalang-alang ng outlook ang leasing spreads, pressure sa operating expenses, potensyal na credit losses at mga pagbabago sa estimate ng uncollectable revenue.
Iba Pang Pag-unlad ng CBL
Bukod sa pagbili ng apat na mall, nakumpleto ng CBL ang ilang bentahan ng asset noong 2025, kabilang ang Fremaux Town Center sa Slidell, LA, at The Promenade sa D’Iberville, MS, na nag-ambag sa kabuuang gross disposition proceeds na humigit-kumulang $240.7 milyon.
Ipinatanggal din ng CBL sa konsolidasyon ang Southpark Mall matapos ilagay ang asset sa receivership noong Hulyo at muling binili ang 573,998 shares sa halagang $18 milyon sa ilalim ng kanyang stock repurchase program.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Lumabas ang mga pwersa kontra-terorismo sa mga kalye, nagsara ang Louvre! Panibagong alon ng mga protesta ang sumiklab sa France ngayong weekend, at ang apoy ng kaguluhan ay tila kumakalat sa buong Europa
Ang France ay nahulog sa bagong alon ng marahas na protesta, 70,000 na seguridad ang agad na idineploy at maraming lungsod ang nagdeklara ng curfew. Aminado si Macron na nagkaroon ng pagkukulang sa pagharap sa sitwasyon. Nagbigay na ng babala ang pamilihan ng pananalapi—ang pagkakaiba sa pagitan ng France at German bonds ay tumaas sa pinakamataas mula noong European debt crisis, ang PMI ay bumagsak sa ilalim ng threshold, at ang mga luxury store ay nagtaklob ng mga bintana, ang Louvre ay pansamantalang isinara, at tinatayang aabot sa sampu-sampung milyong euro ang lugi ng pamahalaan ng Paris. Ang kaguluhan ay tila kumakalat pa sa Europa.

Dating matinding pagbili, ngayon ang "ammunition warehouse" ay lumiit ng 51 trilyong won! Hindi na kaya ng mga Koreanong retail investor bumili
Sa loob ng apat na buwan, bumaba nang 36.5% ang "arsenal ng bala" ng mga retail investor sa South Korea, bumalik sa antas sa simula ng taon. Bagaman ang cumulative net buying ng retail investors ay umabot ng mahigit ₩75 trilyon, patuloy pa rin silang tumatanggap ng shares, ngunit natigil ang daloy ng bagong pondo at mas mabagal ang replenishment kumpara sa pagkonsumo. Dagdag pa rito, bumagsak ang KOSPI nang halos 20% sa loob ng buwan, patuloy na nagbebenta ang foreign investors, may pangamba sa AI credit risk, kaya’t dahil sa pagkawala ng suporta mula sa pribadong pondo, mukhang mahirap para sa Korean stock market na makaranas ng tuloy-tuloy na rebound sa maikling panahon.
Ang pagbagsak ng "consensus trading" at ang pagsilang ng bagong consensus! Paliwanag ng Goldman Sachs: Bakit malalaking institusyon ay malaki ang binabawas sa AI sa kasalukuyan
Ang sobrang siksik na trade na "long AI, short lahat" ay kasalukuyang dumaranas ng masakit na paglason—hindi na kontento ang merkado sa "kwentong sunog pera". Ang mga ultra-malaking cloud providers ay kinakailangang magpakita ng totoong, nakikitang pag-convert ng kita habang gumagastos ng $1.1 trilyong kapital. Ang kakulangan sa kuryente na 40-50 gigawatt, tumataas na gastos sa pondo, at ang makro na paradigm shift mula sa "labis na paggastos" ay ginagawang mahigpit na pagsusulit sa monetization ang trading ng AI, sa halip na paniniwala lang.

Ang capital expenditure ng AI ay nahaharap sa dilemma: kung pabilisin, maaapektuhan ang cash flow; kung pabagalin, mawawala ang kwento ng paglago
Ayon sa Nomura Securities, ang AI investment narrative ay nahuhulog sa panloob na kontradiksyon: kung ang mga malalaking cloud provider ay patuloy na magpapabilis ng capital expenditure, tuloy-tuloy na mauubos ang free cash flow at malalagay sa duda ang kakayahan nilang magpatuloy sa pagpopondo; samantalang kung babagal naman sila, nangangahulugan ito ng pagbagsak ng inaasahan sa AI demand at kita. Parehong humahantong ang dalawang direksyon sa pagbebenta. Ang sobrang daming long position na naipon dahil sa "AI agent fever" ng Setyembre ay nag-trigger ng malakihang stop loss nang magkaroon ng negatibong katalista, at kumalat ito sa US Treasury bonds, foreign exchange at commodities market, na nagdulot ng sistemikong deleveraging.

Mga presyo ng crypto
Higit pa


