
ブラックロックは金の長期的な上昇見通しを示す:債務と赤字が法定通貨の購買力を侵食し、金鉱株は金価格の上昇幅を拡大する可能性

ブラックロック グローバルテーマ&セクター投資責任者のエヴィ・ハンブロ(Evy Hambro)は、『マネーウィーク(MoneyWeek)』のインタビューで、現在の緩やかなスタグフレーション、ドル安、地政学的混乱の市場環境が続く可能性があると述べた。彼は債券市場、特に国債市場が財政圧力の高まりを示すシグナルを出し続けていると指摘した。
ハンブロ氏は、各国の政府債務が巨大であり、年間の財政赤字も拡大し続けているが、政府はこれらを効果的に解決する計画をまだ提示していないと述べている。これは資金調達のプレッシャーを高めるだけでなく、投資家が政府債や法定通貨のリスクを再評価する要因にもなっている。
彼は「私はこの状況が続くと思います。今後を見据えて、市場で何が起きているのかを見極めようとすれば、少なくとも一部の人々にとっては非常に明白な点があります。債券市場、特に国債市場が警告シグナルを発しているのです。市場は健康的な状態ではないと告げています。金利は上昇し、債務規模は非常に大きい。各国政府が補填しなければならない年間財政赤字も拡大しており、これが金融システム全体に巨大な圧力をもたらしています」と述べた。
ハンブロ氏は、投資家が通貨購買力の低下を懸念することが、資金が現物資産へとシフトする重要な要因の一つだと考えている。
彼は「人々は10年、あるいはさらに前には、1ポンド、1ドル、または1ユーロで現在よりはるかに多くの物が買えたと口にします。彼らはこのリスクを取りたくないのです。これが一つの理由です」と語った。
また、彼は一部の政府支出が効率的でないことを批判し、政府が財政赤字を続け、明確な返済計画もなければ、投資家はリスクへの補償としてより高い金利を要求する可能性があると述べた。
ハンブロ氏は「これらの政府は巨額の財政赤字と多大な債務を抱え、問題解決の計画もなく、状況はさらに悪化しそうです。もし彼らが私のお金を求めるなら、従来よりはるかに高い利息を払わないといけません」と語った。
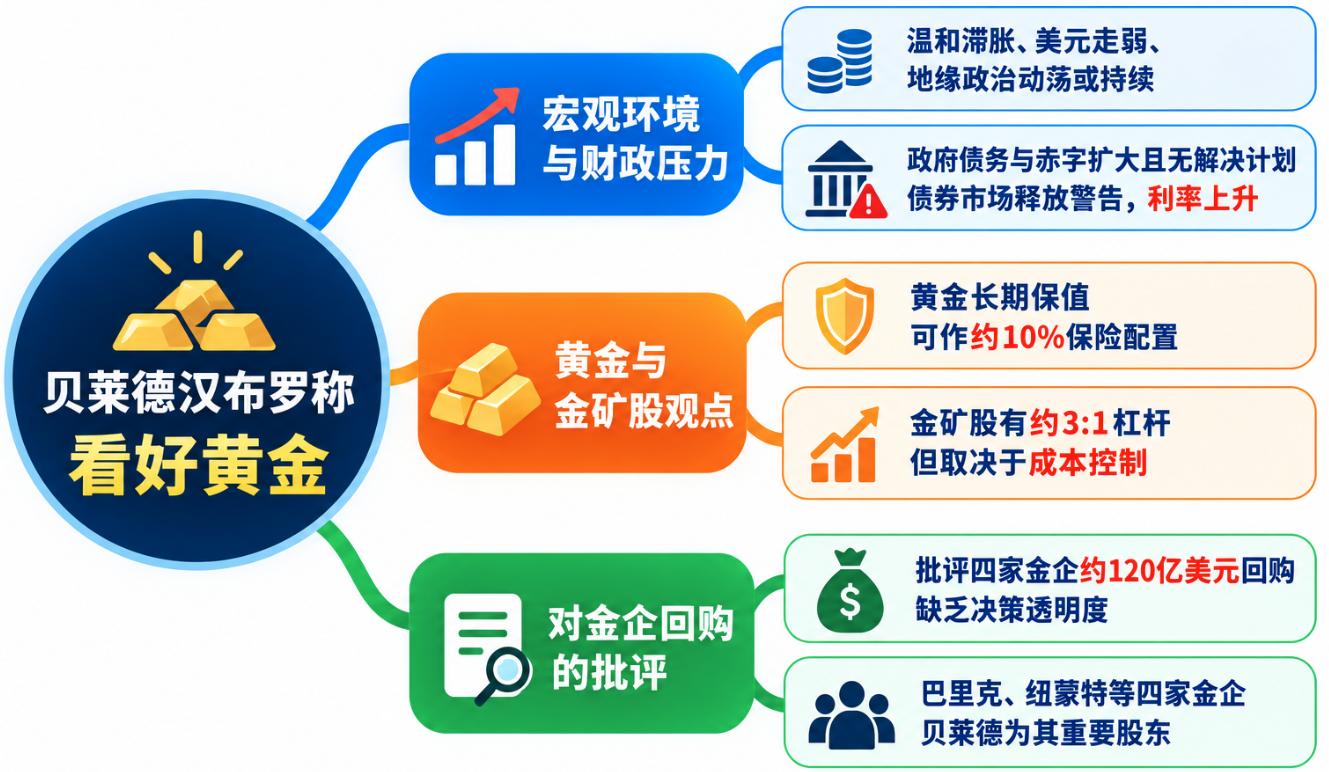
金は債務・通貨リスクへのヘッジとして重要な資産に
政府債務の膨張、財政赤字の拡大、通貨購買力の低下という状況下で、ハンブロ氏は現物資産が長期的に購買力の保護に役立つと考えている。
彼は「現物資産にはインフラ、大宗商品、そして金も含まれます。長期的には、これらは購買力の保護手段となり得ます。私がこの仕事を始めた30年以上前、銅は1ポンド0.60ドルでしたが、今や6ドルです。当時、金は1オンス400ドルでしたが、現在は1オンス4000ドルを超えています」と述べた。
ハンブロ氏はこれにより、金の長期的価値は必ずしも特定の金利サイクルだけに依存しないと強調している。金は価値を長期間保存でき、しかしその時々でパフォーマンスに差があるとも言う。
彼は「金愛好家は2000年来、1オンスの金で常に紳士用スーツ1着が買える…と冗談めかして語ります。金は長期にわたり価値を保存できる資産です。歴史的に調子が良い時期もあれば、悪い時期もある。ある時期は予想以上に購買力を保てた一方、他の時期は期待外れだったこともある。しかし、長期的には金は非常に優れた資産であり、人々は再認識し始めていると思います。」と述べた。
また彼は、投資家による金のポートフォリオへの配分方法にも変化が生じていると指摘。1990年代には富裕層の資産運用機関が一定の金を保有していたが、21世紀初頭にはそうした傾向が薄れ、最近再び注目されているが全体としてはまだ低い水準だという。
彼は「人々は、金の配分比率は10%程度が良いとよく言う。それは本質的に保険だからです。もし保険をかけずに事故が起こると損失が甚大です。毎年保険料を払い10年間何も起きなければ無駄に感じるかもしれませんが、本当に何かあったときに、その価値を取り戻せます」と述べた。
ハンブロ氏は、金が投資ポートフォリオにおいて果たす役割は保険であり、あらゆる局面で他の資産をアウトパフォームすることを目的とするものではないとし、投資家は金のパフォーマンスが一時的に劣後する時期を受け入れる必要があるが、パフォーマンスの良い他資産で利益確定し、金の配分を維持することができると考えている。
彼は更に「金を保有すれば、パフォーマンスが劣後する時期も必ずやってきます。でももし金が良くなければ、パフォーマンスが非常に良い他の資産から利益の一部を確定できる──それらの規模は金保有の9倍、10倍、それ以上になる場合もある。その一部の利益を再び金に振り向ければ、ポートフォリオの保険水準を常に維持できます」と補足した。
ハンブロ氏は債券市場が発する警告シグナルは、投資家に資産分散の重要性を訴えており、単一資産クラスへの過度な依存を避けるべきだとも述べた。
彼は「必ず分散投資を心がけるべきです。同じカゴに全ての卵を入れてはいけません。最終的には、政府債務はどう消化されるのか──最も痛みが小さい方法は、インフレによる債務実質価値の縮小です。つまり、政府や中央銀行はインフレ目標の達成に、それほど厳格ではいられない可能性がある。実際、これまでもその目標を継続的に達成できていません」と語った。
さらに「私には非常に明白です。金価格は他領域で起きている“痛み”を反映すると思います。状況が悪化すれば金はその変化を示し、状況が好転すれば応じて反応します。ただ、今の状況が急速に良くなることは想像しづらい」と続けた。
金鉱株はレバレッジ効果を提供、カギはコスト管理
現物の金だけでなく、ハンブロ氏は金鉱山企業にも強気だ。金鉱株が現物金にはないレバレッジ型の投資機会を提供するが、その優位性は鉱山会社のコスト管理・利益率変動に左右されるという。
ハンブロ氏によれば、歴史的にコモディティ生産企業の株価と商品価格には約3対1の関係があり、とくに金分野でその傾向が顕著だという。
彼は「歴史的に見れば、コモディティ生産企業の株価とコモディティ価格の間には、特に金分野で3対1の関係がありました。つまり商品価格が1%動けば、その企業の株価は約3%動く。この関係は長年安定しています」と語った。
彼はこうした関係をオプションのようなものに例え、鉱山企業がレバレッジ効果を維持できるかどうかは運営コストをコントロールできるかどうかにかかっているとした。コスト上昇が金価格上昇より速ければ、利益率が拡大できず、株価のレバレッジ効果は薄れる。
ハンブロ氏は、過去には金価格が上昇しても金鉱株が下落したケースもあったが、その理由の一つはコスト圧力であり、直近数年でこの関係が回復したと指摘している。
彼は「最近数年、この関係が完全に回復したのを大変嬉しく思っています。今年だけでなく、過去数年も同様です:コモディティ自体が好調であり、関連株式のリターン倍率も非常に高かった。銅や多くの他のコモディティ分野でも同じような現象が見られました」と語った。
彼は鉱山企業のコストインフレが金価格の上昇より遅いため、利益率が継続的に拡大し、関連株式がより良いリターンをあげたと考えている。
金投資手段の選択について、ハンブロ氏は投資家は自身のリスク耐性に応じて配分方法を決めるべき、と強調する。金価格と連動したエクスポージャーは欲しいが、鉱山会社の経営リスクを取りたくない人なら現物金を裏付けとしたETFを、より価格変動性を求めるなら金鉱株を検討すべきだと述べた。
彼は「どの方法で金エクスポージャーを得るべきかとよく聞かれますが、それは取れるリスクの大きさ次第です。金相場連動型の投資がしたいなら金ETF──それも現物に裏付けされたETFにすべきです。より刺激的な投資を望むなら金鉱株を加えるとよい。さらなる加速効果を求めるなら金鉱株に直接投資すべきです」と述べた。
またハンブロ氏は、金地金自体は配当も利益成長も生み出さないが、鉱山企業はキャッシュフローや配当、さらにはM&Aなどで付加価値を生み出せると付け加えた。
彼は「私は長期的に金鉱株に強気です。なぜなら金地金は配当を支払わず、自ら成長もしません。しかし金鉱企業は配当を生み、M&Aなどでさらなる価値を創出できます。リスクを分散させてうまく管理できれば、リターンは基礎となる商品価格の上昇幅を上回るはずです」と語った。
とはいえ、金鉱株のレバレッジ効果が常に成り立つとは限らない。コスト失控、利益率縮小、運営上の問題があれば、金価格が上昇しても鉱山株がパフォーマンスを上げない場合もある。
ハンブロ氏、120億ドル買い戻し計画を批判、鉱山大手の資本配分に疑問
金鉱山企業に強気であるハンブロ氏だが、業界のすべての資本配分判断を評価しているわけではない。
先週、彼は英国『フィナンシャル・タイムズ(FT)』のマイニングサミットで、多数の大手鉱山会社が自社株買い戻しを実施したことを批判し、十分な意思決定プロセスを経ずに巨額資金を投じるのは「軽率な資本配分」だと主張した。
ハンブロ氏は「過去18ヶ月ほどで非常に残念だったことは、金鉱企業による自社株買い戻しへの軽率な資本配分です。企業が巨額の資金を投じて自社株買戻しをしていますが、十分な意思決定プロセスが取られていません」と述べた。
彼はとくに自社株買いと新規鉱山開発投資の意思決定を比較。鉱山会社は新鉱山に10億ドルを投じる際は多くの調査を行うが、自社株買いに同規模の資金を使うときは同レベルの分析を必ずしも行っていないと指摘した。
彼は「新鉱山建設に10億ドルを投じる際にどんな作業がなされるかを見れば、その意思決定のための調査の質量が、自社株買いに同額を投じるときよりはるかに多いのがわかります」と語った。
現在、4社の金鉱山大手が合計約120億ドル規模の自社株買いを発表している。Barrick Mining、Newmont、AngloGold Ashanti、そしてGold Fieldsである。
ハンブロ氏はこれらの計画が透明性を欠いてるとも批判。企業は買い戻し意思決定の根拠となるバリュエーションや、なぜ特定の株価水準で大規模な買い戻しを実施するかを説明すべきだと考えている。
彼は「株価がピークのとき大規模な自社株買いを発表した企業には非常に落胆しました。しかし金価格が1オンス4000ドルまで下落したら買い戻しは止まり、その時株価はすでに40%安い。では、買い戻し決定当時はどんな計算をしていたのか?」と述べた。
彼にとっては、あらかじめ規模を定めた買い戻し計画を約束するよりも、市場に魅力的なチャンスが訪れたときに投資できるよう資本の柔軟性を確保する方が重要だという。
なおハンブロ氏はブラックロックとしての立場でも発言、ブラックロックはこれら鉱山企業の重要株主であり、現在、Newmontの株式12%、AngloGold Ashantiの10%、Gold Fieldsの6%を保有している。
ゆえに、彼の自社株買い批判は業界のガバナンスだけでなく、大手機関投資家が鉱山企業の資本配分効率や、経営陣が本当に株主の長期的利益を重視しているかどうかも問うものとなっている。
債務・財政赤字が金の長期的論拠を支える、短期的な変動は不可避
鉱山企業の資本配分を批判しつつも、ハンブロ氏は金の長期的な見通しには依然として強気だ。世界的な政府債務の巨大化、財政赤字の拡大、そして問題解決策が示されていないことが、投資家を現物資産へとさらに向かわせるとみている。
ハンブロ氏は「今の世界を見渡せば、各国政府が信じがたい債務を抱え、多くの国々で巨額財政赤字が続いているのがわかる。解決計画は示されず、同じことを繰り返しているだけです。これは紙幣の購買力が持続的に低下することを意味しています」と述べた。
彼は財政圧力はやがてインフレなどの形で現れる可能性が高く、その環境で金が主要な受益資産の一つになる期待があると見ている。
ハンブロ氏は「最終的に現物資産価格が上昇し、その中でも金が最大の受益者となる可能性があります」と語った。
ただし、短期的には金価格が変動することを認めている。市場は通貨政策や金利、経済成長の見通しを絶えず調整しており、それが投資家の売買判断に影響すると述べた。
彼は「そういった要因が短期的な変動を生みますが、長期トレンドはあなたの味方です」と語った。
ハンブロ氏によれば、金の長期的上昇ロジックの核心は、世界的な債務・財政問題が解決されていない点にあり、公式準備資産や民間投資ポートフォリオも現物資産の役割を再考しつつある。金鉱株は金価格上昇とコストが管理できれば、より大きなリターン弾性を提供する可能性がある。
ただし鉱山企業にとっては、運営コストをどれだけ効率よく管理し、資本を合理的に配分し、自社株買いと投資意思決定の透明性をどこまで高められるかが、最終的に株主のリターンを左右する要素となる。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
世界の富豪が金をシンガポールに移しており、個人所有の金の量はこの10年間で約16倍に増加している
ゴールドマン・サックス、Lam Research Group (LRCX.US)の「買い」評価を維持:第3四半期の業績は予想通り、2027年のWFE見通しは2,000億ドル超
ゴールドマン・サックスはLam Research Groupの「買い」評価を維持し、目標価格を380ドルに設定しました。
ゴールドマン・サックスはUnited Airlines(UAL.US)がさらに50%上昇すると楽観的に見ている:成長の勢いは続く見込み、燃料コストの圧力はあるものの収益性は業界トップ
ゴールドマン・サックスはユナイテッド・コンチネンタル・ホールディングスに「買い」評価を付与し、目標株価を152ドルに修正しました。これは現在の株価に対して50%の上昇余地があることを示しています。

イーライリリー急騰!GLP-1がISRG、DXCM、TMOを牽引、米国株医薬は安全資産から成長の金鉱へ
暗号資産価格
もっと見る


