
イーライリリー急騰!GLP-1がISRG、DXCM、TMOを牽引、米国株医薬は安全資産から成長の金鉱へ
 2026/10/22 03:22
原文を表示
著者:
Bitgetは、暗号資産、株式、金のワンストップ取引サービスを提供しています。 今すぐ取引しましょう!
新規ユーザー向け6,200 USDT相当のウェルカムパック 新規登録する
1. セクターの現状:ディフェンシブとグロースのダブルエンジン、新たな資金ローテーションの焦点
2026年下半期、米国株ヘルスケアセクター(XLV)は市場平均を大きくアウトパフォームし、年初来で約17%上昇を記録、何度も過去最高値を更新しました。テクノロジーやAIセクターの高ボラティリティを背景に、ヘルスケアは資金ローテーションの主要受益分野となっています。
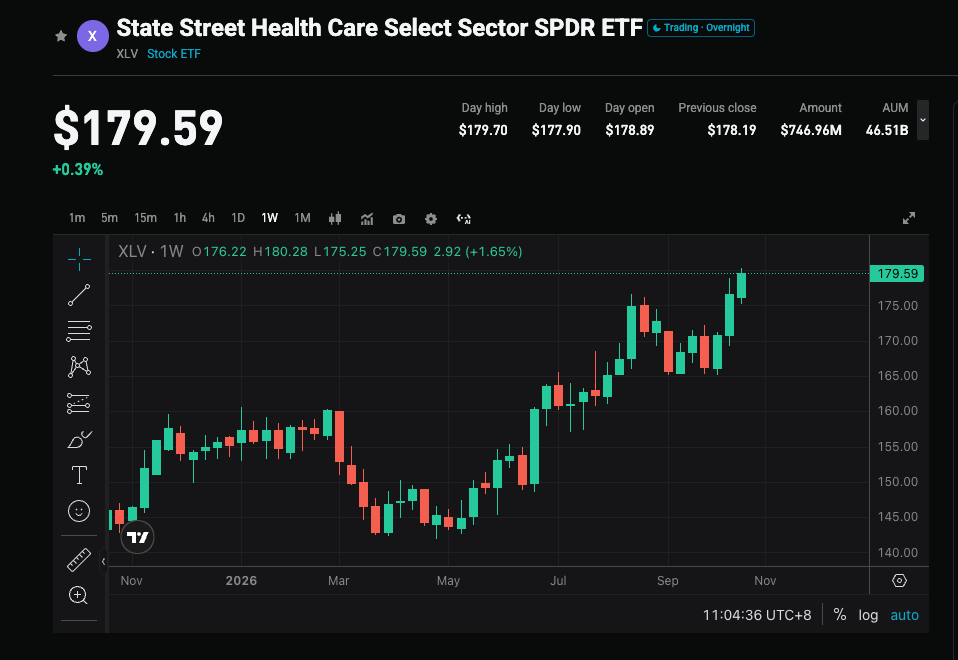
3つの主要ドライバー:
- GLP-1 の爆発的成長:メタボリック疾患市場の規模が1,500億米ドルに再評価されています。Eli Lillyはtirzepatideの成功によりNovo Nordiskを凌ぎ、業界リーダーの地位を確立しました。
- 政策リスクの一時的クリア:薬価交渉や関税リスクは全体的にコントロール可能となり、市場の悲観的な予想は十分に織り込まれています。
- M&Aラッシュで特許切れ問題を補填:2028~2030年に3,000億米ドル超のブランド医薬品特許満了が見込まれるなか、業界のM&A活動は活発化しており、年間取引規模はその値に近づく見込みです。
潜在的な課題: Medicareの薬価交渉が継続すること、大手製薬会社の特許切れ圧力、バイオテクノロジーのバリュエーション高ボラティリティ、そして中国のイノベーティブドラッグ企業による腫瘍およびADC領域での競争の激化などが挙げられます。
核心的見解:ヘルスケアセクターは単一の「ディフェンシブ資産」から「ディフェンシブ+グロース」というハイブリッド属性への転換を遂げており、現在の強気相場は確実性を求める資金によるものです。
2. コア銘柄:リーダーが先行し、細分化された分野に機会が現れる
- 大手製薬企業(Big Pharma):堅実なベースポジション
Eli Lilly (LLY):絶対的なリーダーであり、時価総額は1.1~1.2兆米ドルを突破。年初来約19%、過去1年で約60%上昇。GLP-1製品ラインが強力に成長を牽引、2026~28年の売上CAGRは13%超を見込む。AbbVie (ABBV):免疫分野でSkyriziとRinvoqの両雄が伸長し、株価は史上最高水準に迫る。Johnson & Johnson (JNJ):多角的な事業展開で堅実、売上高は1,000億米ドルの大台を目指す。Merck (MRK):Keytrudaの特許切れ問題に直面しているが、腫瘍分野のパイプラインやM&Aの動きは依然として魅力的。UnitedHealth (UNH):マネージドケアの利益率が回復しており、ベネフィットが明確。
- 高注目&高ベータ銘柄
- 医療機器およびライフサイエンスツール
Intuitive Surgical (ISRG):手術ロボのリーダーであり、低侵襲手術普及の恩恵を受ける。Dexcom (DXCM) / Insulet:慢性疾患管理とGLP-1拡大によるモニタリング需要拡大の恩恵を直接享受。
- AI創薬およびデータプラットフォーム
Recursion / Tempus:中小型銘柄であり、臨床マイルストーンや提携進展で高いベータが期待できるが、高いボラティリティリスクにも注意。
3. 投資戦略:セクター選びより銘柄選びが重要
長期ロジックの支え:
- 高齢化と慢性疾患負担の確実な増加。
- イノベーティブドラッグ(メタボリック、腫瘍、免疫、遺伝子治療)分野はまだ構造的成長余地あり。
- AI技術が創薬および臨床試験効率を大幅に向上。
短期バリュエーション見通し: セクターは極度の悲観から回復し、S&P500と比較して一定のバリューギャップがあるものの、リーダー企業(特にEli Lilly)はすでに割高感があり、今後のパイプラインデータや売上兌現状況の注視が必要です。
ポジション提案:“コア+サテライト”戦略
- コアポジション:Eli Lilly LLY、AbbVie ABBV、Johnson & Johnson JNJ などの大手製薬に投資し、安定成長とディフェンシブ性を確保。
- サテライトポジション:小規模ながら明確なカタリストを有するバイオテクや医療機器銘柄でアルファリターンを狙う。
まとめ:2026年の米国株ヘルスケアセクターは、もはや単なるリスクヘッジツールではなく、政策クリアやイノベーションの実現による構造的な投資機会となっています。特許切れを乗り越え、持続的にイノベーションを続ける企業のみが今後数年で市場をアウトパフォームできるでしょう。
皆様のトレードの成功をお祈りします~
リスク警告:薬価政策の予想外の変動、重要な臨床データの失敗、特許切れの進行が予想を上回る場合、中米バイオテク競争激化による地政学的リスク。
0
0
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
PoolX: 資産をロックして新しいトークンをゲット
最大12%のAPR!エアドロップを継続的に獲得しましょう!
今すぐロック
こちらもいかがですか?
エルメスの第3四半期収益は4.3%増で予想を下回り、アジア太平洋の消費冷却が成長停滞を引き起こす|決算ニュース
华尔街见闻•2026/10/22 09:01
野村は警告:現在のAIクレジットリスクはインターネットバブルやリーマン危機前と驚くほど似ており、すべては原油価格にかかっている
野村は「10年信用サイクル」フレームワークを構築し、現在のAIテクノロジーとフランスの主権信用動揺を「第2ラウンドのショック」と位置づけています。歴史的にこの段階が終わってから約1〜2年後には、景気後退を引き起こす「第3ラウンドのショック」が必ず発生します。中心的な変数は原油価格です。値上がりが需要過熱によるものであれば、FRBはスタグフレーションのジレンマに陥り、利下げができず、危機の激化は避けられません。一方、主な理由が地政学的要因であれば、政策の調整余地がまだ残されています。
华尔街见闻•2026/10/22 08:16

半年で807億ドルの損失、計算力に7500億ドルの賭け、Anthropicの破産確率がなぜわずか17%と評価されているのか
破産確率が低いことを支える根拠としては、売上成長率が依然として高水準であること、GoogleやAmazonなどの戦略的投資家が会社の運営維持に強い動機を持っていること、IPO自体が新たな資本調達手段を提供すること、さらに807億ドルの純損失の大部分が非現金項目であり、即時的なキャッシュプレッシャーを構成しないことが挙げられます。
华尔街见闻•2026/10/22 07:41
 VIP毎週戦略Tesla
Bitget•2026/10/22 07:36

暗号資産価格
もっと見る
Bitcoin
BTC
$81,965.81
-1.47%

Ethereum
ETH
$2,407.35
-1.57%

Tether USDt
USDT
$0.9988
+0.01%

BNB
BNB
$734.19
-1.56%

XRP
XRP
$1.33
-1.74%

USDC
USDC
$0.9999
+0.01%

Solana
SOL
$104.4
-1.57%

TRON
TRX
$0.3303
+0.05%

Zcash
ZEC
$1,251.36
-0.50%

Hyperliquid
HYPE
$78.38
-3.26%
PIの売却方法
BitgetがPIを上場 - BitgetでPIを簡単に売買しよう!
今すぐ取引する
まだBitgetに登録していませんか?Bitget新規ユーザー向けの6,200 USDTウェルカムパック!
今すぐ登録する