
Acquisto globale di petrolio, il prezzo del petrolio americano raggiunge un premio storico

Le raffinerie asiatiche ed europee stanno competendo intensamente per alternative alle forniture di greggio dal Medio Oriente, spingendo il premio spot del West Texas Intermediate (WTI) degli Stati Uniti ai massimi storici.
Secondo i media di martedì, lo stretto di Hormuz è di fatto in stato di chiusura, interrompendo gravemente il flusso di petrolio del Medio Oriente. In questo contesto, il premio spot sul WTI con consegna a luglio è balzato nella fascia di 30-40 dollari al barile, aumentando notevolmente rispetto al premio di circa 20 dollari di fine marzo.
Paola Rodriguez-Masiu, capo analista petrolifero di Rystad Energy ha sottolineato nel suo report del 3 aprile: "Le raffinerie asiatiche, bloccate dalle forniture del Medio Oriente, stanno facendo offerte aggressive per ogni barile disponibile proveniente dal bacino atlantico."
L’impennata dei premi sta facendo salire drasticamente i costi per le raffinerie di Asia ed Europa, ampliando le loro perdite e aggravando la situazione soprattutto per alcune aziende statunitensi che devono garantire l’approvvigionamento di carburante in base alle direttive governative. Un trader ha dichiarato: “Ogni giorno c’è un nuovo prezzo”, mentre un altro ha detto che ridurre la lavorazione del greggio e invece acquistare prodotti raffinati potrebbe essere più vantaggioso—sempre che qualcuno sia ancora disposto a vendere sul mercato.
Premio record, WTI supera Brent in modo insolito
Secondo diversi operatori citati dai media, il prezzo del WTI con consegna a luglio verso l’Asia settentrionale è quotato a circa 34 dollari/barile in più rispetto al benchmark Dubai e a circa 30 dollari/barile in più rispetto al Brent spot, mentre per il benchmark ICE Brent con consegna ad agosto il premio arriva fino a quasi 40 dollari/barile.
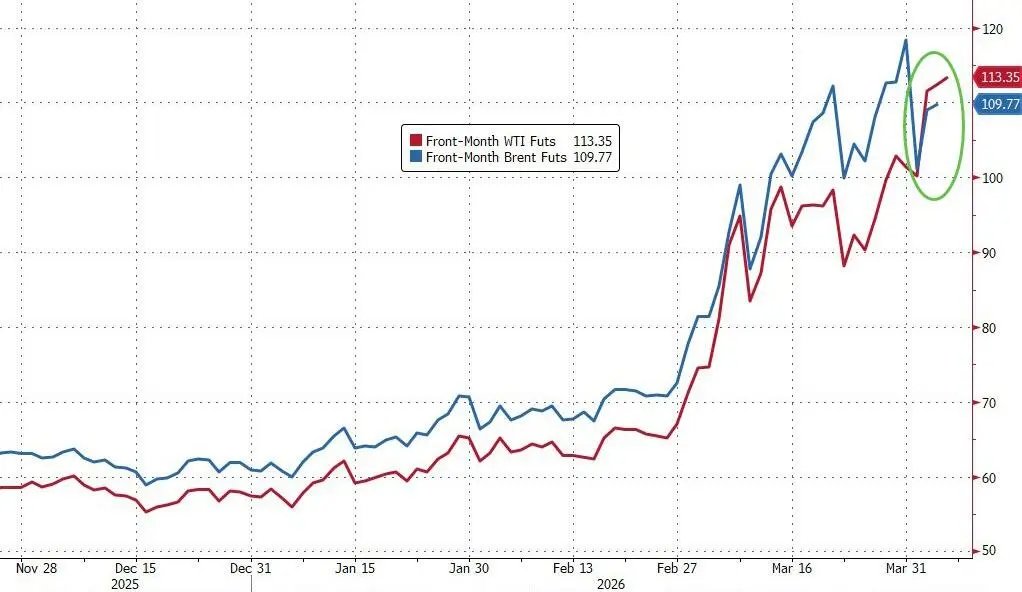
Questo livello di premio ha portato il prezzo dei future sul WTI a superare, nel fine settimana scorso, quello dei future sul Brent—a evento raro. Di norma, il Brent, essendo il benchmark per il prezzo del petrolio trasportato via mare, guida i prezzi globali soprattutto durante shock di offerta, mentre il WTI è generalmente quotato a sconto.
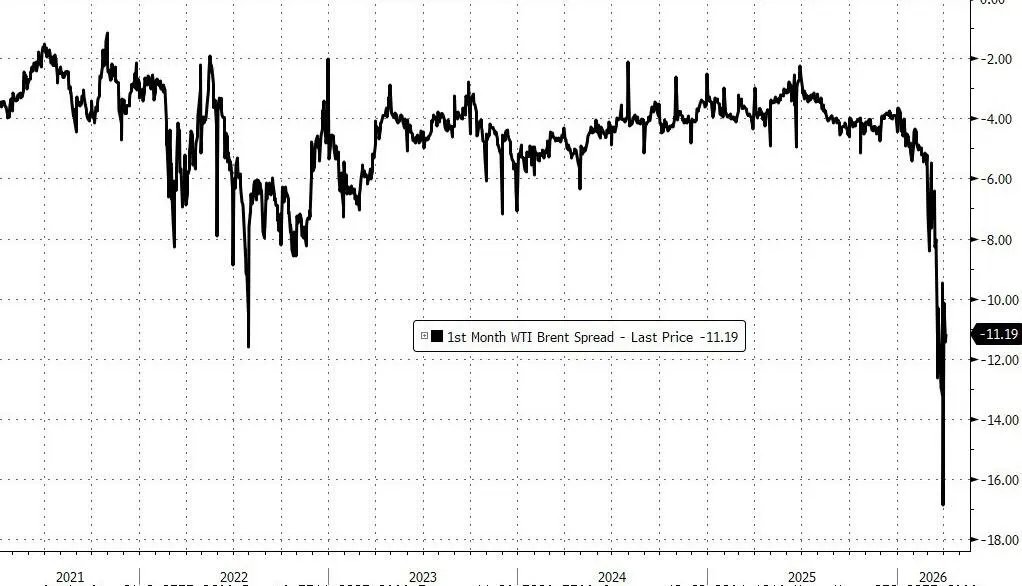
Da notare che questo differenziale invertito è dovuto in parte a fattori tecnici: il contratto WTI con scadenza ravvicinata corrisponde alla consegna di maggio, mentre il Brent è già passato al contratto di giugno, creando una distorsione apparente nei prezzi. Ma la causa più profonda è la tensione estrema del mercato spot: il differenziale tra il prezzo dei future a breve e lungo termine sul WTI è salito al livello più alto della storia, riflettendo la crescente domanda di barili sicuri e immediatamente disponibili.
Forniture dal Medio Oriente bloccate, greggio atlantico al centro della lotta
La chiusura effettiva dello stretto di Hormuz impedisce un normale export di gran parte del greggio mediorientale e i paesi produttori del Golfo hanno ridotto la produzione upstream, stringendo ulteriormente l’offerta globale. L’Europa ordinariamente è il maggiore importatore di greggio americano, ma con l’entrata decisa degli acquirenti asiatici si è modificato l’equilibrio domanda-offerta.
Le raffinerie asiatiche stanno ora ampliando il loro raggio di approvvigionamento verso America, Africa e persino Europa alla ricerca di forniture alternative. Società come la giapponese Taiyo Oil hanno completato l’acquisto di WTI a un premio di circa 20 dollari/barile tra fine marzo e inizio aprile; tuttavia, il successivo aumento del premio comporterà costi nettamente più elevati per gli acquisti futuri.
Con l’accresciuta incertezza sulle rotte globali di shipping, il WTI ha ottenuto una sorta di “premio di sicurezza”, riducendo drasticamente e invertendo il suo tradizionale sconto rispetto al Brent. Secondo gli analisti, il differenziale attuale indica che i segnali normali di pricing collegati ai flussi fisici hanno subito una distorsione strutturale.
Raffinerie sotto pressione, imprese statali le più colpite
I premi record sul greggio stanno erodendo i margini delle raffinerie. Secondo i media, le perdite per le raffinerie asiatiche ed europee continuano ad aumentare e alcune aziende stanno affrontando crescenti difficoltà operative.
Le raffinerie statali si trovano in una situazione particolarmente difficile: da un lato devono garantire la fornitura di carburante secondo le direttive del governo, dall’altro devono affrontare il costo altissimo del greggio. Secondo alcuni trader, a questi livelli di premio, è economicamente più conveniente ridurre la lavorazione di greggio e acquistare direttamente prodotti raffinati, ma anche il mercato dei prodotti raffinati sta diventando teso.
Il backwardation sul contratto WTI a breve è salito ai massimi storici, confermando l’estrema domanda di petrolio immediatamente disponibile. Per gli investitori, questo segnale indica che il mercato spot del greggio resterà teso nel breve termine e la volatilità dei prezzi rimarrà molto elevata.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
CEO di Intel: la CPU soddisfa solo il 50% della domanda, la produzione di 14A inizierà nel primo trimestre del prossimo anno, la nuova architettura potrebbe ridurre il consumo energetico per l'inferenza a 1/15 rispetto alla GPU
Il CEO di Intel, Chen Liwu, ha dichiarato che l’era degli agenti AI ha provocato una crescita esplosiva della domanda di CPU e che attualmente Intel può soddisfare solo circa il 50% delle richieste dei clienti. Diversi CEO di giganti tecnologici hanno chiamato per acquistare in anticipo. Per quanto riguarda i processi produttivi, il nodo 18A è già in produzione di massa mentre il nodo 14A entrerà in produzione nel primo trimestre del prossimo anno. Aprendo i dati della fabbrica, il rendimento migliora di circa il 7% ogni anno. Inoltre, ha pianificato la computazione neuromorfica per affrontare il problema del consumo energetico, e prevede che la computazione quantistica avrà un impatto industriale sostanziale tra 3 e 5 anni.
Gli Stati Uniti spingono il Giappone ad aumentare la spesa per la difesa, Tokyo considera un obiettivo del 3,5% del PIL; il mercato obbligazionario e lo yen sono i primi a risentirne.
Sotto la pressione degli Stati Uniti, il Giappone sta valutando l’istituzione di un nuovo obiettivo di spesa per la difesa a medio termine, pianificando di aumentare la spesa per la difesa fino al 3,5% del PIL, allineandosi così alla NATO e ad altri alleati statunitensi.

La logica del "finanziamento a basso costo" dello yen sta cambiando! I capitali ridistribuiscono il "Carry Trade": franco svizzero e corona svedese si contendono il ruolo di valuta di finanziamento
L'attrattiva del finanziamento in yen si è indebolita e recentemente gli operatori di carry trade stanno rivolgendo la loro attenzione al franco e alla corona. A causa del recente aumento del tasso di cambio dello yen, che non è più una scelta di investimento affidabile, valute come la corona svedese e il franco svizzero stanno diventando le principali opzioni di finanziamento per i carry trade.

Prezzi delle criptovalute
Altro


