
Dovresti acquistare, vendere o mantenere le azioni Opendoor dopo i risultati del quarto trimestre?

Opendoor Technologies Inc. OPEN ha riportato i risultati del quarto trimestre 2025, riflettendo progressi concreti sotto il suo rinnovato modello operativo “Opendoor 2.0”. Sebbene le prestazioni finanziarie a breve termine rimangano sotto pressione a causa dell'inventario ereditato e di un contesto immobiliare più debole, la direzione ha evidenziato un miglioramento dell’economia di unità, una velocità di rivendita più rapida e un percorso più chiaro verso la redditività.
Durante il trimestre, la società ha registrato ricavi per 736 milioni di dollari, superando le stime ma in calo del 32,1% rispetto all’anno precedente. Ha riportato una perdita rettificata per azione di 7 centesimi, inferiore rispetto alla stima Zacks Consensus di una perdita di 8 centesimi. L’utile lordo GAAP è stato di 57 milioni di dollari, con un margine lordo in aumento di 50 punti base su base sequenziale al 7,7%. Per maggiori dettagli, leggi: Perdita Q4 Opendoor Inferiore Alle Aspettative, Ricavi In Calo Su Base Annuale.
La direzione ha dichiarato una rotazione dell’inventario più rapida, una diminuzione delle case detenute per più di 120 giorni e una continua espansione della sua offerta “Cash Plus” a basso impiego di capitale. L’azienda ha affermato di proseguire la sua strategia di trasformazione a quattro pilastri precedentemente illustrata, mirando a un utile netto rettificato in pareggio su base prospettica a 12 mesi entro la fine del 2026, insieme a miglioramenti nell’economia di unità, accelerazione della velocità delle transazioni, coinvolgimento diretto del consumatore ed espansione dei prodotti.
Alla giornata di venerdì, il titolo Opendoor è scambiato a un valore inferiore del 54% rispetto al massimo di 52 settimane di $10,87 (raggiunto il 17 settembre 2025). Quindi, gli investitori dovrebbero investire altro capitale in OPEN ora? Diamo un’occhiata più da vicino.
Fattori Chiave della Performance Q4 di Opendoor
Opendoor continua a sviluppare il suo framework Opendoor 2.0, con il perfezionamento della sottoscrizione e la precisione dei prezzi che fungono da pilastri centrali del suo modello operativo. Il management ha evidenziato un miglioramento misurabile nelle nuove coorti di acquisizione, riflettendo standard di acquisto più rigorosi e analisi migliorate. L’approccio aggiornato è progettato per allineare i prezzi di acquisizione in modo più preciso alle condizioni di mercato in tempo reale, sostenendo margini di contribuzione migliorati e risultati di rivendita più coerenti.
La velocità di rivendita è emersa come un’altra leva operativa importante. L’azienda ha riportato una riduzione significativa dell’inventario invecchiato, sostenuta da aggiustamenti di prezzo più mirati e strategie di inserzione migliorate. Una rotazione dell’inventario più rapida riduce la durata dell’esposizione al mercato e sostiene prestazioni più prevedibili in condizioni abitative variabili. Il management ha sottolineato che le nuove coorti stanno ruotando a un ritmo notevolmente più rapido rispetto ai periodi precedenti.
Le iniziative a basso impiego di capitale di Opendoor stanno inoltre guadagnando terreno. L’offerta Cash Plus è cresciuta come quota dei contratti, offrendo ai venditori strutture di transazione alternative e riducendo l’intensità sul bilancio per l’azienda. Questo cambiamento di mix sostiene l’efficienza del capitale e diversifica le fonti di ricavo, riflettendo un più ampio sforzo per bilanciare la crescita con la gestione del rischio.
Le Sfide di OPEN: Volatilità del Mercato Immobiliare & Rischi di Margine
Nonostante i progressi operativi misurabili sotto il suo framework Opendoor 2.0, Opendoor continua ad affrontare pressioni transitorie significative. Il management ha riconosciuto che le prestazioni recenti sono state influenzate dalla cessione dell’inventario ereditato acquisito sotto la precedente strategia operativa, che ha pesato sui margini di contribuzione a breve termine. Sebbene le nuove coorti di acquisizione stiano dimostrando una maggiore precisione nei prezzi e velocità di rivendita, il profilo complessivo dei margini rimane sensibile al mix di inventario più vecchio rispetto a quello rinnovato. Fino a quando il portafoglio non sarà completamente transizionato a case acquistate con il modello di sottoscrizione aggiornato, la variabilità nella performance di contribuzione potrebbe persistere.
Inoltre, Opendoor rimane esposta alle fluttuazioni dei prezzi delle case. Il management ha osservato che un calo del 5%-10% dei valori immobiliari avrebbe un impatto sui margini, sottolineando che l'attività non è isolata dai movimenti più ampi del settore immobiliare. Sebbene iniziative come la rotazione più rapida dell’inventario, una più ampia dispersione degli spread e l’offerta Cash Plus a basso impiego di capitale siano concepite per mitigare il rischio, il modello continua a prevedere la proprietà diretta dell’inventario. Allo stesso tempo, l’azienda sta ampliando le acquisizioni, espandendo la presenza geografica e introducendo servizi adiacenti come le offerte di mutui. Mantenere un’economia di unità migliorata mentre si eseguono queste iniziative di crescita sarà fondamentale mentre Opendoor lavora verso i suoi obiettivi di redditività.
Performance di Prezzo e Approfondimenti sulla Valutazione di Opendoor
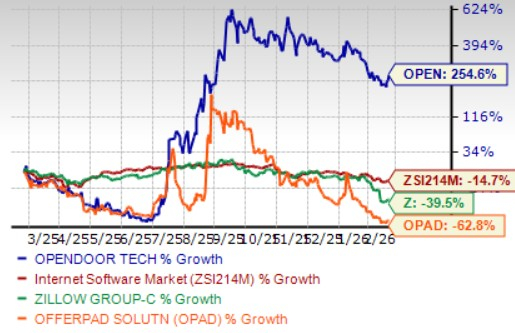
Il titolo Opendoor ha guadagnato costantemente slancio insieme al miglioramento dei fondamentali. Le azioni di Opendoor sono aumentate del 254,6% nell’ultimo anno rispetto al calo del 14,7% del settore. Nel frattempo, i concorrenti del settore, come Zillow Group, Inc. Z e Offerpad Solutions Inc. OPAD, sono diminuiti rispettivamente del 39,5% e del 62,8% nello stesso periodo.
Performance di Prezzo a Un Anno di OPEN
Fonte Immagine: Zacks Investment Research
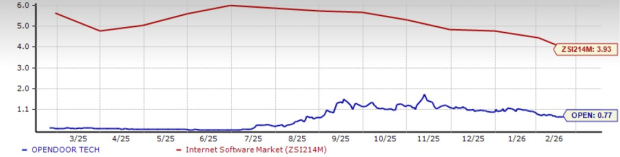
Da un punto di vista della valutazione, OPEN viene scambiata a un rapporto prezzo/vendite (P/S) prospettico di 0,77, significativamente al di sotto della media del settore di 3,89. Al contrario, attori del settore come Zillow Group e Offerpad hanno multipli P/S rispettivamente di 3,6 e 0,05.
Rapporto P/S (Forward 12-Mesi) di OPEN vs. Settore
Fonte Immagine: Zacks Investment Research
Verdetto di Investimento OPEN: Tenere per Ora
Opendoor sta progredendo costantemente nella sua trasformazione Opendoor 2.0, sostenuta da una disciplina di sottoscrizione migliorata, una velocità di rivendita più rapida e una crescente trazione nelle offerte a basso impiego di capitale come Cash Plus. L’attenzione dell’azienda sulla precisione dei prezzi, standard di acquisizione più rigorosi ed efficienza operativa offre un quadro più chiaro per una stabilizzazione a lungo termine. Il continuo progresso nelle nuove coorti di acquisizione e l’espansione delle capacità di prodotto gettano le basi per un profilo di utili più duraturo nel tempo.
Tuttavia, le pressioni transitorie derivanti dall’inventario ereditato, la continua esposizione alle fluttuazioni dei prezzi immobiliari e l’intensità intrinseca dell’attivo detenuto potrebbero pesare sulle prestazioni dei margini a breve termine. Il percorso verso una redditività sostenuta rimane dipendente dall’esecuzione, in particolare mentre l’azienda amplia le acquisizioni e introduce servizi adiacenti.
Sebbene i miglioramenti operativi di Opendoor e la valutazione scontata possano attrarre investitori a lungo termine, la sensibilità al mercato immobiliare e la variabilità dei margini richiedono un’attenta considerazione prima di avviare nuove posizioni. Per gli azionisti esistenti, mantenere questo titolo con Zacks Rank #3 (Hold) appare ragionevole mentre il management lavora per ottenere una redditività costante.
Puoi vedere l’elenco completo delle azioni Zacks #1 Rank (Strong Buy) di oggi qui.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Il trading AI subisce pesanti sconfitte! Durante la sessione l'indice dei semiconduttori è sceso di oltre il 6%, Meta è calata di oltre il 7%, mentre tutta la filiera della comunicazione ottica è crollata.
L'aumento delle spese in conto capitale di Meta e un impegno di spesa futura di 825 miliardi hanno sollevato preoccupazioni riguardo al finanziamento; le restrizioni nella fornitura di Lam Research hanno portato a una revisione delle aspettative di crescita delle azioni dei produttori di apparecchiature per semiconduttori; l'attacco all'Arabia Saudita ha fatto salire il prezzo del Brent sopra i 110 dollari, intensificando le pressioni sull'inflazione e sulla domanda di beni rifugio, il che potrebbe aumentare i costi degli investimenti futuri e comprimere lo spazio di valutazione. Le azioni di progettazione, produzione, attrezzature e memoria dei chip sono tutte sotto pressione: durante la sessione Lam Research è scesa di oltre il 10%, Marvell di quasi il 9%, AMD dell'8%. I titoli delle infrastrutture di comunicazione ottica e AI hanno subito forti cali: durante la sessione Coherent è scesa di oltre il 10%, CoreWeave di quasi il 9%, Dell di quasi l'8%, SanDisk di quasi il 7%.
L'impegno futuro di spesa di Meta sale a 825 miliardi di dollari, il rischio di credito raggiunge un livello record
Meta ha rivelato che al 30 settembre gli impegni futuri di spesa ammontano a circa 825 miliardi di dollari, con un significativo aumento rispetto ai 700 miliardi di luglio. Questi includono contratti di locazione per centri dati per 355,7 miliardi e contratti relativi a cloud computing per 454,5 miliardi di dollari. Il prezzo del CDS a cinque anni è salito a circa 119,3 punti base, raggiungendo il massimo storico dall'ingresso in borsa, mentre le obbligazioni hanno registrato un forte indebolimento rispetto ai titoli di Stato USA. I CDS di Oracle, Microsoft e Broadcom sono aumentati contemporaneamente, evidenziando una crescente preoccupazione del mercato per il rischio di debito nel settore tecnologico.

Prezzi delle criptovalute
Altro


