
Aspectos destacados del informe financiero de SK Hynix para el tercer trimestre de 2026: los ingresos superaron por primera vez los 100 billones de won, el beneficio operativo aumentó un 632% interanual estableciendo un récord, y se anunció una histórica devolución a los accionistas de alrededor de 100 billones de won.
 2026/10/28 06:19
🔥 El radar de acciones calientes de EE.UU. ya está en línea! 3 grandes temáticas principales del mercado americano + 6 acciones seleccionadas + 7 principales eventos en el calendario. ¿Dónde están las oportunidades esta semana en el mercado estadounidense? Haz clic en el enlace para ver de un vistazo 22 direcciones de trading→
Puntos clave
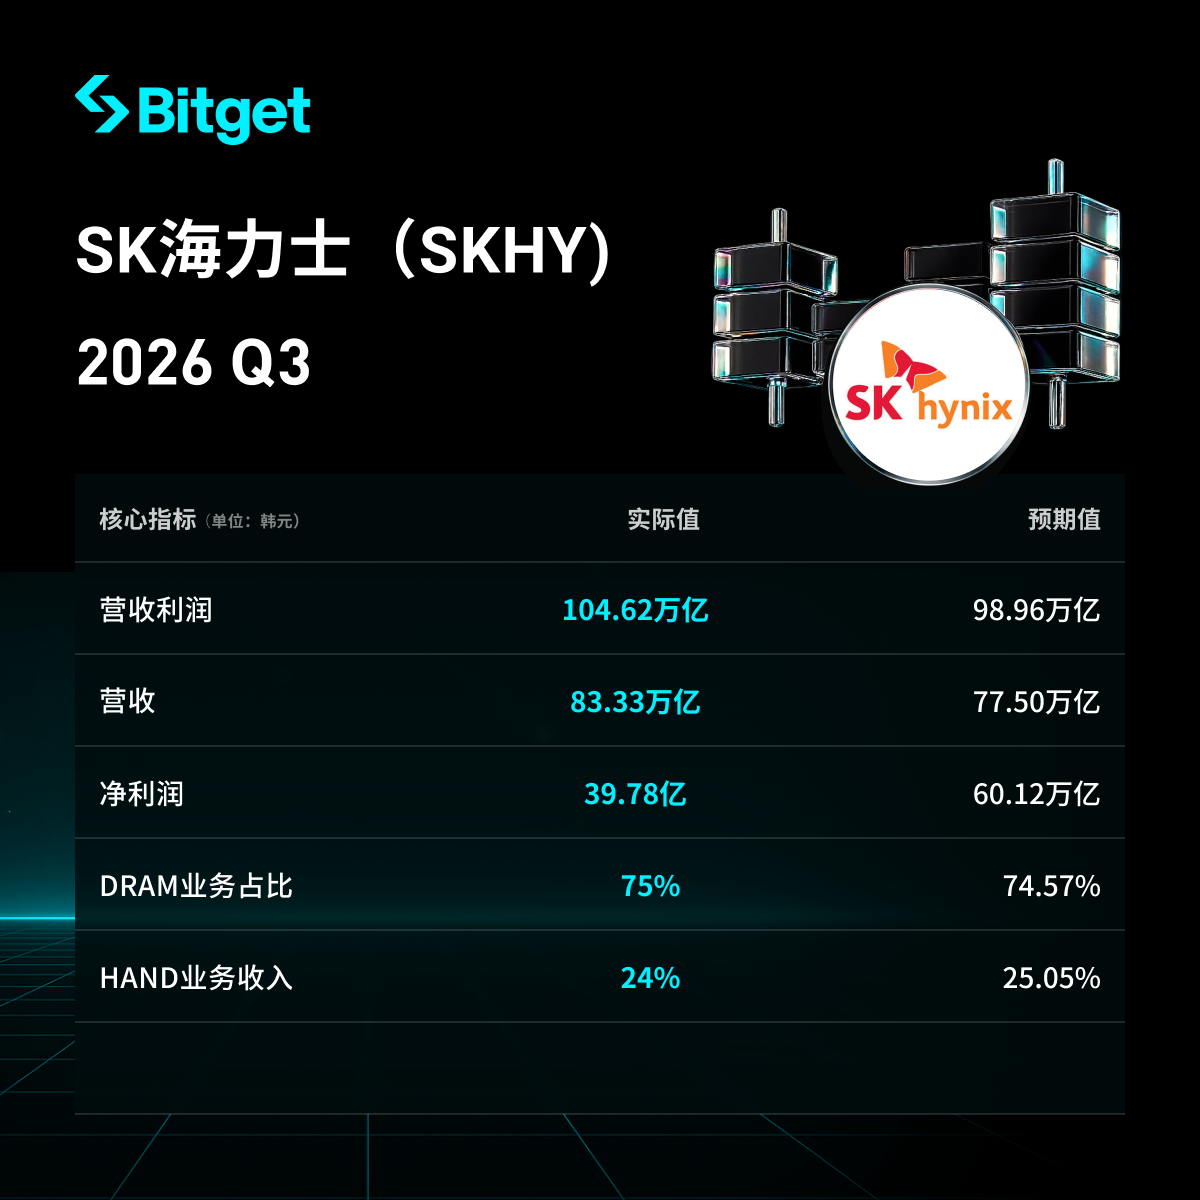
SK hynix (SK hynix) presentó en el tercer trimestre de 2026 (3Q26) resultados récord: los ingresos superaron por primera vez los 100 billones de wones, el beneficio operativo creció aproximadamente 7 veces en comparación interanual alcanzando un máximo histórico, y el margen operativo llegó a un altísimo nivel del 80%, impulsado principalmente por la demanda de HBM y almacenamiento para servidores relacionados con IA, así como el aumento de precios de productos. Sin embargo, el beneficio neto estuvo significativamente por debajo de las expectativas, afectado principalmente por pérdidas en divisas y otros factores no operativos. La compañía anunció simultáneamente un plan de retorno a los accionistas de aproximadamente 100 billones de wones (unos 75 mil millones de dólares) para el ejercicio fiscal 2026. El mercado respondió positivamente a los resultados y al plan de retorno, con fuerte alza en el precio de las acciones. La empresa se mantiene optimista sobre el déficit de oferta y las perspectivas de demanda a largo plazo, estimando que la escasez persistirá hasta 2030 y que la capacidad de DRAM/HBM está esencialmente vendida hasta 2029.
Análisis detallado
1. Resultados generales de ingresos y beneficios
- Ingresos: 104.6155 billones de wones, +32% trimestral (Q2: 79.3187 billones de wones), +328% anual (Q3 2025: 24.4489 billones de wones), superando por primera vez los 100 billones de wones en un solo trimestre. Por encima de las expectativas del mercado (Futu citando aprox. 97.34 billones de wones, superando en un 7% aprox.; otros consensos como FnGuide aprox. 98.23 billones de wones).
- Beneficio operativo: 83.3338 billones de wones, +38% trimestral (Q2: 60.5426 billones de wones), +632% anual (Q3 2025: 11.3834 billones de wones), récord histórico. Por encima de las expectativas del mercado (Futu citando aprox. 76.27 billones de wones, superando en un 9% aprox.; LSEG SmartEstimate aprox. 76.7 billones de wones). Margen operativo de aprox. 80% (aumento secuencial de 3-4 puntos porcentuales, mejora significativa desde aprox. 47% anual).
- Beneficio neto: 39.7756 billones de wones, +216% anual (Q3 2025: 12.5975 billones de wones), -58% trimestral (Q2: 93.9226 billones de wones), margen neto del 38%. Significativamente por debajo de las expectativas del mercado (Futu citando aprox. 60.73 billones de wones, con una diferencia de aprox. 35%).
- Otros: efectivo y equivalentes al final del periodo: 114.5 billones de wones (+26.5 billones de wones secuencial), préstamos: 15.8 billones de wones (-2.8 billones de wones secuencial), efectivo neto: 98.7 billones de wones. En el tercer trimestre se registraron aprox. 11.6-11.63 billones de wones en pérdidas por tipo de cambio (por caída del dólar/wón de aprox. 12%, apreciación del wón) y pérdidas en valoración de activos de inversión y otros conceptos no operativos (el total de pérdidas no operativas fue de aprox. 32.6 billones de wones). Se batieron récords de ingresos y beneficio operativo por sexto trimestre consecutivo.
2. Desempeño de DRAM y HBM (negocio central de almacenamiento IA)
- Los resultados de DRAM impulsados por el aumento significativo en ventas de DDR5 para servidores y el inicio de envíos de HBM4 a gran escala.
- El lanzamiento de envíos de HBM4 marca el despegue; se espera que a partir del cuarto trimestre se convierta en el producto principal, superando en volumen e ingresos a HBM3E. La empresa planea aumentar la capacidad de la planta M15X al máximo antes de fin de año para mejorar la producción de HBM4.
- El precio promedio de DRAM subió en el rango alto del 20% secuencialmente.
- La empresa afirma que la capacidad de producción de DRAM y HBM está prácticamente vendida hasta 2029 (próximos tres años). La demanda de HBM es aproximadamente el doble de la capacidad de suministro. Los acuerdos a largo plazo (LTA) están firmados con 14 clientes principales (incluyendo proveedores globales de servicios en la nube), cubriendo más del 50% de la capacidad planificada para 2027-2028. Los contratos suelen tener una duración de cinco años e incluyen mecanismos de precios ligados al mercado.
3. Resultados de otras divisiones de negocio (NAND)
- En NAND, se ampliaron las ventas de SSD empresariales TLC de 321 capas, con productos de alto valor añadido para centros de datos creciendo en toda la línea.
- El precio promedio de NAND aumentó en el rango medio del 20% secuencialmente.
- Se planea aumentar la proporción del proceso de 321 capas al más del 50% de la capacidad nacional en el cuarto trimestre, para incrementar la oferta de eSSD de alto rendimiento y gran capacidad. A mediano y largo plazo, NAND se posicionará como solución central de servicios IA basada en HBF y optimización de sistemas.
4. Plan de retorno al accionista y perspectiva de gasto de capital
- Retorno total al accionista de aprox. 100 billones de wones para el ejercicio fiscal 2026: dividendos en efectivo de más de 30 billones de wones + recompra y cancelación de acciones de más de 60 billones de wones (incluyendo la recompra de 40 billones de wones anunciada en agosto, ya completada la semana pasada para ser cancelada). Se compromete a devolver el 50% o más del flujo de caja libre.
- En el tercer trimestre en concreto: dividendos en efectivo de 14 billones de wones (20,000 wones por acción, de los cuales 10,000 wones reflejan la mejora de los resultados trimestrales y 10,000 wones son dividendos especiales por beneficios en inversiones en Kioxia); nueva autorización para recompra de 20 billones de wones (10 billones de wones se usarán para retorno a los accionistas y serán totalmente cancelados, otros 10 billones de wones se destinarán a compensación de empleados, no incluidos en el total de retorno al accionista). La mayor parte de los beneficios logrados en inversiones en Kioxia se devolverán a los accionistas mediante dividendos especiales.
- Gasto de capital: la inversión del próximo año aumentará significativamente (operación plena de la primera fase de Yongin y expansión de infraestructuras nacionales e internacionales), aunque la escala y el calendario se ajustarán flexiblemente en función de la demanda de clientes, competitividad de productos, rentabilidad y eficiencia de la inversión. La compañía enfatiza la aceleración de la expansión de capacidad para mantener el impulso de crecimiento. Anteriormente se pospuso la salida a bolsa de Solidigm en EE.UU. debido a la oposición de accionistas y revisión regulatoria.
5. Perspectivas futuras y guía de demanda
- La escasez de suministro de chips de memoria persistirá hasta 2030 (debido a la dificultad tecnológica avanzada y el largo ciclo de construcción de nuevas capacidades), manteniéndose el desequilibrio estructural entre oferta y demanda. Las ganancias trimestrales aún no han tocado techo y el impulso alcista no se revertirá al menos hasta 2027.
- Se prevé que la demanda de mercado DRAM crecerá aproximadamente un 20% anual en 2027, el crecimiento de NAND estará en torno a los altos porcentajes de dos dígitos. El mercado de infraestructura de centros de datos IA crecerá de forma constante, impulsado a corto plazo por IA empresarial y de usuario final, y a largo plazo por IA física (conducción autónoma, robótica, etc.).
- HBM4 se convertirá en el producto principal en el cuarto trimestre. A medida que suben los precios de la memoria y se agrava la escasez, se prevé una caída en los envíos de PC y teléfonos inteligentes. La empresa está muy confiada en su rentabilidad a largo plazo y acelerará la expansión de capacidad y la mejora de la competitividad de productos.
6. Contexto de mercado y preocupaciones de los inversores
- Dilema central: el superciclo de IA impulsa la fuerte demanda y precios de HBM y almacenamiento de alto valor añadido, pero existe una gran brecha entre beneficio neto y operativo, debido principalmente a pérdidas por cambios de divisas, tratamiento fiscal/inversión relacionado con Kioxia, gastos no operativos puntuales e impacto contable del masivo retorno al accionista. Los inversores deben diferenciar entre la calidad operativa y el beneficio neto.
- Reacción del mercado: tras resultados superiores a lo previsto y un retorno "épico", el precio de las acciones subió hasta un 9.4% intradía (u 8%+), superando al KOSPI (que subió un aprox. 6% ese día). Tras los resultados del Q2, el precio de la acción sufrió presión, pero en esta ocasión se disiparon parcialmente las preocupaciones sobre el techo del ciclo.
- Puntos de interés para inversores: persistencia de la escasez de oferta, competencia en HBM (con Samsung, etc.), sostenibilidad del retorno de capital, efecto de la volatilidad del tipo de cambio en la calidad de los beneficios y posibles caídas en la demanda tradicional de terminales (PC/teléfonos móviles) debido a subidas de precios. Los analistas creen que, aunque los resultados de la cadena de IA han superado expectativas recientemente, no es fácil revivir el entusiasmo anterior; sin embargo, la visibilidad que ofrecen los acuerdos de suministro a largo plazo y la capacidad agotada aportan claridad a la empresa.
Descargo de responsabilidad: El contenido de este artículo es solo para referencia y no constituye consejo de inversión de ningún tipo.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
SK Hynix (SKHY.US) obtuvo un beneficio neto de 28.6 mil millones de yuanes en el tercer trimestre, inició la producción en masa de HBM4 y se espera que la escasez continúe hasta 2030.
Los ingresos de SK Hynix en el tercer trimestre alcanzaron los 75.3 mil millones de dólares, superando el billón de wones por primera vez, con un beneficio operativo récord y un beneficio neto de 28.6 mil millones de dólares, lo que representa un aumento interanual del 216%, pero una disminución del 58% en comparación con el trimestre anterior, muy por debajo de las expectativas. La compañía anunció dividendos por 10.1 mil millones y una recompra de 14.4 mil millones, y prevé que la escasez de memoria persistirá hasta 2030.

SK Hynix (SKHY.US) ingresos del Q3 superan por primera vez los 100 billones de won coreanos, ¿por qué se redujo a la mitad la utilidad neta en comparación con el trimestre anterior?
Los ingresos de SK Hynix en el tercer trimestre superaron por primera vez los 100 billones de wones, y el beneficio operativo alcanzó un nuevo récord, pero el beneficio neto cayó un 58% en comparación con el trimestre anterior. La razón principal es que en el segundo trimestre las ganancias por inversiones en Kioxia fueron excepcionalmente altas, y en este trimestre no se repitieron dichos ingresos extraordinarios; sin embargo, la operativa real sigue siendo sólida.
Ingresos alcanzan un récord de 1.4 mil millones, ¿por qué las ganancias de Robinhood (HOOD.US) disminuyeron un 14%?
Robinhood registró unos ingresos totales récord de 1.424 millones de dólares en el tercer trimestre, pero su beneficio neto disminuyó un 14% interanual. Los ingresos por criptomonedas se redujeron a la mitad, mientras que los contratos de eventos aumentaron más de seis veces y superaron a las criptomonedas, convirtiéndose las opciones en el mayor pilar. Las ganancias se vieron afectadas por pérdidas de crédito, pérdidas de valoración y un aumento de impuestos.
Esta noche la decisión de la Reserva Federal: la inflación sigue calentándose, ¿pero se pausa el aumento de tasas? Walsh enfrenta una prueba de credibilidad
La inflación se dispara por encima de lo esperado, pero el mercado está convencido de que la Reserva Federal mantendrá su postura antes de las elecciones de medio mandato. Esta noche, la decisión podría enfrentar varias objeciones de tono agresivo, pero el verdadero foco será la conferencia de prensa del presidente Walsh: ¿podrá aclarar la lógica de “omitir la subida de tasas” y evitar repetir el desastre comunicativo de julio?
Crypto prices
More


