
¡El oro lucha repetidamente en torno al umbral de los 4000 dólares! UBS se vuelve alcista desde el punto de vista técnico, pero ¿qué le falta aún al rebote?

El mercado del oro se enfrenta a dos fuerzas contrapuestas: por un lado, la continua compra de oro físico por parte de China y el ajuste en la capacidad de refinado, lo que indica que la base de demanda a largo plazo no ha cambiado fundamentalmente; por otro, los inversores financieros han reducido sus posiciones tras una gran volatilidad y, por el momento, no están dispuestos a asumir nuevamente riesgos.
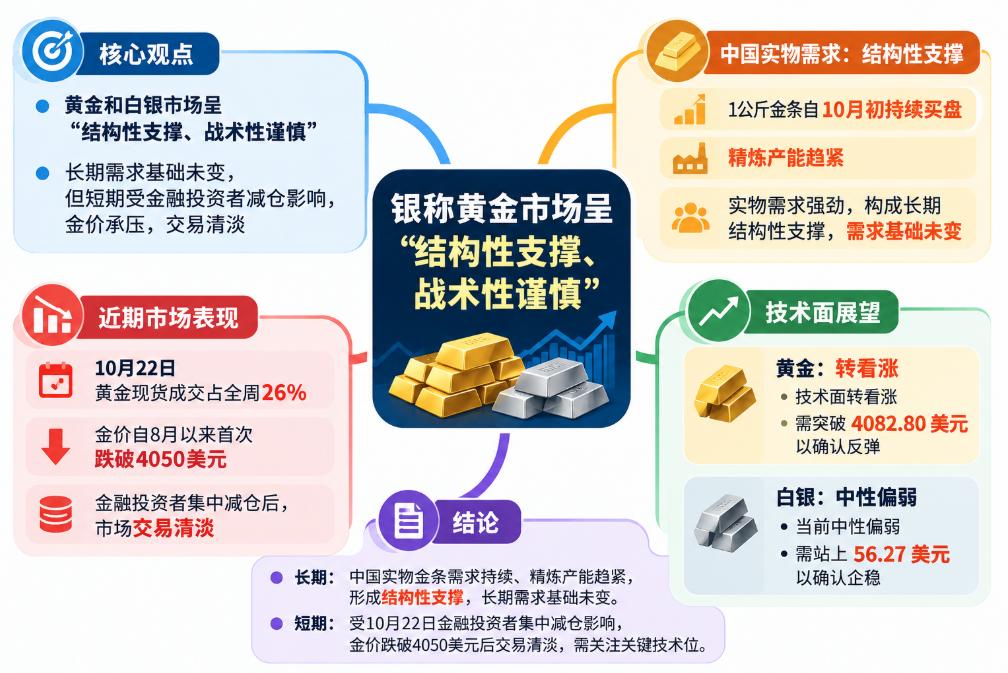
El último número del “Informe sobre el oro” (Bullion Report) de UBS resume el mercado actual como “soporte estructural y cautela táctica”. El equipo de trading de metales preciosos del banco considera que, cuando el precio del oro se acerca a la parte baja del rango de negociación reciente, sigue atrayendo compras, pero la falta de confianza de los inversores hace difícil que el rebote perdure.
Para los alcistas del oro, lo clave no es sólo si el precio puede mantenerse cerca de los 4,000 dólares, sino si el mercado puede, de nuevo, acumular impulso alcista. El estratega técnico de UBS, Jason Perl, ha cambiado su opinión técnica sobre el oro a alcista, pero plantea una condición importante: el precio necesita superar de manera efectiva los 4,082.80 dólares para confirmar aún más el rebote.
Retiro concentrado de fondos especulativos, la demanda de oro no ha desaparecido por completo
Los datos de negociación del 22 de octubre revelan el grado de concentración de las recientes ventas de oro.
Según datos de trading electrónico de UBS, ese día el volumen de transacciones de oro spot en dólares estadounidenses representó aproximadamente el 26% del volumen total negociado en la semana. El precio del oro sufrió presión la mayor parte del día y cayó por debajo de los 4,050 dólares la onza por primera vez desde agosto.
Ese día, la actividad de negociación de los principales grupos de clientes alcanzó sus respectivos niveles máximos de la semana. Las gestoras de activos concentraron cerca del 30% del volumen semanal total ese mismo día.
Tanta actividad concentrada refleja que el mercado está ajustando rápidamente sus posiciones. Varios grupos de inversores participaron casi simultáneamente en las operaciones, lo que indica que la presión vendedora es más probable que provenga de una reducción generalizada del riesgo antes que de una revocación colectiva de la valoración a largo plazo del oro.
Tras la fuerte reducción de posiciones, el mercado entró rápidamente en estado de calma. UBS señala que los inversores enfocados en la volatilidad han optado en su mayoría por retirarse y observar, considerando que el mercado no ofrece oportunidades para establecer posiciones efectivas. Por su parte, quienes operan basándose en criterios subjetivos son cada vez menos propensos a aumentar su exposición al riesgo antes de fin de año.
Esto significa que el problema actual del mercado no es exactamente la desaparición de compradores, sino que los posibles compradores no están dispuestos, de momento, a asumir riesgo.
Existe una diferencia importante entre ambos casos. Un agotamiento real de los compradores podría hacer que el precio pierda soporte de manera sostenida; si sólo esperan señales más claras, el mercado aún podría reactivarse una vez completado el ajuste de posiciones.
UBS ha observado que, cada vez que el precio del oro se acerca a la parte baja del rango reciente, sigue produciéndose cierta demanda de compra. Esto ha evitado en parte que las ventas se conviertan en una ruptura bajista más clara, aunque todavía no es suficiente para impulsar un rebote sostenido del precio.
En otras palabras, los bajistas aún no han controlado completamente el mercado y los alcistas aún no recuperan la confianza para perseguir precios más altos.
Demanda física en China persiste, la capacidad de refinado se ajusta
En contraste con la floja negociación en el mercado financiero de Nueva York, el mercado asiático de oro físico sigue mostrando una demanda robusta.
El informe de UBS señala que en el mercado chino hay una demanda constante de lingotes de 1 kilo, y también hay interés por lingotes de mayores dimensiones. Esta ronda de compras comenzó aproximadamente a principios de octubre, antes de lo que UBS suele haber observado en otros años recientes.
La forma de decidir de los compradores de oro físico difiere claramente de la de los traders de alta frecuencia o hedge funds. Los inversores financieros pueden cerrar posiciones rápidamente, mientras que quienes compran oro físico para mantenerlo a largo plazo se fijan más en si hay disponibilidad, el nivel de la prima y si pueden asegurar la entrega.
UBS ha notado que, conforme crece la demanda de lingotes de 1 kilo, cada vez es más difícil organizar órdenes de producción en las refinerías y la capacidad disponible para reservas también está cada vez más ajustada.
Esto ha provocado que el mercado físico y el financiero presenten realidades diferentes: en los mercados electrónicos de trading, el oro puede verse presionado por el retiro de fondos especulativos, mientras que el oro físico de ciertas especificaciones y lugares de entrega sigue atrayendo compradores. Ambas situaciones no son contradictorias, sino el reflejo de comportamientos de mercado bajo diferentes horizontes temporales y necesidades de capital.
La demanda estructural más amplia tampoco ha desaparecido. La diversificación de activos de reservas por parte de bancos centrales, la incertidumbre geopolítica y los inversores que buscan alternativas al dólar siguen siendo pilares fundamentales de la lógica de inversión a largo plazo en oro.
No obstante, aunque la demanda física puede absorber parte de las ventas y crear soporte, esto no significa que necesariamente pueda disparar al alza los precios de inmediato. Para generar un impulso alcista sostenido, el mercado necesita que los inversores financieros vuelvan a establecer posiciones.
UBS se inclina por un análisis técnico alcista, los 4,082.80 dólares se establecen como nivel clave
El cambio más importante en el informe de UBS esta semana proviene del análisis técnico DeMark realizado por Perl sobre el oro.
Previamente, Perl mantenía una postura cautelosa, opinando que el mercado debía completar una figura correctiva ABC y cumplir con ciertas condiciones técnicas antes de tener una visión más positiva hacia el futuro.
UBS afirma que el oro, al tocar los 3,996.10 dólares por onza el 23 de octubre, ya cumplió los requisitos mínimos de dicha figura correctiva. Por ello, Perl ha cambiado su análisis técnico a alcista.
No obstante, haber completado la figura no significa que el rebote esté ya confirmado. Perl indica que el precio debe primero superar el umbral ascendente de los 4,082.80 dólares.
Si el precio logra superar este nivel de manera convincente, el panorama del rebote mejorará aún más, y el mercado podría empezar a fijarse en objetivos técnicos superiores. Para los inversores que operan en un entorno de señales macroeconómicas complejas y sentimientos de mercado variables, este nivel constituye un estándar de observación bastante claro.
Por el contrario, si el precio del oro no logra mantener los 4,082.80 dólares, especialmente si los inversores institucionales vuelven a vender, el mercado podría volver a probar zonas de soporte.
La tendencia de la plata es más débil, el riesgo bajista persiste
La opinión de UBS sobre la plata es claramente menos optimista que en el caso del oro. El banco mantiene un enfoque técnico neutral sobre la plata y advierte que el riesgo en el corto plazo sigue estando orientado a una mayor debilidad.
Últimamente, el precio de la plata ha sido extremadamente sensible a titulares noticiosos y cambios en las posiciones. El pasado viernes, la plata se acercó a los 53 dólares por onza, recuperó algo de terreno, pero la concentración de volumen en el trading electrónico ese día fue inusualmente alta.
Datos de UBS muestran que las gestoras de activos concentraron más del 60% del volumen semanal de operaciones en plata el pasado viernes. Bancos y hedge funds también mostraron movimientos extraordinariamente concentrados, lo que refleja la extrema sensibilidad del mercado ante cambios en las posiciones.
Perl señala que la plata necesita restablecerse por encima de los 56.27 dólares para reducir el riesgo bajista actual. Hasta entonces, los soportes cercanos a los 53.02, 52.31 y 49.62 dólares por onza siguen siendo referencias importantes.
El entorno de negociación se estabiliza, el mercado espera nuevos catalizadores
El informe de UBS también revela que, a pesar de la renuencia de los inversores a abrir posiciones direccionales, la liquidez en las operaciones normales del oro no se ha deteriorado simultáneamente.
Entre el 19 y el 24 de octubre, el oro spot mostró un spread promedio entre las mejores ofertas de compra y venta aproximadamente un 5% más bajo que el promedio anterior de octubre y un 11% menor que en septiembre.
Esto indica que, la principal dificultad que enfrenta actualmente el mercado no es el desinterés de los dealers por cotizar, ni un deterioro manifiesto en las condiciones de ejecución de las operaciones normales, sino la falta de voluntad de los inversores para asumir riesgo direccional.
A medida que se acerca el fin de año, algunos gestores de portafolio podrían preferir proteger las ganancias ya obtenidas; otros, que apenas se han recuperado de pérdidas recientes, tampoco quieren volver a sufrir una alta volatilidad.
Por ello, el mercado podría mantenerse dentro de un rango de negociación relativamente estrecho durante algún tiempo, hasta que aparezcan nuevos catalizadores que rompan el actual equilibrio.
La política monetaria estadounidense sigue siendo un factor de influencia importante. Si el mercado comienza a prever un endurecimiento monetario adicional, el aumento de tasas podría restar atractivo al oro, que no genera intereses. Mientras tanto, la demanda de oro físico en China sigue activa, brindando otro soporte al mercado.
UBS también considera que la incertidumbre geopolítica y política más amplia podría influir en el comportamiento del oro, pero su equipo de trading permanece cauteloso a la hora de predecir la dirección del precio considerando solo la situación política.
Lo verdaderamente relevante es qué factores pueden incentivar a los inversores a restablecer posiciones después de las recientes olas de cierre. Esto puede provenir de unas perspectivas de política monetaria más favorables, una ruptura técnica clara o una renovada creencia en que el proceso de desapalancamiento en los mercados financieros generales está llegando a su fin.
Hoy por hoy, los compradores de oro físico y los traders financieros siguen tomando decisiones a diferentes cadencias de tiempo. La demanda física en China, la restricción en la capacidad de refinado y la necesidad de diversificación de activos a largo plazo continúan aportando soporte estructural al oro; sin embargo, el que los precios puedan seguir subiendo en el corto plazo sigue dependiendo de que el mercado recupere el apetito por el riesgo.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
SK Hynix (SKHY.US) obtuvo un beneficio neto de 28.6 mil millones de yuanes en el tercer trimestre, inició la producción en masa de HBM4 y se espera que la escasez continúe hasta 2030.
Los ingresos de SK Hynix en el tercer trimestre alcanzaron los 75.3 mil millones de dólares, superando el billón de wones por primera vez, con un beneficio operativo récord y un beneficio neto de 28.6 mil millones de dólares, lo que representa un aumento interanual del 216%, pero una disminución del 58% en comparación con el trimestre anterior, muy por debajo de las expectativas. La compañía anunció dividendos por 10.1 mil millones y una recompra de 14.4 mil millones, y prevé que la escasez de memoria persistirá hasta 2030.

SK Hynix (SKHY.US) ingresos del Q3 superan por primera vez los 100 billones de won coreanos, ¿por qué se redujo a la mitad la utilidad neta en comparación con el trimestre anterior?
Los ingresos de SK Hynix en el tercer trimestre superaron por primera vez los 100 billones de wones, y el beneficio operativo alcanzó un nuevo récord, pero el beneficio neto cayó un 58% en comparación con el trimestre anterior. La razón principal es que en el segundo trimestre las ganancias por inversiones en Kioxia fueron excepcionalmente altas, y en este trimestre no se repitieron dichos ingresos extraordinarios; sin embargo, la operativa real sigue siendo sólida.
Ingresos alcanzan un récord de 1.4 mil millones, ¿por qué las ganancias de Robinhood (HOOD.US) disminuyeron un 14%?
Robinhood registró unos ingresos totales récord de 1.424 millones de dólares en el tercer trimestre, pero su beneficio neto disminuyó un 14% interanual. Los ingresos por criptomonedas se redujeron a la mitad, mientras que los contratos de eventos aumentaron más de seis veces y superaron a las criptomonedas, convirtiéndose las opciones en el mayor pilar. Las ganancias se vieron afectadas por pérdidas de crédito, pérdidas de valoración y un aumento de impuestos.
Esta noche la decisión de la Reserva Federal: la inflación sigue calentándose, ¿pero se pausa el aumento de tasas? Walsh enfrenta una prueba de credibilidad
La inflación se dispara por encima de lo esperado, pero el mercado está convencido de que la Reserva Federal mantendrá su postura antes de las elecciones de medio mandato. Esta noche, la decisión podría enfrentar varias objeciones de tono agresivo, pero el verdadero foco será la conferencia de prensa del presidente Walsh: ¿podrá aclarar la lógica de “omitir la subida de tasas” y evitar repetir el desastre comunicativo de julio?
Crypto prices
More


