
Todos los datos de EE. UU. superan expectativas, pero el dólar y los bonos estadounidenses bajan; el destacado desempeño del retail oculta preocupaciones sobre el consumo.

FXStreet 15 de octubre—— Inflación, ventas minoristas y datos de PPI de Estados Unidos publicados en conjunto: los datos de consumo parecen fuertes en la superficie pero son débiles internamente, y la inflación se muestra persistentemente elevada
Varios datos económicos de Estados Unidos se publicaron de manera concentrada, mostrando resultados colectivamente más fuertes de lo esperado en los datos, pero la reacción de los activos y la lógica tradicional de "datos fuertes = subida del dólar y de la rentabilidad de los bonos estadounidenses" divergen claramente: el índice dólar subió unos 12 puntos a corto plazo hasta alcanzar 102.23 antes de retroceder rápidamente; el oro spot cayó brevemente desde 4150 dólares hasta 4137 dólares, una baja de 13 dólares, pero luego los alcistas retomaron la iniciativa; la rentabilidad de los bonos estadounidenses también descendió simultáneamente.
El mercado no interpretó simplemente que el exceso de ventas minoristas, PPI y CPI signifique "una economía sobrecalentada que obliga a la Reserva Federal a subir las tasas agresivamente", sino que exploró las señales de recesión ocultas detrás de los datos, lo cual es la característica central de la actual dinámica del mercado.
Las ventas minoristas parecen superar las expectativas, pero esconden riesgos ocultos
Las ventas minoristas de Estados Unidos en agosto crecieron un 0.8% mensual, expectativa 0.3%; las ventas minoristas básicas crecen un 0.9% mensual, expectativa 0.5%, interanual se mantiene en 6.01% sin cambios, superando ampliamente las previsiones del mercado según los datos.
Sin embargo, varias instituciones señalan que estos datos minoristas no tienen tanta calidad:
El aumento en el valor nominal de las ventas minoristas se debe en gran parte al efecto de los precios al alza, no a un verdadero incremento en la cantidad de compras; al eliminar la inflación, el crecimiento real del consumo se queda muy por debajo del crecimiento nominal, mostrando debilidad en el aumento real del consumo de los hogares;
El dato previo fue revisado a la baja, sumado al marcado debilitamiento de los ingresos: los salarios semanales cayeron un 0.5% mensual y un 0.1% interanual, lo que indica que los ingresos ya se volvieron negativos. El crecimiento del gasto familiar depende del uso de ahorros y del aumento del endeudamiento, no impulsado por el incremento de ingresos;
El consumo de energía y combustibles impulsa el total de ventas minoristas, pero excluyendo la energía, la demanda en las áreas de consumo discrecional es débil.
En resumen: las ventas minoristas nominales lucen llamativas, pero el consumo real es débil, y este tipo de resiliencia no tiene sustentabilidad a largo plazo. El mercado no ve una economía fuerte, sino hogares pidiendo dinero prestado y gastando ahorros para enfrentar las subidas de precios; el motor subyacente del consumo se está debilitando.
Los datos fueron colectivamente mejores de lo esperado, pero la reacción de los activos y la lógica tradicional de "datos fuertes = subida del dólar y los bonos estadounidenses" muestra una clara divergencia: el índice dólar subió brevemente unos 12 puntos hasta 102.23 antes de retroceder rápidamente; el oro spot cayó brevemente desde 4150 hasta 4137 dólares, y luego los alcistas retomaron el control; la rentabilidad de los bonos estadounidenses bajó de forma sincronizada.
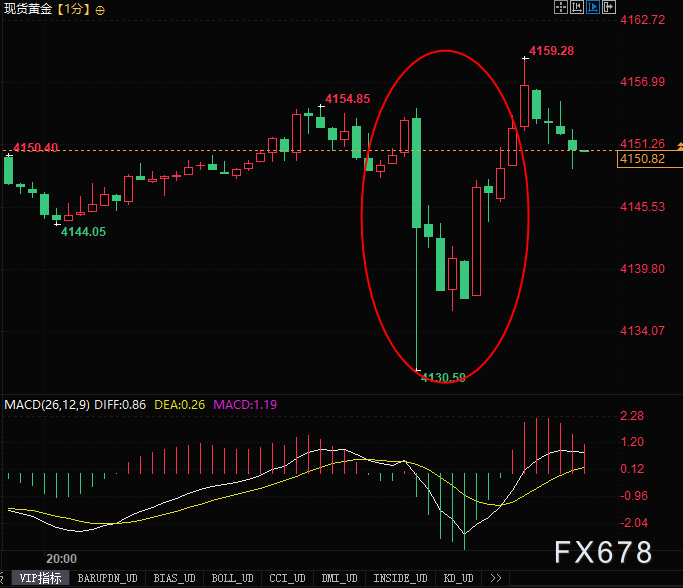
(Gráfico de 1 minuto del oro spot, fuente: EasyExchange)
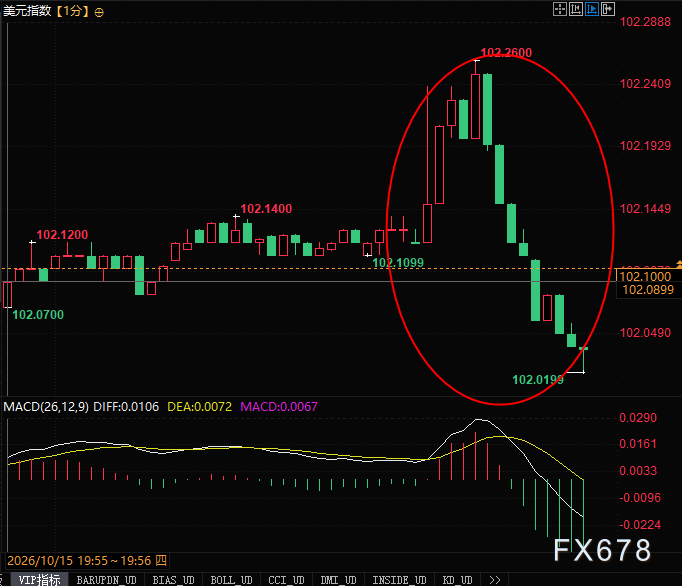
(Gráfico de 1 minuto del índice dólar, fuente: EasyExchange)
PPI muestra un repunte sincronizado de la inflación aguas arriba y aguas abajo: la energía es el principal motor, la inflación subyacente persiste
La inflación de los productos industriales aguas arriba repunta nuevamente, lo que sugiere que existe el riesgo de transmisión de la presión de precios a los productos de consumo aguas abajo.
Punto clave: el origen del repunte inflacionario son los precios de la energía (factores geopolíticos externos), no un sobrecalentamiento interno de consumo y salarios. La inflación impulsada por la energía es poco sensible a la subida de tasas de la Reserva Federal.
El mercado laboral muestra señales de enfriamiento: los precios suben, el ingreso nominal cae
En el frente de los ingresos laborales, hay señales claras de enfriamiento: el salario semanal de Estados Unidos cayó un 0.5% mensual (anterior +0.2%); interanual descendió a -0.1% (anterior +0.3%), convirtiéndose en negativo tanto en el comparativo mensual como anual.
Los precios están subiendo, pero los ingresos nominales de los hogares se están contrayendo, erosionando así el poder adquisitivo real. Esta es la prueba esencial de tonalidad moderada (dovish) en esta tanda de datos.
El mercado interpreta que un descenso en los salarios significa una menor presión endógena para la inflación en servicios. Aunque el CPI a corto plazo suba por el alza del petróleo, el riesgo de una espiral precios-salarios ha disminuido.
Los datos remodelan las expectativas de política de la Reserva Federal y explican por qué el dólar y los rendimientos de los bonos estadounidenses caen en vez de subir
Lógica tradicional: CPI, PPI y ventas minoristas superan previsiones → la Fed debe seguir subiendo tasas agresivamente → fuerte alza del dólar y los rendimientos de los bonos estadounidenses
Pero la lectura del mercado en esta ocasión es diferente
Primero, la inflación es causada por un shock externo energético, no por una demanda interna sobrecalentada;
Segundo, el alza nominal en ventas minoristas es engañosa, el consumo real se debilita;
Después, los salarios caen marcadamente, disipando el riesgo de espiral salarial, lo que más preocupa a la Fed;
Finalmente, se suma el mensaje de la presidenta de la Fed de San Francisco, Daly: puede ser necesario subir tasas más adelante, pero en octubre no urge actuar, una postura generalmente cautelosa.
Los operadores consideran que la inflación inflada por el precio del petróleo de una sola vez difícilmente obligará a la Fed a subir tasas de forma continua. La demanda interna se está debilitando gradualmente, y el riesgo de desaceleración económica futura es más relevante que un rebote inflacionario de corto plazo.
Por eso, tras la publicación de datos fuertes, el capital negocia bajo la expectativa de un "debilitamiento económico futuro"; la rentabilidad de los bonos estadounidenses cae, el dólar retrocede tras subir y el oro recupera rápidamente terreno perdido.
Resumen: La economía está en un frágil equilibrio; los datos muestran “fortaleza superficial, debilidad interna”
En síntesis, actualmente la economía estadounidense muestra señales contradictorias: los números de ventas minoristas nominales, CPI y PPI son llamativos, pero el crecimiento del consumo depende de subidas de precios, ahorros y crédito, mientras que los salarios de los hogares caen y la dinámica real de la demanda interna es insuficiente. En el corto plazo, la energía impulsa la inflación, pero la clave de la inflación endógena —los salarios— ya empieza a enfriarse.
El centro de gravedad en la fijación de precios de activos ha pasado de "¿subirá la inflación?" a "¿cuándo colapsará la demanda interna debido a las tasas altas y la caída de ingresos?". Lo que sigue será observar la velocidad de consumo de ahorros, la morosidad en tarjetas de crédito y si el consumo en el cuarto trimestre muestra una contracción significativa.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Mientras el riesgo de incumplimiento de deuda genera preocupación en el mercado, CoreWeave (CRWV.US) recibe el firme apoyo de Jensen Huang: la solidez financiera sigue mejorando y los costos de financiación están disminuyendo.
Huang Renxun afirmó que la solidez financiera de CoreWeave sigue fortaleciéndose, el costo de financiamiento en realidad está disminuyendo y actualmente no considera necesario que Nvidia le proporcione garantías financieras adicionales.

Crypto prices
More


