
¿Precio del cobre “desbocado”? La inspiración del ciclo de suministro

Puntos clave
El principal factor que determina el nivel central del precio del cobre es la oferta. En cada ciclo de oferta, en la segunda mitad, corresponde una subida del nivel central del precio del cobre. Es el ciclo de la oferta el que contiene la verdadera gran oportunidad en el precio del cobre.
La historia también nos dice que, para captar el punto de inflexión del nivel central del precio del cobre, además de la oferta, hay que prestar atención a otros tres factores: ① Disminución de la amortiguación del inventario y capacidad ociosa; ② Aparición de nueva demanda poco sensible al alto precio; ③ La próxima ronda de explotación de cobre requerirá mayor inversión de capital y un precio incentivador más alto.
Así, al analizar el sólido desempeño del precio del cobre en esta ronda (de 2021 hasta ahora), se cumplen precisamente estas condiciones. Por ello, el precio del cobre ya ha escalado a un nuevo nivel central.
La debilidad de la demanda tradicional fue erróneamente considerada como un posible riesgo de caída del precio del cobre, pero en realidad, la demanda tradicional es débil, la nueva demanda aún no es suficiente para reemplazarla, y la nueva ronda de oferta de cobre difícilmente puede expandirse a gran escala. Esto ha causado que el precio del cobre se encuentre en una etapa de oferta de baja elasticidad, lo que explica fundamentalmente la desvinculación del precio en esta ronda.
En el futuro, el precio del cobre podrá fluctuar, pero el nuevo nivel central ya está definido.
Resumen
El análisis tradicional del precio del cobre suele partir del sector manufacturero global, la construcción o los ciclos de inventario; este marco puede explicar las fluctuaciones de corto plazo (3-5 años), pero no logra responder una cuestión más importante: ¿Por qué, con el mismo ritmo de crecimiento de la demanda, el precio del cobre puede variar tanto en diferentes periodos?
Intentamos analizar, a partir de ciclos más prolongados de inversión en minas y capacidad productiva, el impacto que los cambios en la curva de oferta tienen sobre el nivel central del precio del cobre, para explicar por qué, en esta ronda, el precio del cobre ha superado el ciclo tradicional de demanda mostrando una fortaleza extrema.
I. Desde la Segunda Guerra Mundial hasta hoy, el cobre ha pasado por cuatro ciclos de oferta, con precios que fluctúan en torno a un nivel central móvil
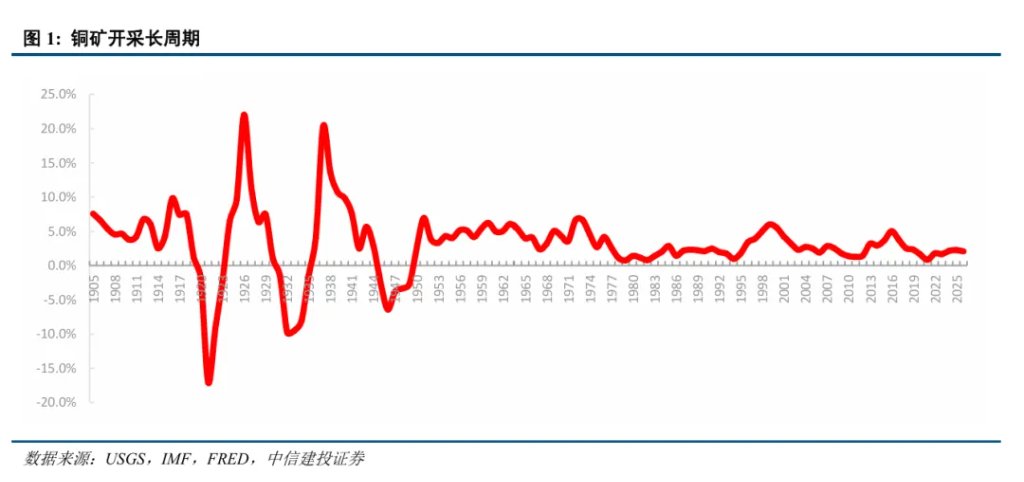
Al observar el crecimiento de la producción de cobre desde 1900, se advierte que entre 1900-1950 el ritmo de crecimiento fue mucho más intenso que después de 1950. Tras la Segunda Guerra Mundial, la explotación pasó de yacimientos de alta ley a grandes depósitos de pórfido de baja ley, y el aumento de la inversión cambió el mecanismo de respuesta de la oferta.
Por ello, elegimos 1950 como punto de partida del estudio moderno sobre ciclos de oferta de cobre, no solo para evitar las mayores oscilaciones de oferta previas a esa fecha, sino porque la aceleración del cobre antes y después de 1950 tiene significado económico diferente: antes reflejaba más los vaivenes causados por guerras, recesiones y cambios en la capacidad instalada; después, mediante proyectos de mayor escala y la difusión de la minería global, lo que ocurre es el resultado rezagado de las decisiones de inversión y precios del ciclo previo.
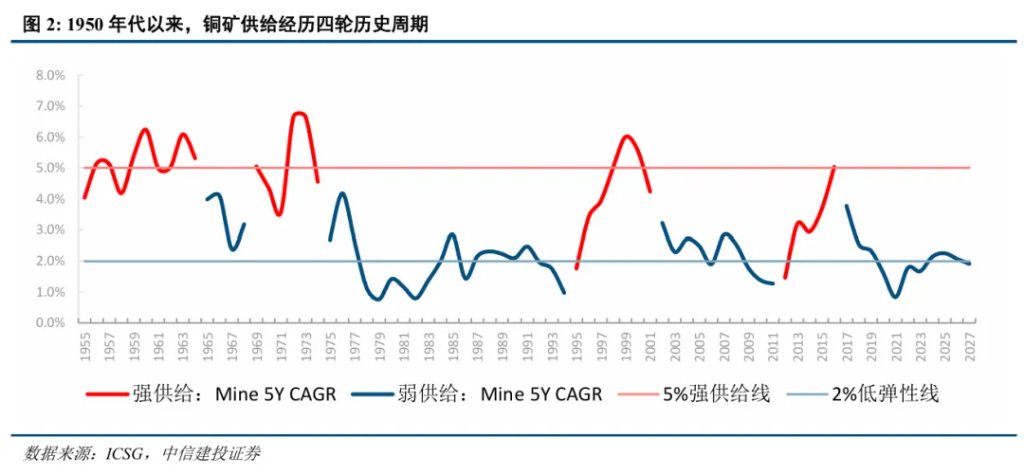
Midiendo la intensidad de la oferta por el crecimiento compuesto de la producción mundial de cobre, desde los años 50 se registran cuatro ciclos de expansión de suministro.
Históricamente, cuando el CAGR a cinco años supera o se mantiene por encima de 4%-5%, correspondiendo a la puesta en marcha de grandes proyectos de la ronda anterior, se define como una "etapa de fuerte expansión de la oferta"; cuando este CAGR baja a niveles cercanos al 2%, indica agotamiento de reservas de proyectos y regreso a una oferta de baja elasticidad.
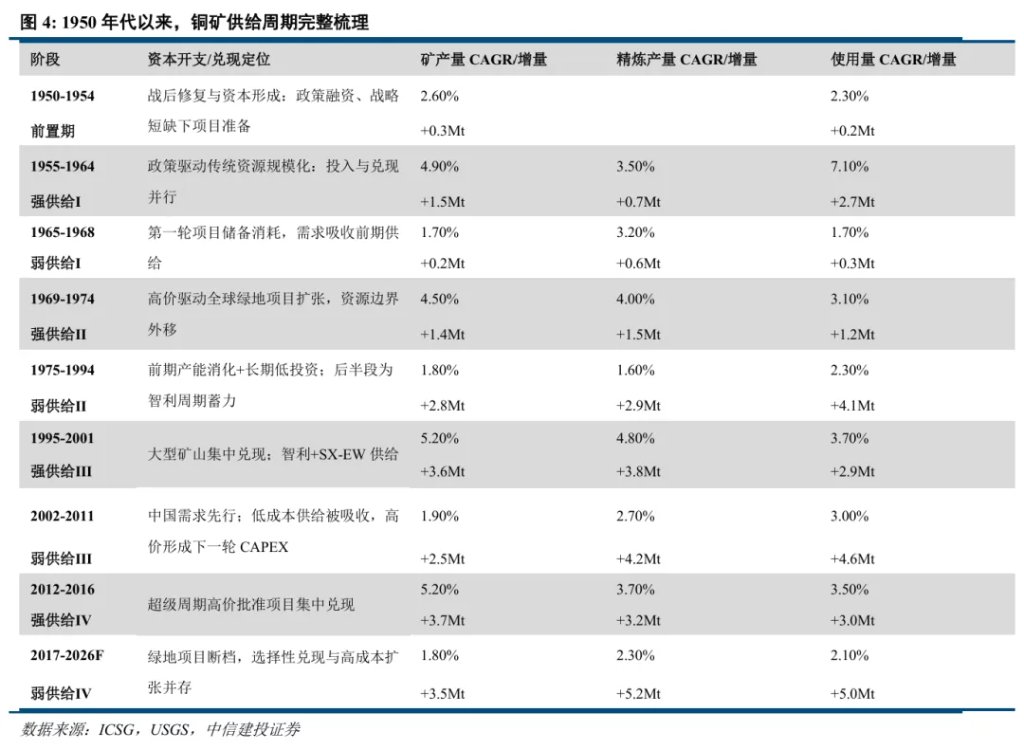
Primer ciclo de oferta: 1955-1968 (14 años), con una etapa de fuerte oferta entre 1955-1964 (10 años), CAGR de la producción minera de 4,9%; entre 1965-1968 (4 años) una etapa débil, CAGR de 1,7%.
Segundo ciclo: 1969-1994 (25 años), fuerte entre 1969-1974 (5 años), CAGR de 4,5%; débil entre 1975-1994 (20 años), CAGR de 1,8%.
Tercer ciclo: 1995-2011 (17 años), fuerte entre 1995-2001 (7 años), CAGR de 5,2%; débil en 2002-2011 (10 años), CAGR de 1,9%.
Cuarto ciclo: 2012-hasta hoy (15+ años), fuerte entre 2012-2016 (5 años), CAGR de 5,2%; y de 2017-2026F (9 años) pasa a débil, CAGR de 1,8%.
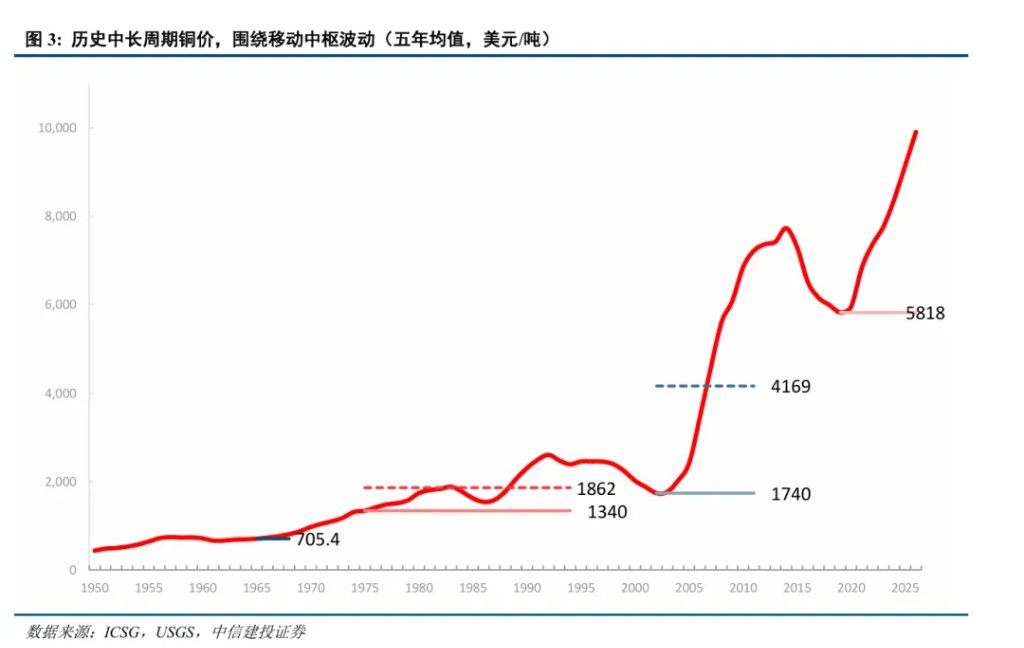
En cuanto al precio, el precio del cobre a largo plazo no gira en torno a una media fija, sino que va dejando atrás niveles previos, formando nuevos rangos según el ciclo de oferta cambia.
Analizamos más detalladamente por qué cada vez que termina una fase de fuerte expansión de oferta, el nivel central de precio del cobre suele situarse en una plataforma superior, en lugar de regresar al promedio antiguo.
II. Primer ciclo: Desarrollo a gran escala de los recursos tradicionales impulsado por políticas (1955-1964)
La primera gran expansión de la oferta no fue causada solo por precios de mercado, sino por el apoyo directo del gobierno de EE.UU. mediante reservas estratégicas, ayudas financieras y garantías de compra, reduciendo los riesgos de inversión y venta en la explotación del cobre.
La Guerra de Corea y la movilización industrial de la Guerra Fría reforzaron la demanda estadounidense de seguridad en recursos estratégicos. La "Ley de Reservas de Materiales Estratégicos y Críticos" de 1946 estableció objetivos y un marco de compras gubernamentales; la "Ley de Producción para la Defensa" de 1950 ofreció créditos, contratos de larga duración y ventajas fiscales para ampliar o mantener la capacidad de minas activas, cerradas o marginales. Ambas políticas transformaron la seguridad nacional en condiciones atractivas de inversión minera.
La expansión de la oferta entre 1955-1964 fue principalmente mediante ampliación, reactivación y desarrollo de yacimientos conocidos en zonas mineras tradicionales. Surgieron grandes centros de nueva capacidad en la franja cuprífera del sur de África, en América del Norte y en la cordillera chileno-peruana de los Andes. La URSS y Europa del Este también fueron importantes fuentes de aumento en ese periodo.
La producción global de cobre creció de 2,9 millones de toneladas en 1955 a 4,443 millones en 1964, un incremento total de unas 1,54 millones. América del Norte fue el principal receptor de apoyo estadounidense, incidiendo en minas marginales y yacimientos de baja ley. Fuera de esa región, el capital minero occidental impulsó grandes proyectos en la franja Zambia-Congo y en Chile y Perú; la URSS y el bloque socialista contribuyeron con 384.000 toneladas, dentro de un desarrollo independiente.
La expansión de la oferta bajó los precios, y la caída de 1957-1958 coincidió con la liberación de capacidad de la primera ronda. La demanda absorbió el excedente y el foco del precio fue pasando de la nueva capacidad a las perturbaciones en el suministro marginal, desplazando el nivel central de precio hacia arriba.
En 1964, con la reactivación industrial del postguerra, la capacidad previa se fue absorbiendo y el precio volvió a subir, marcando un punto de inflexión.
La producción mundial de cobre creció de 4,443 millones en 1964 a 5,01 millones en 1968 (CAGR cercano a 3%, menor que el 5,3% de 1955-1964); el descenso en la oferta y el alza en costos limitaron nuevas caídas de precio. Al pasar de ciclo fuerte a débil, el foco de precio giró hacia las perturbaciones marginales: huelgas y riesgos logísticos amplificaron el impacto en la oferta efectiva, y el alto precio alimentó demandas laborales y de los países con recursos.
La mediana nominal de precios entre 1965-1974 ronda 1.090 USD/tonelada, comparado con los 683 USD/tonelada de 1955-1964.
III. Segundo ciclo: Expansión global de recursos impulsada por altos precios (1969-1974)
La segunda expansión fue impulsada por altos precios y seguridad de recursos: tras absorber la oferta ociosa de la primera ronda, cae la amortiguación de inventarios y el mercado empieza a pagar primas más altas tanto por nueva oferta como por interrupciones en el suministro.
A fines de los 60, la demanda de redes eléctricas, autos, construcción, electrodomésticos y equipos industriales seguía creciendo, y el exceso anterior se disipó rápidamente. Las reservas estratégicas estadounidenses bajaron de 1,036 millones a solo 250.000 toneladas entre 1963 y 1967, reduciendo eficazmente el colchón de oferta disponible.
Tras la "sorpresa Nixon" en 1971, el sistema de Bretton Woods comenzó a colapsar y en 1973, al pasar las principales monedas a tipos de cambio flotante, se oficializó su fin. La depreciación del dólar, la inflación y la financierización del almacenamiento de activos reales explican también la valoración de los activos.
Entre 1969-1974, la nueva oferta se orientó más a nuevos yacimientos globales ("greenfields"), recursos de baja ley y gran tonelaje. El área de influencia se expandió desde las minas tradicionales en el sudoeste de EE.UU. a Canadá, Andes, Sudeste Asiático, África y Oceanía, requiriendo integración de mina, planta de procesamiento, fundición, energía y comunicaciones.
La producción mundial de cobre pasó de 5,682 millones en 1969 a 7,097 millones en 1974, con un incremento de 1,415 millones en cinco años. Canadá occidental y nuevas zonas mineras del Pacífico aportaron el grueso en economías de mercado, mientras que Chile (Andes) y Zaire (hoy RDC) incrementaron capacidad en zonas tradicionales. La URSS y Polonia sumaron unas 310.000 toneladas, crecimiento autónomo del bloque socialista.
Comparado con 1955–1964, el modelo de explotación de 1967–1974 fue de los tradicionales hacia nuevos yacimientos globales ("greenfields") y de baja ley, con la oferta desacoplándose del ciclo de precios.
La inflación y los factores monetarios elevaron el precio nominal; 1969–1974 fue la única etapa en los cuatro ciclos con claridad de aumentos de precio durante una fuerte expansión de oferta.
1973–1974 no fue una excepción del cobre, sino un fenómeno de alza generalizada en commodities por el colapso de Bretton Woods, depreciación del dólar y búsqueda de cobertura en activos reales. El Banco Mundial señaló que a comienzos de 1974 el precio del cobre siguió subiendo a pesar de mayor producción, reflejando expectativas y especulación.
Dos recesiones (1975, 1982) prolongaron la digestión de inventarios, retrasando el alza del nivel central de precio. Tras 1987, la reducción de inventario, capacidad ociosa y nuevos proyectos debilitó la amortiguación y el nivel central finalmente subió.
Tras el debilitamiento de la oferta desde 1974, el precio del cobre no repuntó de inmediato, pero sí se confirmó un nuevo piso nominal. La producción mundial creció de 7,097 millones en 1974 a 8,319 millones en 1986, un CAGR de solo 1,3% (mucho menos que el 5,9% de 1969–1974); el descenso de la oferta y el alza de costos limitaron nuevas caídas. Pero las recesiones de 1975 y 1982 ralentizaron la baja de inventarios, dejando el precio oscilando cerca del nuevo piso.
Al cierre de 1986, los inventarios quedaron por debajo de la mitad del pico de 1983. En 1987 los stocks comerciales globales bajaron de 890.000 a 520.000 toneladas; el consumo mundial fue de 10,44 millones, superando la producción de 10,21 millones de toneladas, pasando de exceso de inventario a déficit físico.
El precio medio nominal de cobre en 1987–1990 fue de unos 2.474 USD/t, un 71% más que los 1.448 USD/t de 1982–1986 y, en 1991-1992, se mantuvo en torno a 2.450–2.550 USD/t, estableciendo así un nuevo nivel central nominal.
IV. Tercer ciclo: liderazgo de Chile y la vía SX-EW
El tercer ciclo fue la etapa de máxima concreción de capacidad gracias a la globalización, apertura de recursos y difusión tecnológica. Los proyectos previstos a fines de los 80/principios de los 90 entraron en operación, ampliación o escalada entre 1995-2001.
En los 90, se desplazó la cadena de electrónica, energía, construcción y manufactura hacia Asia, que absorbió un tercio del cobre refinado hacia el final de la década, cambiando estructuralmente las expectativas de demanda.
La apertura minera de Chile y el flujo de capital global fundamentaron la expansión.
La nueva capacidad estuvo liderada por grandes yacimientos de pórfidos en Chile, complementados por grandes proyectos en Australia, Indonesia, Argentina y Perú. SX-EW permitió incluir minerales oxidados, de baja ley y relaves como recursos económicamente viables.
La producción mundial de cobre subió de 10,07 millones en 1995 a 13,64 millones en 2001 (incremento de 3,566 millones en seis años, CAGR 5,2%), el mayor aumento concentrado tras los dos ciclos previos.
Los Andes del sur fueron el foco, con Chile aportando cerca del 60% del incremento neto mundial. El proceso SX-EW redujo la dependencia de ciertos proyectos respecto a la fundición/refinado tradicional, permitiendo producir cátodos con lixiviación de minerales oxidados y relaves, acortando algunos flujos de proyectos. No obstante, amplió el espectro de recursos, pero no supuso menores costos de capital ni operativos para todos los proyectos.
Tras 2001, la reducción de proyectos disponibles y la fuerte aceleración de la demanda china (2002–2011) convirtieron el mercado del cobre de “exceso de capacidad y precios deprimidos” a “baja elasticidad de oferta y revalorización del precio central”.
Tras la oleada anterior de proyectos, la oferta global no se detuvo, pero claramente ralentizó el crecimiento.
Los bajos precios de 1997–2001 redujeron los presupuestos de exploración e inversión en nuevos proyectos ("greenfields"), y algunos proyectos costosos se pospusieron o cancelaron. Dado que pasar de exploración a operación en grandes minas puede tomar años, el vacío generado en esa etapa empezó a sentirse hacia 2003 como insuficiencia de nueva oferta.
La producción mundial pasó de unas 13,6 millones de toneladas en 2002 a unos 16,1 millones en 2011 (CAGR 1,9%, claramente menor al 5,2% de 1995-2001).
En el mismo periodo, el consumo de cobre refinado creció de unos 15,3 millones a 19 millones (CAGR 3,0%), con China como eje del crecimiento.
Al ingresar a la OMC, su industria exportadora, línea blanca, maquinaria y sector electrónico crecieron exponencialmente; simultáneamente, la urbanización y las inversiones en construcción, red eléctrica e infraestructura elevaron la intensidad de consumo de cobre por unidad de crecimiento económico.
La mediana de precios de cobre en 2002–2011 fue de unos 5.936 USD/t, más de 227% por encima de los 1.814 USD/t de 1995–2001, casi el triple de la etapa anterior.
V. Cuarto ciclo: CAPEX de súper ciclo (2012-2016)
El extraordinario CAPEX minero de 2012–2016 fue resultado del alza del precio de 2002–2011 y el impacto de la demanda china, concretando inversiones históricas.
China no podía satisfacer su demanda solo con producción propia; la demanda adicional dependía cada vez más de minas internacionales, concentrado, cobre refinado y chatarra importada. Hacia 2011, China consumía el 40% del cobre mundial, sus importaciones equivalían al 40% del comercio mundial de cobre refinado. La inversión como % del PIB subió de 35% (1980) a 49% (2010); infraestructuras y manufactura representaban 27% y 31% respectivamente de la inversión fija, y la vivienda escaló de 5,5% del PIB (2004) a 9% (2011).
Así, las mineras dejaron de ver la demanda china como recuperación cíclica, integrándola en proyecciones de largo plazo, revisando al alza los supuestos de precio y capacidad del mercado. Impulsados por expectativas de demanda, mejores precios y financiación, la inversión global en cobre llegó a niveles históricos.
En este ciclo, la oferta global fue más dispersa geográficamente, el incremento absoluto fue récord, pero la dependencia de sulfuros y concentrados, y la complejidad en capital y ejecución se incrementaron.
A nivel regional, Perú concentró los mayores nuevos proyectos, Mongolia emergió como nuevo centro, México y EE.UU. ampliaron minas existentes, África sumó capacidad, y Chile usó nuevos proyectos para contrarrestar declive en minas maduras.
Después de 2017, consumido el pico de oferta, la falta de nuevos "greenfields" y la sustitución por demanda estructural elevan el piso de precios nuevamente.
Después de 2017, hubo nuevas inversiones, pero de forma dispersa y prolongada, sin una liberación tan concentrada como en 2012–2016.
Las expansiones en minas existentes prevalecieron sobre los nuevos proyectos, y las compañías priorizaron la solidez financiera y el mantenimiento, mientras que la menor ley, mayores costos de equipo/energía, y plazos más largos para licencias, normativa y consultas sociales dificultaron convertir precios altos en nueva oferta significativa.
El CAGR de la producción mundial de cobre cayó a 1,1% entre 2017–2020, 4,1 puntos porcentuales menos que en 2012–2016.
El nivel central nominal de precios entre 2017–2020 fue de unos 6.221 USD/t; se formó un piso, pero no se volvió a mínimos anteriores a 2016.
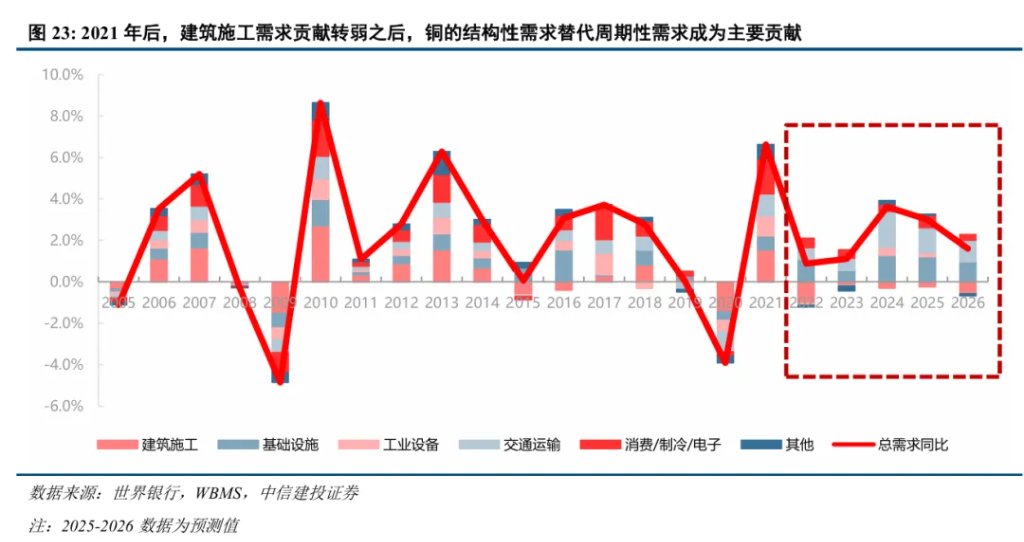
Tras 2020, la demanda estructural toma el relevo y activa recursos más costosos. Entre 2021–2025, la inversión en redes eléctricas, electrificación del transporte, energías renovables e infraestructura digital se tornan la principal fuente marginal de demanda, menos elástica y más planificada que la construcción y la manufactura tradicional.
El valor promedio nominal entre 2021–2025 escaló a unos 9.145 USD/t, un 47% más que en 2017–2020 y un 33% más que en 2012–2016, evidenciando que la cotización ha dejado el antiguo rango, situándose en un escalón superior.
VI. Evaluación: ¿están dadas las condiciones para que el precio del cobre escale de nivel central?
Los cuatro ciclos demuestran que, cuando se agota la expansión de oferta de bajo costo y la demanda sigue necesitando recursos adicionales, se crea la base para romper el antiguo rango de precios.
Por lo tanto, el descenso de la tasa de crecimiento de la oferta es una pista clave para la revalorización del precio, pero no basta para garantizar un alza en el nivel central. Para determinarlo, hay que evaluar la amortiguación de la oferta, la continuidad de la demanda y el costo marginal de desarrollo.
Condición uno: el colchón generado por la expansión previa se consume gradualmente, y los altos precios no logran atraer suficiente nueva producción rápidamente, reduciendo la elasticidad efectiva de la oferta.
Después de la puesta en marcha de grandes proyectos, la desaceleración de producción minera indica agotamiento de reservas de nuevos proyectos.
En este contexto, huelgas, interrupciones logísticas y cambios en políticas de recursos amplifican la volatilidad de precios; si estos eventos también retrasan inversiones o elevan las exigencias de retorno, su impacto puede convertirse en un aumento estructural del costo de oferta a largo plazo.
Además, aunque una fuerte expansión suele deprimir los precios, factores monetarios e inflacionarios pueden evitar caídas nominales. La fase 1969–1974 muestra que cambios extremos del nivel central del precio nominal requieren considerar shocks monetarios.
Condición dos: si la demanda se ralentiza bruscamente, la subida del nivel central podría retrasarse; tiene que haber demanda marginal creciente y de baja elasticidad.
La demanda debe absorber la oferta de forma sostenible, no solo para cortos “restocks”.
La experiencia de después de 1974 muestra que la oferta lenta no siempre implica suba inmediata del precio: recesiones, ajustes de demanda y consumo de inventarios pueden prolongar la holgura del mercado.
Desde 2002, la industrialización y urbanización chinas han generado demanda adicional persistente, absorbiendo el exceso de capacidad originado en el ciclo previo.
Condición tres: la obtención de recursos marginales para cubrir nueva demanda implica mayores costos de desarrollo y retorno de capital.
Solo si avances tecnológicos y nuevos centros de recursos aportan suficiente oferta de bajo costo, es posible bajar el precio marginal de oferta.
En los 90, los grandes yacimientos chilenos y SX-EW realmente aumentaron la oferta y mejoraron la viabilidad de algunos recursos, pero no evitaron el ascenso posterior del nivel central de los precios del cobre. Una vez absorbida la nueva producción, el mercado tuvo que desarrollar el siguiente conjunto de recursos.
Desde 2021, el cambio principal es la desaceleración tras concretar el súper ciclo de grandes proyectos, mientras se superpone el crecimiento de demanda por sistemas eléctricos y electrificación.
La restricción en la oferta se expresa en la dificultad de convertir recursos en producción efectiva, y la oferta global no ha vuelto a formar un ciclo fuerte de crecimiento constante del 5%.
Por el lado de la demanda, la debilidad inmobiliaria no implica necesariamente contracción total de la demanda de cobre, ya que la demanda estructural, con base en inversión real, toma el relevo. La construcción de redes, electrificación del transporte y sistemas energéticos son fuentes diferentes a los ciclos inmobiliarios tradicionales.
Según el informe de la IEA en 2025, la expansión de la inversión en redes chinas fue el factor único de mayor contribución al crecimiento mundial de la demanda de cobre en los dos años previos. Esto prueba que la nueva demanda está anclada en inversión real, no solo en proyecciones futuras.
2017 marca el inicio de las condiciones necesarias para el ascenso del nivel central y, tras 2021, las pruebas de suficiencia se han fortalecido. El debilitamiento de la oferta explica por qué el precio no regresa a mínimos anteriores, la demanda estructural define si el precio puede dejar el rango anterior, y un mayor costo de incentivo fija la altura y sostenibilidad del nuevo escalón de precios.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
¡Ni los sólidos resultados financieros de ASML pueden salvarla! Las acciones de chips estadounidenses intensifican su caída y el índice del sector podría perder un billón de dólares en valor de mercado.
El índice de semiconductores de Filadelfia cayó más del 4% el miércoles durante la sesión, rumbo a su sexta caída consecutiva, la racha más larga en casi 17 meses. En los últimos seis días, más de la mitad de los componentes del índice han acumulado una caída de al menos el 10%. ASML se encuentra en la parte superior de la cadena de suministro de semiconductores. La fuerte demanda de sus equipos de litografía indica que los fabricantes de chips aún están planificando la expansión de su capacidad, pero esto no prueba directamente que los clientes finales de los fabricantes de chips continúen comprando chips al mismo ritmo. Aunque la tendencia relacionada con la inteligencia artificial aún no ha sido refutada, el mercado está elevando el umbral de retorno.

Crypto prices
More


