
Pisa el freno, pero OpenAI busca recaudar otros 200 mil millones

Informe de Xinzhiyuan
Informe de Xinzhiyuan

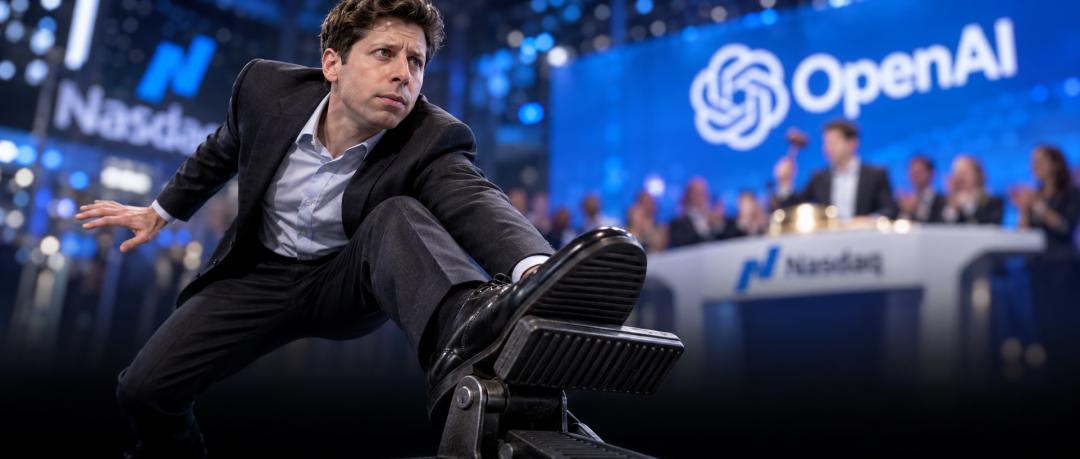
OpenAI ha retenido su último modelo insignia, GPT-6.1 Astra, debido a que “no pasó la evaluación interna de seguridad”;
ha pospuesto el proceso de salida a bolsa (IPO), argumentando que “el avance tecnológico ha entrado en una nueva etapa”;
al mismo tiempo, de forma inusual, ha respondido públicamente a sus competidores, apoyando la desaceleración del desarrollo de tecnologías punta.
A pesar de frenar en tres ocasiones consecutivas, el capital sigue entrando de forma aún más agresiva: la empresa actualmente negocia al menos 30 mil millones de dólares en financiación con una valoración previa a la inversión de aproximadamente 1,4 billones de dólares, mientras los ingresos anualizados en el último trimestre han aumentado más del 70%, acercándose a los 70 mil millones de dólares.
En marcado contraste, su mayor competidor, Anthropic, está impulsando el acceso al mercado público con un prospecto que reconoce abiertamente el “riesgo existencial” de la IA.
Según Bloomberg, que cita a personas familiarizadas con el tema, esta operación, impulsada mayormente por inversores, esencialmente sustituye a una IPO por una financiación puente; las negociaciones están en una etapa temprana y los términos concretos aún pueden variar.
OpenAI no ha querido pronunciarse al respecto.
El punto de inflexión comenzó con un avance significativo en capacidades técnicas.
Presentado a principios de septiembre, GPT-6 Astra es el primer modelo interno de OpenAI que ha activado su línea roja de ciberseguridad “crítica”(Critical): equipado con las herramientas pertinentes, el modelo puede identificar de forma autónoma vulnerabilidades desconocidas y coordinar cadenas de ataques sin la guía paso a paso de un humano.
Esta semana, el sucesor previsto, GPT-6.1 Astra, fue directamente retenido en el laboratorio por no superar los umbrales de seguridad establecidos.
Pero este nivel de precaución no se limita a una sola empresa.
En septiembre, el CEO de Anthropic, Dario Amodei, pidió públicamente al sector que redujeran el ritmo del salto de capacidades de frontera, señalando que, desde el verano, el avance tecnológico impulsado por el “auto-mejoramiento recursivo” (RSI) se estaba saliendo drásticamente de control;
Altman apoyó rápidamente ese llamamiento y prometió incorporar organismos de evaluación independientes con atribuciones similares a las del personal interno.
Ganar tiempo con financiación privada
La detención del desarrollo del modelo llevó inmediatamente a la congelación del proceso de salida a bolsa.
Altman afirmó claramente en una entrevista con Bloomberg TV este martes que OpenAI no saldrá a bolsa este año: el equipo necesita primero adaptarse al nuevo nivel de capacidades y a los desafíos de seguridad asociados, y espera “poder tomar decisiones centrales ahora, sin la presión externa que implicaría ser una empresa pública”.
Aunque Altman no reveló en concreto el contenido de las decisiones, el cuándo y el cómo del levantamiento de la restricción a GPT-6.1 Astra, y bajo qué condiciones llegará al mercado, sin duda figuran entre ellas.
La jugada puente del mercado privado
Sin tocar la campana en el mercado secundario, la abundante financiación pasa al relevo privado.
En marzo de este año, OpenAI obtuvo 12.200 millones de dólares en financiación con una valoración post-money de 852.000 millones de dólares; si la financiación puente actual de 30.000 millones de dólares se concreta, la valoración post-money alcanzará aproximadamente 1,43 billones, un aumento de alrededor del 68% en tan solo medio año, superando otra vez el pico récord de Anthropic de 965 mil millones en mayo.
Este aumento de valoración está sostenido por una asombrosa velocidad de monetización comercial.
De acuerdo con Axios, los ingresos anualizados de OpenAI han aumentado más del 70% desde inicios de julio, duplicándose los ingresos del segmento empresarial.
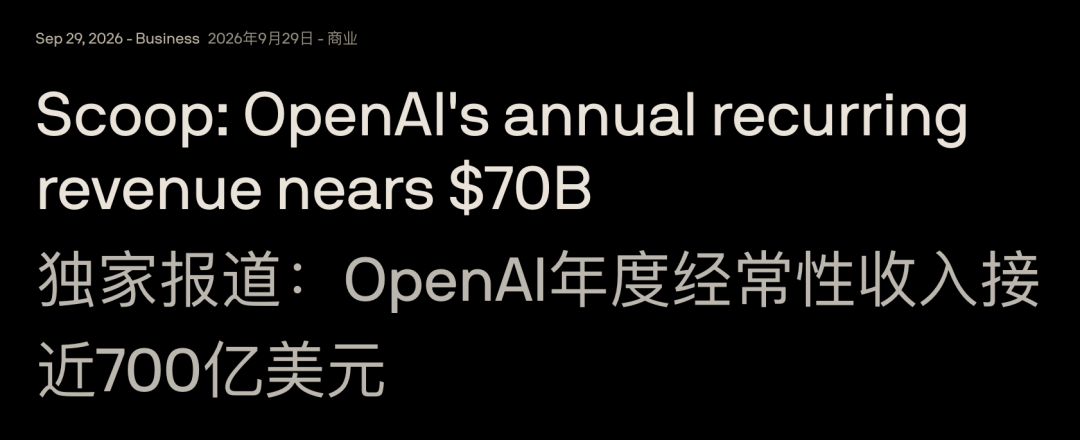
Si se calculan los ingresos anualizados en 70 mil millones, una valoración previa a la inversión de 1,4 billones correspondería a una relación precio/ventas (P/S)(P/S) de aproximadamente 20 veces, por lo que el aumento del valor aún no supera el ritmo de crecimiento de los ingresos.
Sin embargo, dado que los detalles sobre gastos de computación y la estructura de pérdidas aún no se han transparentado, la sostenibilidad de este rápido crecimiento sigue siendo incierta.
Dos opciones extremas ante la línea roja de la seguridad
Mientras tanto, Anthropic ha tomado un camino radicalmente distinto: la empresa busca una IPO con una valoración de más de 2 billones de dólares y advierte explícitamente a los inversores en su prospecto de que su tecnología subyacente podría representar “amenazas a nivel de supervivencia” para la humanidad.
Ante el mismo problema de seguridad técnica, ambos líderes han dado respuestas diametralmente opuestas.
Anthropic opta por afrontar el escrutinio público, exponiendo el peor escenario bajo el foco regulatorio a cambio de liquidez y legitimidad de los mercados secundarios, asumiendo la rigurosidad de reportes financieros trimestrales;
OpenAI, por el contrario, vuelve al abrigo del capital privado para ganar margen de maniobra, evitando tanto la presión pública por el crecimiento a corto plazo como los requisitos de divulgación que impone la salida a bolsa.
Con la ausencia temporal de restricciones externas del mercado público, la promesa de OpenAI de establecer un mecanismo de evaluación independiente se convierte en la línea de defensa clave, y el destino final de GPT-6.1 Astra será la primera piedra de toque.
Altman está convencido de que los inversores del mercado privado tienen suficiente paciencia;
Pero quizá quien realmente debe aprender a soportar la tensión entre ambición y riesgo es esta empresa, que ha creado un modelo más cercano a la ASI, pero que aún no está lista para controlarlo por sí misma.
Editor: Marco
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Las instituciones claman que el informe de empleo de septiembre "mata" las expectativas de aumento de tasas en octubre. "El nuevo diario de la Reserva Federal": El informe de empleo no ha cambiado la postura de la Reserva Federal; el CPI de septiembre es más importante.
Según el "nuevo medio de comunicación de la Reserva Federal", altos funcionarios de la Fed insinuaron esta semana que una subida de tasas en octubre podría no ser su escenario base. Los datos de salarios y tasa de desempleo del informe actual no muestran que el mercado laboral se esté ajustando de nuevo lo suficiente como para aumentar significativamente las presiones sobre los precios. La probabilidad implícita de una subida de tasas en octubre, según los operadores, cayó aproximadamente del 30% antes de la publicación de los datos a alrededor del 20%, e incluso en algún momento se dejó de descontar completamente un aumento de tasas este año. Las instituciones consideran que el mercado laboral presenta “bajas contrataciones y bajos despidos”, lo que le da a la Fed motivos para esperar más datos; una subida de tasas en diciembre aún es posible. La reacción del mercado demuestra que "las malas noticias son buenas noticias", y Wall Street sigue centrado en el rendimiento del 5% de los bonos del Tesoro estadounidense.
Optimismo por el crecimiento sostenido de la demanda de IA: Freedom eleva la calificación de Cerebras (CBRS.US) a "Comprar", ventajas de chips a nivel de oblea atraen atención
Freedom Capital Markets mejoró la calificación de las acciones del fabricante de chips de inteligencia artificial Cerebras Systems de "mantener" a "comprar", y estableció un precio objetivo de 209 dólares.

El crecimiento de usuarios de Muse es fuerte pero la perspectiva de monetización a largo plazo sigue siendo incierta; BNP Paribas mantiene la calificación de “superior al mercado” para Meta (META.US).
El agente inteligente de IA Muse, desarrollado por Meta, ha alcanzado más de 5,6 millones de descargas en un mes, superando a ChatGPT y Sora en su desempeño inicial. Sin embargo, BNP Paribas señala que los hábitos de uso de los usuarios aún no están maduros y que existen incertidumbres sobre su perspectiva comercial a largo plazo.
Crypto prices
More


