
Aunque los datos de inflación fueron mejores de lo esperado, la rentabilidad de la deuda estadounidense sigue aumentando; Wall Street especula que "Japón está detrás de todo".

La ola de ventas de bonos del Tesoro estadounidense continúa y el mercado dirige su atención hacia Japón. Incluso con datos de inflación que inesperadamente resultaron suaves, el rendimiento a 10 años de los bonos estadounidenses escaló a un máximo de varias décadas del 5.28%, y los analistas de Wall Street debaten intensamente sobre cómo Japón está impulsando esta turbulencia en el mercado global de bonos.
El jueves, a pesar de que los datos del PCE subyacente quedaron por debajo de lo esperado, los rendimientos de los bonos estadounidenses continuaron aumentando, invalidando la expectativa del mercado de que "el enfriamiento de la inflación aliviaría la presión vendedora". Yardeni Research y Deutsche Bank señalaron a Japón como factor, pero difieren totalmente sobre el mecanismo de transmisión: el primero sostiene que el cierre de posiciones de carry trade en yen es la causa principal, mientras que el segundo afirma que la clave es el aumento del propio rendimiento de los bonos japoneses (JGB).
El impacto central de este debate radica en: cuándo se detendrá la venta de bonos estadounidenses, lo que podría depender de la capacidad de Japón para estabilizar su propio mercado de bonos. El último informe de Goldman Sachs muestra que los fondos de seguimiento de tendencias CTA tienen posiciones netas cortas en mercados globales de deuda por un total de -170 mil millones de dólares (medidos en DV01), cifra que sigue expandiéndose, lo que indica que el pesimismo sobre las perspectivas del mercado de bonos ha alcanzado niveles históricos extremos.
Dos interpretaciones: ¿cierre de arbitrajes o reajuste de tasas?
Ed Yardeni, presidente y estratega jefe de inversiones de Yardeni Research, señala en su informe que los inversores que usan el yen como moneda de financiación para operaciones de carry trade podrían estar intensificando la venta de bonos globales. Él sostiene que, a medida que el Banco de Japón (BOJ) sube las tasas, los operadores de carry trade se ven obligados a vender bonos gubernamentales de varios países que adquirieron con préstamos en yenes baratos, "esta operación permitió a muchos gobiernos mantener déficits fiscales sin aumentar los rendimientos de los bonos, pero ahora ha llegado el momento de pagar."
Ed Yardeni también señala que, durante el periodo en que el BOJ y otros bancos centrales mantuvieron los costos de préstamo excepcionalmente bajos, los gobiernos acumularon enormes deudas. Califica la situación actual como "la venganza de los vigilantes de los bonos", un concepto que él mismo propuso y popularizó en los años 80.
Sin embargo, Shoki Omori, estratega jefe de renta fija japonesa de Deutsche Bank, cuestiona esta lógica. Sostiene que, en términos de mecanismo, el cierre de arbitrajes haría que el yen se apreciara y dejaría "huellas" claras en el mercado: subidas abruptas del yen, colapso de posiciones especulativas cortas en yen, caída bursátil y subida de bonos estadounidenses por la búsqueda de refugio. "Pero la tendencia actual muestra lo contrario", afirma, "bonos y yen cayendo juntos es una señal de inflación y reajuste de tasas de interés, no de desapalancamiento."
Los flujos de capital también apoyan esta interpretación. Los datos semanales del Ministerio de Finanzas de Japón muestran que, en las dos semanas previas al 12 de septiembre, los residentes japoneses volvieron a ser compradores netos de bonos extranjeros a largo plazo (compra neta de 1.1 billones de yenes la semana del 6 al 12 de septiembre), mientras que en la segunda mitad de agosto habían sido vendedores netos por 2.8 billones de yenes; al mismo tiempo, los no residentes acumularon cuatro semanas consecutivas de compras netas de bonos japoneses a largo plazo, adquiriendo solo esa semana de septiembre 2.2 billones de yenes. Shoki Omori interpreta esto como "entrada de capital extranjero a los JGB, con capital japonés saliendo de nuevo", lo que contradice la lógica de repatriación de fondos.
Consenso pese a la divergencia: el origen del problema está en el mercado de bonos japonés
A pesar de la controversia sobre el mecanismo de transmisión, ambos analistas coinciden en un punto: la raíz de la venta de bonos estadounidenses apunta a Japón, siendo la inestabilidad de su mercado de bonos el núcleo.
La estratega Isabella Rosenberg de Goldman Sachs señala en su último informe "¿Qué riesgos fiscales transmiten los diferenciales japoneses?" que, desde mayo, los diferenciales de swaps de JGB se han ampliado junto al aumento de los rendimientos a lo largo de toda la curva. Ella observa que los JGB han tenido un desempeño mejor de lo esperado en relación a los swaps—es decir, las tasas swap suben más que los rendimientos de los bonos—lo que dificulta que la tesis de "la oferta de JGB y su absorción impulsan las ventas" se sostenga, contradiciendo el comportamiento del mercado tras el abandono del control de la curva de rendimiento (YCC).
Goldman Sachs considera que la fortaleza relativa de los JGB puede reflejar varios factores: menor emisión en el tramo largo, expectativas optimistas sobre la demanda interna (especialmente movimientos del GPIF y políticas relacionadas con NISA), y cierto alivio marginal de la presión de oferta en los tipos largos de parte de las políticas de Japón, EE. UU. y Reino Unido.
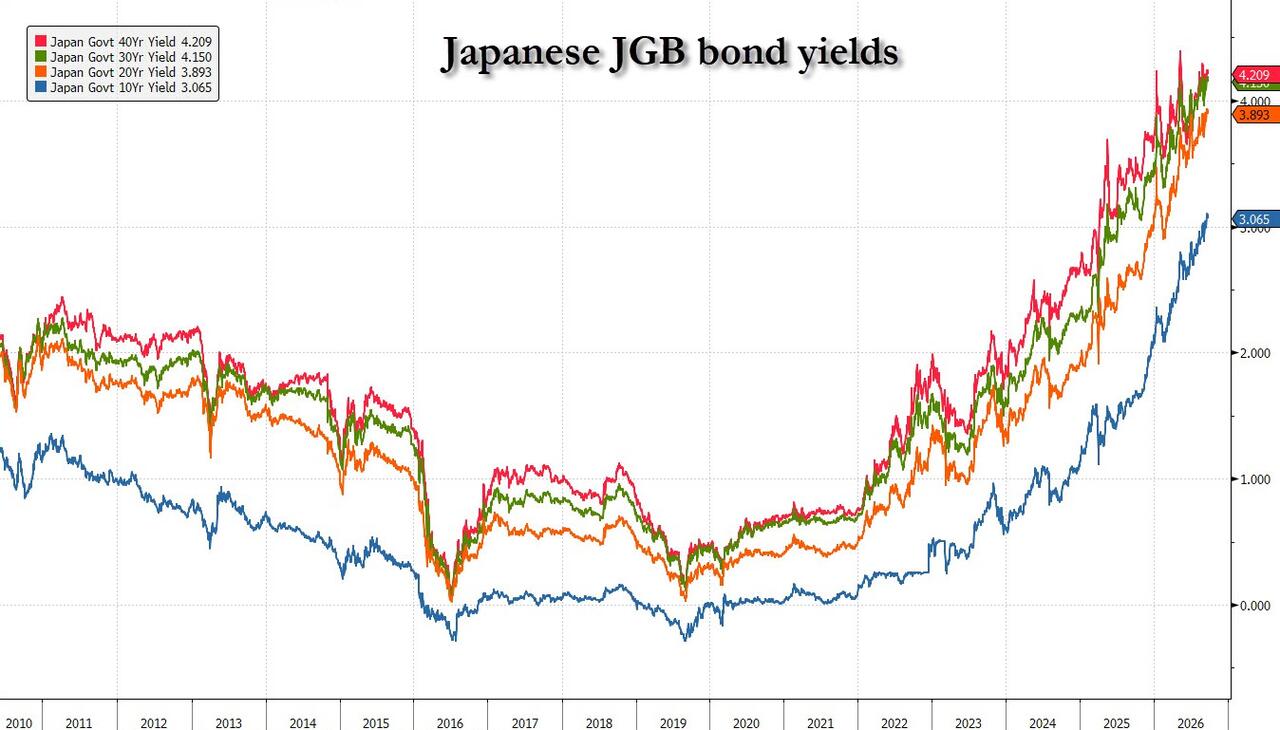
No obstante, Goldman Sachs advierte que a medio plazo, con el aumento previsto en las emisiones de JGB el próximo año y la continua reducción del balance por parte del BOJ, los diferenciales swap deberían tender a niveles más estrechos. En otras palabras, si el mercado de bonos japonés no logra estabilizarse, la presión vendedora sobre los bonos estadounidenses difícilmente se aliviará de forma significativa; actualmente, la mayoría de los rendimientos a largo plazo de bonos japoneses están en máximos históricos.
El lastre político dificulta la intervención del BOJ
Lo que más preocupa al mercado es el margen de maniobra del Banco de Japón.
La nueva primera ministra, Sanae Takaichi, ya expresó su insatisfacción con las recientes subidas de tasas y planea sustituir a varios miembros del BOJ por perfiles más moderados, lo que significa que el banco central carece de voluntad política para endurecer aún más su política monetaria.
En este contexto, el rendimiento de los JGB a 10 años ha alcanzado un nivel extraordinario, y el mercado claramente considera que los aumentos de tasas del BOJ son insuficientes para contener la inflación persistente en Japón. Recientemente, el ministro de Finanzas, Besente, ha mostrado una gran preocupación por la situación en Japón, lo que indirectamente confirma el profundo impacto del mercado de bonos japonés en la evolución de los bonos estadounidenses.
Actualmente, las posiciones netas cortas de los fondos CTA en bonos globales han alcanzado los 170 mil millones de dólares y siguen expandiéndose semana a semana, reflejando que las apuestas pesimistas sobre los mercados de bonos están en máximos históricos. Sin embargo, Goldman Sachs también advierte que, si aparecen señales de deflación o una clara desaceleración económica, las posiciones cortas en los bonos estadounidenses y JGB podrían sufrir el short squeeze más intenso de la historia.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
El informe financiero de Micron sorprende, pero el precio de las acciones permanece "inmutable". Wall Street sigue siendo optimista, con un precio objetivo máximo de 1625 dólares.
El rendimiento y las previsiones de Micron fueron sólidas, pero debido a que las acciones ya han subido un 237% este año, la reacción previa a la apertura fue moderada. Los gigantes de Wall Street como Deutsche Bank, Bank of America, Goldman Sachs y JPMorgan siguen siendo optimistas: 26 acuerdos estratégicos de clientes a largo plazo aseguran la visibilidad de ganancias, y UBS incluso estableció un precio objetivo máximo de 1625 dólares, respaldando su capacidad de rentabilidad a través de los ciclos y su sólido potencial de crecimiento.
Previsión del mercado estadounidense | Los futuros de los tres principales índices bursátiles suben, el rendimiento de los bonos del Tesoro a 10 años alcanza su máximo desde 2002, Micron (MU.US) entra en volatilidad tras resultados
El 1 de octubre (jueves), antes de la apertura del mercado estadounidense, los futuros de los tres principales índices bursátiles estadounidenses subieron juntos.
Se informa que TSMC (TSM.US) planea un nuevo parque en Texas: varias fábricas de obleas, con una inversión total que podría alcanzar varios miles de millones de dólares.
TSMC está considerando invertir varios miles de millones de dólares para construir más parques de chips de inteligencia artificial en Texas.
Crecimiento de un billón de dólares en capitalización de mercado en un trimestre: ¿Por qué la historia de IA de Microsoft (MSFT.US) vuelve a ser apreciada por el mercado?
Con el cierre del tercer trimestre, Microsoft registró su mejor desempeño trimestral en la bolsa desde 1998. Entre julio y septiembre, el precio de las acciones de Microsoft subió un 37,5%, aumentando su capitalización de mercado en 1 billón de dólares. En comparación, el índice Nasdaq 100, centrado en acciones tecnológicas, aumentó solo un 0,4% en el mismo período, convirtiendo a Microsoft en la quinta acción con mejor desempeño dentro de dicho índice.
Crypto prices
More


