
FED sədri dəyişsə, ABŞ fond bazarı kəskin düşəcək?

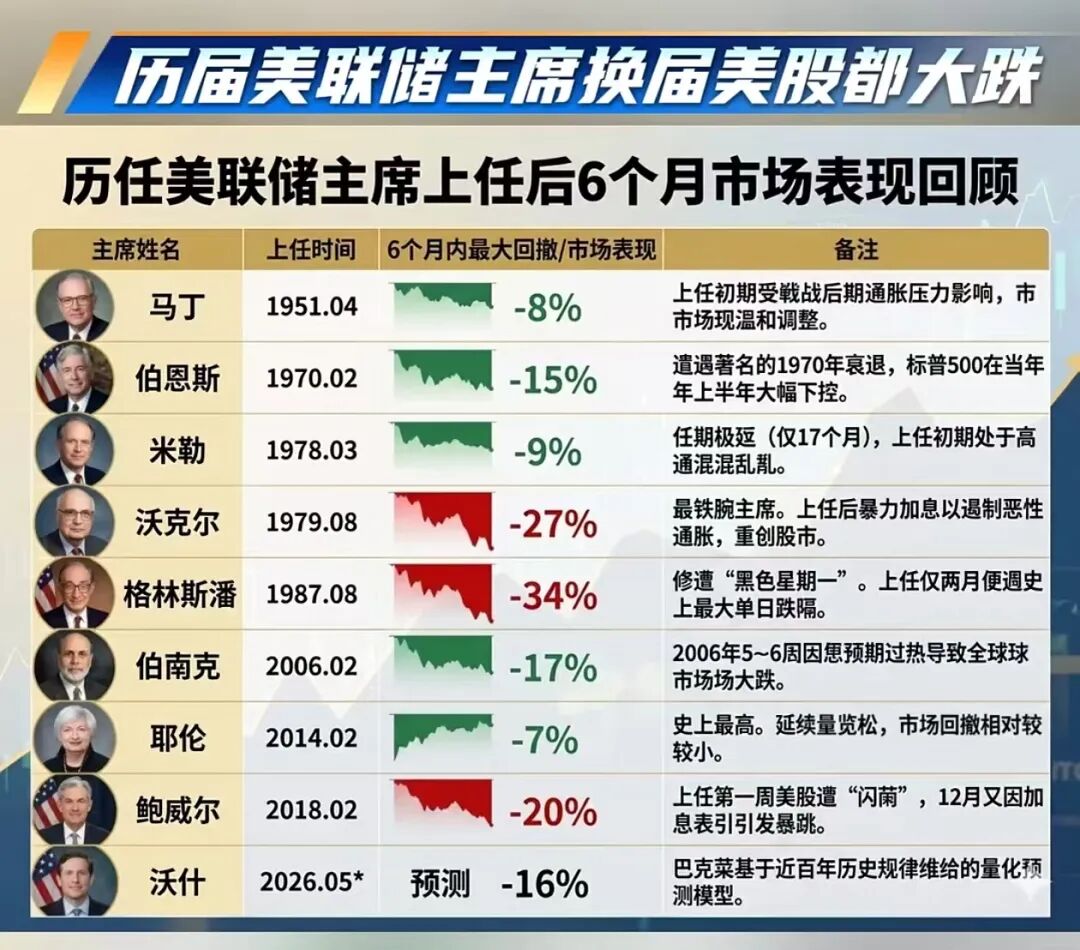
2. Məsələn, Powell-i götürək. O, 2018-ci il fevralın 5-də and içərək vəzifəyə başladı, əslində 2018-ci ilin əvvəlinin kəskin enişi yanvarın 26-da baş verib. Əgər A metoduna görə hesablasaq, Powell-in hakimiyyətə gəldiyi 6 ay içində ən böyük geriləmə 2.56% olur, B metoduna görə isə ən böyük geriləmə 9.45%. Bunlar diyagramdakı göstəricilərdən xeyli aşağıdır.
3. İkincisi, istənilən geriləmə hesabı metodundan istifadə olunsa, Federal Rezerv sədrinin gəlməsindən sonra 6 ay içində ən böyük geriləmə ilə SP500 tarixində təsadüfi seçilmiş 6 ay içində ən böyük geriləmə arasında əhəmiyyətli fərq yoxdur.
4. Əgər geriləmə tərifini A kimi götürsək:
1) Son 7 sədrin hakimiyyətə gəldiyi 6 ay içində ən böyük geriləmə belə olub:
Miller (1978-03-08): 0.00%
Volcker (1979-08-06): 4.25%
Greenspan (1987-08-11): 32.82%
Bernanke (2006-02-01): 4.58%
Yellen (2014-02-03): 0.00%
Powell (2018-02-05): 2.56%
2) SP500-də istənilən 6 ay içində ən böyük geriləmənin paylanması belədir:
10% percentil: 0.09%
25% percentil: 1.44%
75% percentil: 8.98%
90% percentil: 16.24%
İki median demək olar ki, eynidir. İki ortalamanın eyni olmasını yoxlamaqda t-test: p=0.2870, Wilcoxon testi: p=0.3438, heç bir əhəmiyyətli fərq yoxdur.
5. Əgər geriləmə tərifini B kimi götürsək
1) Son 7 sədrin hakimiyyətə gəlməsindən sonrakı 6 ay içində ən böyük geriləmə belədir:
Burns (1970-02-01): 23.21%
Miller (1978-03-08): 17.12%
Volcker (1979-08-06): 13.31%
Greenspan (1987-08-11): 33.51%
Bernanke (2006-02-01): 7.70%
Yellen (2014-02-03): 12.38%
Powell (2018-02-05): 9.45%
2) Tarixdə SP500-də istənilən 6 ay içində ən böyük geriləmənin paylanması belədir:
10% percentil: 7.80%
25% percentil: 9.97%
75% percentil: 17.74%
90% percentil: 22.12%
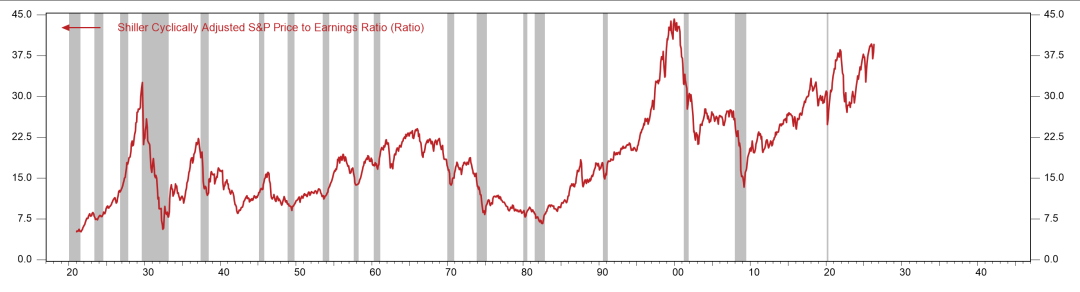
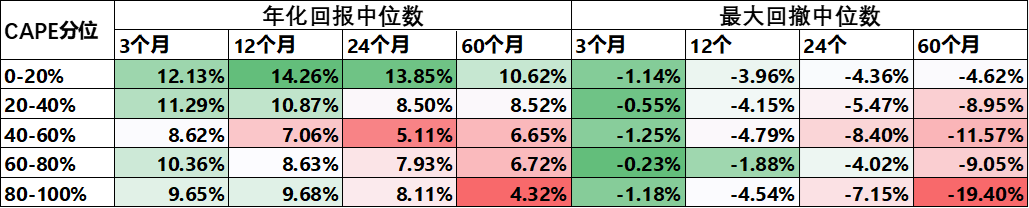
6. Nəticə olaraq, tarixi qanuna əsasən, istənilən 6 ay ərzində ABŞ fond bazarında demək olar ki, həmişə əhəmiyyətli geriləmə olur, bu tarixi normadır; gələcək 6 ay üçün də istisna olmayacaq. Hətta belə güman etmək olar ki, ABŞ fond bazarının dəyəri tarixi olaraq çox yüksək səviyyədədir və gələcəkdə geriləmə miqdarı tarixdəki medianlardan daha yüksək ola bilər.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
On ilə gecikdikdən sonra, Tesla (TSLA.US) yeni nəsil Roadster nəhayət təqdim edildi: 0.81 saniyədə 100 km/saat, uçmaq qabiliyyətinə malikdir, kütləvi istehsal 2028-ci ildə başlayacaq.
Təxminən on il gecikmədən sonra, Tesla-nın növbəti nəsil Roadster-i nəhayət təqdim edildi.

Qaçaraq çıxış! Hedc fondları bir həftə ərzində iki illik xalis alışları satdılar, Goldman Sachs xəbərdarlıq edir: Leverage-in azaldılması bəlkə də yeni başlayır
Hedc fondları son iki ildə yığdıqları süni intellekt mövqelərini beş ticarət günü ərzində tamamilə bağladı. Goldman Sachs Prime məlumatlarına əsasən, 8-14 oktyabr tarixləri arasında qlobal süni intellekt səhmlərinin xalis satışı son bir ilin ikinci ən yüksək səviyyəsinə çatdı, Koreyada ticarət dayandırılması baş verdi, Çin Tayvan bazarında isə bir gündə xarici sərmayə axını tarixi rekord qırdı. Lakin üç illik baxışda süni intellektin xalis açıq mövqeyi hələ də 83-cü faiz səviyyəsindədir və ümumi leveric səviyyəsi son beş ilin zirvəsinə yaxındır — bu satış dalğası daha çox bir başlanğıca, nəinki sona bənzəyir.
Bridgewater faiz dərəcələrinin artımı barədə: Səbəb yalnız neftin qiyməti deyil, bu, təchizat tərəfindən yönləndirilən kapital bazarının yenidən qiymətləndirilməsidir
Bridgewater-un son hesabatı göstərir ki, qlobal istiqraz gəlirlərinin ardıcıl olaraq tarixi maksimumlara çatmasının səbəbi təkcə enerji şoku deyil — AI kapital xərclərinin artması, dövlət xərclərinin yüksək olması və mərkəzi bankların davamlı balans azaldılması birlikdə aktivlərin xalis təklifini son 50 ilin zirvəsinə yaxınlaşdırır. Kapitalın dəyərinin artması səssizcə səhm bazarına da sirayət edir; zəncirvari reaksiya başladıqda, ABŞ-da həm korporativ investisiyalar, həm də istehlak iki əsas dayağı eyni anda çökəcək. Hazırda dövlət büdcəsinin kəsiri isə iqtisadi artım dövründə artıq tamamilə tükəndiyindən, o vaxt hökumətin heç bir təsirli addım atmaq imkanı qalmayacaq.


