
解讀:7月結售匯數據的信號

Morning FX
7月,炎熱的夏季,企業結匯熱情卻出現一波降溫。
一方面體現在結匯率的明顯回落。在外幣涉外淨收入環比反彈的情況下,代客淨結匯規模卻創下2025年12月以來新低,單月未結匯外幣收入424億美元接近歷史高位,結匯率降至57%。
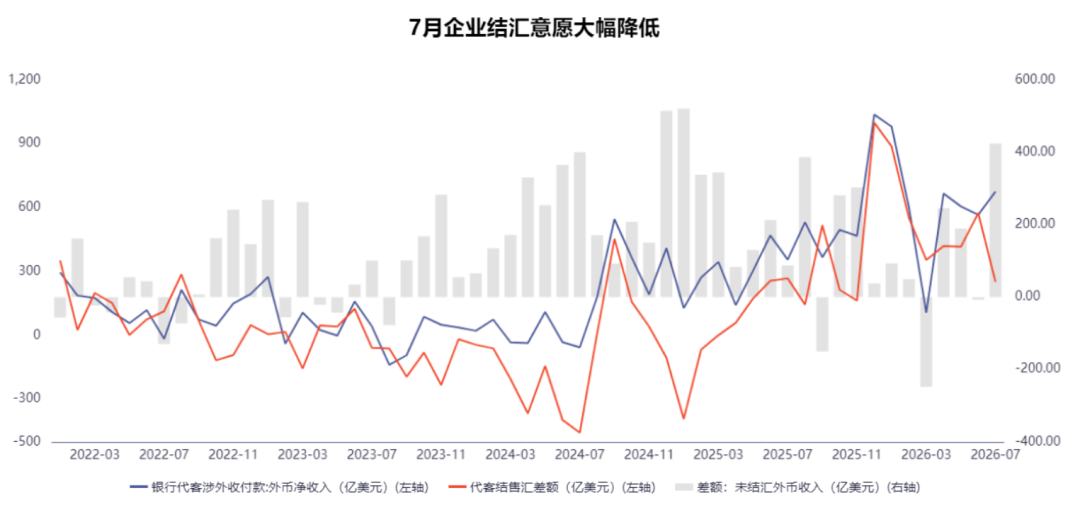
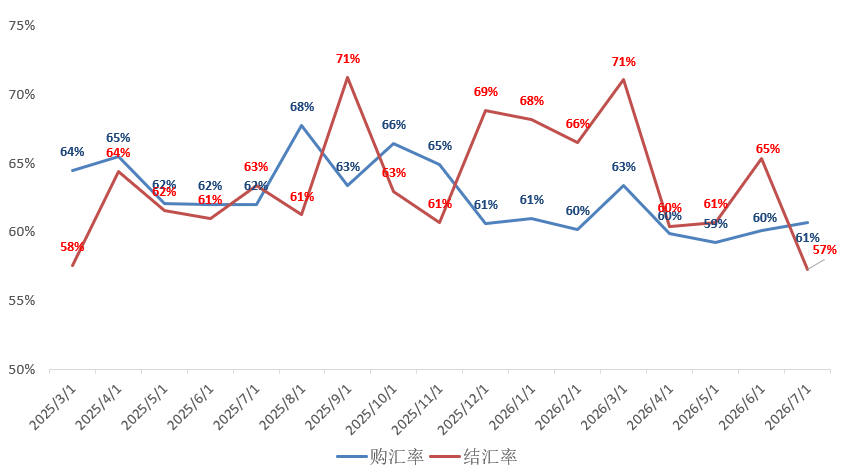
另一方面體現在遠期結售匯簽約額差額回落轉負。新簽遠期結匯下降,疊加新簽遠期購匯的持續增長,導致遠期簽約差額自2025年2月以來首次轉負。
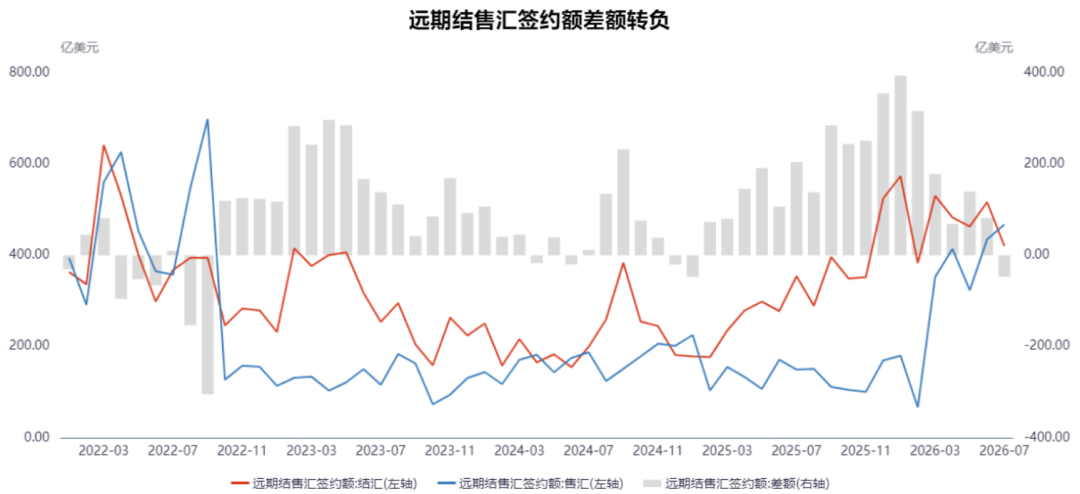
為何呈現如此狀態?是企業對人民幣匯率升值的觀點出現逆轉嗎?
從以下2項「歷史之最」的細分數據來看,似乎並非如此:
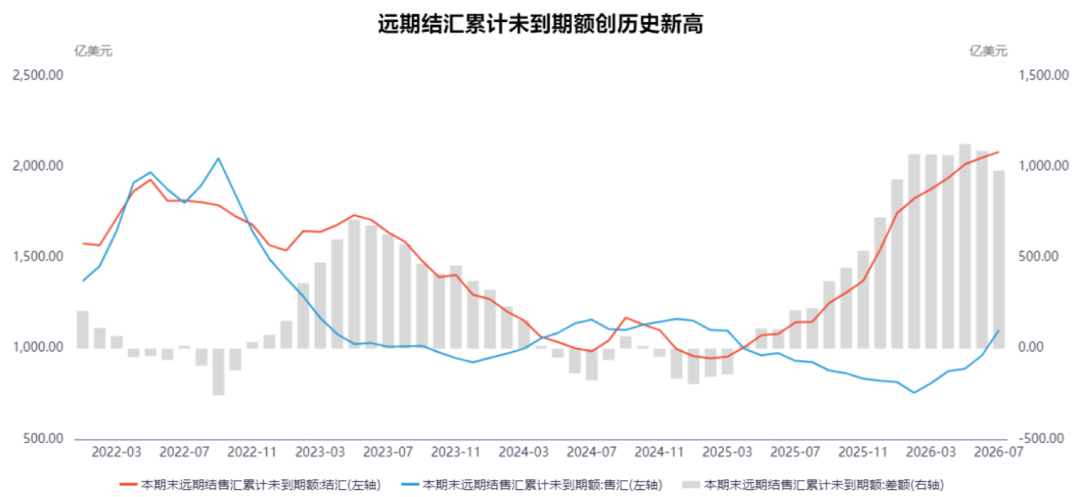
遠期結匯累計未到期額2082.7億美元,創歷史新高,即便遠期購匯累計未到期額也在增加,但二者差額依然處於較高水位。
未到期期權delta淨敞口為歷史第二高,僅次於今年6月。該數據反映的是銀行承接代客期權所產生的delta淨敞口方向,當客戶大量買入看跌期權/賣出看漲期權時,銀行對客體現為賣出看跌期權/賣出看漲期權,因此為delta淨多頭。該數據為正且保持在歷史高位,說明企業端仍持有大量未到期的看升人民幣方向期權。
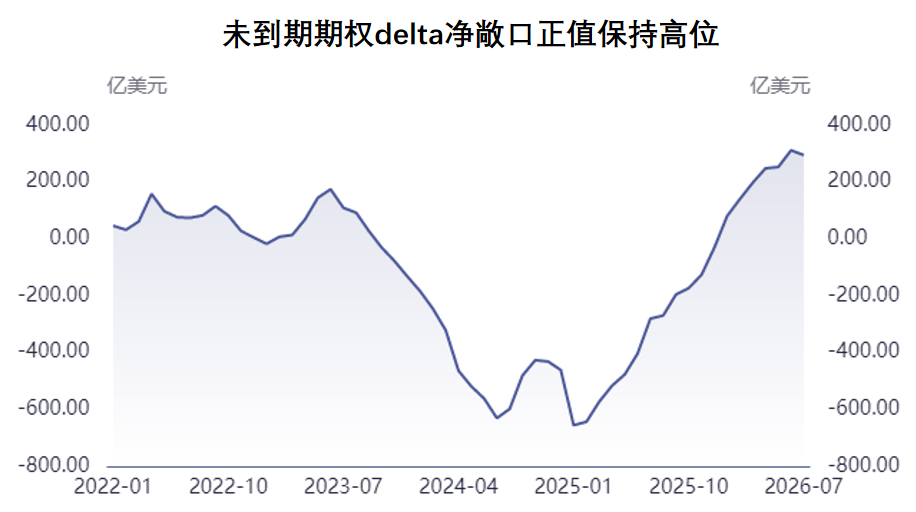
可以看出,企業結匯方向的衍生品避險力度並不弱。
再結合近期人民幣匯市的兩大特點,會發現7月企業端的結匯降溫與購匯升溫其實都是「性價比之選」:
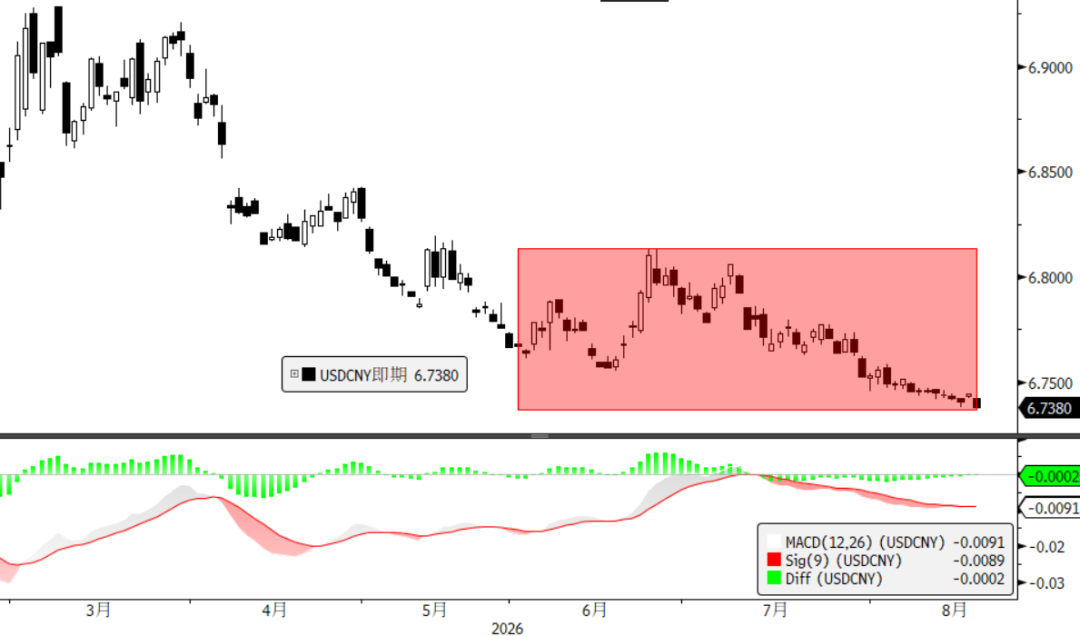
升值節奏放緩,掉期貼水影響力放大。6月以來受季節性分紅購匯、美伊衝突再起等因素綜合影響,人民幣升值步伐較年初明顯放緩,使得月均-140pips的掉期成本變得格外顯眼。再加上6.75附近的USDCNY絕對點位不算高,結匯客戶又已經鎖定了不少倉位,進一步加倉的動力自然減弱。反過來,對於購匯客戶則是加倉鎖定的好時機,更何況購匯方向早一天鎖定就多賺一天掉期點。
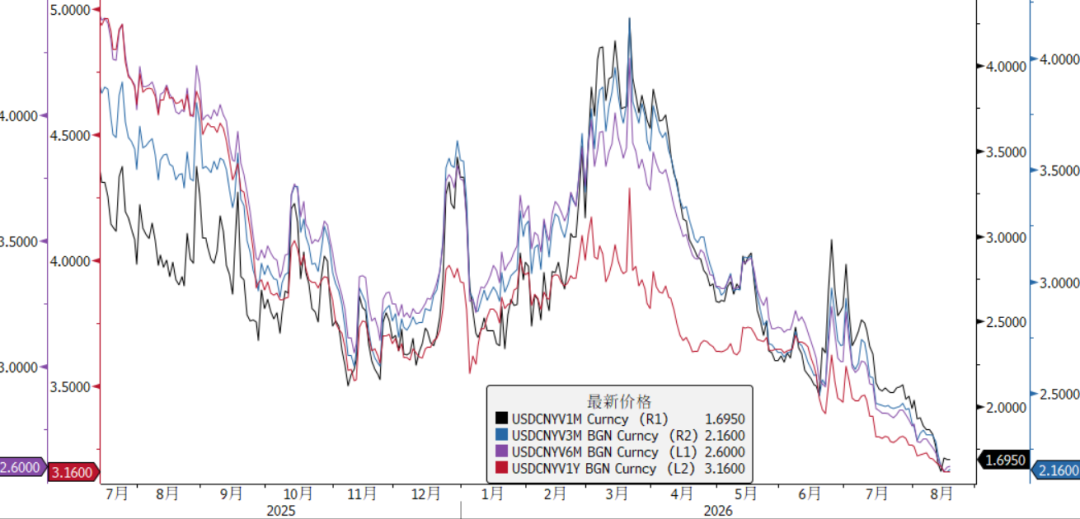
期權波動率一路創新低,反映了市場對人民幣運行穩健、尾部風險下行的看法,對企業而言自然也沒有加倉緊迫性。
綜上,筆者觀點是:7月企業淨結匯熱情的邊際降溫,只是從「加速建倉」進入「高位保持」的節奏轉變,而非企業對人民幣升值觀點的反轉。
總結:
7月銀行代客結售匯差額與結匯率大跌,遠期新簽約結售匯差額轉負,是企業結匯熱情降溫的體現。
但從遠期結匯累積未到期額與未到期期權delta淨敞口均處於歷史高位來看,出口企業結匯套保比例並不低。
6月以來人民幣波動減小、掉期點影響放大,邊際壓低了企業結匯端熱情並推高了購匯端意願。但筆者認為,7月淨結匯的邊際降溫只是節奏轉變,而非企業對人民幣升值觀點的反轉。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
卡特彼勒(CAT.US)自歷史高點回撤近三成,油價高企加上AI行情退潮對工業股施加壓力
卡特彼勒股價正朝著自歷史高點回落超過30%的走勢前進。受原油價格高企、美國國債收益率上升,以及人工智能(AI)交易熱潮降溫等因素影響,整個工業板塊持續承壓。
某巨鯨兩次提取並增持3288枚ETH,平均價格2450美元
AI硬體神話遇冷?戴爾(DELL.US)暴跌11%,Barclays三箭齊發下調伺服器三巨頭評級
戴爾週三暴跌 11%,拖累數據中心設備股下跌,Barclays 將戴爾、HPE 和 NetApp 的評級下調至「持有」。
通脹超預期衝擊小型股,羅素2000指數跌近2%,確認技術性回調
週三,Russell 2000指數中約五分之四的成分股錄得跌幅,自8月高點以來,該指數累計下跌達11%,並跌破200日均線,這是自今年3月以來首次進入技術性回調。分析指出,美國CPI超預期上升,加息概率增加,小型股、消費類以及運輸類股票面臨「持續且長期的阻力」。
加密貨幣價格
更多


